10月的银川,贺兰山东麓的葡萄刚采完。第47届世界葡萄与葡萄酒大会期间,展会之外搭起“CHILL红酒咖啡生活市集”,年轻人端着葡萄酒特调,边逛边喝。新华社把这件事概括成一句话:让葡萄酒从“高脚杯”走向“随手杯”。新华社
同一时间,张裕的2025年报里躺着另一个数字:年末存货28.36亿元,周转天数777.03天。按这个速度,现有库存要两年多才能卖完。界面新闻
一边是随手杯,一边是两年多的库存。中国葡萄酒的问题,从来不是“好不好喝”,而是它到底出现在谁的日子里。
过去十年,葡萄酒在中国过的是“别人的日子”:商务宴请、节日送礼、婚宴主桌。现在这三张桌子都在缩。
2015年,中国咖啡终端消费市场规模约500亿元;到2025年,达到2181亿元,十年增至四倍多。同期,规上国产葡萄酒企业销售收入从466亿元滑到71亿元,跌幅约85%。知乎
2025年,我国规模以上葡萄酒企业累计产量仅9.7万千升,同比下降17.1%。如果将时间拉长,这一规模相较于2012年138.2万千升的产量峰值,已缩水超过九成。界面新闻
进口端也一样。2025年我国葡萄酒进口量约20.75万千升,同比下降约27%,相比2017年超过70万千升的进口规模,已经回落七成左右。
张裕是这条曲线最直观的样本。2025年,张裕营收跌破30亿元至29.89亿元,同比下降8.81%;净利润为7129.13万元,同比大降76.64%。 张裕总经理孙健在2025年度股东大会上说,2026年“预计将持续承压,好转概率偏低”。这不是哪一家公司的问题。中国葡萄酒被固定在“宴请”和“礼赠”两个场景里,而这两个场景,一个在收缩,一个在降级。界面新闻
但在同一个市场里,另一条线在往上走。
白葡萄酒、起泡酒、甜型酒,正在接住那些不想“端着喝”的人。2026年上半年,起泡酒进口量同比增长16.31%;6月,德国瓶装酒进口量同比增长33.63%,新西兰瓶装酒增长30.70%。
价格也在往下走。近两年终端动销更快的价位已下移至60元以内,例如新西兰长相思约60元、德国雷司令约50元成为走量价位。 在上海、广东的一些便利店,白葡萄酒已经和啤酒、预调酒一起躺在冰柜里。开瓶即饮,不用醒酒,冰镇到合适温度就能喝。界面新闻
甜型、半甜型也在回潮。2025年主流电商平台核心价格带上,甜型和半甜型市场占比两年翻倍至40%。知乎
宁夏的数据更能说明方向。截至2025年,宁夏酿酒葡萄基地种植和开发面积超60万亩,是全国最大的酿酒葡萄集中连片产区;已建成酒庄130家,葡萄酒年灌装量1.4亿瓶,产品远销40多个国家和地区。 这些酒不只是便宜。它们把葡萄酒从“需要学习”的东西,变成了“可以顺手拿一瓶”的东西。新华社
干红的问题,不在品质,在门槛。
要醒酒,要配餐,要控制温度,单宁还会在嘴里留下一层干涩感。对刚接触葡萄酒的人来说,第一口不是享受,是一次考试。白葡萄酒开瓶即饮,甜型酒把酸涩藏在果香后面,门槛每降一格,能进来的人就多一批。
咖啡在中国走的是相反的路。雀巢先把咖啡粉、奶精和糖装进小袋,星巴克卖的是拿铁和摩卡,瑞幸用生椰拿铁把苦味盖住。葡萄酒过去几十年的动作是“去甜化”:把甜型、半甜打成低端,把酸涩说成高级。结果消费者用嘴投票:京东平台上,果酒年增速72%,气泡酒年增速高达210%。
咖啡赢在,它承认自己只是一杯饮料。葡萄酒输在,它总觉得自己是一件艺术品。知乎
所以,双11买酒,先把购物车分成两单:面子单和口粮单。
面子单是送人、宴请。认品牌、认渠道、认到手价,别认扫码价。扫码价是给收礼人看的参考价,不是这瓶酒的真实成交价。 送人时它有用;自己喝,别为它付钱。知乎
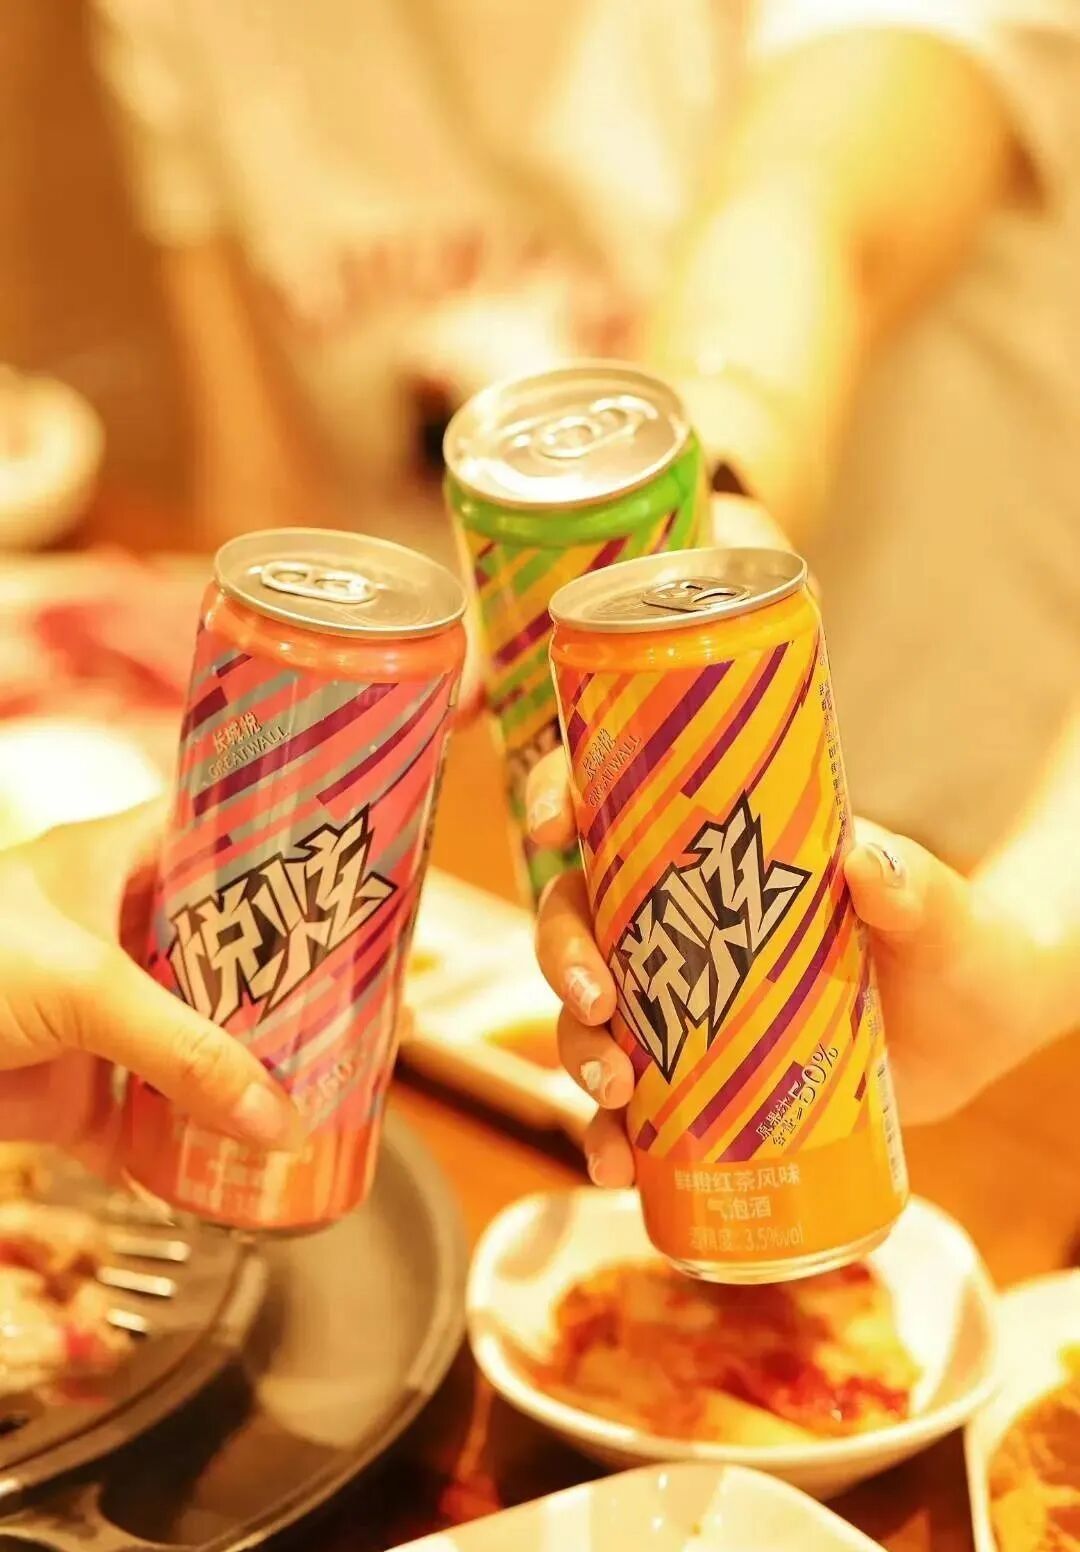
口粮单是自己喝。三个方向:60元以内的白葡萄酒,甜型或半甜型,小瓶、罐装、低度。白葡萄酒选新西兰长相思、德国雷司令,或者国产干白;甜型选莫斯卡托、山葡萄甜酒;想尝鲜,可以买330毫升的罐装或小瓶。长城悦炫是330毫升一罐,酒精度3.5%vol;张裕长尾猫干白11度,2025年在淘宝叠券后54.5元一瓶,螺旋盖即开即饮。界面新闻
下单前再看三件事。第一,白葡萄酒优先喝新鲜的,别按买白酒的思路囤。第二,冰柜价买的是“现在就想喝”,双11整箱、凑单、店铺券后的单瓶价,值得拿来多比一次。第三,螺旋盖不是劣质酒的标志,它只是密封方式;开瓶即饮的白葡萄酒,螺旋盖反而省事。
如果只想买一瓶试试,先从一瓶冰过的白葡萄酒,或者一瓶半甜起泡酒开始。喝得下去,再往深里走。
回到银川那场市集。葡萄酒被倒进随手杯,旁边是咖啡、美食和手作摊位。没有人教你这是什么风土、什么单宁,先喝一口,觉得顺,再买第二杯。
中国葡萄酒要过的关,不是“懂不懂”,是“顺不顺手”。当它从宴席转盘中央挪到便利店冰柜,从“应该喜欢”变成“可以随手拿一瓶”,这个行业才算真正开始做消费者的生意。
双11买酒,面子和口粮分开算,就不会买错。