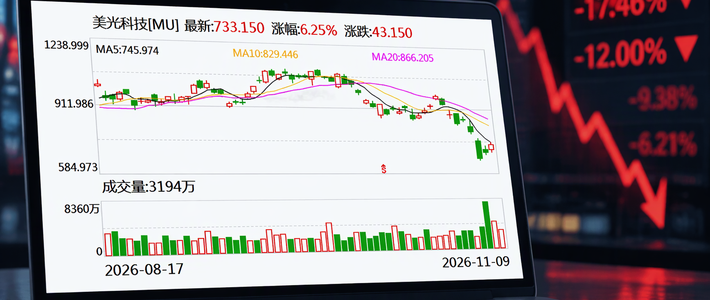
11月5日,美光收在656.39美元,一天跌掉17.46%。同日纳指跌5.52%,费城半导体指数跌了12%。财中社21世纪经济报道
两天后它又涨回来,11月6日开盘存储芯片股集体反攻,美光盘中涨超7%。中新经纬
但打开购物车你会发现一件怪事:32G DDR5,还是那个价,一分没动。
股价崩了,内存条不崩。这不是巧合,是两本不同的账。

先看美光自己的账本。9月30日公布的2026财年第四季度,净利润377亿美元,同比翻了十倍还多。财联社
营收542.3亿美元,Non-GAAP毛利率87.0%,史上最赚钱的一份内存财报。可把量和价拆开你会愣一下——DRAM位元出货只是中个位数增长,价格却涨了10%高段,NAND出货环比约+10%、价格约+30%。微博
钱几乎全是涨价涨出来的,不是多造了东西。

所以股价跌17%,跟“明年颗粒会不会变多”基本没关系。Counterpoint的三季度数据说得很直白:全球DRAM营收同比暴涨369%,创下历史新高,三星38%、SK海力士29%、美光21%、长鑫9%。营收翻了近五倍,货却没多出多少——股价跌的是两年后的预期,你付的钱取决于今年能造出多少。微博
第二本账更要命:产能早就不在公开市场上了。
美光已经和客户签了26份长期供货协议,6月的时候还只有16份,客户资金承诺320亿美元,最远签到2031年。这些协议下的剩余履约义务,一个季度里从约1000亿美元跳到约1500亿美元。财联社微博
最关键的一句:美光2027年超过75%的产能已经被客户承诺走了,现在跟客户谈的是2028年。财联社

CEO Sanjay Mehrotra在电话会上说得更狠:2027、2028财年的供需会比2026年“紧张得多”,而且“看不到供需恢复平衡的拐点”。Counterpoint首席研究员崔正九的总结也一样——AI已经把存储器从普通大宗商品变成了稀缺的高附加值资源,“采购方竞争重点不再是议价,而是保障供给”。翻译过来:以前是你压价,现在是你能不能抢到。微博
美光还在往上游锁。11月3日环球晶圆公告,拟向美光私募发行最高5亿美元的无担保可转债,期限10年,票面年利率只有0.5%,配套一份十年期先进晶圆供货长单。0.5%的利息近乎白送,真觉得明年会过剩的公司,不会用这种方式锁十年原料。界面新闻集微网
那股价为什么崩?导火索是中期选举后市场担心数据中心审批收紧,高盛点名德州、佐治亚、密歇根可能暂停新项目,这几个州约占美国计划新增数据中心容量的45%。21世纪经济报道
还有一层更微妙:长协锁住了量,也锁住了盈利上限——四分之三的长协收入带定价框架,涨得再凶也吃不满。微博
跌的是估值,不是订单。
有没有真在跌的?有,不在你买的那一端。
有记者11月2日以采购者身份实探华强北:企业级内存前期涨得比消费级猛,如今较年初高点已经跌了10%—20%。央广网
消费级这边,DDR5 32G现货报到3500—4500元,4月同规格还是2600—2800元,高端品牌破5000元。哔哩哔哩
合约价的涨幅也在收敛:一季度环比涨93%—98%,二季度58%—63%,三季度收窄到13%—18%,四季度进一步降到10%—15%。央广网21世纪经济报道
渠道端更尴尬,10月以来销量普遍下滑20%到30%,甚至出现价格倒挂。商家说得很实在,“问价的客户多,真正大批量拿货的会反复比价”。有价无市:价格没松,买的人跑了。微博
那双11怎么办?刚需就买,别等崩盘价,这一轮结构上不存在。涨幅从93%收敛到10%,“再翻倍”的概率在降,“腰斩”的概率更低。
真想省钱只有三个口子。一是平台和品牌补贴、以旧换新,那是渠道在贴钱,不是颗粒降价,但你实付确实少了。二是工包、散片、拆机条,倒挂时商家最愿意谈价,代价是保修自己扛。三是国产颗粒,长鑫三季度份额到了9%,是这轮里唯一还在往外冒的新增供给。

股价是给投资人看的,报价单才是给你的。今年这两本账,不联动。














