


















34
11
1.5%比定存高了,我家还是转了年冲:差价946
2026-11-03 14:18:58
0点赞
0收藏
0评论
七月公积金结息的短信一到,我妈的同事群里都在晒:账户按1.5%计息,比五大行一年期定存的0.95%还高。说实话,我一开始也动了心思——那我家公积金账户里趴着的八万六余额(示例,我家的账按整数给你演示),是不是放着别动反而赚了?
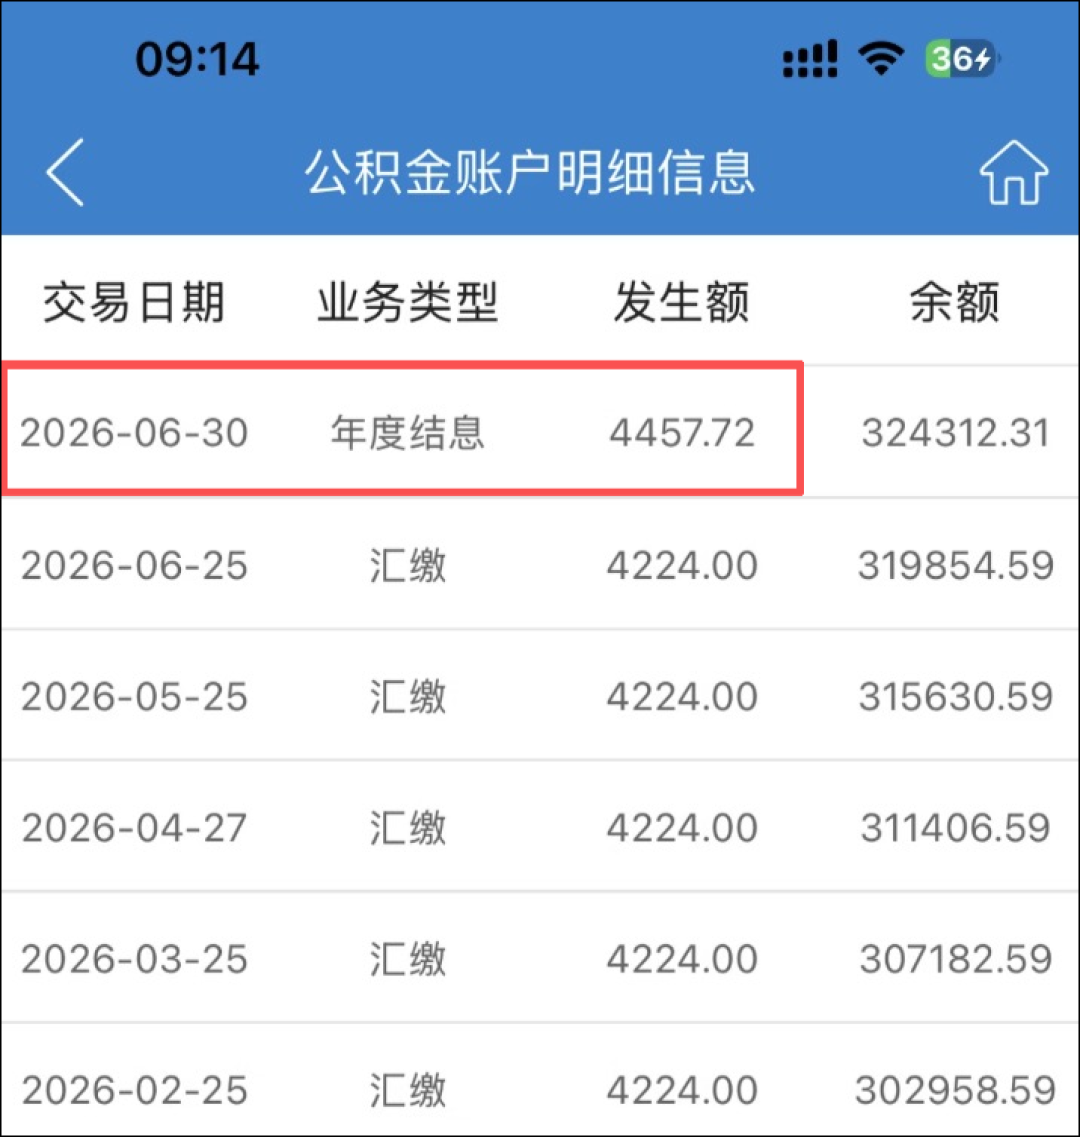
我把我家的账重新算了一遍,结论反过来了:有公积金贷款的家庭,这笔钱放着不动,一年多亏946;而真正让我下决心改方案的,不是这946,是我发现自己用了大半年的月冲,利息一分钱都没省下。
先摆规则:这三个数,2026年都是现行口径
算账之前,先把数立住。这三个利率,我都回到文件口径核过:
钱放在哪 | 2026年现行利率 | 依据口径 |
|---|---|---|
公积金账户余额 | 1.5%,每年6月30日结息 | 央行、住建部、财政部《关于完善职工住房公积金账户存款利率形成机制的通知》,统一按一年期定期存款基准利率执行 |
公积金贷款本金(5年以上首套) | 2.6% | 央行2025年5月7日通知:5月8日起降0.25个百分点;5月8日前已发放的存量贷款,2026年1月1日起执行 |
五大行一年期定存挂牌 | 0.95% | 各行2026年挂牌口径 |
看懂了吗:公积金账户的1.5%确实赢了定存,但它是"被动利率"——你的贷款按2.6%在计息。一进一出,利差1.1个百分点。
第一笔账:这笔钱放着不动,亏多少
公式就一行:闲置成本 ≈ 可用余额 ×(贷款利率 − 1.5%)。
我家按余额86,000元算:86,000×(2.6%−1.5%)=946元/年。放着吃1.5%的利息是1,290元,但贷款为这86,000对应的本金多计2,236元利息——一进一出,净亏946。
数字不大?这是余额只趴着8万6的家庭。而且这还只是"躺着不动"的成本,真正的大头在冲还贷方式上。
第二笔账:我用了大半年月冲,才看懂它不省利息
这是我家翻的第一个车。
我家2025年6月放款的纯公积金贷款,108万、30年、等额本息(示例参数,公式给你:月利率2.6%/12,月供4,324元(整数取整))。放款次月我办了月冲,每个月19日自动从账户扣,工资卡里真的一分钱不用动,我美滋滋觉得这叫"薅公积金"。
直到我为了这篇账去逐月拆还款明细,才发现月冲的逻辑是:从账户里划一笔钱,去还你本来就要还的那个月供。本金按正常计划一点点减,月供一分不少——它省的是现金流,不是利息。账户余额19.9个月(86,000÷4,324)就用完了,之后照样自己掏。
年冲是另一回事:一年一次,把账户余额整笔冲抵贷款本金,银行重新算月还款额。我家86,000在9月批次冲进去之后,当月利息口径从2,340元变成2,154元,之后12个月少计利息2,236元(86,000×2.6%)。扣掉账户少吃的1,290元结息,净省946——数字不大,但它是"真省",和月冲的"不省"性质完全不同。
代价也要摆上桌:年冲之后,每月月供要自己往还款卡里存。4,324×12=51,884元,这笔垫资要提前排进家庭现金流。抖音评论区就有人懵:“上个月年冲了,怎么没扣月供?”——不是没扣,是从此得你自己扣。
第三笔账:上海的窗口期,我家踩了三个坑
规则细节我全按上海公积金的口径列,异地读者先查当地中心再对号:
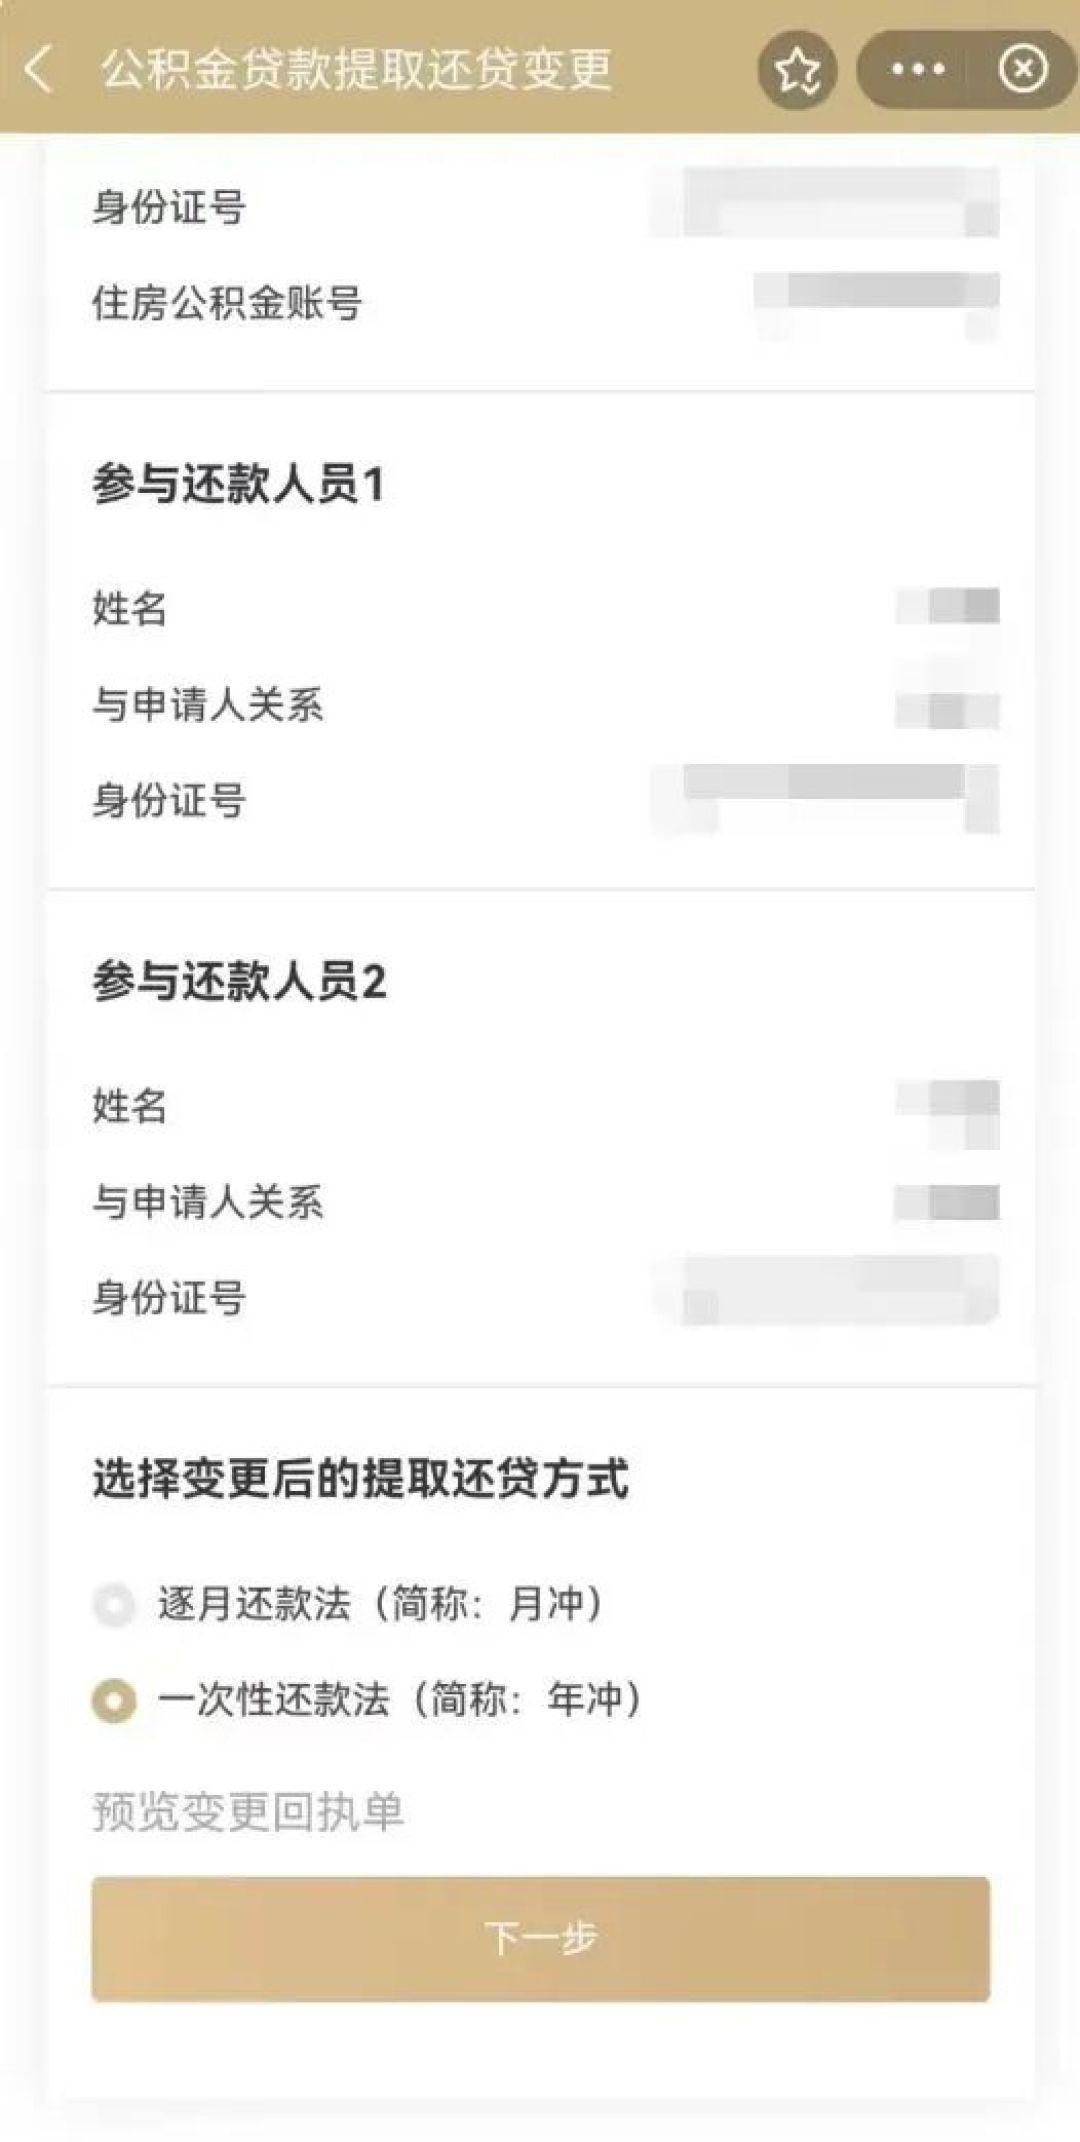
坑一:4月我想改年冲,提交直接被弹回。月冲协议要生效满一年才能变更,我家2025年7月生效,2026年4月差三个月。一年也只能改一次。
坑二:8月月冲扣完,我重新提交变更赶9月批次。主贷人提交后,参贷人(我太太)必须在当日24点前在"随申办"确认,她加班忘了,第二天才补上确认,流程重来一遍。
坑三:月冲的申请截止和扣款日是两个日期——常规扣款日在每月19日,业务申请要在当月截止日前完成(常规口径是13日17点前,每月以"上海公积金"官网公告为准)。我在8月就差点把"19日扣款"记成"19日申请",误了受理窗口,9月批次就没了。
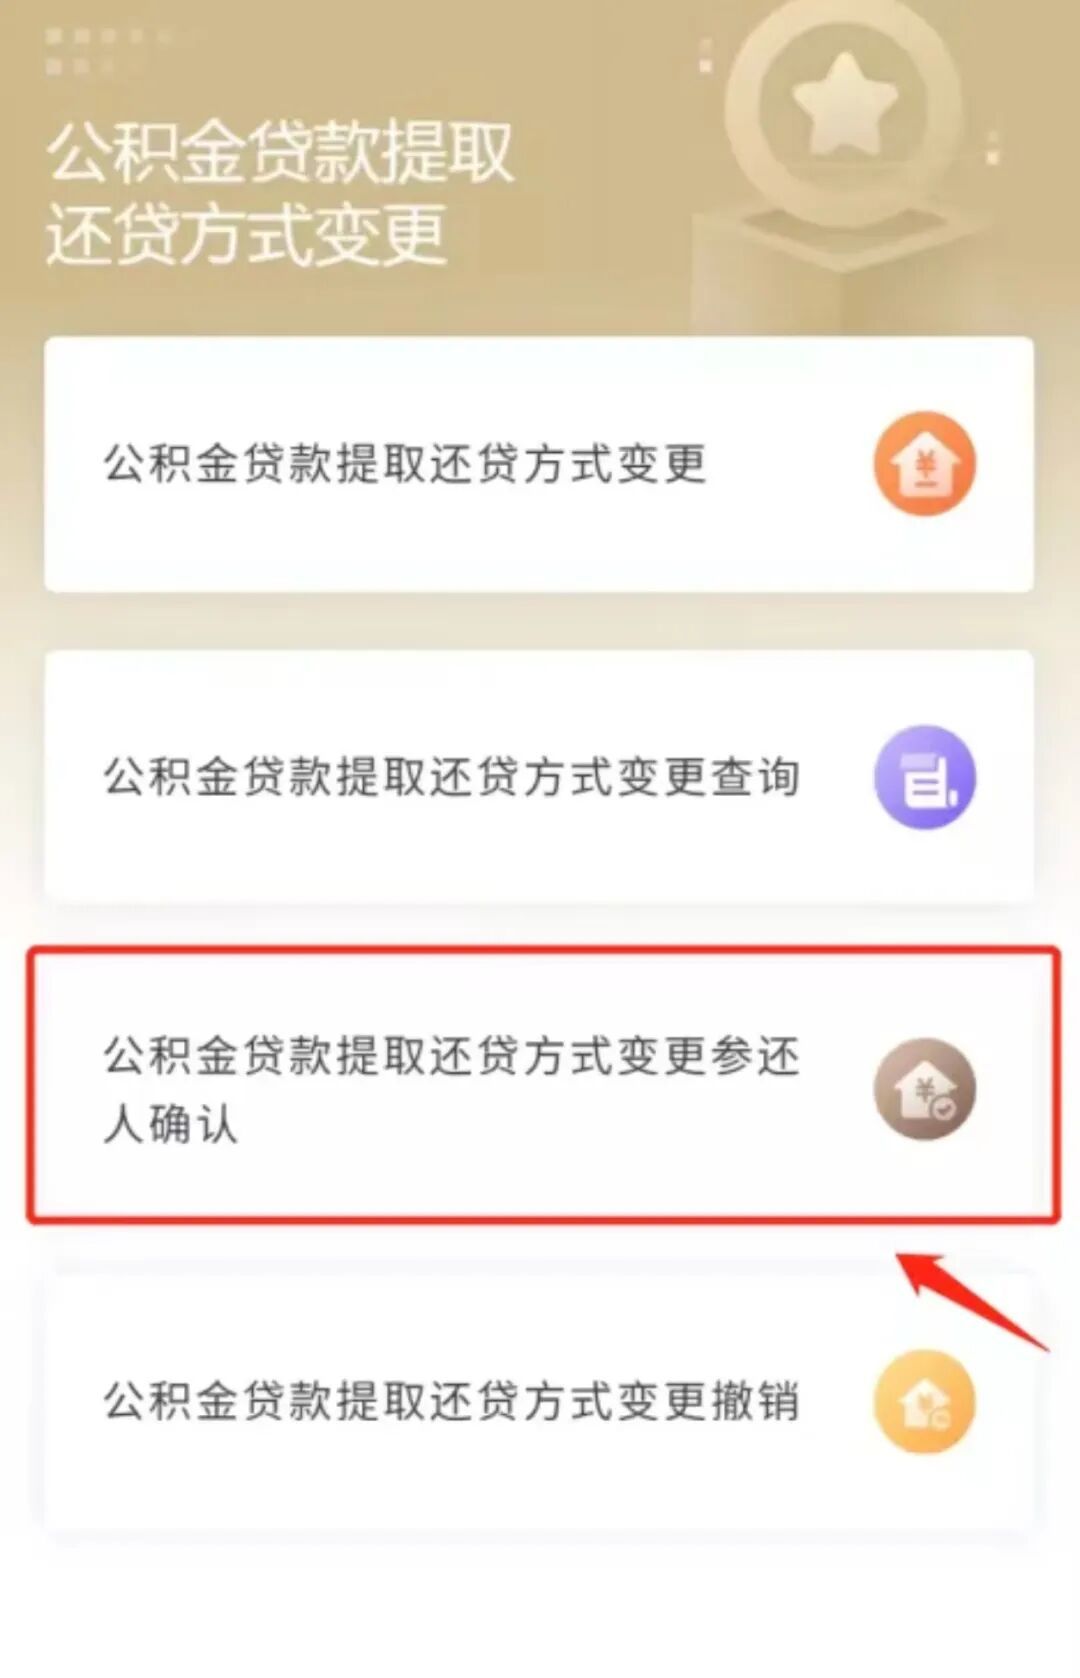
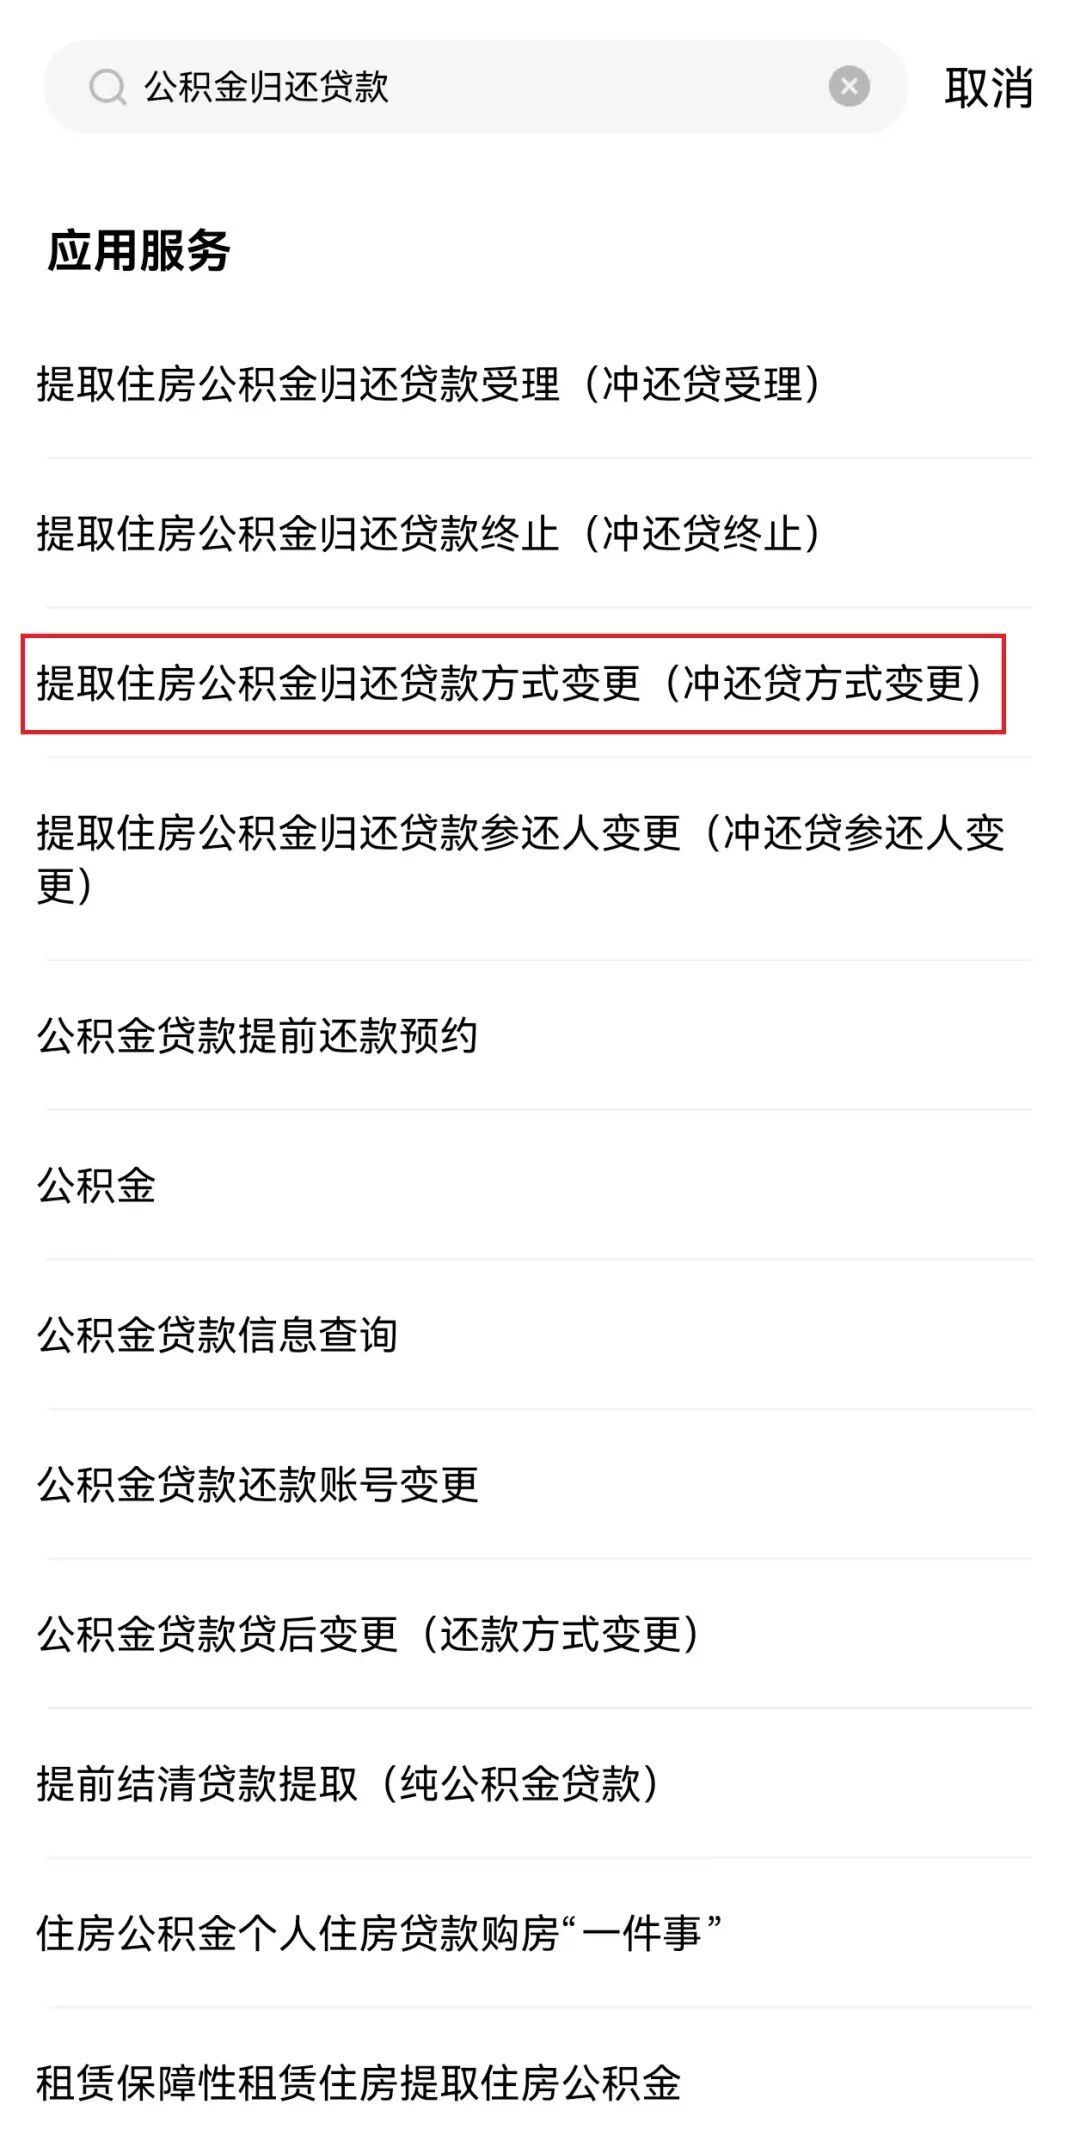
年冲批次固定在4月和9月,错过4月不用等明年——8月月冲完成后申请变更,能赶上9月。但现在已经是11月:今年两个批次都关了。这个空窗期恰好是最该把账算明白的时候,明年4月窗口开的时候,你是提前排好垫资,还是老老实实月冲,别到时候闭眼点。
我家怎么选:给你一棵现成的决策树
你的情况 | 选择 | 理由 |
|---|---|---|
没有公积金贷款 | 余额不用动 | 1.5%已高于一年期定存,等退休/租房等提取条件 |
有公积金贷款,现金稳、能全年垫月供 | 年冲(4月或9月批次) | 余额直冲本金,真省利息;先排垫资再决定 |
有公积金贷款,现金流紧、月缴存≈月供 | 月冲 | 明确它只省现金流不省利息,别当省钱工具 |
组合贷 | 按上海口径系统先冲公积金本金、再冲商贷 | 顺序是规则定的,不用纠结"先冲哪个划算" |
想换方式 | 生效满一年、一年一次 | 错过4月,8月变更赶9月 |
自查五步,年底花十分钟能走完:
打开公积金官方渠道,看账户可用余额(结息后的年中高点);
确认自己当前是月冲、年冲还是未办,记下协议生效日(变更满一年线);
看自己贷款的执行利率——2026年起5年以上首套是2.6%;
套公式:余额×(贷款利率−1.5%)=你这笔闲置钱每年的成本;
排日历:月冲申请截止日、19日扣款日、4月/9月年冲批次,年冲家庭再加一条"每月还款日前给卡垫资"的提醒。
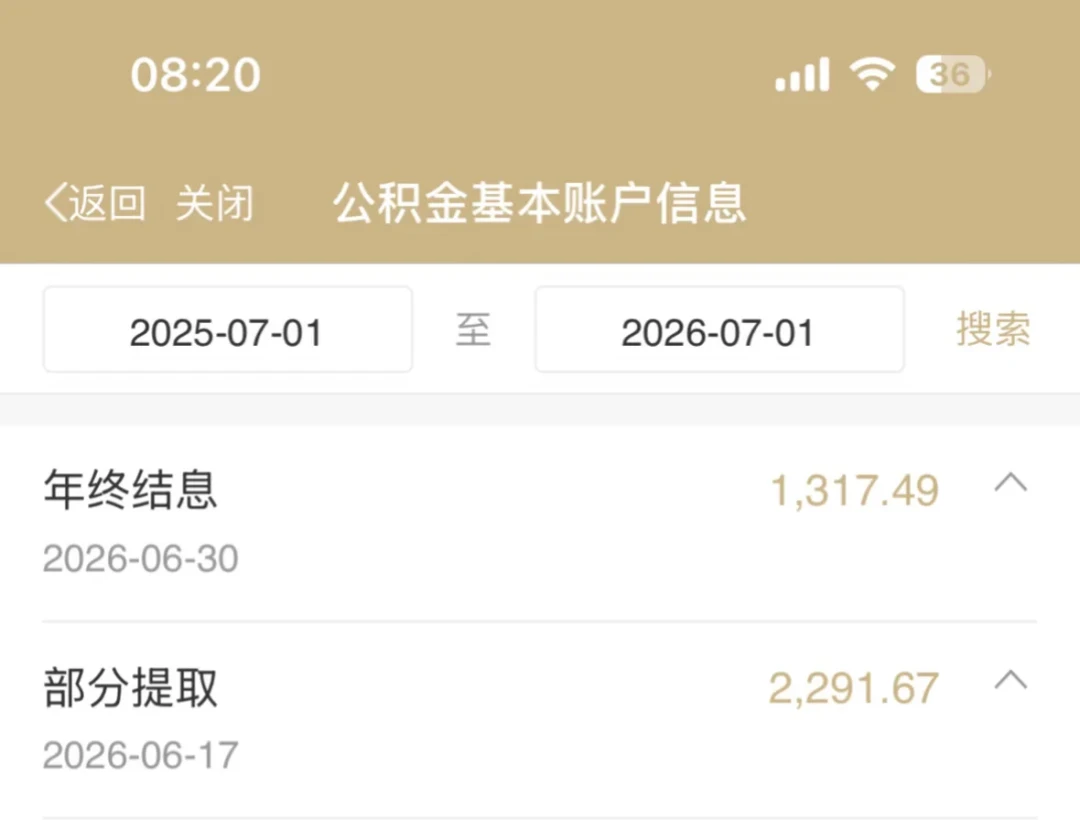
我家今年9月年冲后,明年4月批次前会按这个表再核一遍:如果太太的月缴存提了基数、垫资压力降下来,就继续年冲;如果家里现金流排不开,就改回月冲认命——省现金流也是价值,但别再骗自己说它在省利息。
作者声明:以上是老周替我家自己算的账,我的选择≠普遍建议;各地公积金中心规则不同,办理前请以你所在城市公积金管理中心官网最新公告为准。
内容由AI生成