









89
17
明年2月退休,这个月就得交告知书:差9个月我第一遍算错了
2026-11-03 07:37:56
0点赞
0收藏
0评论
先认两个错:晚了一个窗口,第一遍还把差额算错
我爱人是1976年11月出生的女职工,按新政策,延迟后的法定退休年龄是51周岁整,退休时间在2027年11月。今年10月家里饭桌上说起退休的事,她的第一反应是"先干到年底,过完春节就退"。我把政策原文翻出来,才发现我们家错了两件事。
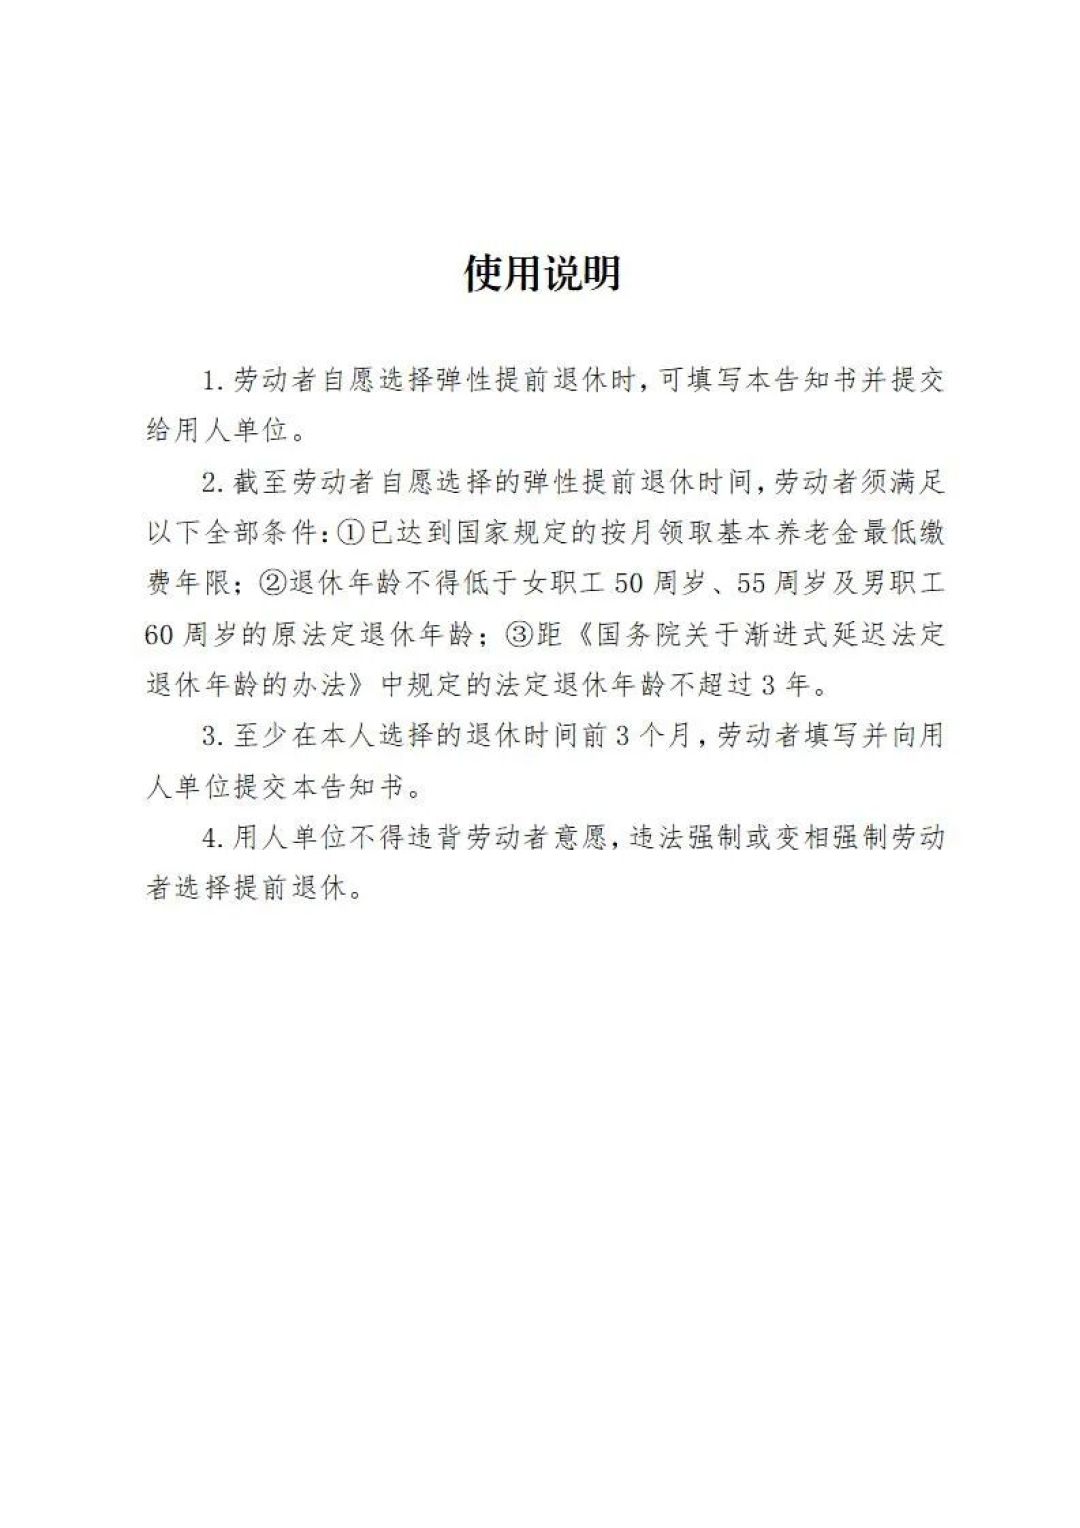
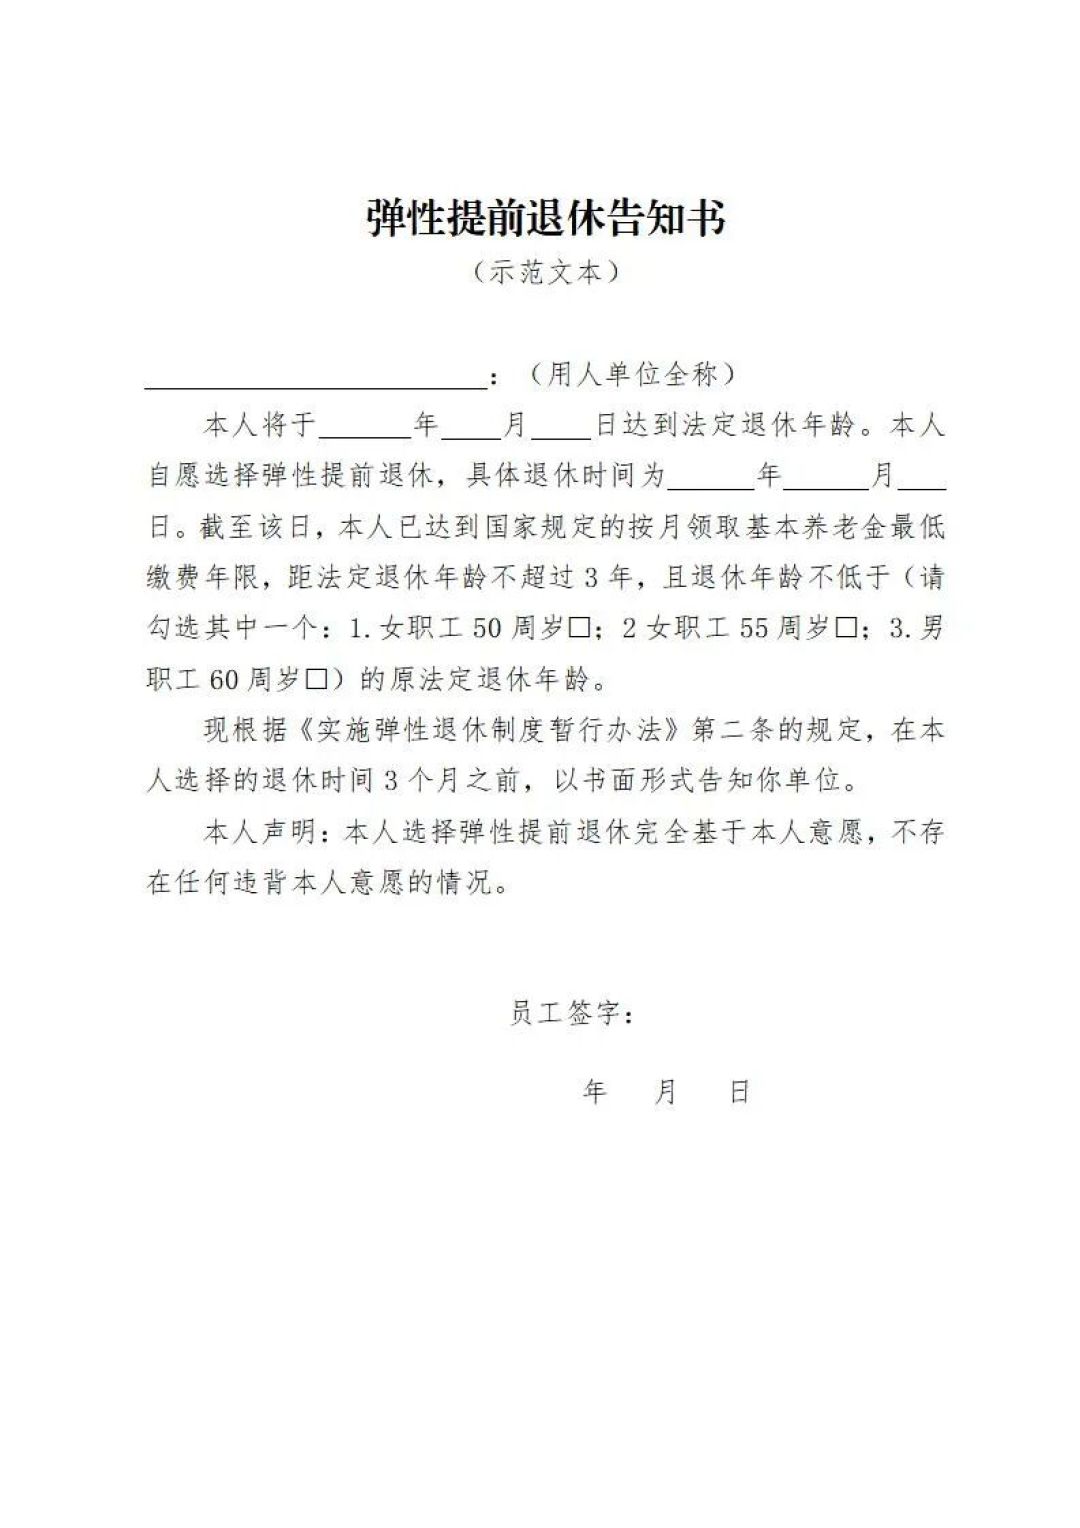
第一件,错在时间。按人社部、中组部、财政部2025年1月1日起施行的《实施弹性退休制度暂行办法》,职工自愿选择弹性提前退休的,至少要在本人选择的退休时间前3个月,以书面形式告知所在单位。“过完春节就退”,意味着2026年11月前就得把告知书交了——等她开口的时候,11月已经过半。我11月2日把书面告知交到了她单位,退休时间只能选2027年2月批次。
第二件,错在钱。我刷到一条"提前退休每提前一个月、养老金扣1%"的说法,照着扣了9个月去算,每月差额算出来是273.2元,我以为早退要吃大亏。后来对着原文才弄清楚:弹性提前退休没有惩罚性扣减,这次改革不涉及养老金计发办法的调整,"按月扣1%"是网传误读。钱确实会比晚退拿得少,但那是缴费年限短了、个人账户少攒了的自然结果,不是罚款。重算一遍,月差额是99.55元——第一遍我把价格算高了近两倍。
三条规则,先把"她能哪个月退"钉死
对照官方示范文本和使用说明,规则就三条:
弹性提前退休:满足最低缴费年限(目前仍为15年),最多比延迟后的法定年龄提前3年,但不得低于原法定退休年龄——女职工不能低于50周岁、55周岁,男职工不能低于60周岁;提前是职工自己的选择,不需要单位同意,但要提前至少3个月书面告知。
弹性延迟退休:达到法定年龄后与单位协商一致才能延,最多延3年,申请后不能再延长。
办理节奏:单位应不晚于你选择的退休时间当月,向社保经办机构提出领取基本养老金申请,审核通过的次月开始领钱。
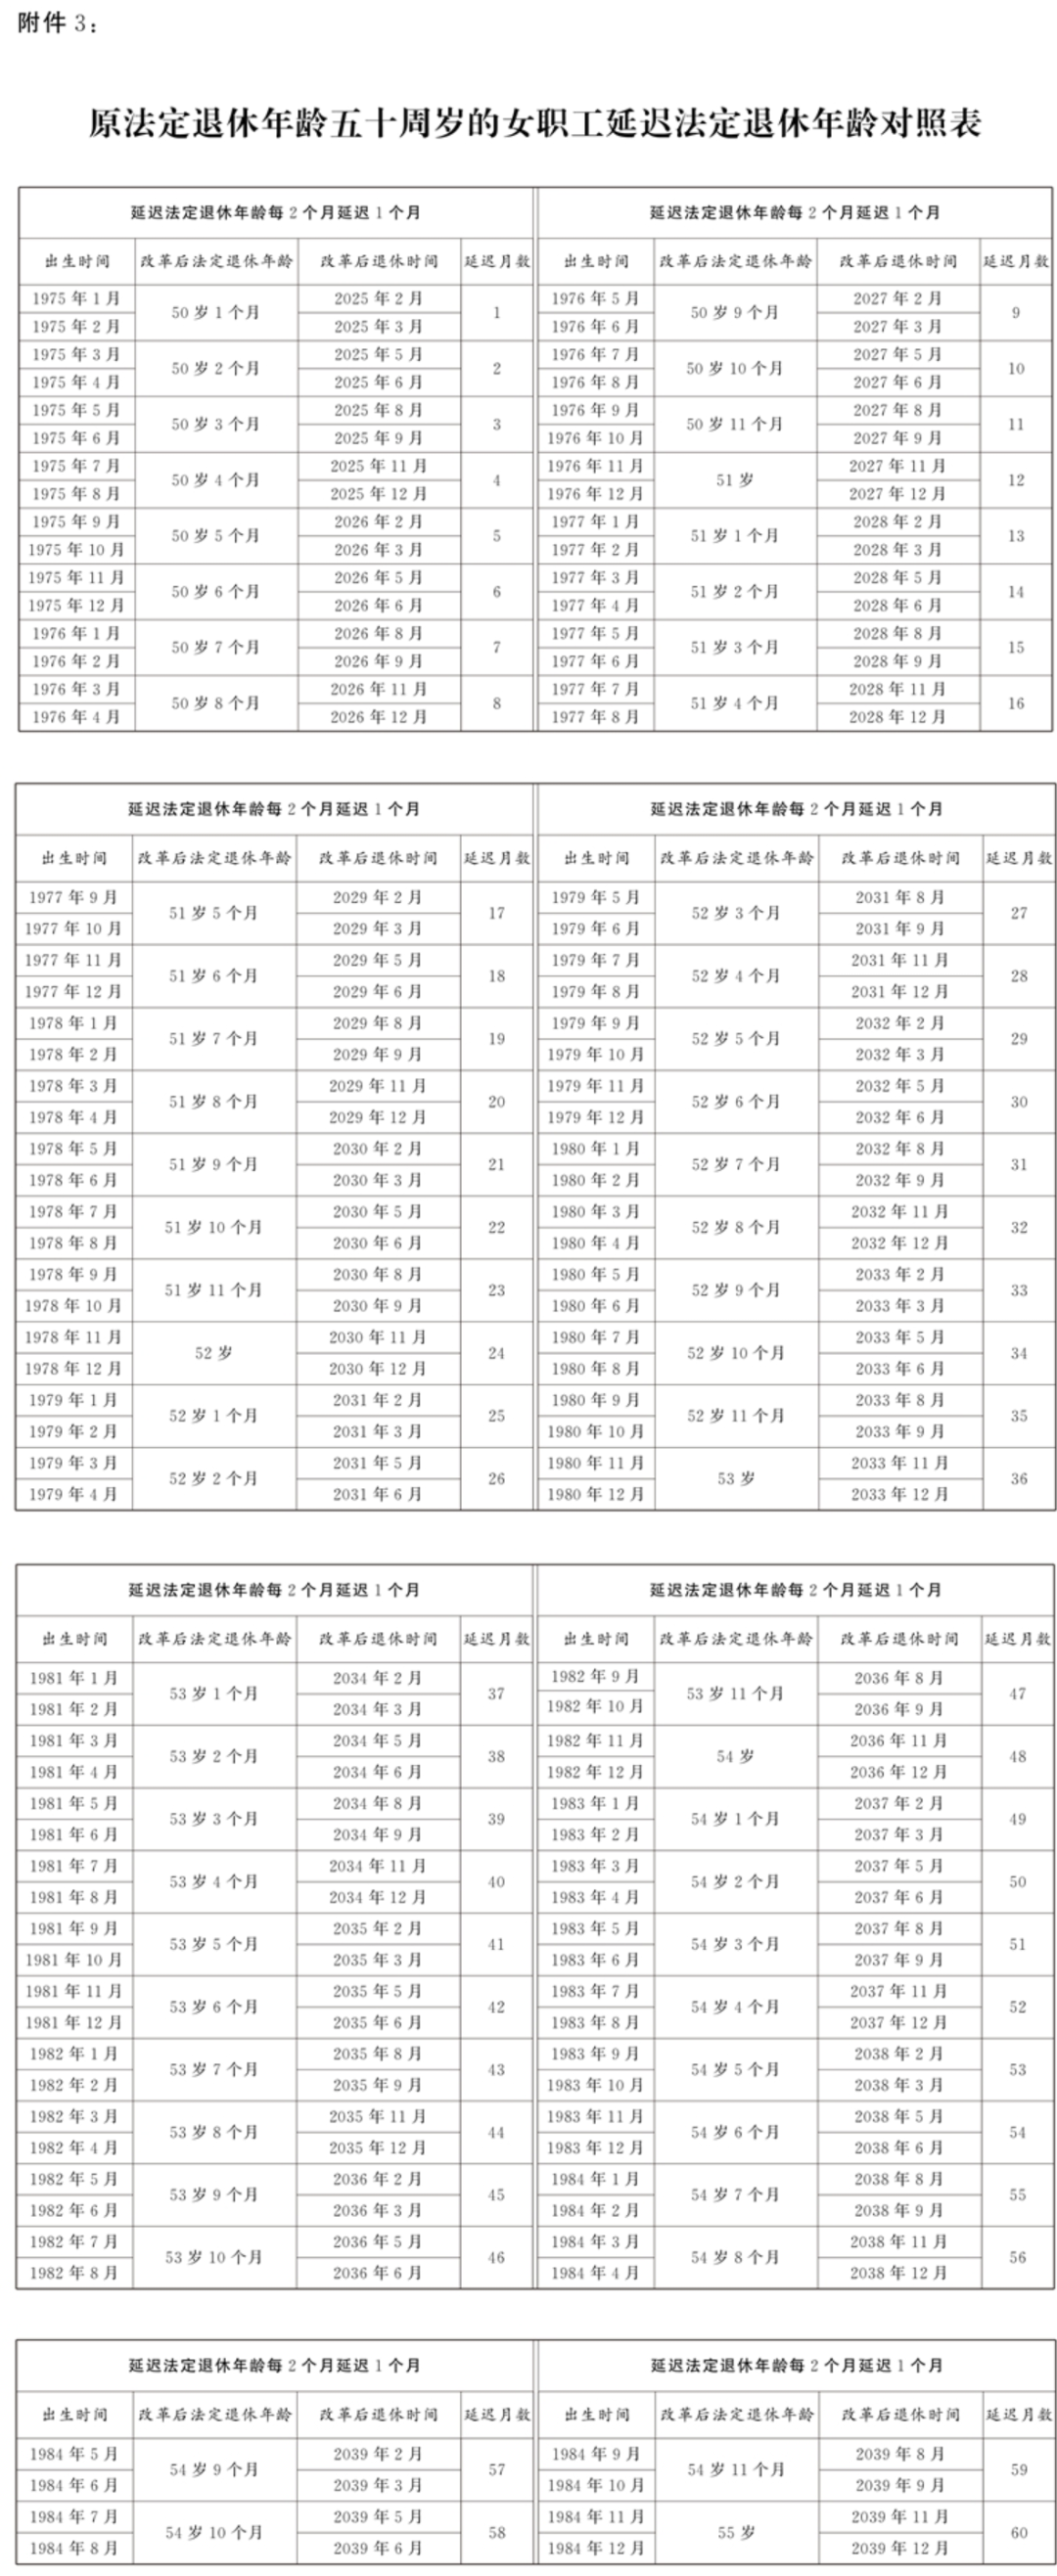
对照她这一档:1976年11月出生的原50周岁女职工,延迟后的法定退休年龄51周岁,退休时间2027年11月;弹性提前的地板是50周岁,也就是2026年11月。所以她合法的选项是2026年11月到2027年11月之间任选一个月,只是每往后错一个月,告知书的截止日也跟着推一个月。窗口不是"提前3个月",是"至少3个月",早不行,晚同样不行。这张表就是从中国政府网的对照表里截的她那一页,家里谁快到线,对着出生年月找一行就行。
两栏账:2月退和11月退,各拿多少钱
下面用她社保权益单上的记录,按示例口径演示(计发基数取7500元/月为示例值,缴费月基数8000元,个人账户每月入账8%即640元;平均缴费指数0.8,截至2026年10月缴费340个月、账户储存额136000元;记账利息两栏一起不计,差额方向不变)。
公式是全国统一的:基础养老金=计发基数×(1+平均缴费指数)÷2×缴费年限×1%;个人账户养老金=账户储存额÷计发月数(50周岁对应195个月,51周岁对应190个月)。
项目 | A:2027年2月退 | B:2027年11月退 |
|---|---|---|
缴费月数 | 343个月(28.5833年) | 352个月(29.3333年) |
基础养老金 | 7500×0.9×28.5833%=1929.38元 | 7500×0.9×29.3333%=1980.00元 |
个人账户 | 137920÷195=707.28元 | 143680÷190=756.21元 |
每月合计 | 2636.66元 | 2736.21元 |
两栏月差额99.55元。少缴9个月、少攒9个月的钱,换来每月少99.55元,这才是这笔账的真实价格,不是网传那个273.2元。
追平公式:靠"多领"把这9个月挣回来,要19年10个月
选A的人先把钱领走9个月:2636.66×9=23729.94元。选B的人每月多99.55元,要追平这23729.94元,得 23729.94÷99.55=238.4个月,也就是19年10个月,领到七十岁上下才刚追平。
但这是只算养老金的账,没算她多上的这9个月班。她在单位月薪6000元,多干9个月比早退休领养老金多到手:(6000−2636.66)×9=30270.06元。两本账合在一起看,结论很清楚:只要工资明显高于养老金,晚退的账面回报其实来自继续上班的那几个月,不是来自养老金本身;而"早退少领的坑"能不能追平,看的只有每月那99.55元——差额小、提前多,追平周期就长得超出多数人想象。
我家最后怎么选:交告知书,退2027年2月
按这两本账,晚退在经济上占优,我家还是选了早退。原因不在钱里:她倒了三十年班,近三年整宿睡不好;用每月少99.55元、追平要19年10个月这个代价,换9个月不熬夜、先把自己养好一年,这是我们家认的价。这个选择是我按自家的身体情况和家庭节奏做的,不是替所有人算的——缴费指数高、基数高、工资也高的人,这笔账算出来可能完全相反。
三件可以直接带走的事
1. 窗口公式:最早可批退休时间=书面告知单位之日+3个月。给单位交书面告知书(写明选择的退休年月)留复印件;记住"单位最晚在你选的退休当月报申请、次月发钱",中间不用自己跑。
2. 追平公式:追平月数=提前退休月领金额×提前的月数÷两栏月差额。先用自己权益单上的三个数(缴费月数、平均缴费指数、个人账户储存额)套上面那两栏,算出真实月差额,再决定值不值得为自由时间等这个周期。
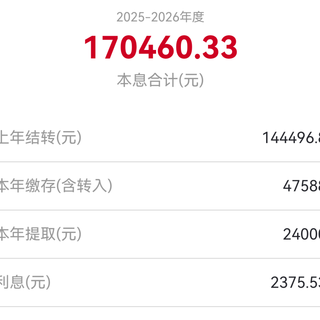
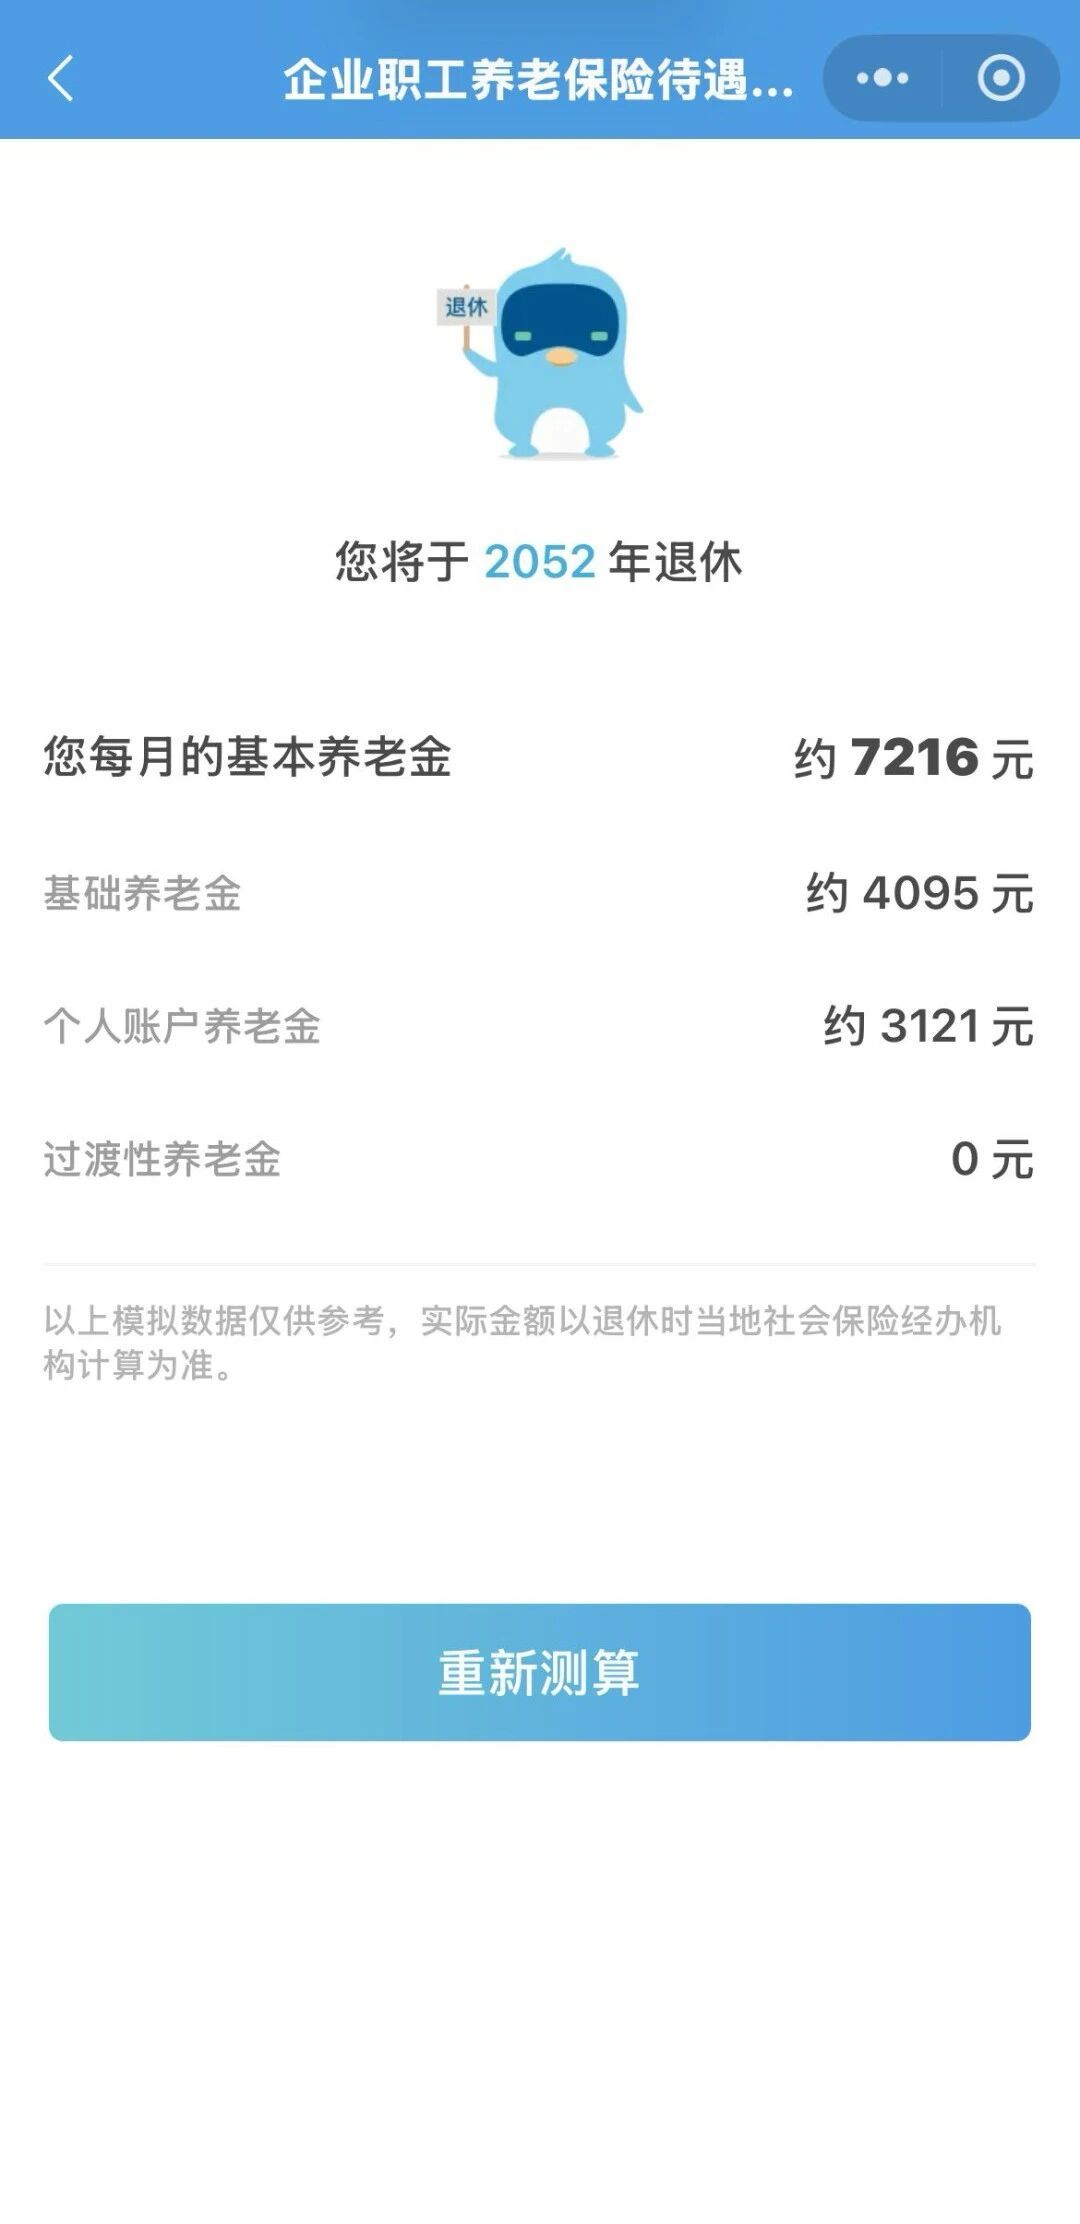
3. 办之前先核三样:打一份参保权益单核对三项数字;查一次电子社保卡里的法定退休年龄计算器和待遇测算,确认自己那一档的地板年龄;把"扣减说"对着原文核一遍——计发办法没有调整,弹性提前退休不额外打折。
小红书上有博主汇总过部分地区落地一年多的办理数据:吉林四平3057人办弹性退休,74.6%选了提前退,自愿延迟的只有0.8%;河北邯郸一个区则是72%正常退。评论区里"一天班都不想多上"和"晚退多领才踏实"吵成一片。两种选择各有各的账,但那位博主有一句话说得对:别只看"可以提前退",先把自己的两栏账算出来。2027年上半年打算退休的人,这个月就该把告知书交了。
作者声明:我是老周,家里管钱的那个。本文是我按自家情况和公开政策原文算的一笔账,示例数字已标注口径,我的选择不是普遍建议;具体缴费年限、计发月数和办理时限,以参保地社保经办机构核定为准。
内容由AI生成