



























53
17
年底个人养老金,这12000我交,妻子的我一分没存
2026-11-10 17:59:39
0点赞
0收藏
0评论
今天是2026年11月10日,月中刚过,我家那笔"年底要做的账"又被翻出来了。上个月老婆回来说,她好几个灵活就业的朋友都往个人养老金账户里存了12000元,“年底抵税,过了这村没这店”。她问我,咱俩是不是也一人存一份。我说不一定,这笔账两个人是两本账。存不存,别听"别人都存了",把规则原文翻一遍,再把自己家应纳税所得额落在哪一档查清楚,答案自己就出来了。
先把规则钉死:三张纸的账
个人养老金的省税逻辑,官方口径就三句话。依据财政部、税务总局2024年第21号公告,全国从2024年12月15日起全面实施(人社部发〔2024〕87号),现行规则是:缴费环节,每年上限12000元(《个人养老金实施办法》定的数),按实际缴存金额从当年综合所得或经营所得里据实扣除;投资环节,账户里的收益暂不征收个税;领取环节,单独按3%计税,不并入综合所得。
这个12000的上限,2026年内一直没调。今年人社部的"十五五"规划里写的是"逐步提高缴费水平",但没有正式文件落地,所以到12月31日这个窗口里,能抵的上限仍然是每年12000元。额度按自然年度算,不跨年补缴,今年没用完不结转——这就是为什么年底要翻这笔账。

我的账:20%档,净省2040元
我自己的工薪收入,专项附加扣除、五险一金都扣完后,应纳税所得额落在14.4万到30万这一档,对应边际税率20%。这档是我家去年算20%那笔税账时确认过的口径,今年没变。
按规则算,今年存满12000元,缴费环节少交12000×20%=2400元。看着是省2400,但不能只算这头:领取的时候,本金和收益都要按3%交税,光本金部分就要交12000×3%=360元。一进一出,我这一档按本金口径的真实净收益是2400-360=2040元,收益那一头还要再让出一道3%。
所以这笔账的公式是一句话:当年抵税(12000×你的边际税率)减去领取时补的3%,剩下的才是真省的。两个容易算漏的地方:一是抵扣按超额累进算,扣完12000如果整个掉进更低一档,实际省的比"12000×原档位"少,要在App里看前后两个数;二是税率档看的是"应纳税所得额",不是税前工资。各档结果我摆成一张表——
边际税率档 | 当年抵税 | 领取补税(本金) | 净省 |
|---|---|---|---|
3%档(应纳税所得额3.6万以内) | 360元 | 360元 | 0元 |
10%档(3.6万-14.4万) | 1200元 | 360元 | 840元 |
20%档(14.4万-30万) | 2400元 | 360元 | 2040元 |
25%档(30万-42万) | 3000元 | 360元 | 2640元 |
表里没有"建议",只有算术。我自己的结论很清楚:20%档交满,划算。

我老婆的账:应纳税所得额是0,这笔钱一分都不能存
轮到她的账,我差点翻车。
去年第一次替她盘这笔账的时候,我拿自己的档套她,心想"两口子一个家,收入账目在一起,抵税当然也在一起算",在备忘录里给她也记了"12000抵2400"。直到今年把规则原文一行行看完才发现,错得离谱:抵税抵的是"你本人"的应纳税所得额。个税是个人申报的,夫妻的收入各算各的,不存在"共享税率档"。
她的情况是灵活就业,没有工资薪金综合所得,扣除下来全年应纳税所得额本来就是0。应纳税所得额是0,抵税就是0;可领取的时候,一分钱优惠都享不到,照样按3%交税,本金12000要补360元。也就是说,她要是跟着存,今年省不到一分钱,往后先凭空多交360元——这笔账的方向直接反过来。所以我没让她动那个账户,一分钱没存。
这不是说她亏在"灵活就业"四个字上。同样的规则换个人结论就不同:如果她明年接了项目、有了综合所得,进了10%档,那一年净省就是840元,账就值得重算。这笔账的开关不在"该不该存",在"存钱的人有没有应纳税所得额"。
年底之前,我按这三问做决定
把两本账算完,我给自己定了三问,每年年底按这个顺序过一遍,不用凭感觉。
第一问:缴存的人今年有没有应纳税所得额?没有,直接停,存了就是纯补税。有,往下走。
第二问:边际税率在哪一档?在3%档,当年抵360、领取补360,净收益为零;10%档以上,净省是正数,越高的档省得越多——这条线是直的。
第三问:这笔钱能不能锁到退休?账户资金封闭运行,退休前原则上取不出来,中间生病、失业、孩子上学,都不能靠它救急。它是养老钱,不是活钱。如果家庭应急钱还没留够,先把应急钱备足,再谈这个账户。我去年就栽过一次:以为年底存进去就"马上抵税",结果12月底才想起来没在个税App做申报扣除,次年3-6月汇算清缴才补上,退税晚拿了小半年。操作是打开个税App"办&查"里的"个人养老金扣除管理",选"一站式申报(免下载凭证)",系统自动带出缴存记录,一分钟的事,我就是忘了这一分钟。

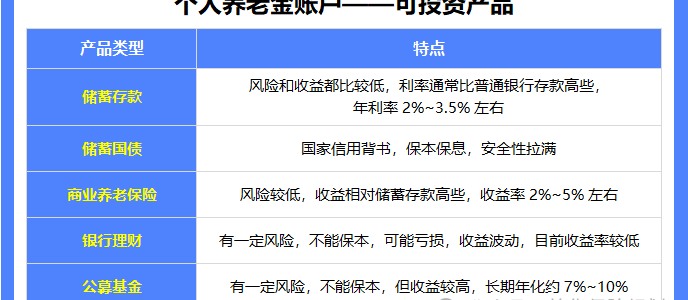
至于账户里的钱买什么,我的原则停在品类层面:储蓄存款、理财产品、商业养老保险、公募基金都算合规产品,没有稳赚的那种——账户只是税优通道,产品该有什么风险还是有什么风险,持仓收益也会是负数。我家选的是最保守的储蓄型,图的是这笔钱三十年不动,不折腾。想核对账户现状,电子社保卡小程序里也有"个人养老金"服务入口,缴存记录和资产总览都能查。


我家今年的结论
12月31日之前,我交满12000元,我老婆的那份一分不存;她的账,等哪天她有了应纳税所得额,再打开个税App查那一栏,重算一遍。
给同样要在年底拍板的人留一张自查清单:
打开个税App,看自己的全年应纳税所得额落在哪一档;
是0或者在3.6万以内,今年就别存,方向先摆正;
10%以上,想清楚这笔钱能不能锁到退休,应急钱留够了再存;
12月31日前完成缴存,才计入当年额度,过了就得等明年;
存完在个税App做"个人养老金扣除管理"申报,别学我拖到汇算;
明年收入结构变了(比如灵活就业变职工),整本账重算一遍。

我是老周,家里那个管钱的人。以上账是我自己家按现行规则算的,我的选择不是普遍建议;具体口径以个税App和当地税务经办为准。
内容由AI生成










