当多数新势力在销量疲软中收缩渠道,零跑却以单月5万辆、半年盈利的成绩打破行业惯性。其增长并非靠资本堆砌或营销造势,而是源于可复制的终端运营效率、轻资产渠道模式与高度聚焦的实用主义产品策略。
 智能速览
上海单店月销稳定在140–150台,同比翻倍,淡季反超比亚迪等传统新能源竞品
销售人员月收入普遍1万起,销冠轻松突破3万元,提成即时结算、交付周期短是关键优势
采用‘1+N’渠道模式(1家4S店+多个城市展厅),单店库存仅200台左右,平均周转周期9天
全系6款车型集中于10–20万元价格带,B10、C10等主力车型均针对细分需求精准定义,无内部明显竞品冲突
全域自研覆盖整车65%成本,平台通用化率达88%,支撑快速迭代与成本控制
经销商主动打听加盟机会,原有燃油/弱势品牌渠道正加速向零跑迁移
 精华内容
销量爆发不是偶然,而是终端、渠道、产品三重效率协同的结果。当同行还在为库存和回款焦虑时,零跑经销商已实现‘车到即卖、卖完即回’。
终端热度实证
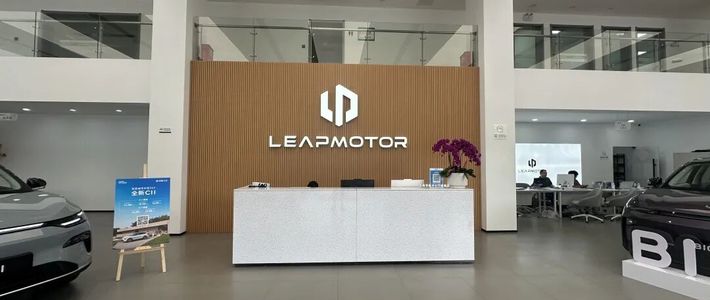
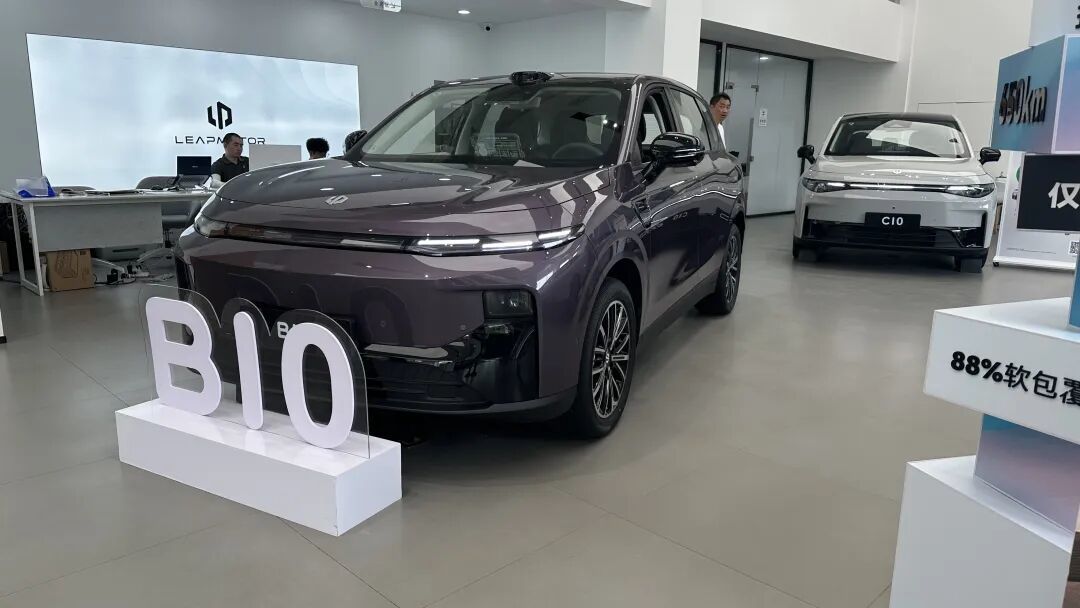
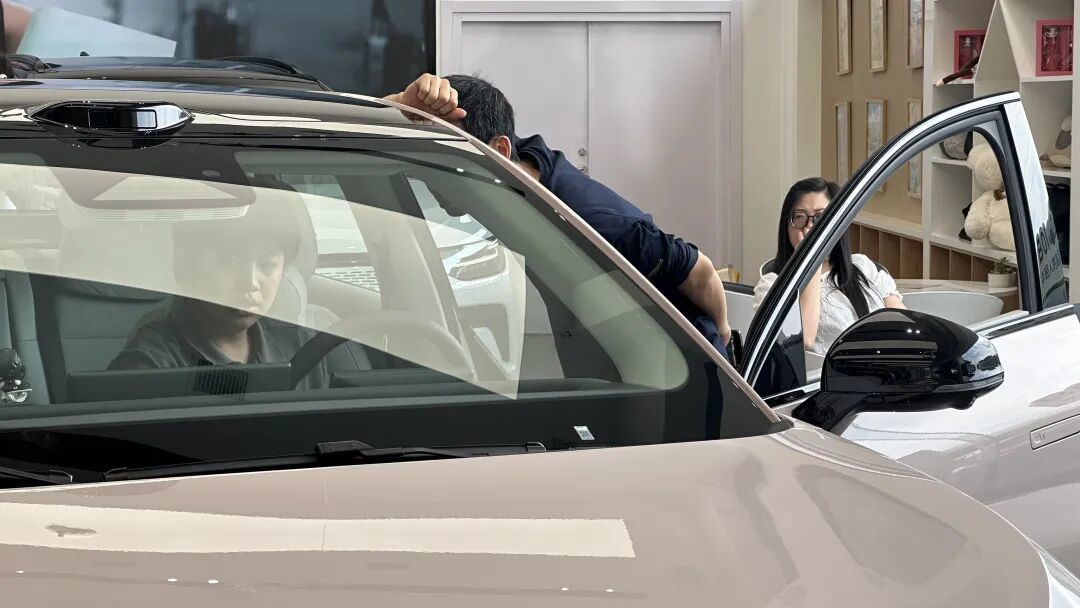
上海某零跑门店7月交付144台,6月150台,连续三个月维持高位;而去年同期仅为60余台,增幅达140%。工作日自然到店客户稳定在10–20组,周末峰值达80组,试驾排队超1小时已成常态。对比同期上海某比亚迪门店,7–8月销量下滑至70–80台,印证零跑打破了车市淡季规律。客流转化率高,C10占销量40%,B10占50%,新品B01虽交付刚起步,咨询量已居前列。
销售动力机制
门店8名销售中,最低销量15台/月,销冠达30台/月。提成采用阶梯式设计,单台最高提成超3000元,且无需等待交付完成——B10等主力车型交付周期普遍为1–2周,提成当月结算。相较之下,小米销售提成需分阶段发放,最长等待6个月;特斯拉、蔚来、理想等品牌提成基数更低且结构更复杂。零跑销售实际月入1–3万元区间成为常态,人力效能远高于行业均值。
渠道轻量化运营
单店库存控制在200台以内,平均周转周期9天,资金月周转达3次。零跑取消传统压库模式,按订单匹配生产与发运,OTD(及时交货率)目标锁定9天。依托‘1+N’网络——1家标准4S店辐射N个低成本城市展厅,上海现有12家门店覆盖有限,正推进扩网至17家以上,目标实现全市任一行政区用户30公里内可达门店。该模式使加盟商毛利率提升约8–12个百分点,远高于传统合资品牌渠道。
产品精准卡位
全系6款车全部布局10–20万元主流价格带,B10主攻10–15万纯电SUV市场,510km续航版起售价9.98万元,600km版11.98万元,激光雷达智驾版12.98万元;C10大五座布局占比销量40%,后排座椅可调、座舱芯片算力达105K DMIPS,直击家庭用户高频痛点。同价位竞品中,无一款能同时满足空间(轴距2735mm)、续航、智驾配置与价格四重均衡。
自研驱动成本优势
零跑自研覆盖电机、电控、智能驾驶算法、电子电气架构等核心模块,自研自造占整车成本65%。八合一电驱系统体积减少20%、功率密度提升30%;CTC电池底盘一体化技术降低簧下质量15%,提升操控响应;四域合一中央集成架构使软件OTA升级周期缩短至7天。平台通用化率达88%,同一套电驱可适配B/C系列多款车型,研发成本摊薄效应显著。
零跑的崛起不是对旧规则的颠覆,而是对汽车流通与制造本质效率的回归:用订单驱动库存,用模块化支撑定制,用自研压缩冗余。当行业还在争论‘智能化’或‘高端化’路径时,它已用150台/店/月的扎实交付证明——主流市场的胜负手,终究落在用户可感知的性价比、可信赖的交付速度与可触及的服务半径上。下一个考验,是5万辆月销规模下的质量一致性与服务承载力能否同步进化。