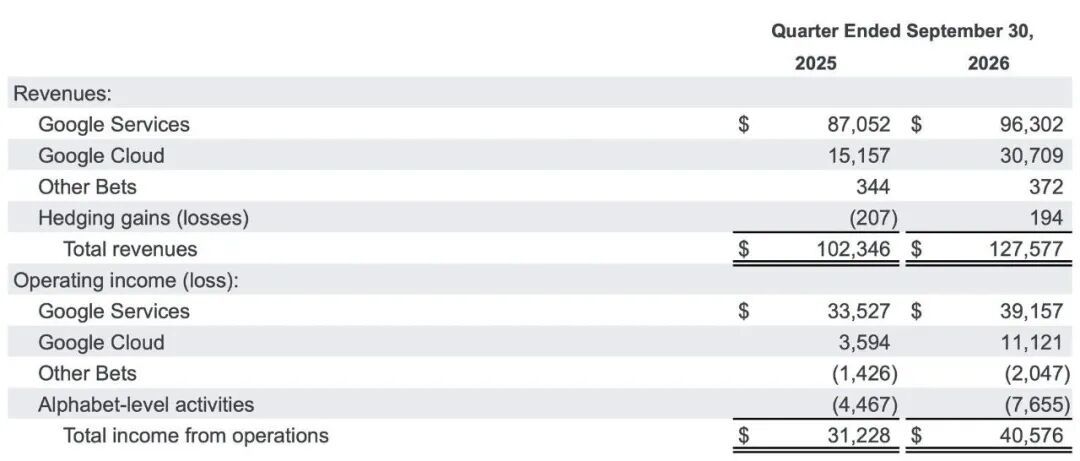
10月28日盘后,Alphabet交出三季度财报。营收1275.77亿美元,同比增长25%。谷歌云收入307亿美元,同比翻倍。腾讯科技
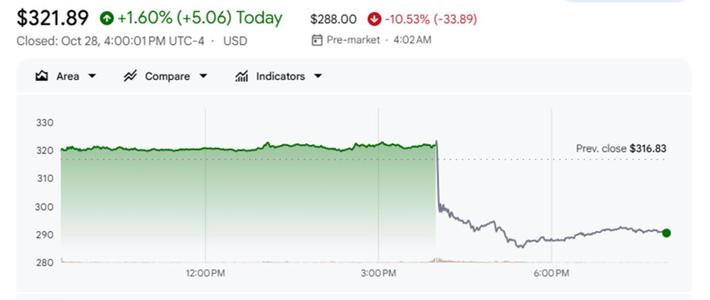
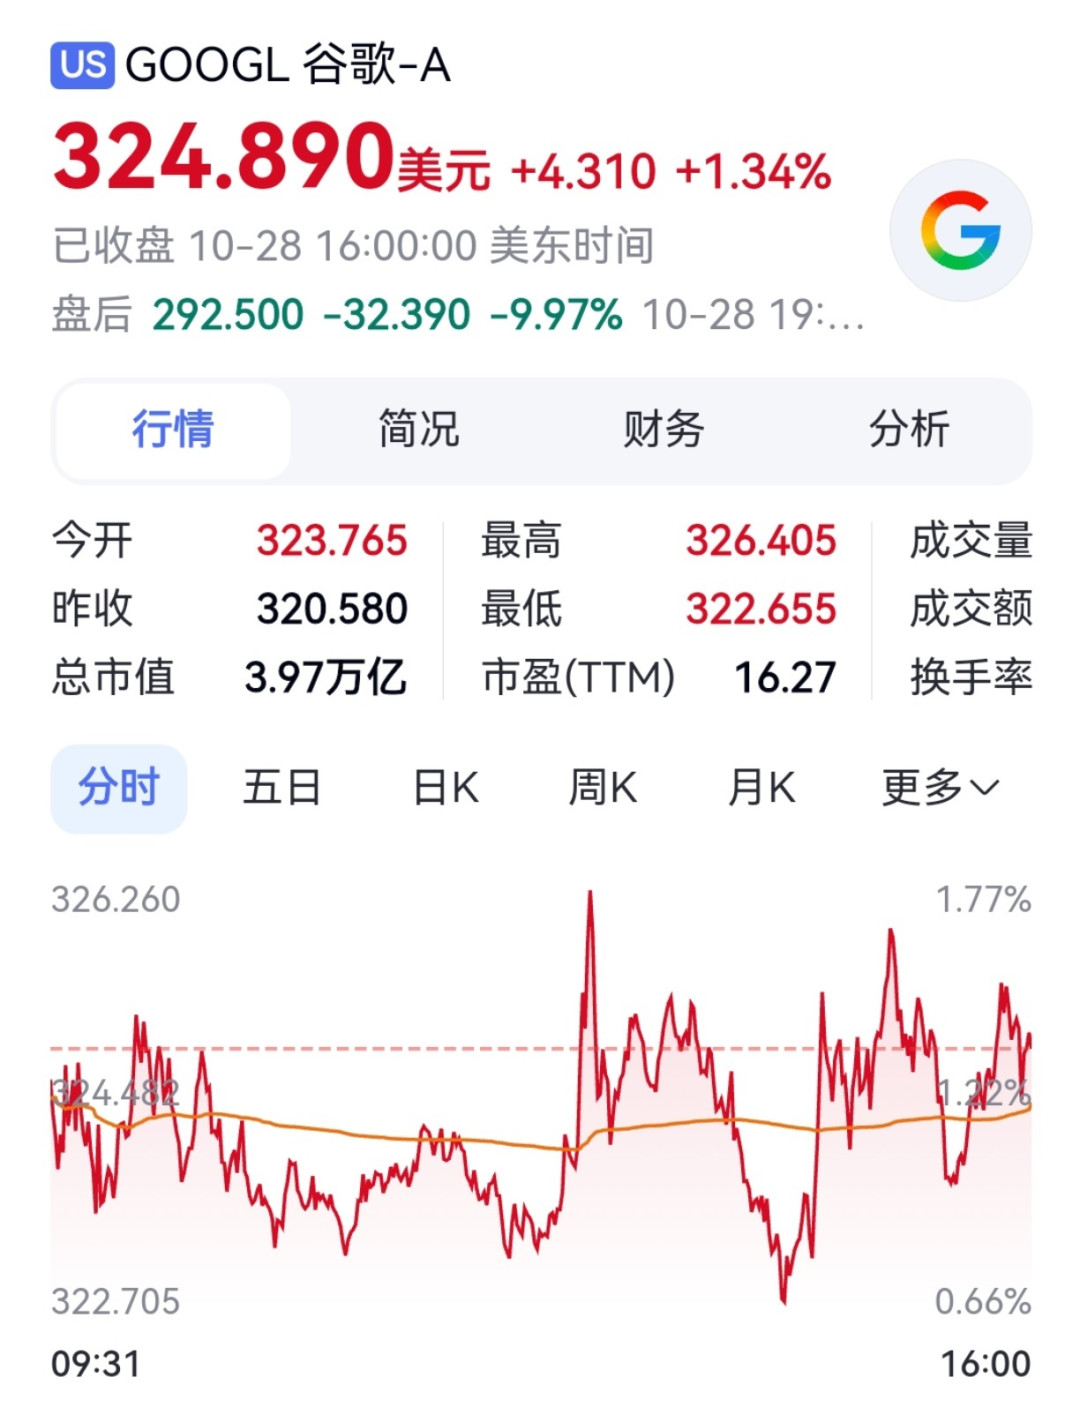
数字不差,股价却在盘后跌了9.79%,约4000亿美元市值一夜蒸发。
让市场变脸的,不是收入,是现金。
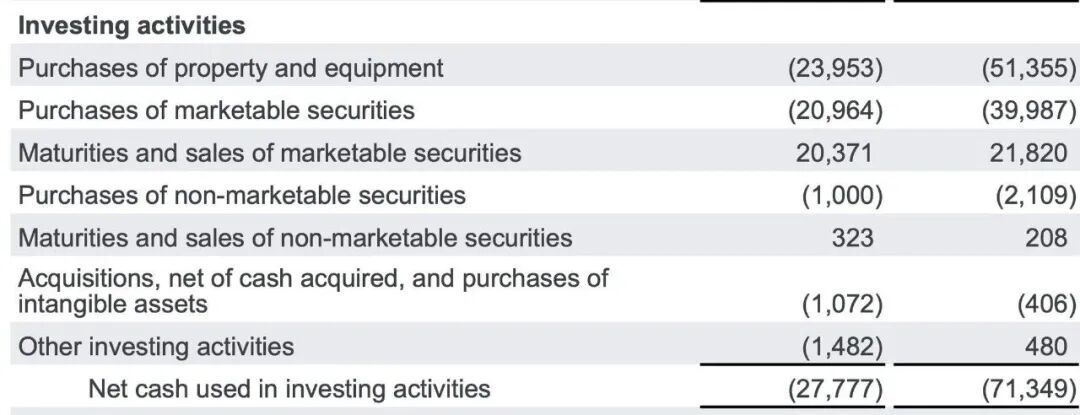
当季自由现金流为负90.65亿美元,去年同期还是正244.61亿美元。一正一负,差了335亿美元。腾讯科技RockFlow
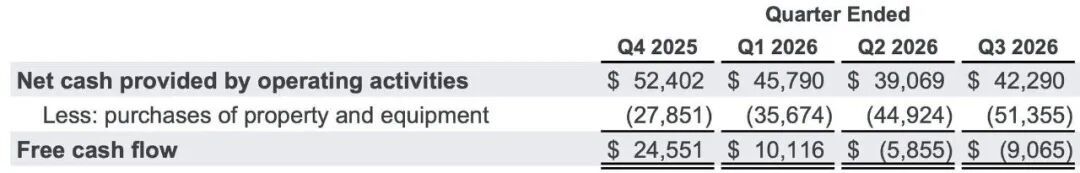
钱花在哪?资本开支513.55亿美元,同比增长约114%。公司维持2026年1950亿至2050亿美元的全年指引,并预计2027年还会显著增加。36氪
利润表其实不算难看:营业利润405.76亿美元,同比增长30%,利润率32%。
但净利润同比下降25%,至261.70亿美元;每股收益2.12美元,去年同期是2.87美元。主要拖累来自86.64亿美元的权益证券公允价值净损失。
这部分是账面波动,不等于主营变差。真正让投资者紧张的是另一件事:AI基础设施的钱先花出去,收入却要慢慢回来。
谷歌云是眼下最硬的证据。收入307.09亿美元,同比增长103%。营业利润111.21亿美元,利润率36.2%。腾讯科技
第一方模型API每分钟处理近320亿个Token,是一年前的4倍多;Gemini应用用户达到10亿。
皮查伊在电话会上说,包括商业查询在内,搜索查询量增速创下近五年新高。需求看起来不像假的。
但算力不是白来的。资本开支里约65%是服务器和网络设备,按6年折旧;35%是数据中心,寿命7到40年。
折旧会在后面几个季度慢慢压到利润表上。今天花出去的514亿美元,不会只出现在今天的账上。
另一个变量是TPU系统对外销售。签了协议先记入在手订单,备货时现金先流出,交付计费后才回流。
季末在手订单达到5610亿美元,超过55%预计在未来24个月确认收入。这能解释一部分现金流错位,但也说明谷歌正在从“卖广告的轻公司”变成“卖算力的重公司”。
同一晚,市场给同行打了不同的分。
微软季度资本开支452亿美元,自由现金流仍有186.3亿美元。盘前涨超4%。科创板日报
甲骨文说资本开支将在2027至2028财年见顶。2028财年下半年自由现金流转正。股价涨超10%。36氪
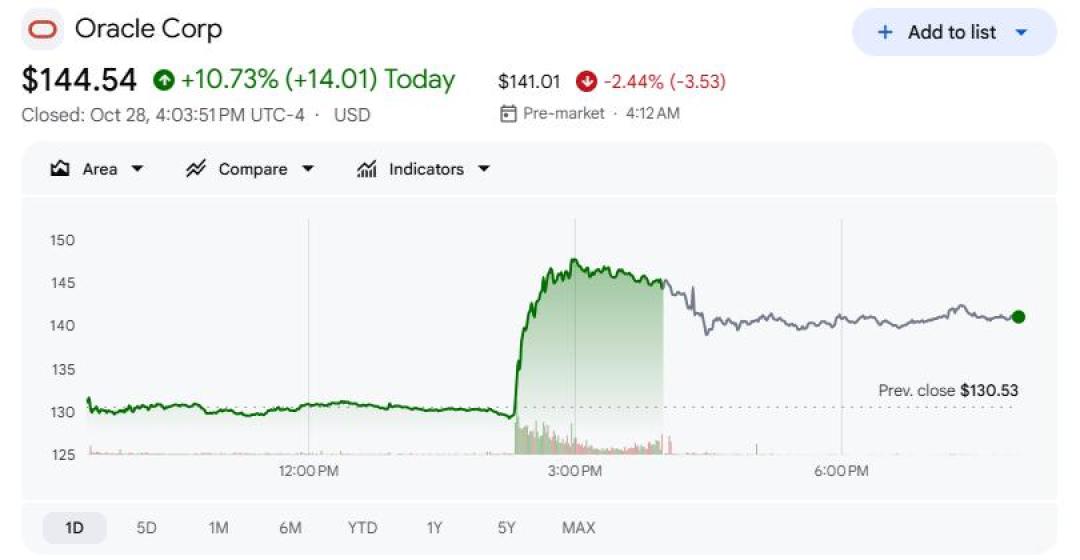
谷歌因为负现金流下跌约10%。Meta也跌了近7%。规则很清楚:不是不许花钱,而是要给出花钱的边界。36氪
过去两年,AI叙事比的是谁的模型强、谁的芯片多。现在,问题换成了:投入什么时候能变成可回收的现金。
谷歌的AI收入是真的,云业务翻倍、API调用暴涨、Gemini用户过10亿,都不是纸面故事。但它的投入速度第一次跑到了回报前面。
市场担心的不是AI没用,而是回报来得太慢。
这件事离普通用户并不远。
当一家公司每季度把500多亿美元砸进算力,免费额度和低价订阅就很难永远不变。
接下来值得盯的不是发布会,而是三个更硬的信号:付费档和免费档的模型差距有没有拉大;API每百万Token的价格还降不降;AI回答里的广告有没有变多。
这三个信号,比“最强模型”的榜单更能说明,你手里的AI服务是在被补贴,还是已经开始回本。
谷歌不是第一家为AI现金流发愁的公司,也不会是最后一家。
这份财报真正摊开的,是一张账单:AI可以很赚钱,但在它学会自己养活自己之前,先得有人把电费、芯片和数据中心的钱垫上。
至于是股东、云客户,还是每一个订阅用户来付,接下来的几个季度会给出答案。