









 深耕美护兴趣领域






12
8
江淮3天跌没120亿:轻卡老二还能杀回来吗
2026-10-12 14:12:29
1点赞
1收藏
0评论
今天中午看了一眼江淮的盘,股价22块出头,市值496亿——跌破500亿了。
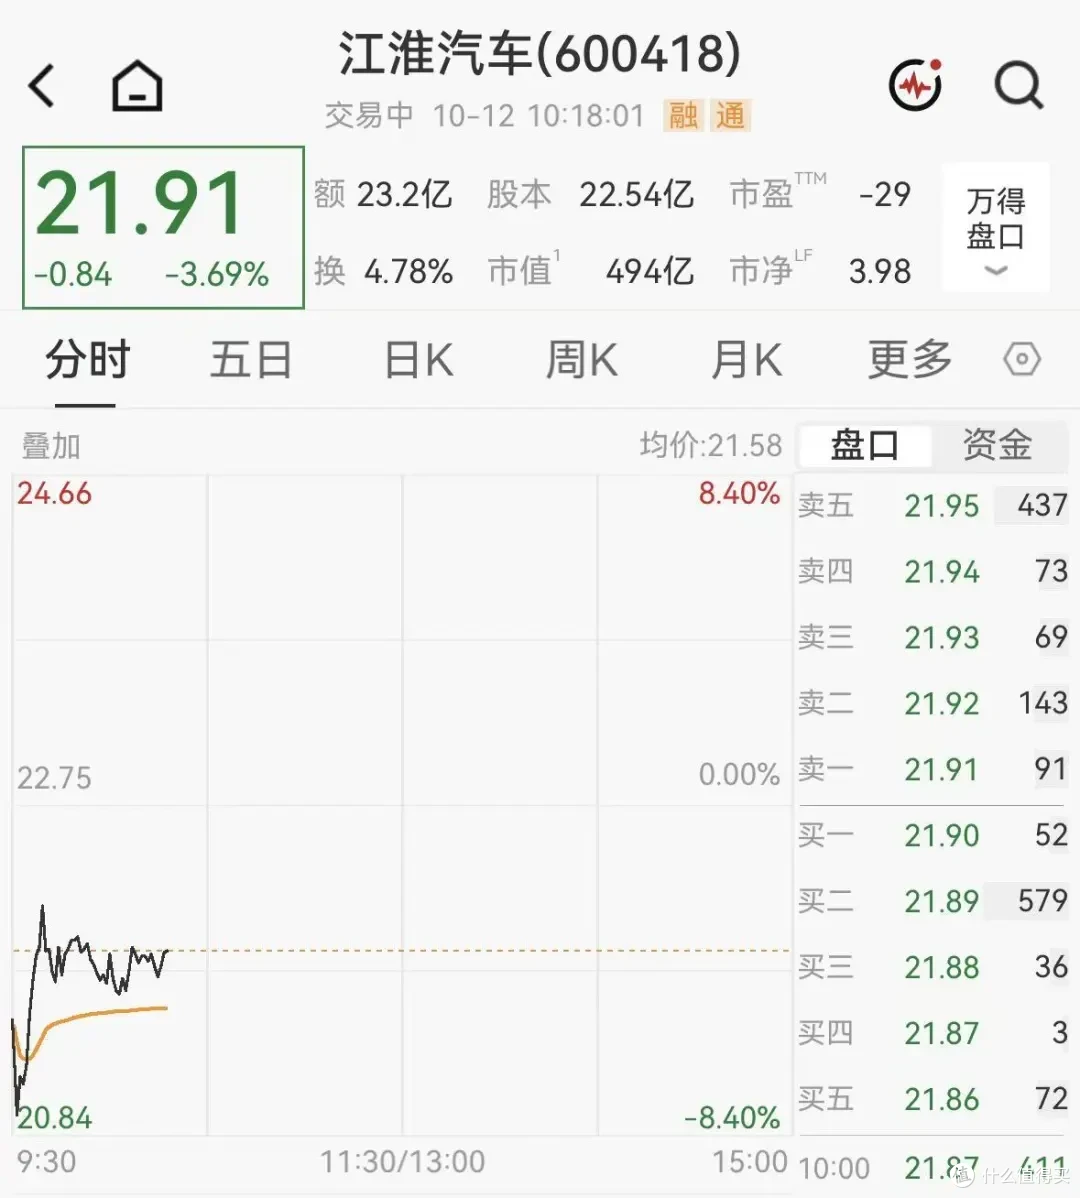
我翻了一下数字:9月30日收盘,江淮市值还是619亿;10月8日、9日两个连续跌停;10月12日早盘又走弱,盘中一度跌近8%,截至上午11点跌了3个多点。3个交易日,市值蒸发约122亿。 要是从9月30日盘中最高点28.64元算(对应市值约646亿),那就是跌没了快150亿。
网上有人传"蒸发300亿",那是把前几个月的涨幅全算进去了。真实情况是——这一波是120多亿,直接跌破500亿关口。
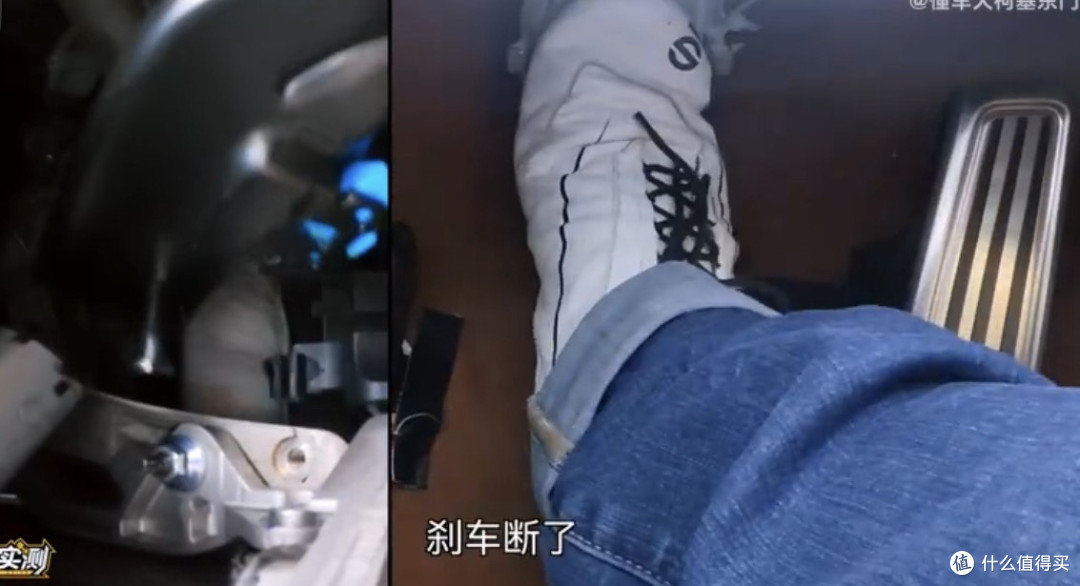
起因大家都知道:尊界V800的刹车踏板支架断裂测试视频上热搜,作为代工方的江淮被一锅端了。
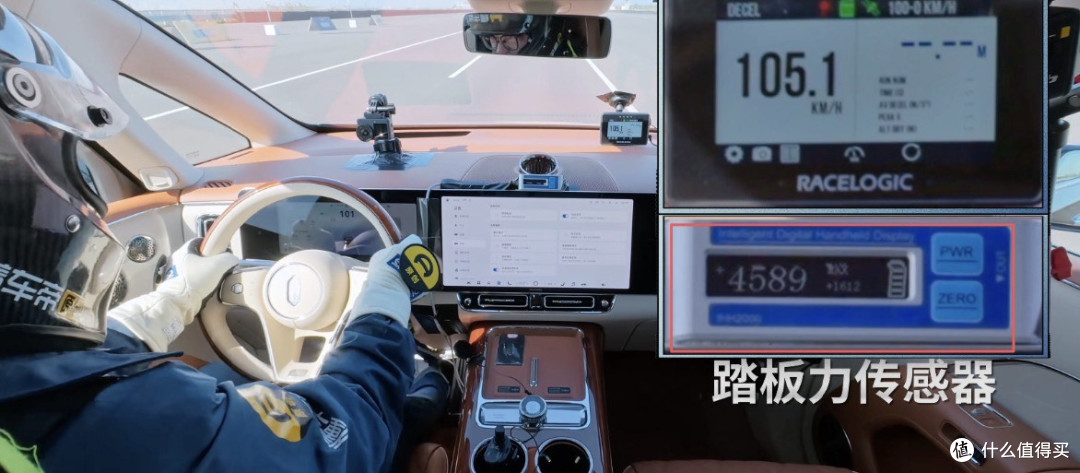
今天不聊股价,聊一个更根本的问题:江淮这家厂,手里到底还有什么牌?这个老二的位置,还能不能坐稳?
一、江淮的基本盘:轻卡老二
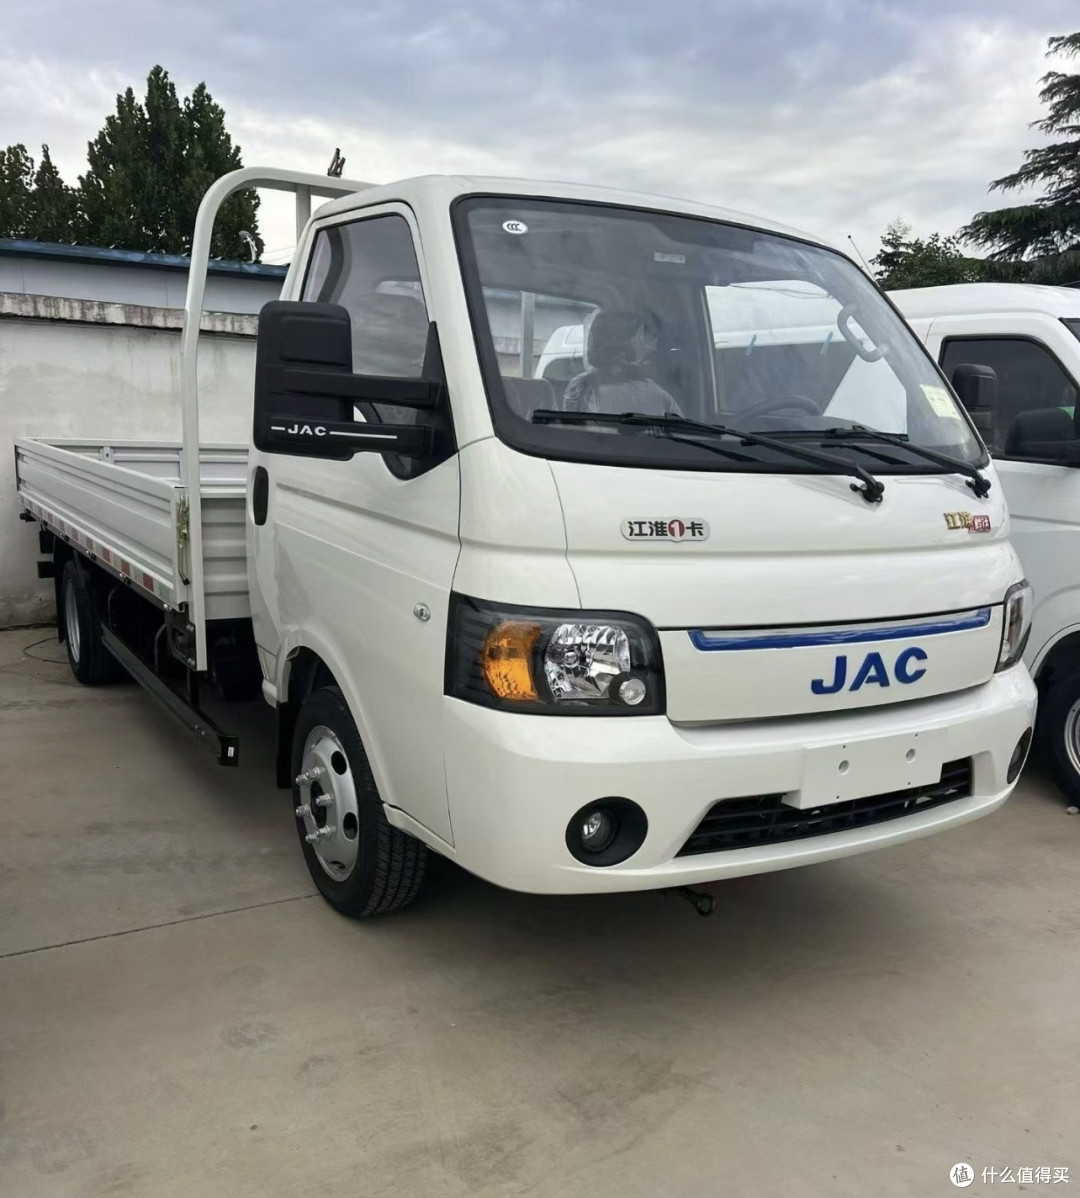
江淮的老本行是轻卡,这点在行业里没什么争议。
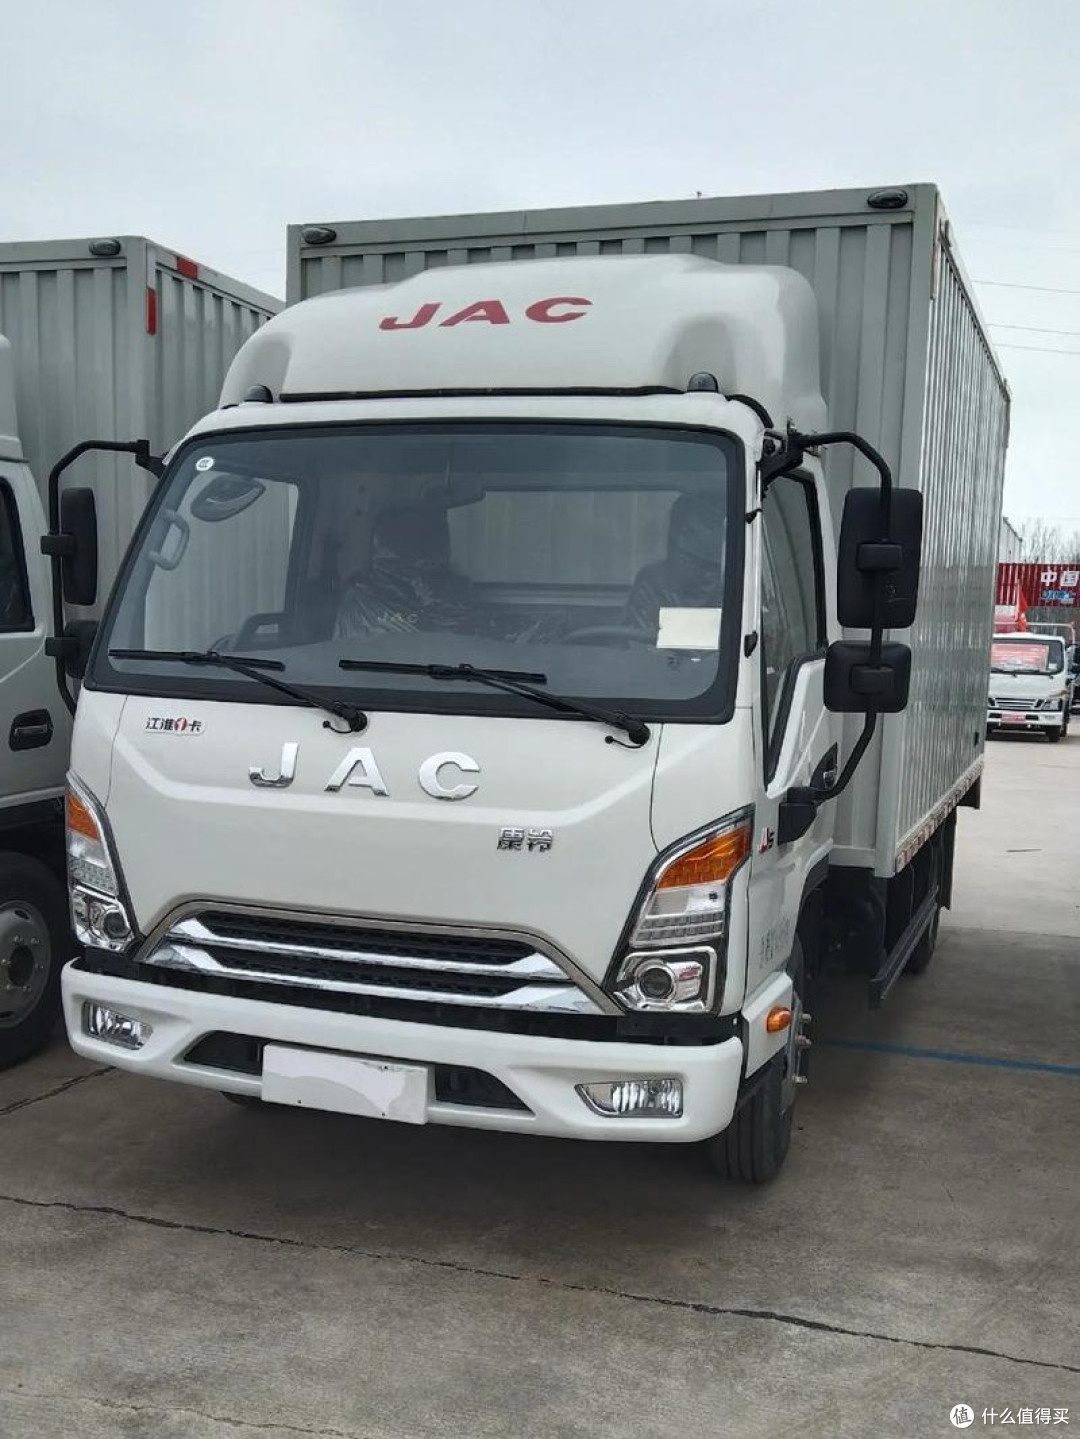
根据江淮集团9月30日发的通稿:2025年全年商用车销量11.92万辆,轻卡稳居行业第二,老大是北汽福田。2026年上半年商用车整体排名,江淮排第9(11.91万辆),但一旦切到轻卡这个细分,它就是稳居老二的位置。
轻卡这个生意跟乘用车完全不是一个逻辑:
买的是个体户、物流公司、建材市场老板
看的是承载能力、油耗、维修便利性、售后网点密不密
决策周期长、复购稳定,不是年轻人刷短视频冲动下单
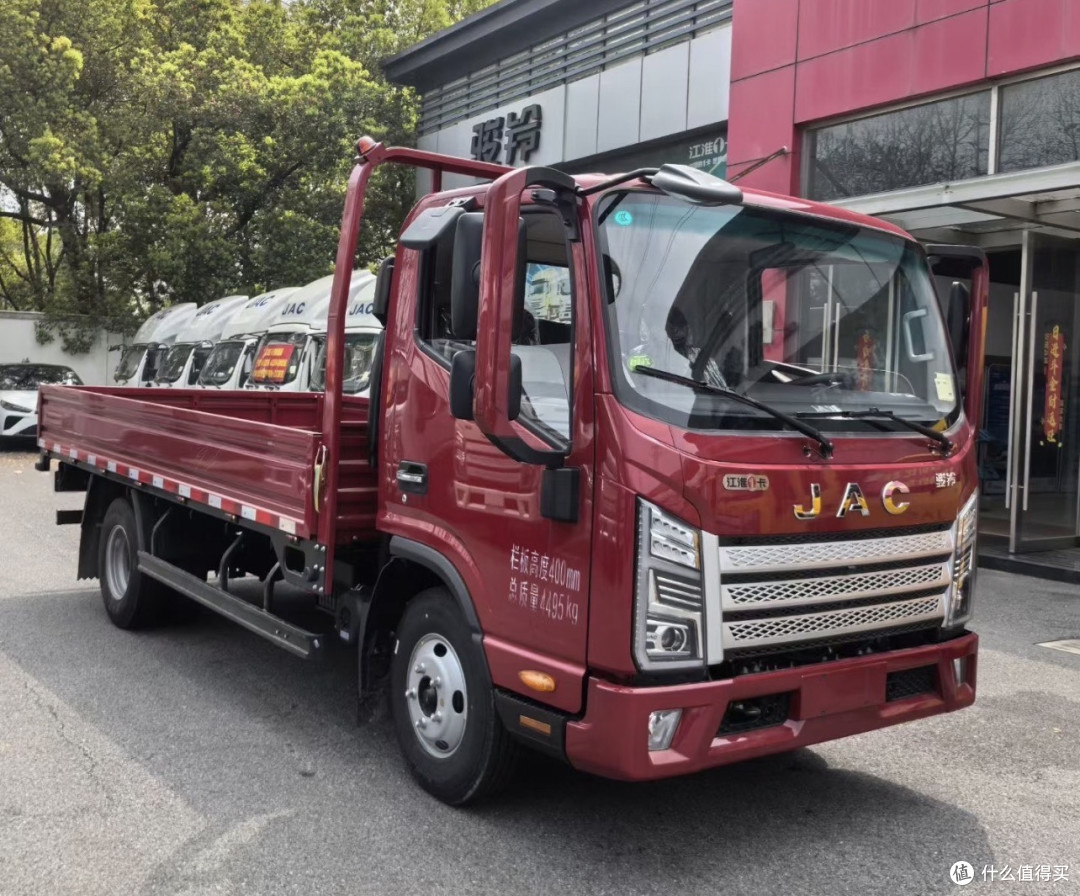
江淮在轻卡这一行深耕了几十年,渠道、口碑、老客户都在。但这两年有两个压力:
一是行业总量在缩,蓝牌轻卡新规之后,用户购车更谨慎
二是新能源轻卡在抢地盘,远程、比亚迪商用车、三一这些新势力冲得很猛,传统燃油轻卡的基本盘一直在被蚕食
2025年江淮新能源商用车卖了2.07万辆,同比增长70%,增速是好看的,但绝对值还不大,撑不起一个上市公司的估值。
二、这次跌的,不是轻卡的钱,是尊界的钱
为啥一个轻卡老二,能在3天里跌掉120亿?
因为资本市场炒的根本不是它的轻卡业务,是它代工的那个高端品牌尊界。
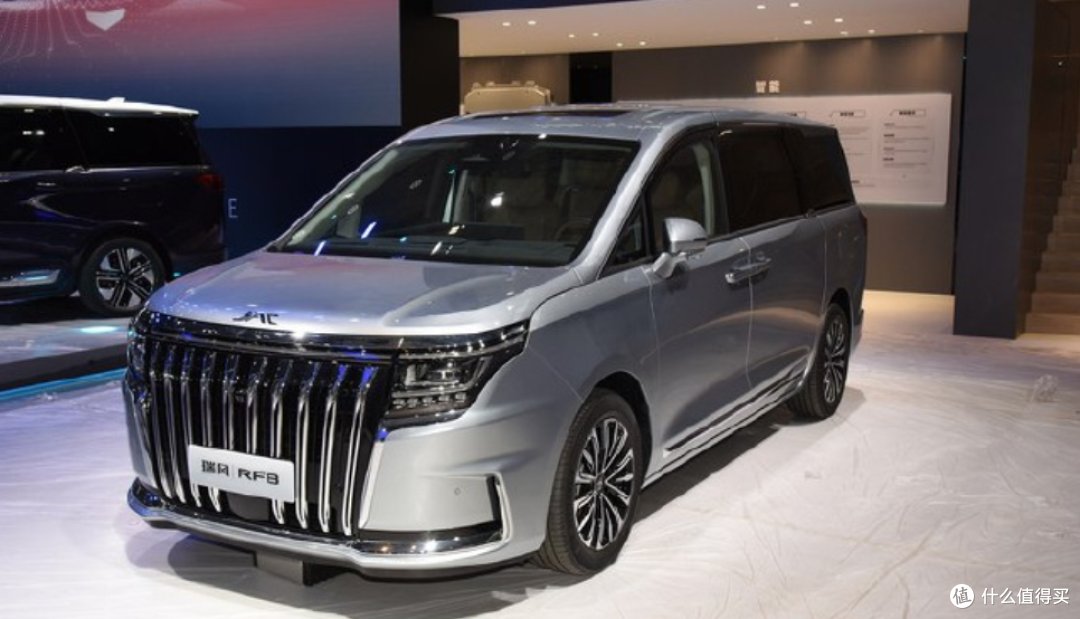
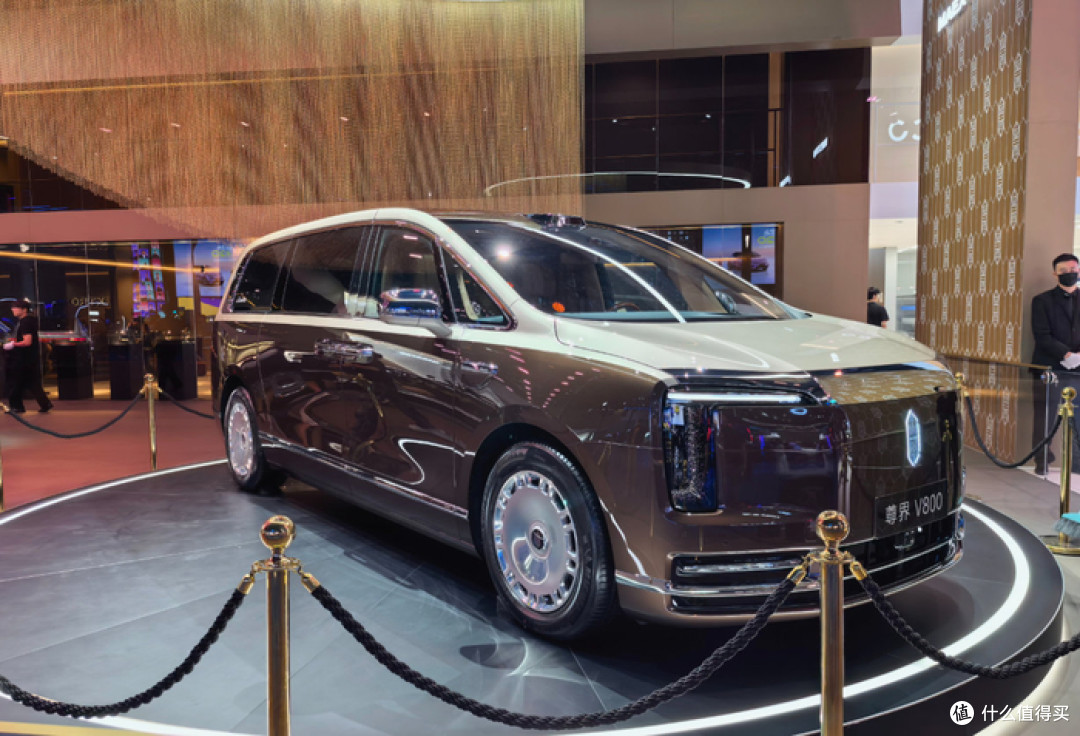
简单捋一下:
江淮是尊界品牌的代工方,尊界S800是江淮合肥工厂造的
这次出事的尊界V800,也是江淮代工的
品牌方出技术、出渠道、出产品定义,江淮出工厂、出制造
市场给江淮的估值,从2024年开始就不是按"轻卡企业"估的了,是按"高端品牌代工厂"估的。
9月30日股价28.64元那个高点,对应的是市场对尊界销量的乐观预期。
说白了,这120亿跌的不是江淮造轻卡的钱,是市场对高端代工概念的估值挤泡沫。
三、江淮手里到底有几张牌
商用车基本盘(压舱石)
轻卡老二,这个位置不是吹的。11.92万辆的年销量,每年能贡献稳定的现金流。新能源商用车也在做,2025年卖了2.07万辆,同比增长70%。
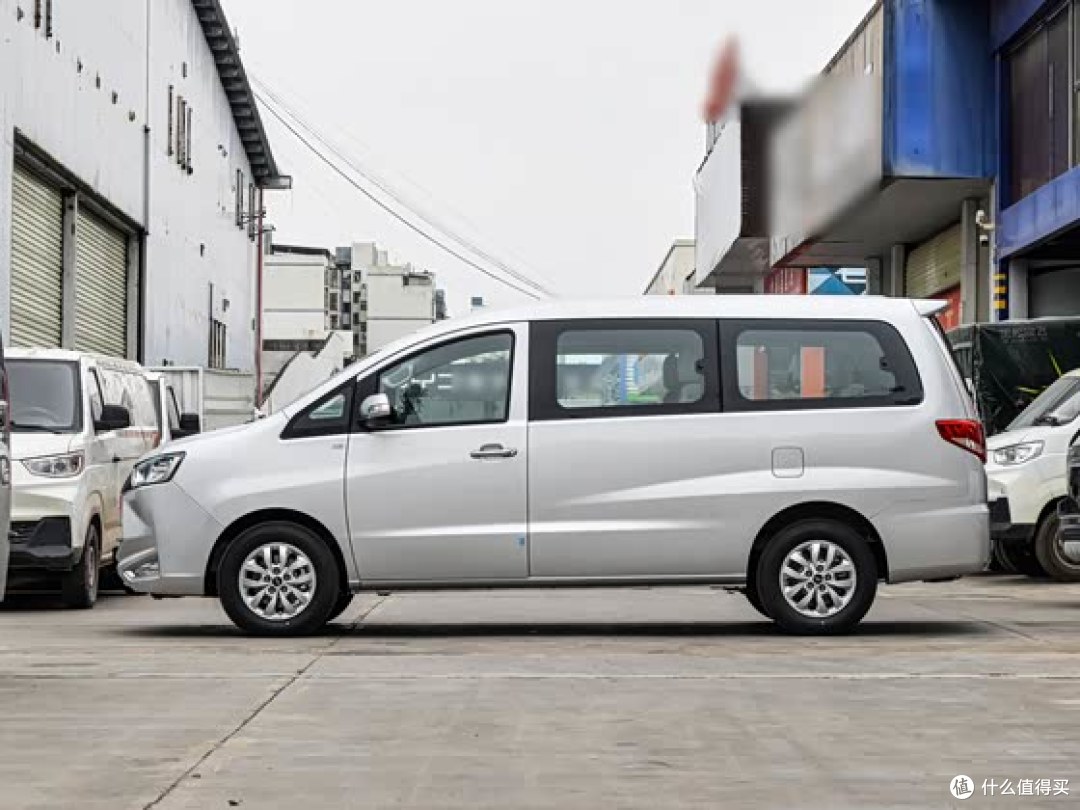
这块业务不会因为尊界出事就黄了,物流老板该买还得买。
尊界代工(双刃剑)
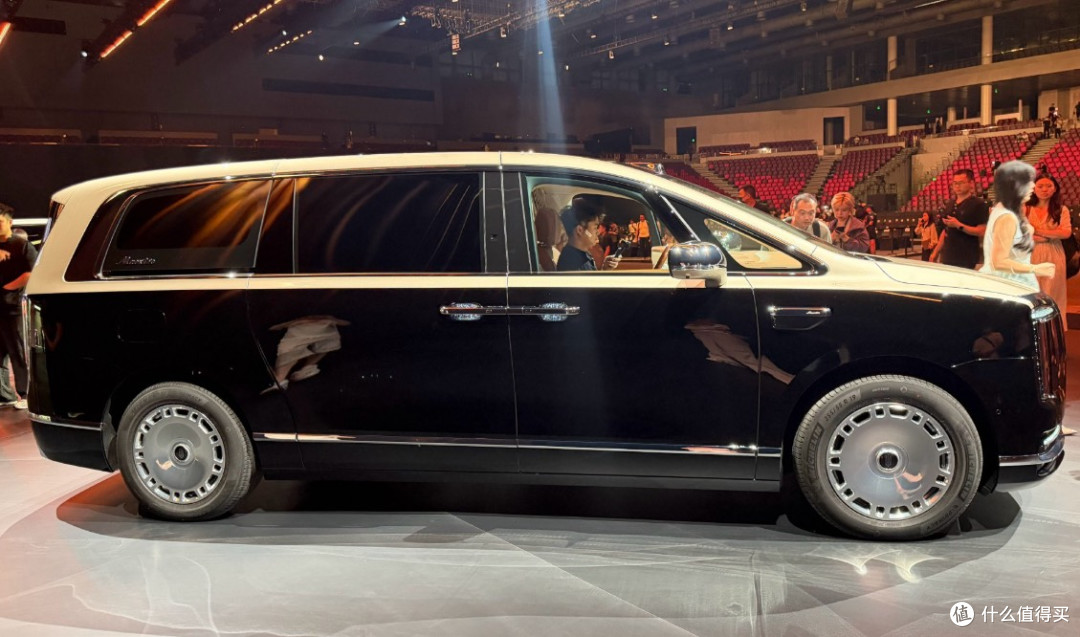
尊界目前是江淮估值弹性最大的部分。
成了,江淮从一个商用车厂升级成高端制造代工厂;败了,估值直接打回原形。
这次刹车踏板事件的后续很关键:
如果调查结论是"测试极端工况、量产车没问题",那股价能回来
如果最后像人民日报说的那样,被认定是"验证缩水、流程缺位",那品牌方跟江淮的合作深度就会受影响
蔚来代工(第二张王牌)
很多人不知道,江淮还是蔚来的代工厂。蔚来合肥先进制造基地,就是江淮给建的。蔚来从ES8到现在的ET系列、乐道品牌,都有江淮制造的份。
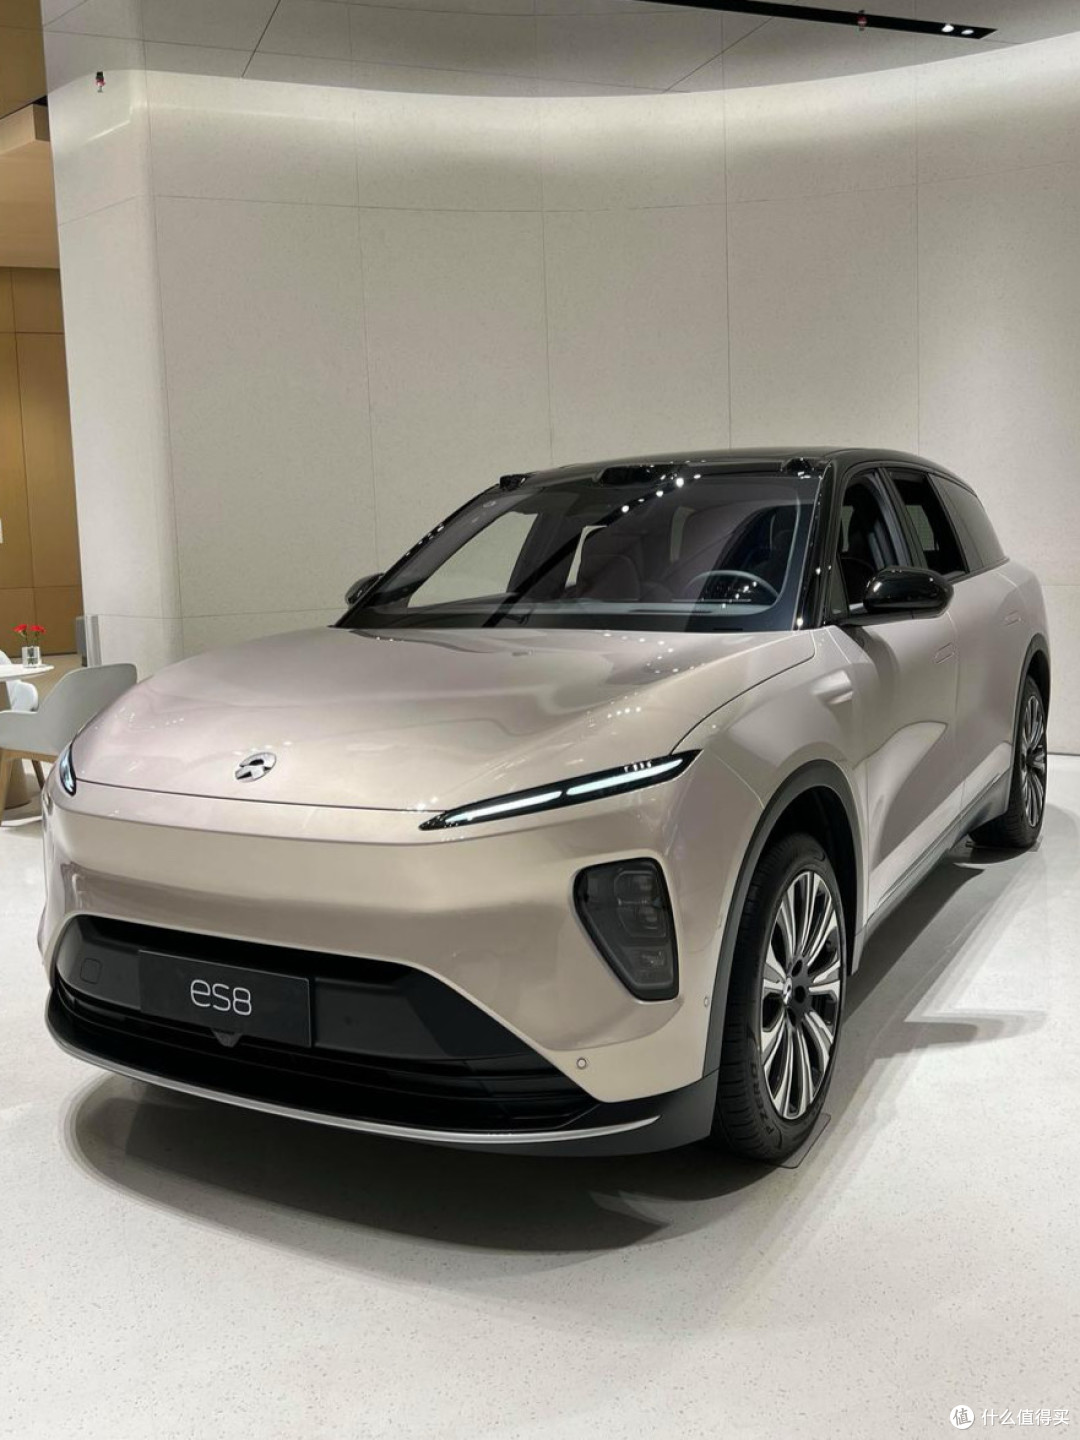
这块业务虽然利润率不高,但胜在稳定——蔚来不会随便换代工方,换厂成本极高。
自有乘用车(边缘化)
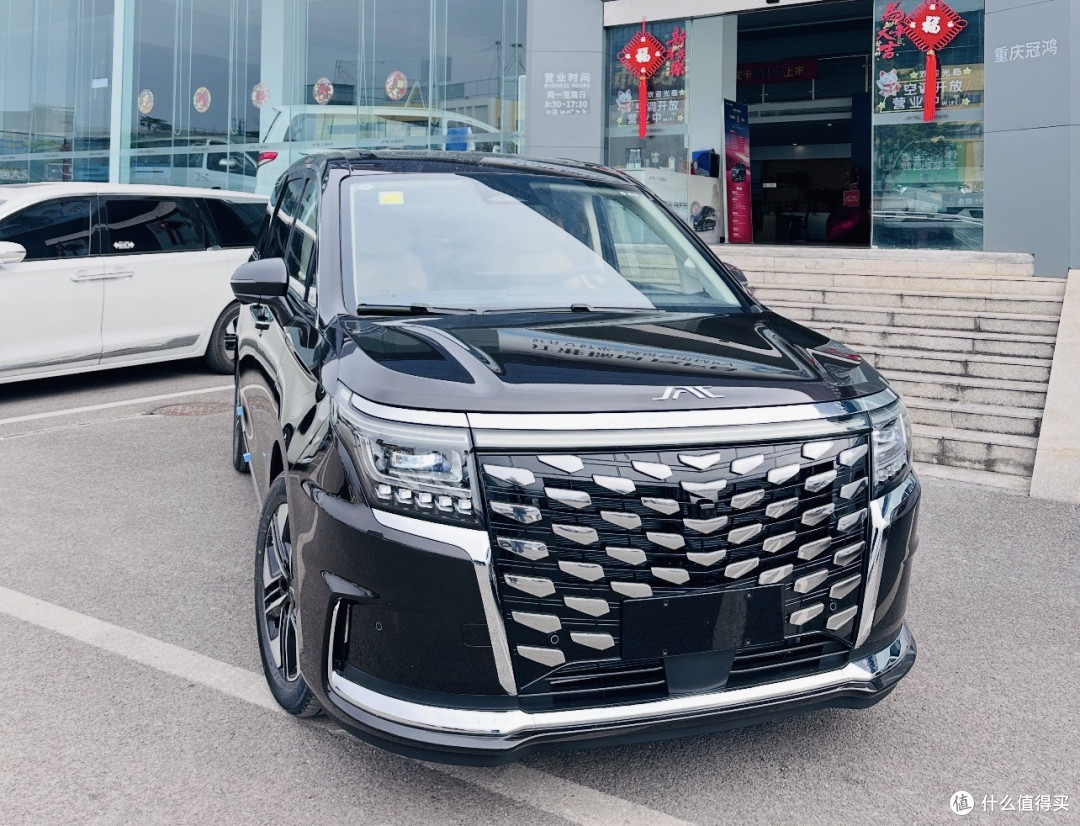
钇为、瑞风这些自有品牌,卖得不温不火,对集团整体贡献有限。这块基本可以忽略。
四、能不能杀回来?我的判断
短期(3-6个月):别太乐观。
尊界V800的事件还在发酵,监管部门的态度是关键
四部门"对速成车说不"的文件刚发,正好撞在枪口上
市场情绪需要时间修复,就算反弹,也回不到28块那个高点了
中期(1-2年):看品牌方脸色。
尊界后续销量能不能稳住,直接决定江淮的代工收入
但这层合作是代工不是合资,溢价空间有限
真正的弹性在于:品牌方会不会把更多车型交给江淮造
长期(3年以上):看制造能力。
能同时给两个新势力品牌代工,本身就说明江淮的制造体系是过关的
轻卡基本盘再差也有10万辆/年的销量托底
但江淮自己的品牌力,基本没救了——乘用车市场已经没有它的位置
我个人看江淮,是这么个态度:
它不是一家要倒闭的公司。轻卡老二、蔚来代工、尊界代工,三张牌任何一张都够它活下去
但它也不是一家能逆袭的公司。没有自己的技术护城河、没有自己的品牌溢价,本质上是个"大代工厂+老商用车厂"
这次120亿跌的是估值泡沫,不是经营崩盘。真要看它,就看尊界后续销量、蔚来代工订单、轻卡市占率这三个数
你觉得江淮这次能反弹吗?评论区聊聊。





