














13
10
房贷重定价周期只有一次改的机会,我差点白白用掉
2026-10-26 20:57:56
0点赞
0收藏
0评论
10月24日晚上,我打开手机银行,在「存量房贷」那一栏里差点把「重定价周期变更」直接提交了。
推着我按下提交的是前一天刷到的一篇自媒体攻略,说得很吓人:1月1日重定价日之前不改周期,就再等一年,降息跟你没关系。我们家重定价日就是1月1日,我一看日历,满打满算还剩两个多月,慌得连夜打开了App。
提交页都翻到一半了,我停住了——因为建行、交行那份公告里有一句话:借款合同期内,重定价周期只能变更一次,生效后不可再次调整。一辈子就一次的机会,不能听一篇没给原文出处的攻略就花掉。我关掉App,把三份原文翻出来对了一遍,对完才发现:那篇攻略把因果关系整个讲反了,而我差点把这次机会浪费在一个不存在的截止日期上。
一、先对规则:三句原文,一句网传话术
第一份,中国人民银行公告〔2024〕第11号,2024年9月29日发布,当年11月1日起落地。原文口径:合同约定为浮动利率的,借款人可与银行业金融机构协商约定重定价周期;到了利率重定价日,定价基准调整为最近一个月的LPR;周期及调整方式要在贷款合同里写明。注意,公告里可以协商的周期是三个月、六个月、一年三档,但没有写任何「申请截止日期」。
第二份、第三份,是两家国有大行的完善存量房贷利率定价机制公告。三句关键原文:①借款合同期内,重定价周期只能变更一次,调整生效后贷款存续期内不可再调;②新的重定价日从原合同重定价日起算,按每满三个月、六个月或一年的对日确定;③办理不收取任何服务费用,也不委托任何中介机构。
把三份原文摞在一起看,「赶在1月1日截止前改,不然作废」这句话,一个字都找不到。这是每年11月到1月都会冒出来的年末话术,专门掐你「怕错过」的心态。
二、真正的关键在「对日锚点」,攻略讲反了
对原文时我翻车了一回:第一次算三种周期的差别,我拿手机日历从今天往后数三个月,算出来的对日和公告里的完全不是一回事,核了三遍才发现错在锚点——短周期不是从你办理那天起数,而是从原合同的重定价日起算。
我们家重定价日是1月1日,套上锚点重排,三种周期其实是三套日历:
你选的周期 | 以后的重定价日(锚点1月1日) |
|---|---|
3个月 | 每年1/1、4/1、7/1、10/1 |
6个月 | 每年1/1、7/1 |
1年 | 每年1/1 |
看懂了吗?不管你改成哪一档,1月1日这个对日永远都在。改周期不是去「抢」1月1日,而是给4月1日、7月1日、10月1日这几个中间对日加进日历。所以年末改和明年三月改,区别根本不是「赶不赶得上1月1日」,而是从你办成功那天起,未来每一次LPR变动,多快落到你的月供上。
三、把三种周期的差别算成钱
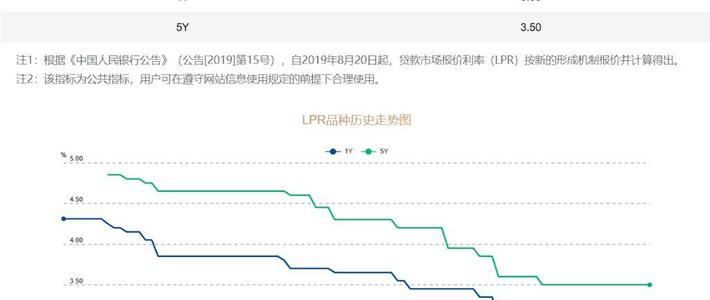
用我家的数(示例口径,请你拿自己的还款表替换):剩余本金95万,合同是LPR减24个基点——这是我家2024年10月批量调整后的加点,你家若是减30个基点就按3.2%算,各按各的表来。2025年5月20日5年期以上LPR降了10个基点、降到3.5%,我们家的重定价日是1月1日,所以这笔降息要等2026年1月1日才落进月供,月供少79元。从那次降到现在2026年10月20日,LPR连续17个月没动,1年期3.0%、5年期以上3.5%。
顺手给你一个换算公式:月供对LPR的敏感度 = 剩余本金 × 变动的幅度 ÷ 12。套我家的数,LPR每动10个基点,月供差 95万 × 0.1% ÷ 12 ≈ 79元。我第一次就是拿100万本金估的,估出83元,多算4块,后来对着还款表核了一遍才敢定稿——数字差4块钱不大,错在锚点上才是白折腾。
在这个敏感度上,三种周期的差别只有三种情形:
情形一,横盘。已经发生的17个月就是例子:三种周期月供一分不差,改成任何一档都不花钱,也不省钱,差别为零。
情形二,假设明年5月降息10个基点。按3个月或6个月的家庭,7月1日对日就兑现;按1年的,要等下一年1月1日,中间多付6个月×79元≈474元。
情形三,假设同样时点加息10个基点。数字立刻反过来:短周期家庭7月1日就多付,1年家庭最后才涨。
所以这道题从来不是「改了就能占便宜」,它赌的不是涨跌方向——方向谁也说不准,我也不预测——它赌的是你希望未来的变动早到你账上还是晚到你账上。降早到是好事,涨早到就是现金流上挨一下。
四、我家的选法,和对你的决策树
我家的情况属于第三种:我每个月20号自己盯LPR,家里那本账上还挂着「提前还一部分」的测算——周期短,不管降还是涨都先落账,我的还款表和提前还款对比就不会拿着旧利率算新账。上周我把变更提交了,选了3个月档,办理成功当日生效,没花一分钱,手机自助完成。
给你一棵可以直接抄的决策树,三步:
第一步,先翻合同或App查两个数:你的重定价日和加点幅度。重定价日在年中的,短周期给你加的中间对日有限;重定价日像我一样在1月1日的,改短周期等于白捡4月、7月、10月三个兑现窗口,这一步最值得细算。
第二步,对号入座三选一:①计划明后年内提前还款或换房的——剩余本金只会越还越少,10个基点的差已经缩到几十块,一次机会不值当烧,保持1年不动;②现金流紧、见不得月供突变的——别改,1年周期把任何变动都拖得最久,但记住,降息也一样拖;③自己管钱、每月盯LPR、涨跌都接得住的——改3个月求最快传导,求个折中就6个月。
第三步,动手时守三条:只在手机银行官方渠道自己办,收费代办的一律拉黑(公告原文写明不委托任何中介机构);提交前想清楚,生效即锁死,贷款存续期内没有第二次;别被「截止日」话术催单,公告里不存在这个日期。
最后划一条边界,免得两件事搅在一起:2026年10月1日起施行的居民购房贷款贴息,是新发放首套商贷年化贴1个百分点、单户上限100万、最长5年,存量贷款不在范围内,跟你改不改重定价周期没有任何关系。要是有人拿「贴息」催你改周期,直接关掉页面。
能带走的三行清单:
查你的重定价日和加点,套公式算出你家的「每10个基点等于每月多少钱」;
横盘它就是零成本选项,降息短周期先兑现、加息短周期先挨——按你接得住哪边来选,别按话术来选;
机会只有一次,自己免费办,生效不回头。
作者声明:我是老周,家里那个管钱的人。以上规则口径全部来自人民银行〔2024〕第11号公告与国有大行公开公告,数字算的是我家的账;我家的选择不构成普遍建议,请你拿自己合同里的对日、自己还款表里的本金,再按一遍。
内容由AI生成