
















9
11
手机出货量暴跌22%,创历史纪录:这轮市场寒冬,是一连串连锁反应
2026-10-21 20:04:29
1点赞
1收藏
0评论
手机市场,真的入冬了。
10月中旬,IDC、Counterpoint、Omdia三家市场研究机构先后发布第三季度报告:全球智能手机出货量同比分别下降22%、20%和20%。其中IDC数据显示,Q3全球出货量降至2.553亿台,较去年同期减少近7000万台,创下有统计以来的最大单季度同比跌幅。
中国市场同样没能幸免:三季度出货量同比下降15.4%,连续第六个季度下滑;中国信通院数据显示,9月国内手机出货量同比下降21.7%。
很多人第一反应是“大家没钱换手机了”。这个说法对吗?对了一半。这轮下滑的真实原因,比“消费降级”复杂得多——它是一连串连锁反应的结果:存储芯片涨价、成本传导、换机周期拉长、创新乏力,以及厂商的主动收缩。这篇文章把每一环拆开讲清楚。
01 先看数据:这轮下滑有多猛?
全球:IDC数据显示,2026年第三季度全球智能手机出货量2.553亿台,同比下降22%,为有统计以来最大单季同比降幅;Counterpoint和Omdia的同期数据均为下降20%,Counterpoint称这是2012年以来最差的第三季度。
全年:IDC预测,2026年全球智能手机出货量将降至略超10亿台,同比下降16.7%,是有统计以来最大的年度降幅。
中国:IDC数据显示,Q3中国市场出货约5790万台,同比下降15.4%,连续第六个季度下滑,为14年来同期最低水平;中国信通院数据显示,9月国内手机出货2185.6万部、同比下降21.7%,1-9月累计出货1.89亿部、同比下降14.1%。
但市场上也有逆行者:IDC数据显示,某厂商Q3中国市场份额21.1%、排名第一,同比增长17.3%,是头部厂商中唯一实现双位数增长的品牌。
02 最直接的原因:存储芯片涨价,成本压到了手机上
这轮下滑的直接导火索,是存储芯片价格暴涨。
随着全球AI数据中心建设提速,高带宽内存(HBM)、服务器DRAM等需求快速增长,存储厂商把产能和资源向服务器倾斜,手机用的内存和闪存随之供应紧张、价格上涨。IDC称,存储成本自去年以来已上涨约350%;IDC中国研究经理郭天翔对媒体表示,今年手机存储成本至少增长了300%。
这笔成本很难被厂商完全消化,最终传导到了售价上。Counterpoint测算数据显示:1500元以下入门机型中,DRAM与NAND闪存成本占比已从2025年第一季度的约18%升至2026年第二季度的约51%;3000-4500元中端机型从约14%升至44%;6000元以上旗舰机型从约13%升至42%。
受影响最大的是中低端手机:“即便厂商通过降低配置并同时提高售价来应对,相关产品依然面临亏损风险。”
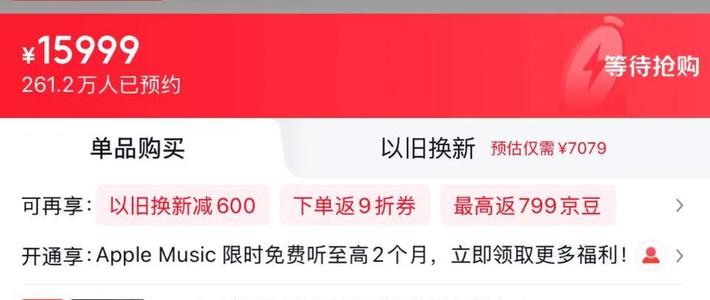
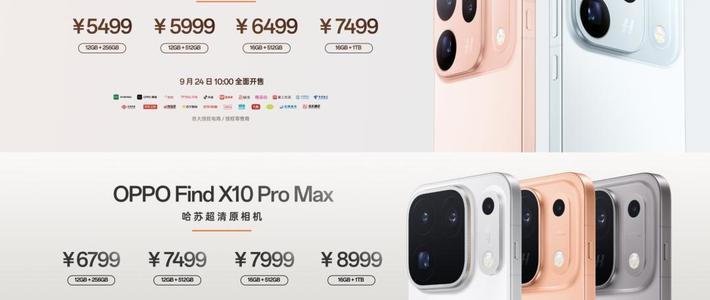
落到消费者身上,就是实打实的涨价:iPhone 18 Pro起售价9999元,较上一代上涨1000元;小米17 Ultra全系上调售价1000元;nova16系列部分机型建议零售价上调200-400元。
所以,这轮下滑的第一层原因不是“需求消失”,而是“价格涨了”。
03 深层原因之一:换机周期拉长,撞上换机低谷
涨价之外,行业恰好撞上了一个周期性的换机低谷。
据行业统计,消费者换机周期已从过去的26-28个月延长到36-42个月。IDC中国研究经理郭天翔指出,上一次换机高峰是2024年至2025年上半年,之后的2026年至2027年本身就处于换机低谷期。
Counterpoint调研显示,未来六个月内有购机计划的消费者中,63%已经注意到手机涨价,中国消费者的这一比例达到81%。面对涨价,消费者正在延长现有设备的使用时间、更加关注性价比,并考虑购买翻新设备;还有人选择花约150元换一块电池继续用。
04 深层原因之二:创新乏力,没有“非换不可”的理由
周期之外,还有供给端的问题:手机越来越没有“非换不可”的理由。
智能手机渗透率早已触顶,市场从“从无到有”的普及期进入了“从旧到新”的替代期。在存量市场,驱动换机的只能是颠覆性创新。
但过去两年被寄予厚望的端侧AI手机,并没有出现杀手级应用,多数AI功能仍停留在修图、文本摘要等轻量级场景,难以促成大规模换机潮。影像、折叠屏、AI等方向的持续投入,能否真正重新激发换机意愿,目前还没有得到验证。
05 容易被忽略的一环:厂商也在主动减供
这里要先厘清一个概念:研究机构统计的“出货量”,是厂商向渠道的供货量,并不直接等于消费者最终购买的数量。
这轮出货量大幅下滑的另一边,是厂商开始主动减少供货。郭天翔介绍,厂商主要控制两类产品的出货:一类是此前尚未涨价的老款产品,另一类是原售价已无法覆盖成本的低端产品——换句话说,部分手机已经贵到难以按原价继续供应。
具体动作上,Counterpoint报告指出:小米正减少低价机型布局、提高平均售价、收紧出货计划;OPPO在整合OPPO、一加和realme的产品组合,减少品牌间重叠,把资源转向回报更高的市场和机型;vivo则优先经营中国、印度等核心市场,加强中高端产品线。Omdia也观察到,一些厂商正在精简入门和中端产品的配置、颜色和存储版本,把资源向高端集中。
这就形成了一个“环环相扣的连锁反应”:终端涨价→需求被抑制→销量下滑→厂商减少供货。
06 接下来会怎样:影响谁,看什么
短期来看,压力还没有到尽头。TrendForce预计,今年第四季度常规DRAM和NAND Flash合约价格仍将分别环比上涨10%-15%和15%-20%;AI服务器持续占用存储产能,供需紧张可能延续到2027年。
IDC预计,全球市场增长将持续受限到2027年,可能的复苏至少要等到2028年;中国智能手机市场第四季度也难言反弹,出货压力可能延续到2027年。
对行业来说,高端化成了普遍选择,但高端市场容量有限——要让原本买2000元手机的消费者转而支付4000元甚至更高,并不容易。同时,部分中国厂商收缩中低端市场投入,三星在新兴市场已开始趁机扩大份额。
对普通消费者来说,更实际的意义是:未来一段时间,手机价格大概率维持高位,年底大促等促销节点可能是相对划算的入手时机;换不换机,可以先看旧手机的电池健康和运行状态。
写在最后
这轮手机销量下滑,不是简单的“大家没钱了”,而是存储成本暴涨、换机周期低谷、创新乏力与厂商主动收缩共同作用的结果。
对行业来说,真正要回答的问题是:当“卖得更多”的逻辑失效后,手机厂商靠什么活下来?高端化是方向,但容量有限;创新是答案,但还没有被验证。
对普通消费者来说,这篇的意义在于:未来一年,手机大概率不会变得更便宜。换不换机,取决于你的旧手机还能不能撑住,以及你愿不愿意为涨价买单。
作者提示含AI生成内容。