11月3日,星巴克太妃榛果拿铁回归,第26年。朋友圈里一片红杯。
同一天晚上,瑞幸发布三季报:一个季度少花11亿元配送费。 Non-GAAP营业利润率达到17%。第一财经36氪
两件事撞在一起,正好是2026年咖啡的两头。一头在卖季节,一头在算配送。
9.9越来越难找了。打开点单页,9.9只剩几款;点外卖,满减比去年小;走到店里自提,反而便宜几块。第一财经
9.9没有消失,它从默认价变成了活动价。豆子确实涨过,但它从来不是一杯咖啡里最贵的那部分。
按70元一公斤的巴西生豆算,烘焙失重15%,一杯18克熟豆,折合生豆约21克,成本约1块6。知乎
拿铁加200毫升牛奶约2块,杯子、杯盖、吸管约1块。一杯拿铁的物料,5块上下。
剩下的钱去了哪?瑞幸三季报把账摊开了。
当季营收178.9亿元,原材料68.54亿元,门店租金及其他运营成本39.25亿元,配送费17.89亿元。36氪
每收100块,38块买原料,22块付房租和门店,10块付配送。
原料还包括牛奶、糖浆、杯子和轻食,纯豆子占得更少。9.9能不能成立,看房租、人工和配送能不能摊薄。
2025年夏天,外卖平台打即时零售,咖啡成了最好补贴的品类:标准化、出杯快、频次高。
消费者喝到6块、9块的咖啡,外卖订单跟着冲高。
代价写在报表上:去年三季度配送费28.89亿元,占收入18.9%。
今年补贴退了,外卖订单占比下降,自提回升。配送费降到17.89亿元,占比10%。第一财经
一个季度省下约11亿元,比同期营业利润增量9.79亿元还多。36氪
这笔钱不是凭空省出来的。平台补得少了,外卖订单就少;你改去自提,门店也省下配送费。
9.9的退场,不是豆子贵了,是替你付配送费的人少了。中国经济网
全国咖啡门店26.2万家,过去一年新开8.03万家,净增只有6250家。每开13家,就有12家出局。36氪
店越密,单店越难。瑞幸自己的同店销售三季度跌了11.1%,但店级营业利润率还有23.3%。36氪
它靠3.89万家店、自建供应链和自提网络。 独立店没有这些,卖9.9就是拿房租和人工补贴顾客。36氪

9.9不是咖啡的常态,是规模、补贴和自提撑出来的价格。补贴退潮,它就得回到能覆盖成本的位置。
另一头,30块以上的店也没退。
蓝瓶咖啡入华4年只开了14家,今年被大钲资本收购后提速,南京、北京、武汉同时装修;Grid Coffee即将突破180家;代数学家超过200家。36氪
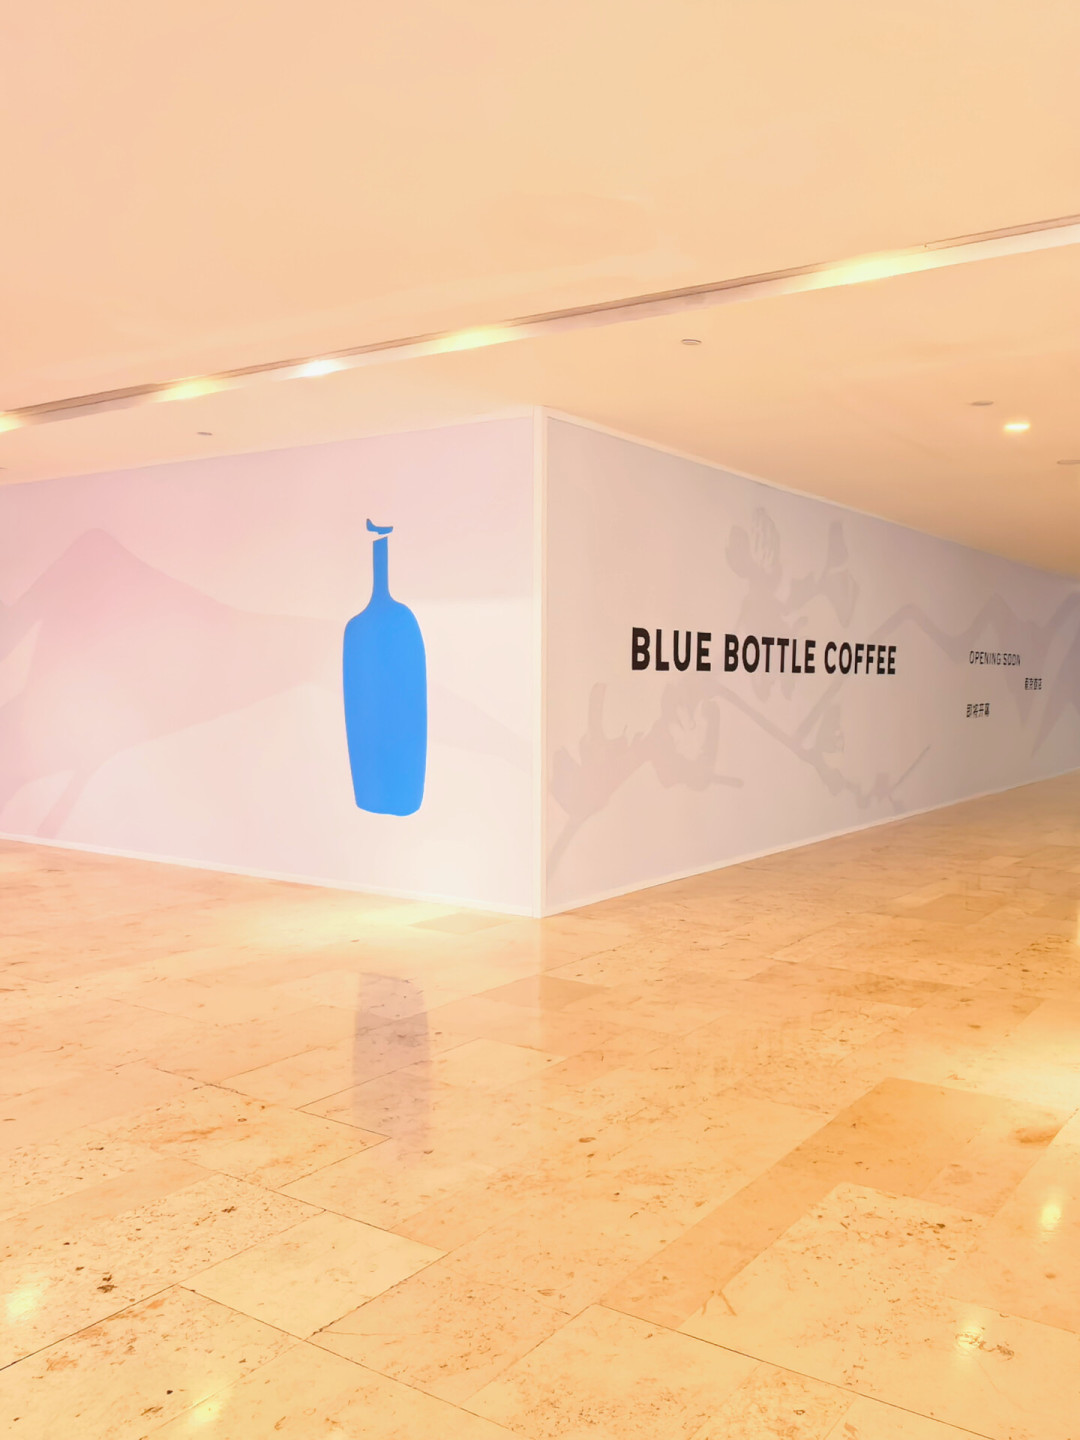
精品咖啡客单价普遍守在30元以上。 蓝瓶开始做咖啡果皮气泡水、白桃甜筒冰咖啡,深圳一家店有12款非咖轻饮。36氪
皮爷的咖啡豆、挂耳、咖啡液等零售产品营收占比超30%;MStand上半年52款新品里24款是周边。咖啡是入口,生意在杯子外面。
星巴克卖的是另一层东西。太妃榛果拿铁卖了26年,每年11月回归。红杯一出现,冬天就到了。你买的是咖啡,也是这个时间点。
30块里,豆子最多三四块,多出来的是房租、人工、空间和品牌。
把一杯咖啡拆成三笔钱,就清楚了。
豆子钱,1到4块,拼的是豆子和烘焙;门店钱,房租、人工、设备,拼的是位置和客流;方便钱,配送、外带、即时,拼的是你现在有多想喝。
9.9买的是前两笔被压到最低,第三笔要么省掉,要么有人补贴。
多出来的,是门店钱:座位、空间、服务。15块左右,是这三笔都回到常态后的价格。
想省钱,最有效的不是找更便宜的豆子,是自提、少点配送、选基础款。
想喝风味,去找会烘会萃的小店,点单品。
想坐一下午,30块不冤,但别外带。
最怕的是,花30块买了座位却只带走,或者花9.9却指望喝到一杯有产区风味的咖啡。
太妃榛果拿铁回归第26年,很多人买的不是咖啡,是“冬天到了”。
9.9会来也会走,价格一年一年变。搞清楚自己这杯在为什么付钱,比追下一个9.9有用。