全球变压器缺口30%、部分订单要等4年——这事是真的,但压力主要压在大洋彼岸的欧美电网上。中国恰恰站在产能充裕的一边,国内普通人的用电不会被这些“大铁箱子”卡住;真正值得留意的,是AI抢电、抢材料之后陆续传导的成本。
先把标题里两个数字读准。30%的缺口指的是大型电力变压器:2025年全球供应缺口约达需求的30%,配电变压器的缺口则小一些,约10%。 “等4年”说的是最长的那条尾巴:美国标准电力变压器平均交货周期为128周、发电机升压变压器为144周,大约两年半到三年,部分特殊订单才延伸至四年;而疫情前,这类设备的正常交期只有12至16周。环球零碳华尔街见闻
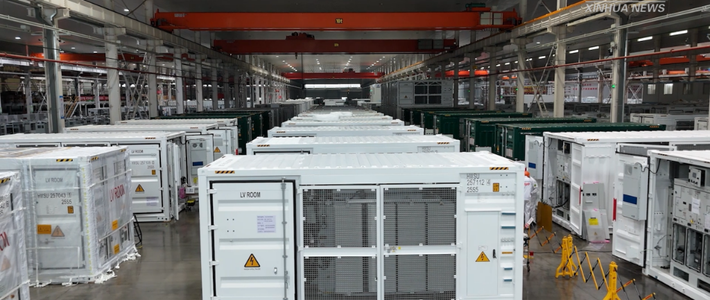
对比之下,中国工厂的交付速度是另一个量级:在常州的江苏华鹏变压器,产品从下单到发货最快只要6个月,企业负责人直言“对比国外动辄两三年的建设周期,优势明显”。新华网
一台不起眼的“老电力设备”,为什么突然被全世界疯抢?需求端有三股力量同时到来。AI是第一推动力:国际能源署研究显示,全球数据中心用电需求在2025年增长17%,其中专门用于人工智能的数据中心用电量猛增50%。 风电、光伏发的电都要经变压器并网,它们对变压器的需求量,是同等规模火电站的1.8到3倍。经济日报环球零碳
还有一笔历史欠账:欧美电网老化问题集中爆发,55%的在役配电变压器(约4000万台)已使用超过33年,远超预期使用寿命,更换潮和新增潮撞在了一起。环球零碳
供给端却快不起来。美国约80%的大型电力变压器依赖进口,主要靠墨西哥、韩国等海外厂商补缺。华尔街见闻
制造瓶颈也不是一天能解决的:变压器铁芯必需的取向硅钢高度工程化,而在美国,这种材料只有Cleveland-Cliffs一家本土生产商,加上熟练绕线、叠片工人短缺,扩产只能按年计。华尔街见闻
追赶的速度决定紧张何时缓解。目前已有近20亿美元资金流向北美变压器产能扩张,日立能源、西门子能源等企业的新增产能预计于2028年前后陆续投产。 业内预计,这场“变压器荒”将持续至2029年甚至更久。华尔街见闻环球零碳
海外普通人的账单已经先有了体感。美国能源经济与金融分析研究所数据显示,在2025/2026交付年,美国最大的区域输电组织PJM的容量拍卖价格较上一年度上涨近9倍。 央视财经援引美国机构报告称,2026年一季度PJM批发电价同比上涨超过70%,费城电力公司已计划将电价上调12.5%。经济日报央视财经
部分地区居民电费明显上升,纽约州甚至在2026年7月宣布暂停新建超大规模数据中心项目一年。经济日报
平息民怨的另一招来自科技巨头:亚马逊、谷歌、微软、甲骨文等7家主要AI公司于2026年3月签署了白宫促成的“费率支付者保护承诺”,同意承担数据中心所需的全部新增电网改善费用,避免转嫁给居民。经济日报
回到国内普通人,影响要分三层看。第一层是用电:基本不受这轮短缺波及。中国目前贡献了全球变压器产能的约60%。 国内多地变压器生产企业都在满负荷运转,有些企业的生产任务已经排到了2027年。环球零碳央视网
电网这一侧也在照常加码:国家电网宣布,“十五五”期间公司固定资产投资预计达到4万亿元,较“十四五”投资增长40%,用于新型电力系统建设。 发改委则明确,“十五五”时期预计投资超过5万亿元建设新型电网,城市配电网更新、农网改造照常推进。界面新闻界面新闻
第二层是就业和产业:缺口在中国是订单。海关数据显示,2025年中国变压器出口总值达646亿元,同比增长近36%。 今年前三季度,变压器出口继续增长22.5%,电线电缆增长28.1%。 对江苏、山东、浙江这些输变电产业集群来说,这意味着车间里的加班和订单。环球零碳中国新闻网
第三层是材料成本的慢传导。这轮紧缺的底层是对铜和硅钢的争夺:取向硅钢价格自2020年以来近乎翻倍,铜价同期涨幅超过50%。 电网和算力建设对铜的持续消耗,会慢慢抬高电线电缆和部分家用电器的成本,但这是逐年消化型传导,不会变成账单上的突然涨价。华尔街见闻
所以,这场“变压器荒”对普通中国人的直接答案是:家里电灯不会因为缺变压器而变暗,电费也不会因此上浮;被真正改变的是产业的方向——欧美为缺电缺设备付出溢价,中国企业为全世界补位。接下来值得盯住的观察点有两个:2028年海外新增产能能否如期投产,以及固态变压器能否接棒。当前国内固态变压器已迎来产业化元年,多数企业预计需求落地最快在2027至2028年,届时算力中心的供电方式可能被整体改写。环球零碳