长城汽车离开欧洲两年后,正在成建制地回来。
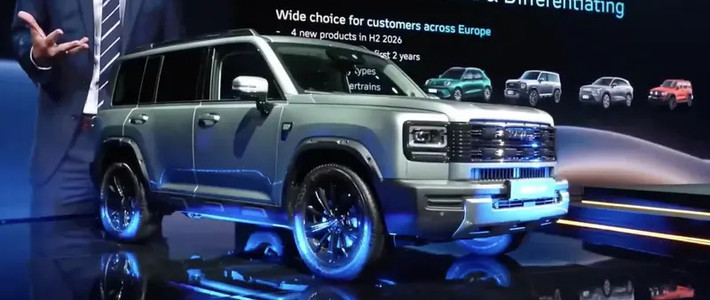
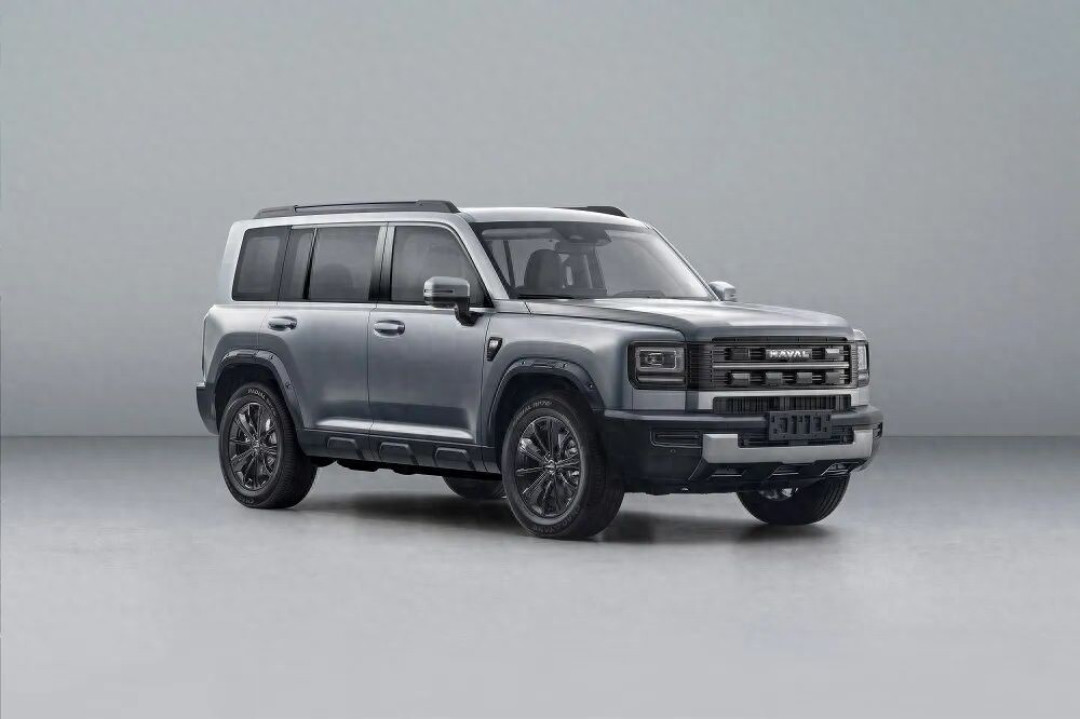
10月27日到28日,长城在欧洲连落三子:GWM H7(国内的哈弗猛龙)在意大利米兰上市,成为长城第一款登陆欧洲的方盒子SUV;同时官宣与保加利亚当地伙伴达成制造协议,2027年一季度在当地投产欧拉5;未来两年,还将投放约10款车型。
上一次,长城把车从中国装船运过去,卖不动就退了回来。这一次,它选择把工厂和体系一起搬过去。
一个动作比十句口号诚实
米兰上市是给欧洲市场递名片,保加利亚建厂才是真正的押注。
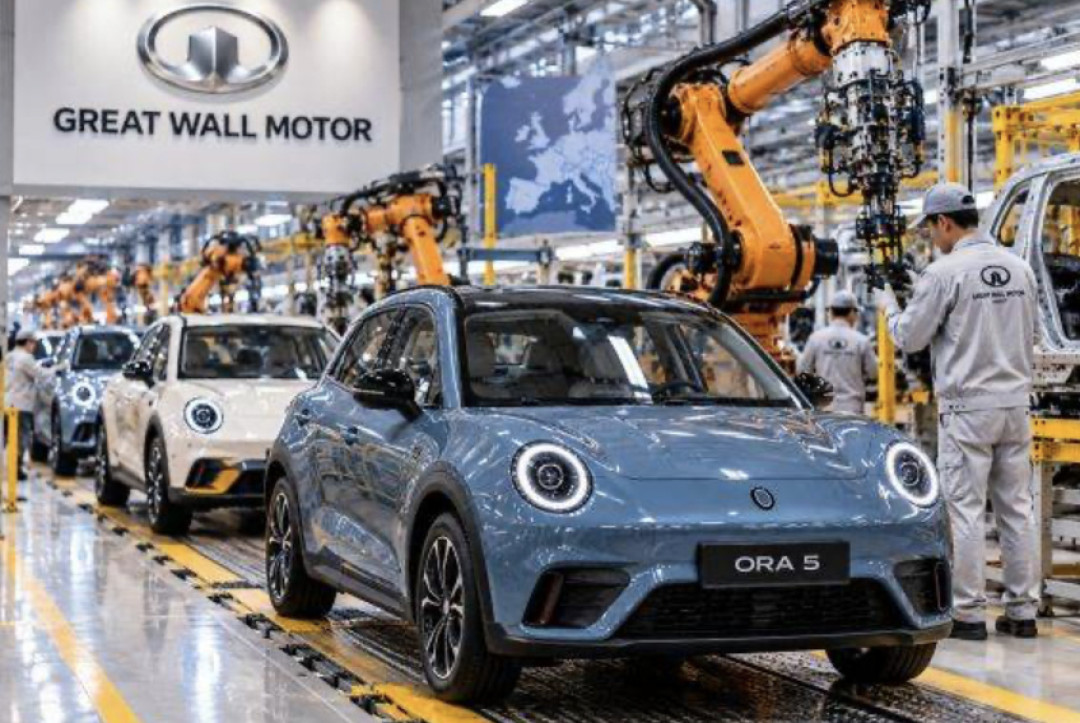
根据报道,这座工厂位于保加利亚洛维奇附近的巴霍维察,规划年产能5万辆,初期采用SKD半散件组装,部分零部件从第一天起就在当地采购。微博
这个地点选得并不浪漫。这座工厂2012年到2016年就组装过长城的车,停产后一直闲置至今,这次长城等于回到老地方重新开工。对长城而言,现成的厂房、合作过的人、不需要从零谈判的政府关系,是把重启成本压到最低的一条路。微博
为什么非要在欧洲造车?关税是绕不开的答案。中国出口欧盟的纯电动车,除了10%的常规关税,还要叠加20.7%的反补贴税。比亚迪去了匈牙利,奇瑞进了西班牙,零跑借Stellantis的工厂在萨拉戈萨投产B10。长城落在保加利亚,算是第四条路径。微博微博
GWM H7:不再靠低价敲门
如果只是把工厂搬过去,还谈不上格局变化。真正值得看的是定价。
GWM H7在米兰上市,售价区间4万到5万欧元,约合人民币30万到37万元,提供燃油、HEV、PHEV三种动力。易车
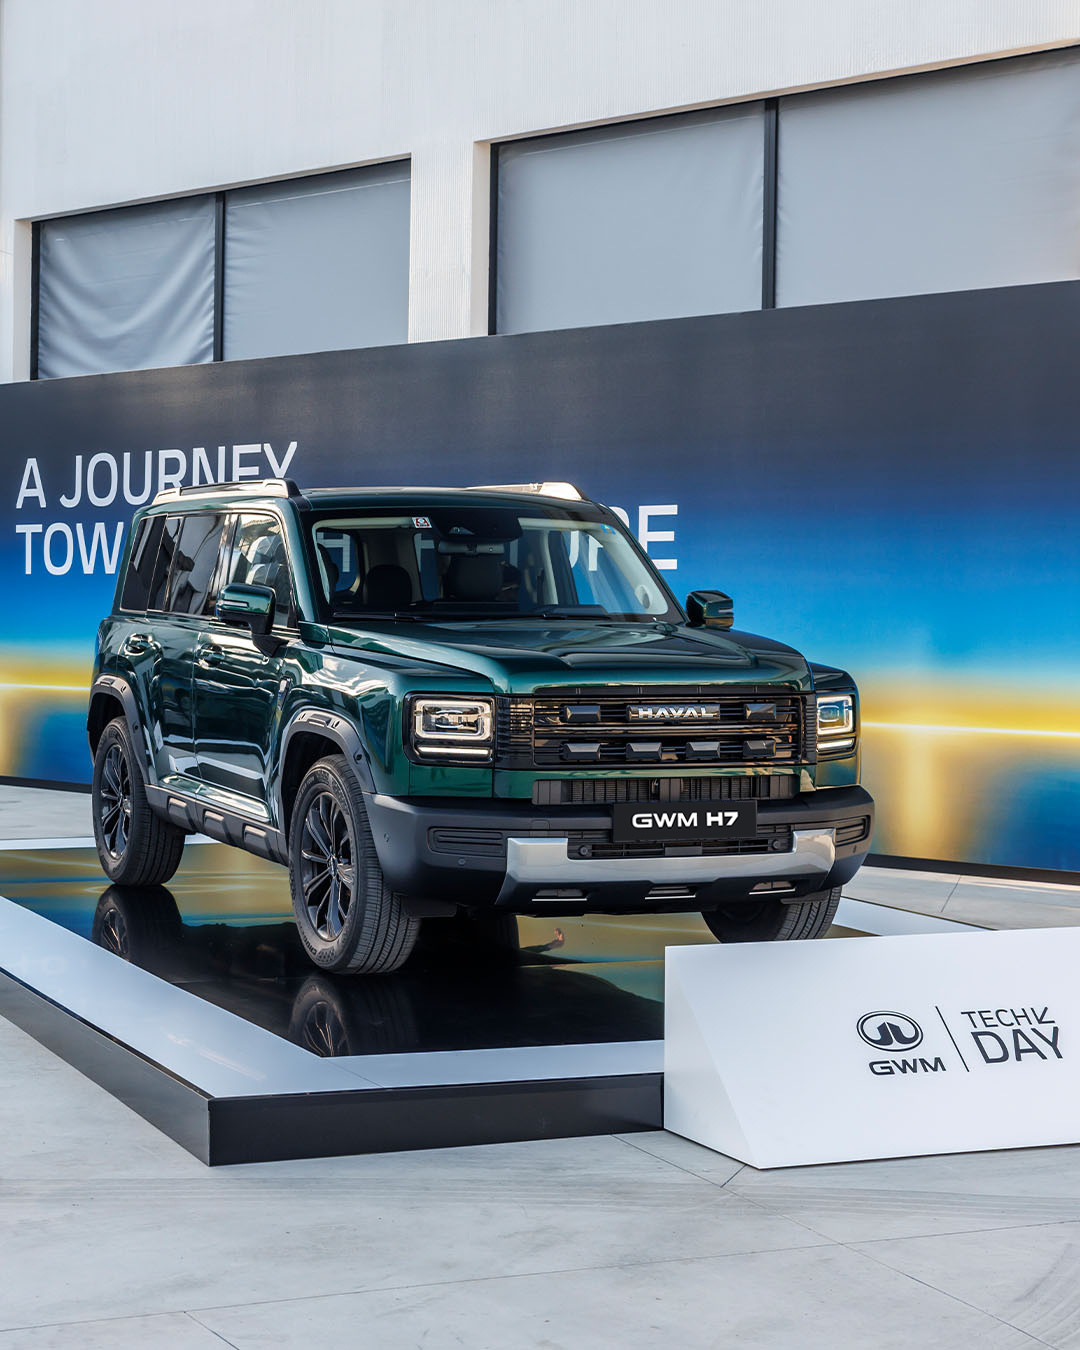
国内顶配才20万出头的猛龙,在欧洲卖到30万起,往4万到5万欧元这个欧洲市场的核心价格带里打。魏建军本人也在米兰街头试驾了一个小时,为它站台。微博微博
这个定价传递的信息很直接:中国车进欧洲,不再走低价换量的老路。过去靠便宜打开市场,换来的是利润薄、品牌弱、随时可能被政策挤出。现在直接对标当地主流价格带,用产品力和本地化服务抢用户,这才是能长期待下去的姿态。
欧拉5,才是这盘棋的胜负手
GWM H7赚的是面子,欧拉5才是要上量的那台车。
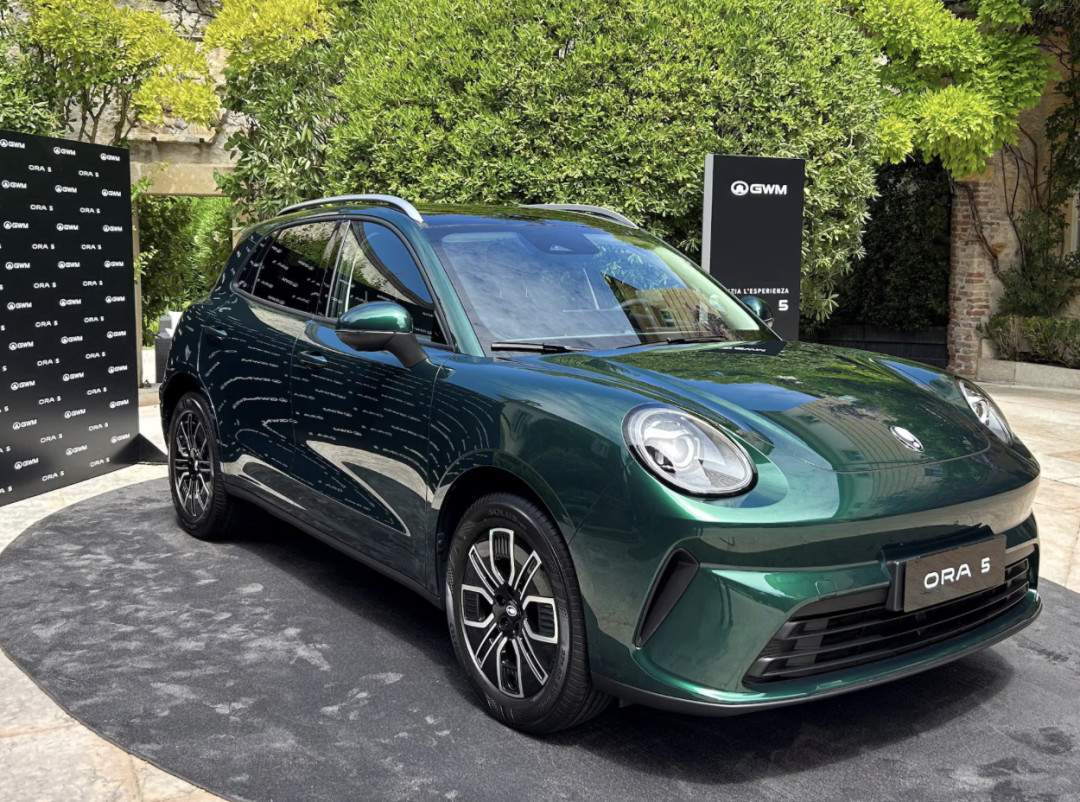
2027年一季度,欧拉5纯电版率先在保加利亚投产。它是长城在欧洲起量的关键:一台紧凑型SUV,一个平台同时兼容纯电、混动、燃油三种动力,正好对上欧洲不同国家的能源偏好。微博微博
把在欧洲上量的任务交给欧拉,也不是临时起意。2026年10月,欧拉品牌卖出12187台,同比增长115.78%,是长城旗下唯一翻倍增长的品牌。当月长城整体销量120374台,同比下滑15.87%,哈弗、坦克、魏牌都在降,只有欧拉在涨。微博微博
国内市场撑不住的部分,欧拉和海外业务正在补。10月长城海外销量62862台,占了总销量的一半还多。这个数字放在两年前不可想象——2024年,由于销量不及预期,长城关闭了慕尼黑的欧洲总部,把运营重心挪到荷兰,收缩了市场拓展。微博微博
账不好算,但方向没得选
把这套布局说成稳操胜券,是自欺欺人。
2025年,长城在欧洲只卖了约3500辆,同比跌了近三成;公司定下的目标是2027年卖到6万辆,2030年拿下欧洲3%到5%的份额。从3500到60000,中间隔着17倍的差距,靠的是品牌认知、销售网络和用户信任,这些都不是产能数字能直接换来的。微博
规划产能也不等于实际产量。5万辆的年产能,保底目标只有7000台。差距背后,是当地市场能不能消化、渠道能不能铺开、车型能不能对上欧洲人的胃口。微博
欧洲也不再是当年的欧洲。中国车企在欧洲的销量增速已经跑赢了不少老玩家,比亚迪、奇瑞、零跑都在往前赶,留给长城的位置需要自己抢。微博
即便如此,长城也没有更好的选项:退回纯出口,20.7%的反补贴税一分不会少,2024年收缩撤退的老路等于再走一遍。账不好算,但方向没得选。
更难的路,也是能扎根的路
对魏建军来说,这次布局真正要接受考验的,不是车能不能卖出去,而是这种重资产的出海方式能不能撑得住。
这条路比出口难得多,投入大、周期长、政治和政策风险都更高。但要让中国品牌在欧洲真正扎下根,眼下它又是最站得住的一条——关税、物流、品牌信任,这些靠海运很难解决的问题,绕不开本地化。
至于能不能成,2027年一季度保加利亚工厂下线第一台欧拉5,是最先能验证的一个节点。