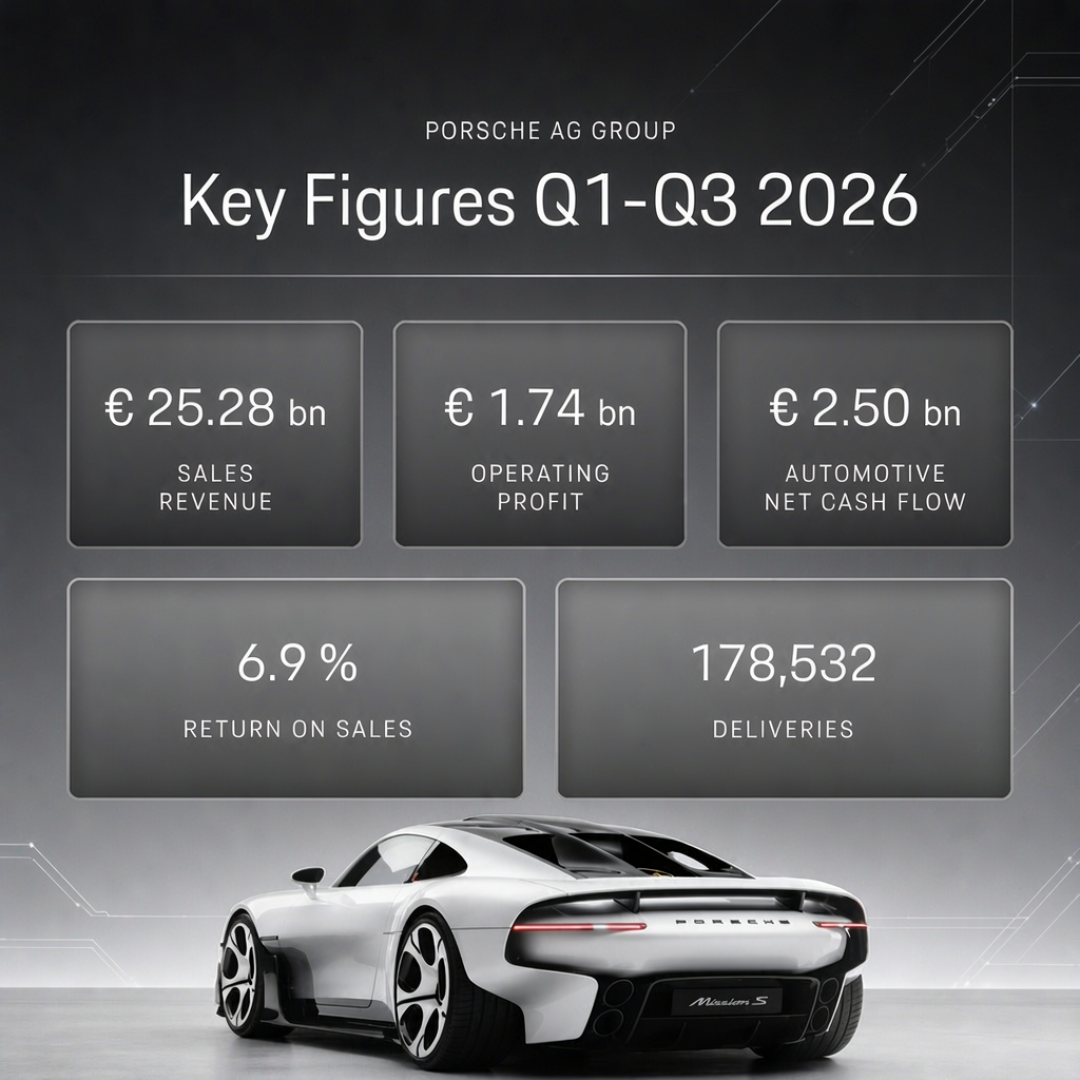
10月27日,保时捷交出了三季报。数字看起来很"翻身":营业利润17.4亿欧元,而去年同期只有4000万欧元,一口气涨了43倍。21世纪经济报道界面新闻
先别急着欢呼。把财报翻开,你会发现——这钱,真不是卖车卖出来的。
利润涨43倍,先是"没亏"的故事
去年同期,是保时捷至暗时刻:电动化转型受挫,一口气计提了27亿欧元的战略调整费用,营业利润被砸到只剩4000万欧元。而今年,这项费用降到了约5亿欧元。微博华尔街见闻
仅这一项省下来的22亿欧元,就超过了17亿欧元的利润增量全部。
翻译一下:不是卖车多赚了17亿,而是去年在流血、今年止住了。刨掉这个一次性因素,保时捷真实的盈利能力仍在下滑——营业利润率6.9%,而两年前同期还有14.1%。从全球车圈的"利润之王",到利润率三年近乎腰斩,保时捷只用了三年。微博
卖车这边,更不好看
前三季度全球交付17.85万辆,同比跌16%;中国市场只卖出2.15万辆,跌幅33%,三季度单季降幅更是扩大到35.8%。21世纪经济报道华夏时报
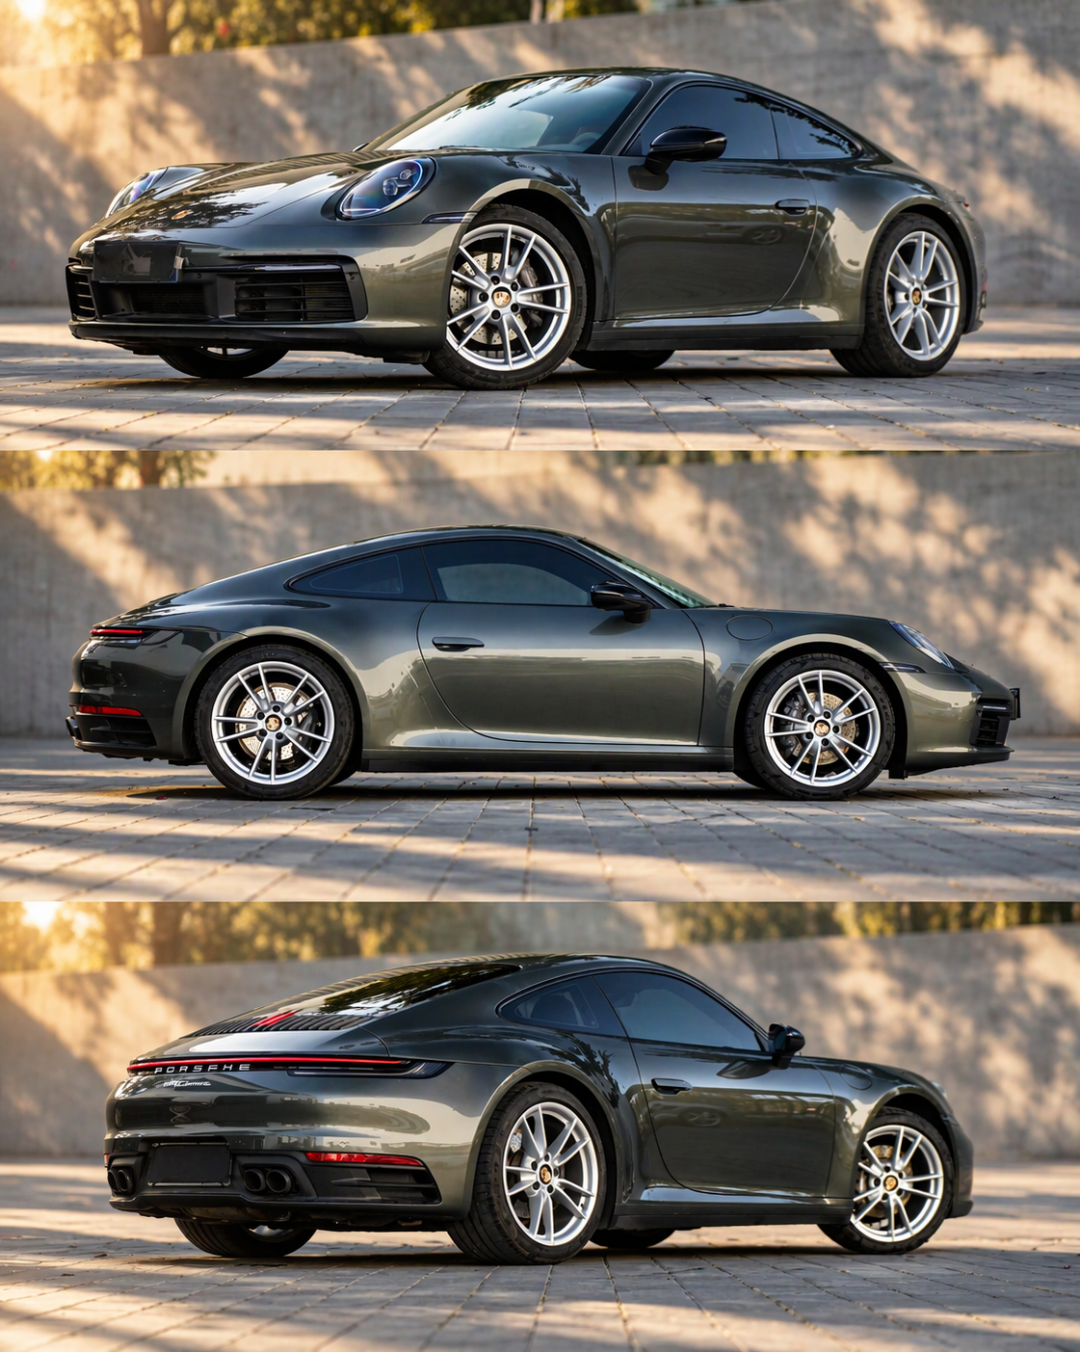
拆开车型看,冰火两重天:911逆势交付4.2万辆,增长12%,是全系唯一正增长的车系;卡宴微降2%,勉强稳住;Taycan跌31%,Panamera跌35%;718去年10月已停产、交付暴跌79%,燃油版Macan也在今年夏天关停生产线。华尔街见闻21世纪经济报道
现金流倒是好看——汽车业务净现金流25亿欧元。但其中9.84亿欧元,来自出售布加迪Rimac的股权。卖家当换钱,一次性的,明年没得卖了。微博
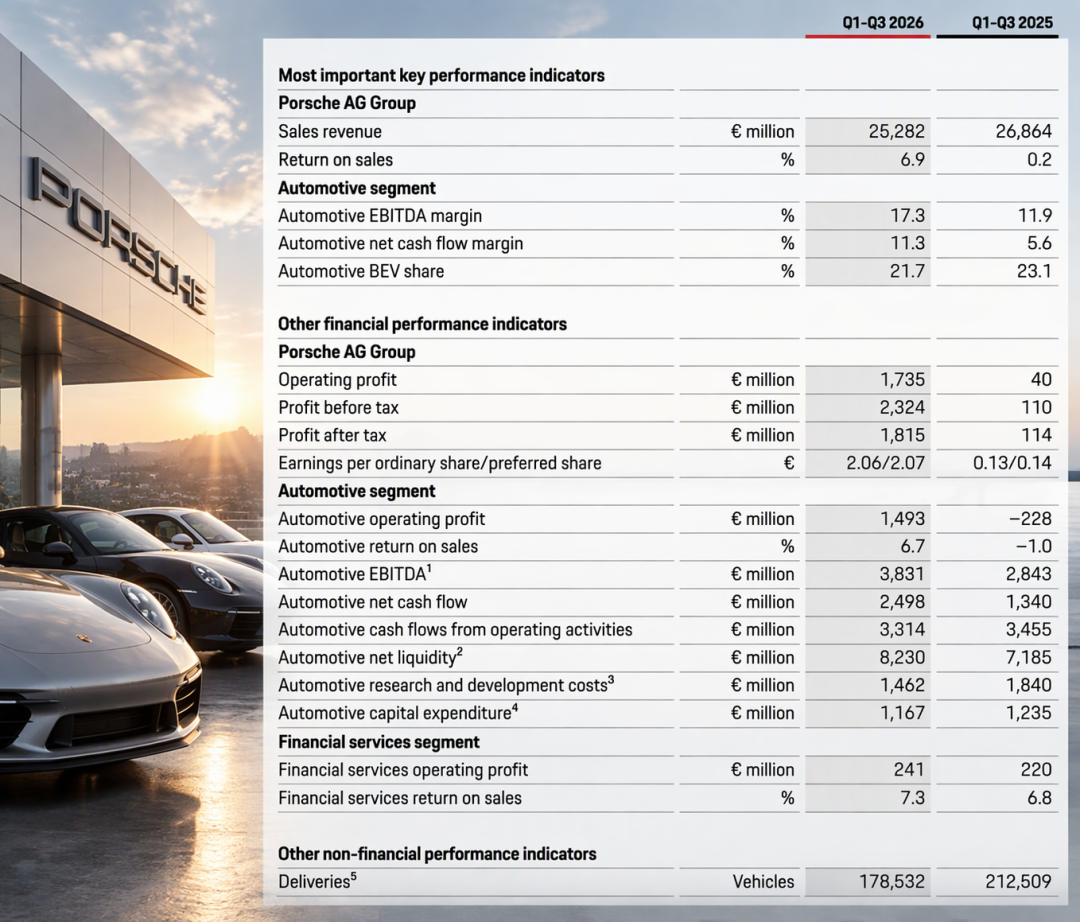
保时捷CFO自己也说了实话:研发已经跟不上"中国速度",并给出了更冷的预测:2027年,销量和利润将继续双降。华夏时报
这跟想买保时捷的你有什么关系?
保时捷现在的打法,四个字:少而贵。10月初发布的"2035战略"写得明明白白:盈亏平衡点降到年销20万辆以下,顶级车型均价中期再涨约20%。中国的销售网点,也要从两年前的约150家缩到今年底的80家左右。这份三季报,就是战略落地后的第一份成绩单——利润先回来了,量还没回来。华尔街见闻知乎
对准备下手的人,启示其实很具体:
第一,911别等折扣。它是全系唯一还在正增长的车,也是保时捷最舍不得降价的"利润奶牛",昔日的"911打折"不会再有了。
第二,走量车型的窗口来自渠道清库。网点收缩、燃油Macan停产,部分经销商清库存会放出好价——但下单前,先想清楚以后去哪售后。
第三,保值率要分车型看。911价格上探,二手行情有支撑;而Taycan、718这类停产停售的车型,残值波动要更谨慎。
最后说两句
利润率14.1%、0.2%、6.9%,三年一条过山车。保时捷已经从增长故事切换成收缩故事,赌的是"稀缺"两个字。这一赌能不能赢,不看财报,看展厅里的911还能不能让人持续加价买单——目前看,这是它唯一的答案。