10月底,信用卡圈最扎心的帖子,不是权益缩水,而是一句轻飘飘的反馈:“2900还进去,额度直接降到只剩900”。小红书
底下117条评论,翻过去大半只问三个字——怎么恢复。
不是巧合:这波"还完就降"横跨了好几家银行
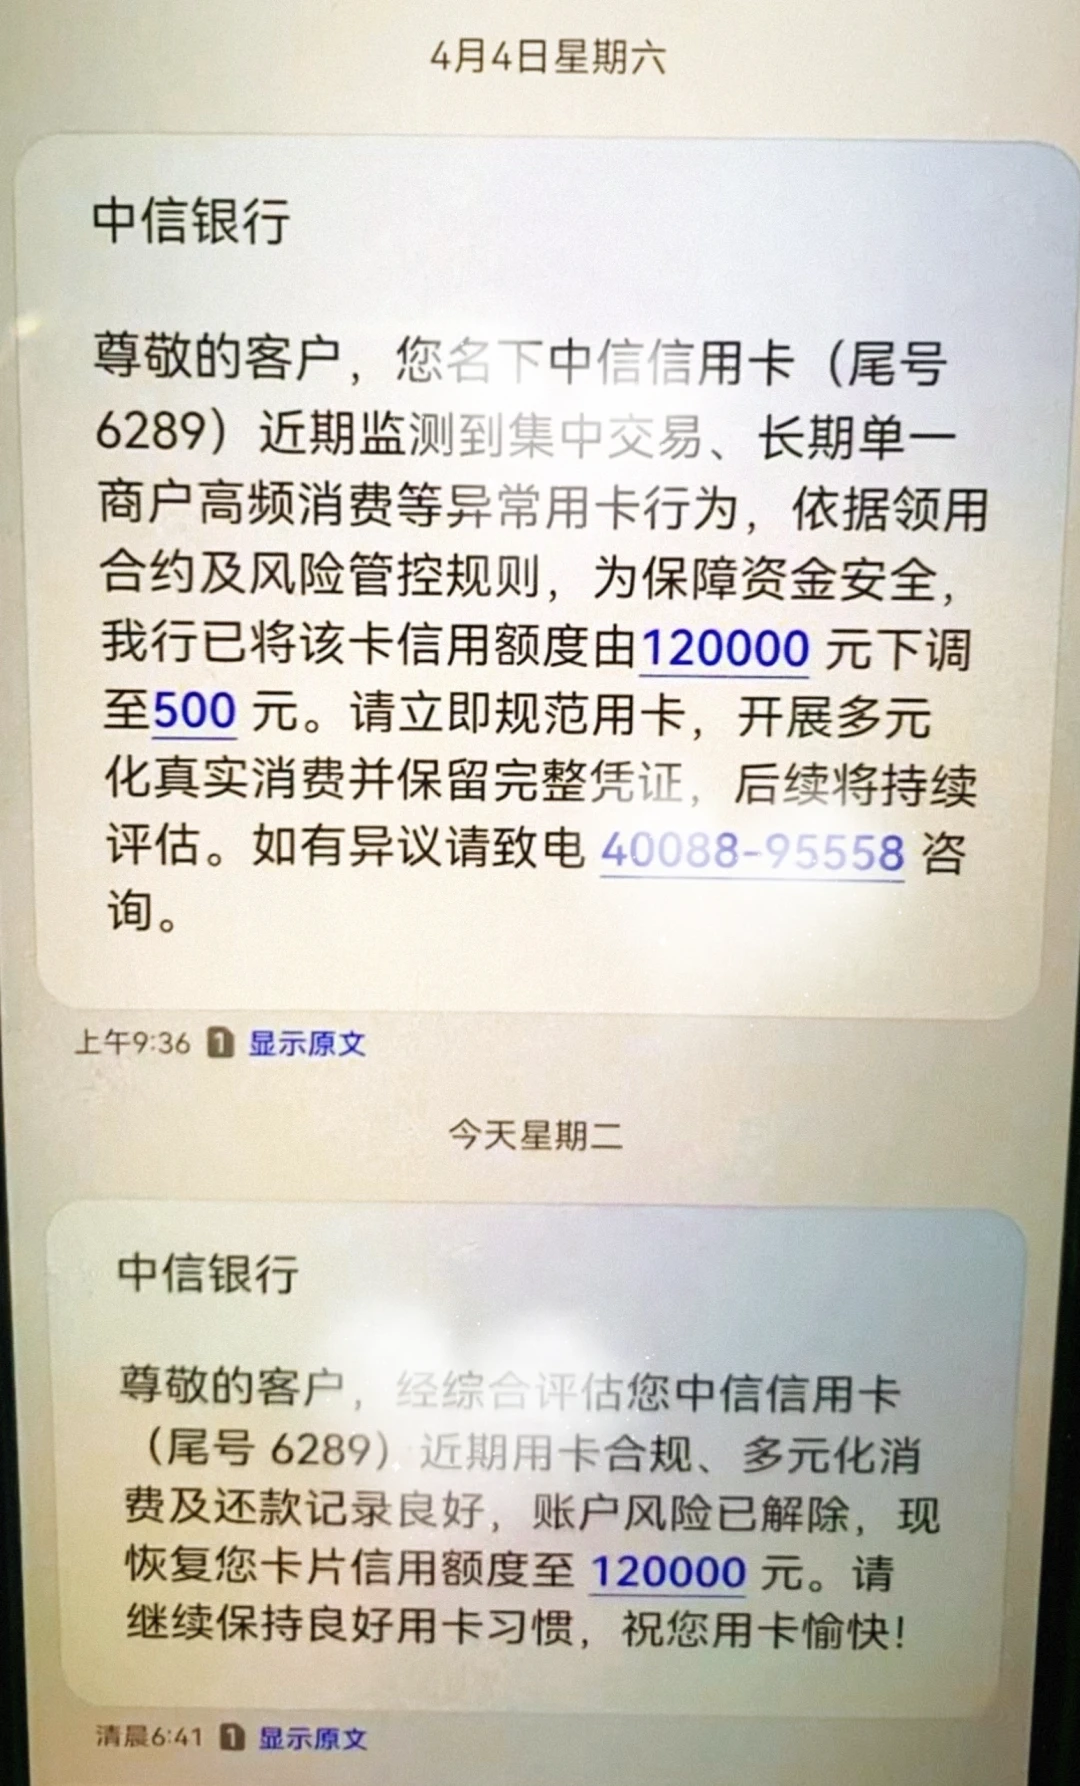
翻十月以来的卡友帖,中信、广发、光大、浦发、建行、江苏银行都有人报同款经历:用了几年、期期按时全额还款,账单刚结清,降额短信就跟着到。有广发卡友连发两帖吐槽"每次都主动结清账单,结果钱刚还进去额度直接少了,连个说法都没有"。中信一位卡友更惨,15万额度一夜砍到4.5万。小红书小红书小红书小红书
诡异吗?诡异。但把视角拉高,这就不是"银行针对你",而是整个行业在年末集体收紧扣子。
为什么偏偏是现在:你的卡正在被"动态复评"
《金融时报》10月12日的报道把这层窗户纸捅破了:央行数据显示,截至2026年二季度末,全国信用卡及借贷合一卡只剩6.77亿张,单季度减少1000万张。微博
自2022年三季度8.07亿张的峰值以来已累计缩减超1.3亿张,跌回2018年的水平;银行侧同步压降信贷规模——中信银行信用卡贷款余额半年压降89.27亿元,江苏银行透支余额较上年末降超两成。
报道里有一句对持卡人才是真正的重点:银行如今对存量账户做动态风控,持续扫描持卡人征信和用卡行为,一旦判定风险上升,就会降额甚至冻结卡片。所以"还多少降多少"大概率是个视觉错位:降额决策早就在风控模型里下好了,只是还款恢复额度那一刻,缺口才显形给你看。触发点其实也有迹可循,上面那位中信卡友的短信写得很直白:“长期单一商户消费,触发交易监测”。再对照卡友们的踩坑清单,高危动作无非几类:长期在同一个商户刷卡、平时低频突然连续大额、持卡多又常年不用被归入"睡眠卡"清理、名下网贷多头借贷拉高负债判定。微博小红书
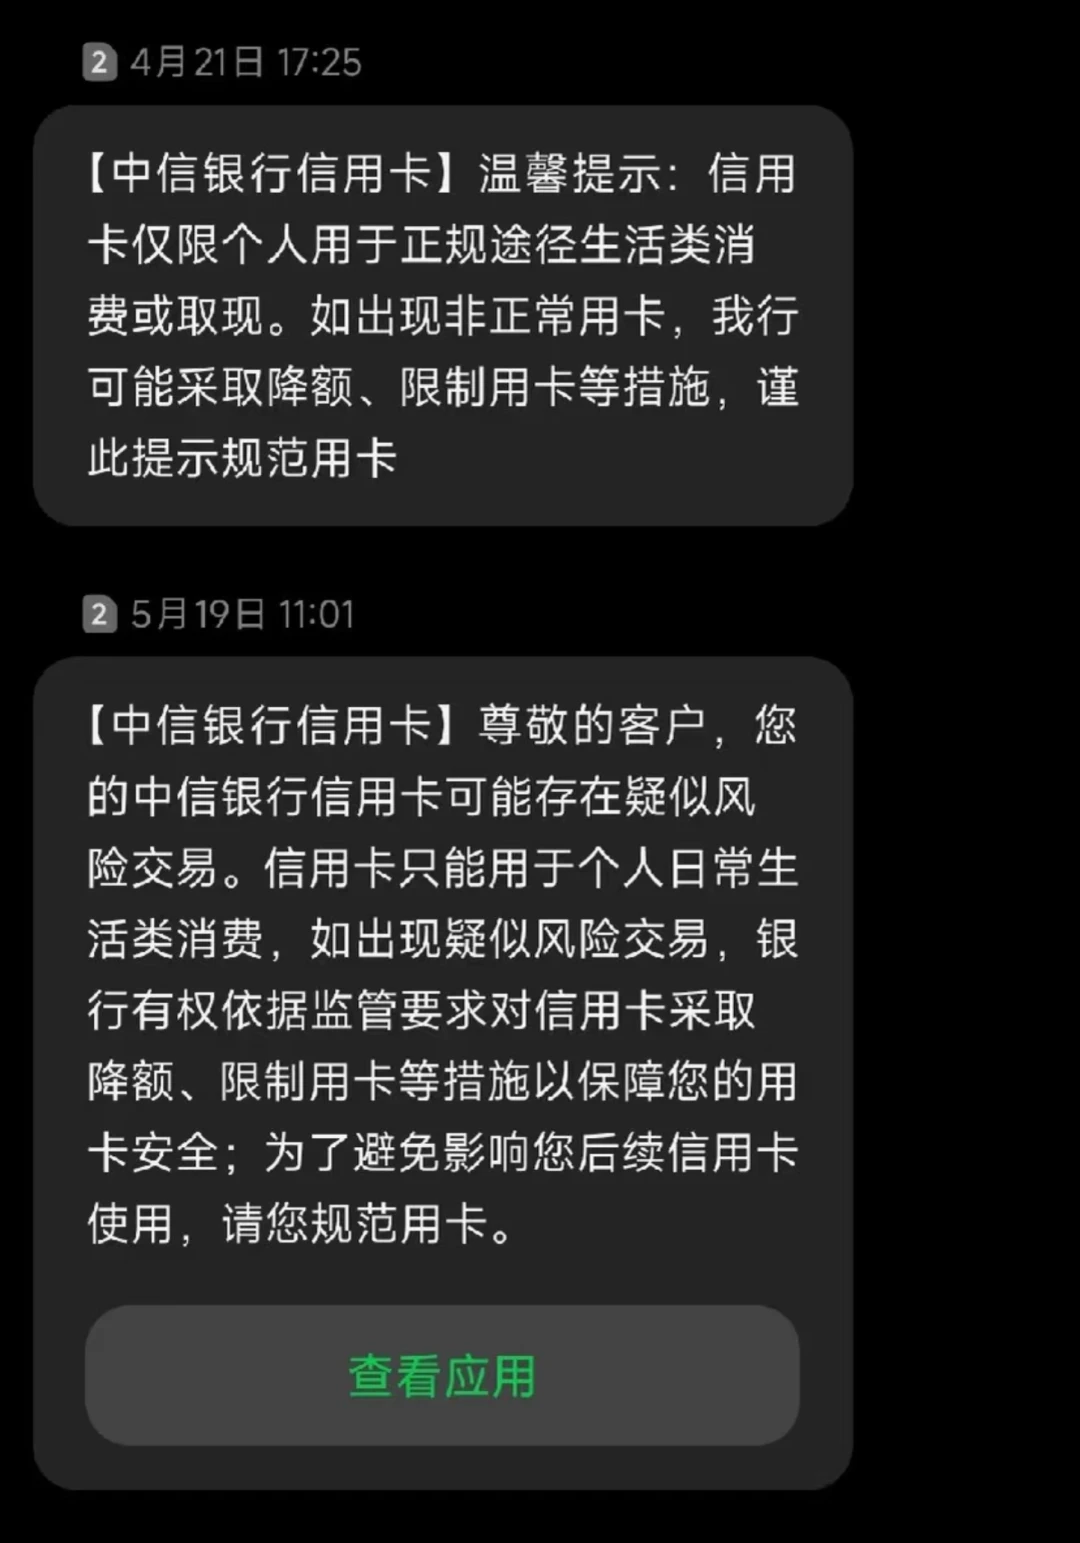
收到降额短信,按这个顺序来
先读短信/App里的原因,没有明示就打客服确认风控事由,记下工单编号——这决定你后面往哪个方向补救。
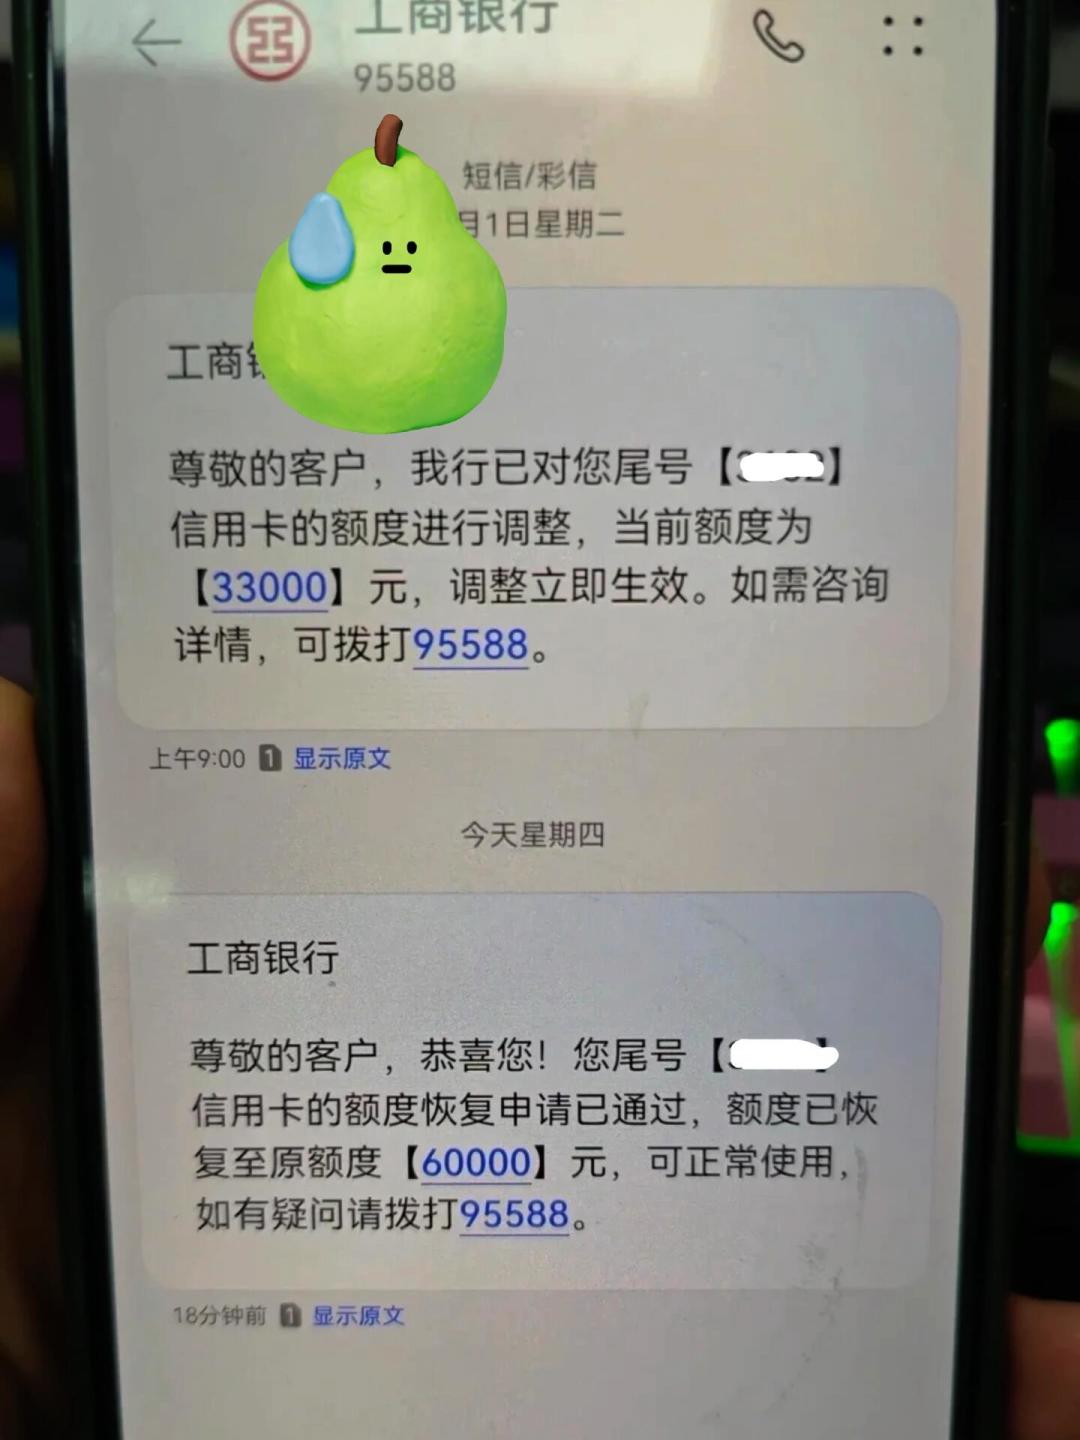
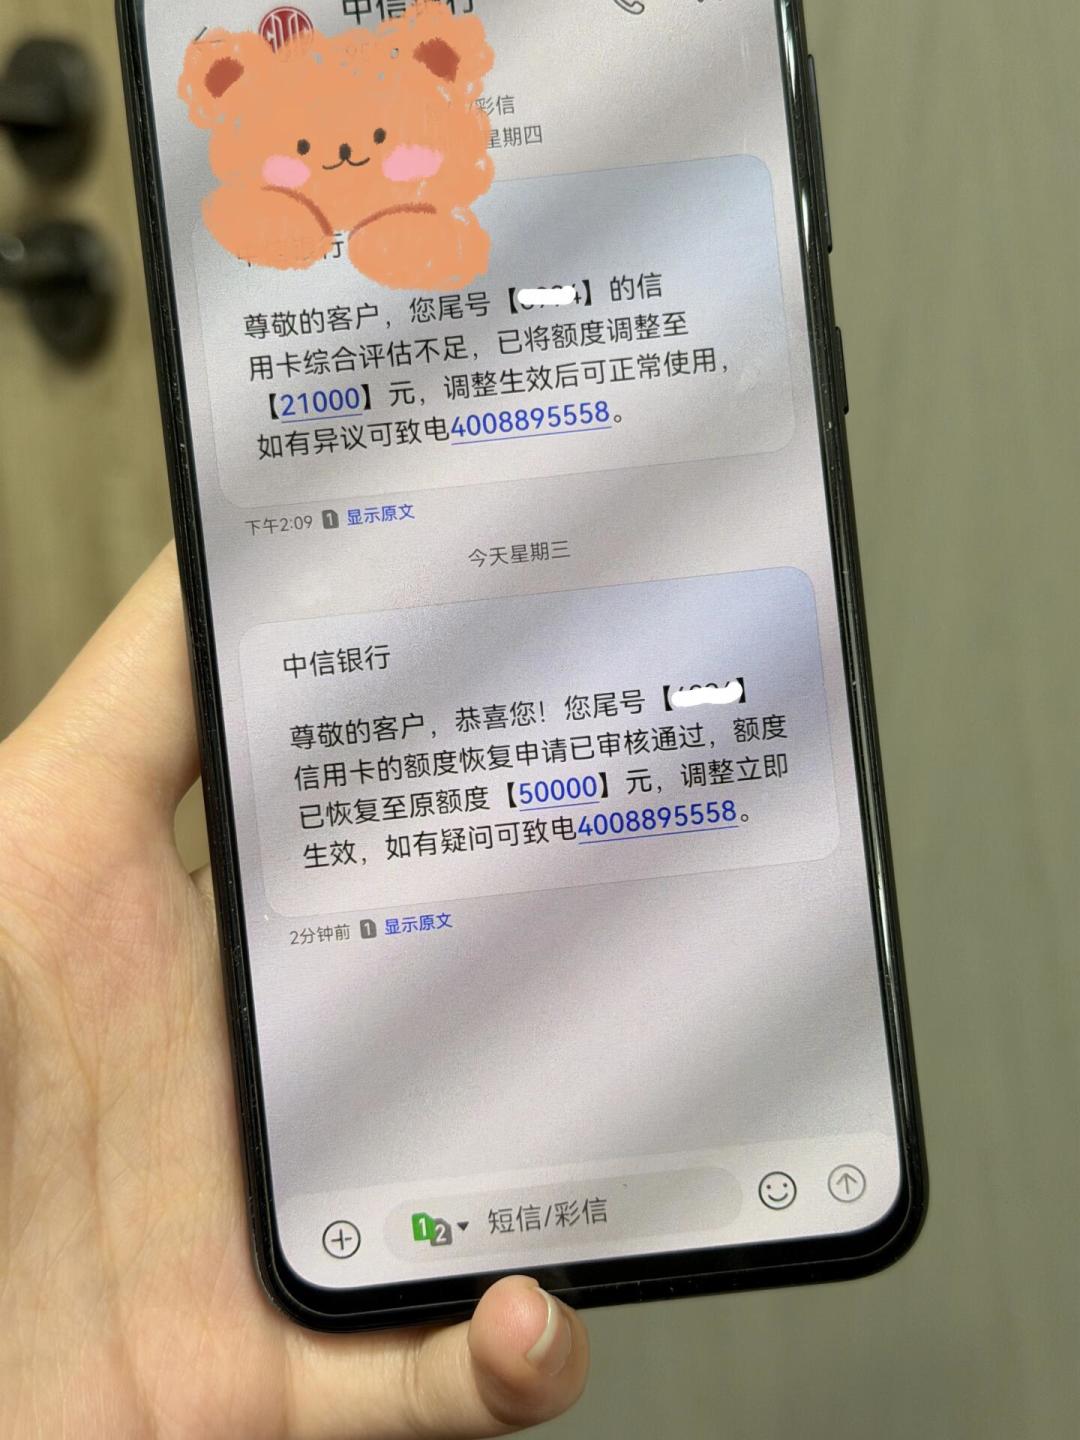
正式申诉一次,把资质材料备齐:稳定流水、社保公积金、房产车产、合规多样的消费记录,让银行重新评估。被降额不等于永久出局,多位卡友的调整后确实恢复了额度。但个案结果不一,没有包恢复的"偏方",任何收费"解风控"的都别碰。小红书
忍住别乱操作:疯狂刷卡"表忠心"、跟风网上教程乱试,评论区两位亲历者都承认差点让情况更糟。风控看的是长期轨迹,短期内更剧烈的异常只会加深预警。小红书小红书
年末还有一层现实:双11尾款就在眼前。想让额度稳住,这几天先别再单一商户猛刷,把日常消费场景铺开,顺手清理常年不碰的闲置卡——在银行集体"缩表"的年份,精简授信的老实人,反而更容易留在白名单里。
潮水退去的时候不会打招呼,但至少,你可以提前知道自己站在哪块礁石上。