
















22
28
这些保险公司不会告诉你:人没了,年金险或增额寿怎么领回更多钱?
2022-05-30 18:51:28
0点赞
6收藏
0评论
受经济环境影响,年金险和增额终身寿这两种安全稳定的产品,越来越受到大家的青睐。
它们主要是前期交钱,后期领钱,不受市场利率影响,能够锁定长期的收益。
但同时,不少朋友对这两种产品提出了自己的担忧:如果交了一大笔钱,没领到钱就去世了,钱会白交吗?
今天,我们就和大家来聊一聊这个话题,具体内容如下:
买了年金险或增额终身寿,中途身故钱就白交了?
买了年金险,万一身故了怎么赔?
买了增额终身寿,万一身故了怎么赔?

年金险和增额终身寿,都是属于财富增值类的保险,投入进去的钱能稳定增值:
年金险:前期交钱,后面到约定时间就可以领确定的钱,适合有明确用钱需求的朋友考虑,比如用来教育或养老。
增额终身寿:同样前期交钱,后期可以根据实际需求灵活领钱,什么时候领,领多少自己定,适合当前没有明确用钱需求的朋友。
那如果交钱进去后,还没领钱被保人就去世了,钱会白交吗?答案是不会的,年金险和增额终身寿都有身故保障。
如果投保人(负责交钱的人)和被保人不是同一个人,当投保人不幸去世后,可以申请变更投保人。
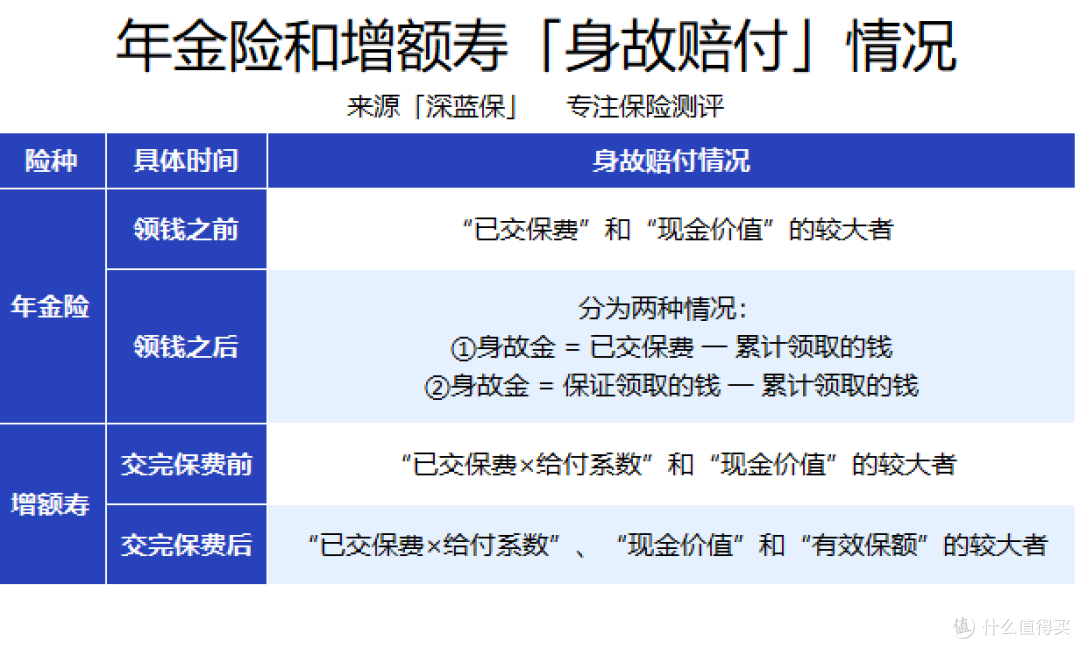
不过在不同的时间段,赔的钱也会有所不同,大致情况如下:
下面,我们分别来详细介绍这两种保险,被保人身故后具体怎么赔?

一般年金险的身故赔付,主要分两个阶段,一个是领钱之前,一个是领钱之后,两个阶段的规则也不一样。
1、领钱之前,身故怎么赔?
买了年金险,在领钱之前身故,一般都会按照已交保费(累计交的钱)和合同的现金价值(退保能拿回来的钱)的较大者来赔。
为了让大家方便理解,我们以某款产品来举例说明:

可以看到,在44岁前“已交保费”一直比“现金价值”高,所以在这期间不幸身故,按“已交保费”10万来赔。
而45岁后,“现金价值”反超“已交保费”,所以在45~59岁这段时间里,会按合同的“现金价值”来赔。
2、领钱之后,身故怎么赔?
年金险开始领钱后,大致可以分为两种类型:
有保证领取(如保证领取20年)
没有保证领取
保证领取20年的意思是,如果在这20年内不幸身故了,剩余没领到的钱会一次性赔给家人。比如领了5年就身故了,那还能赔剩余15年的钱。
如果没有保证领取,身故金会看累计领取的钱有没有超过已交保费。
下面我们分别拿两款典型的产品,来举例说明:
①年金险A(有保证领取)
我们以保证领取20年的年金险A为例,它的身故金=保证领取的钱-累计领取的钱。
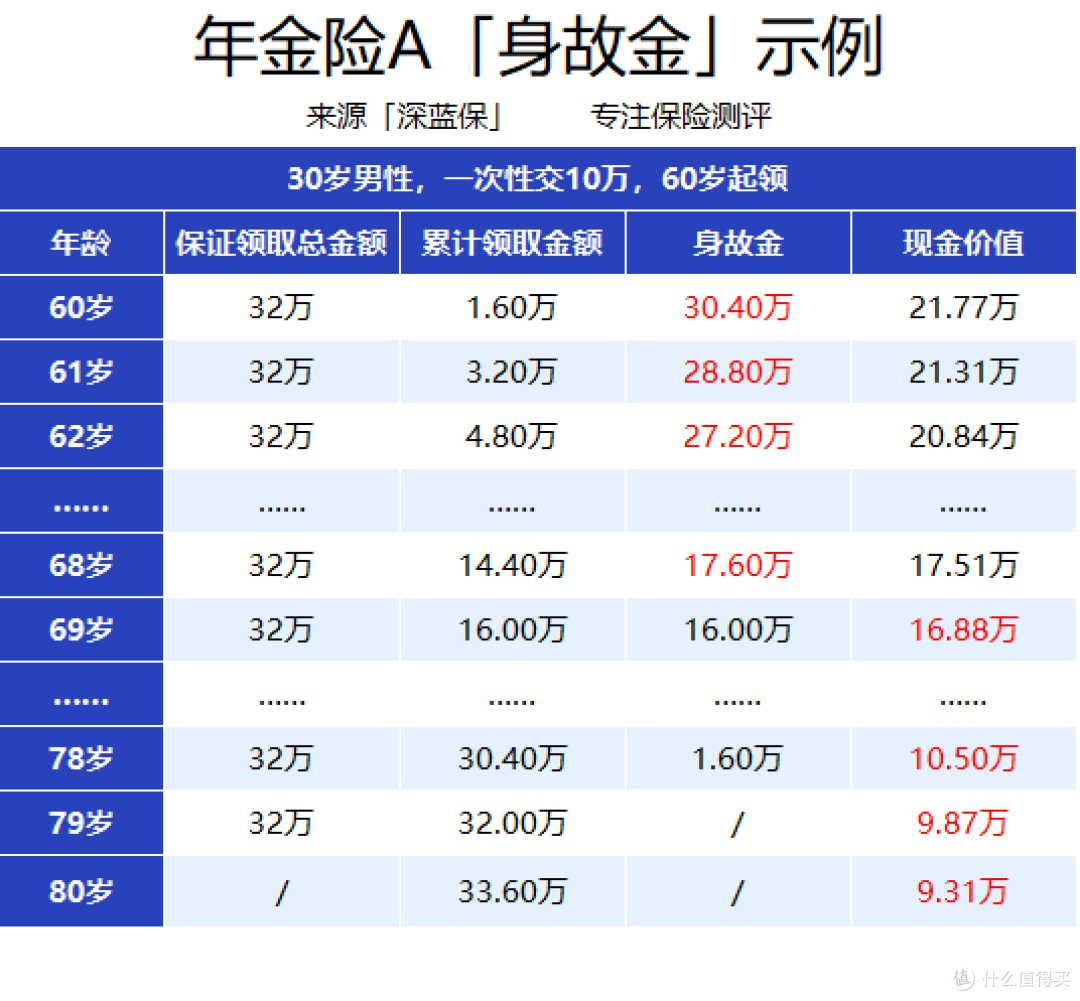
按表格中的例子,60岁后年金险A每年能领1.6万,保证领取20年意味着这32万肯定能给到自己或家人。我们以60、61岁时身故为例,赔付金额如下:
60岁:32-1.6=30.4万
61岁:32-3.2=28.8万
到了79岁,已经领完20年的钱,虽然之后还能继续领养老金,但后面就没有身故金了。
不过在69岁后,这款产品的“现金价值”会比身故金高,万一在69岁后身故,家人可以不申请身故金,而是选择办理退保拿回“现金价值”,拿到的钱会更多。
每款产品的情况有可能不同,具体以实际产品为准。
②年金险B(没有保证领取)
我们以没有保证领取的年金险B为例,它的身故金=已交保费-累计领取的钱。

从60岁开始,年金险B每年能领1.75万,如果在60、61岁时身故,赔付金额如下:
60岁:10-1.75=8.25万
61岁:10-3.50=6.50万
而到了65岁,累计领的钱已经超过了交的钱,所以后续就没有身故金了。
不过,年金险B在领钱后还有现金价值,而且现金价值比身故金更高,此时家人也可以不申请身故金,而是办理退保拿回现金价值。
总的来说,年金险无论有没有保证领取,如果开始领钱后,现金价值比身故金高,万一身故了家人都可以选择办理退保拿回现金价值,拿到更多的钱。
另外还有一些定期的年金险,比如保10、20年的,身故金不会区分有没有开始领钱,一律按已交保费与现金价值的较大者来赔。
每款产品的情况有可能不同,具体以实际产品为准。如果想给自己或家人找到一款合适的产品,可以评论我们预约1V1规划师咨询。

增额终身寿本身也是寿险中的一种,所以在任何时候身故,都能赔到一笔钱。不过在不同的时间点身故,赔的钱也会不一样。
比如在18岁前身故,一般会按照已交保费与现金价值的较大值来赔,现金价值在合同中会有,这里就不具体演示了。
而在18岁后身故,主要分为交完保费前和交完保费后两种情况:
1、交完保费前,身故怎么赔?
如果在交完保费前身故,一般会按照以下两者的较大者来赔:
合同的现金价值
已交保费×给付系数
关于“给付系数”,绝大部分保险公司会按以下的标准来计算:

如果在35岁身故,那给付系数就应该按160%来计算,50岁就按140%计算。
下面我们同样以某款产品来给大家演示一下:
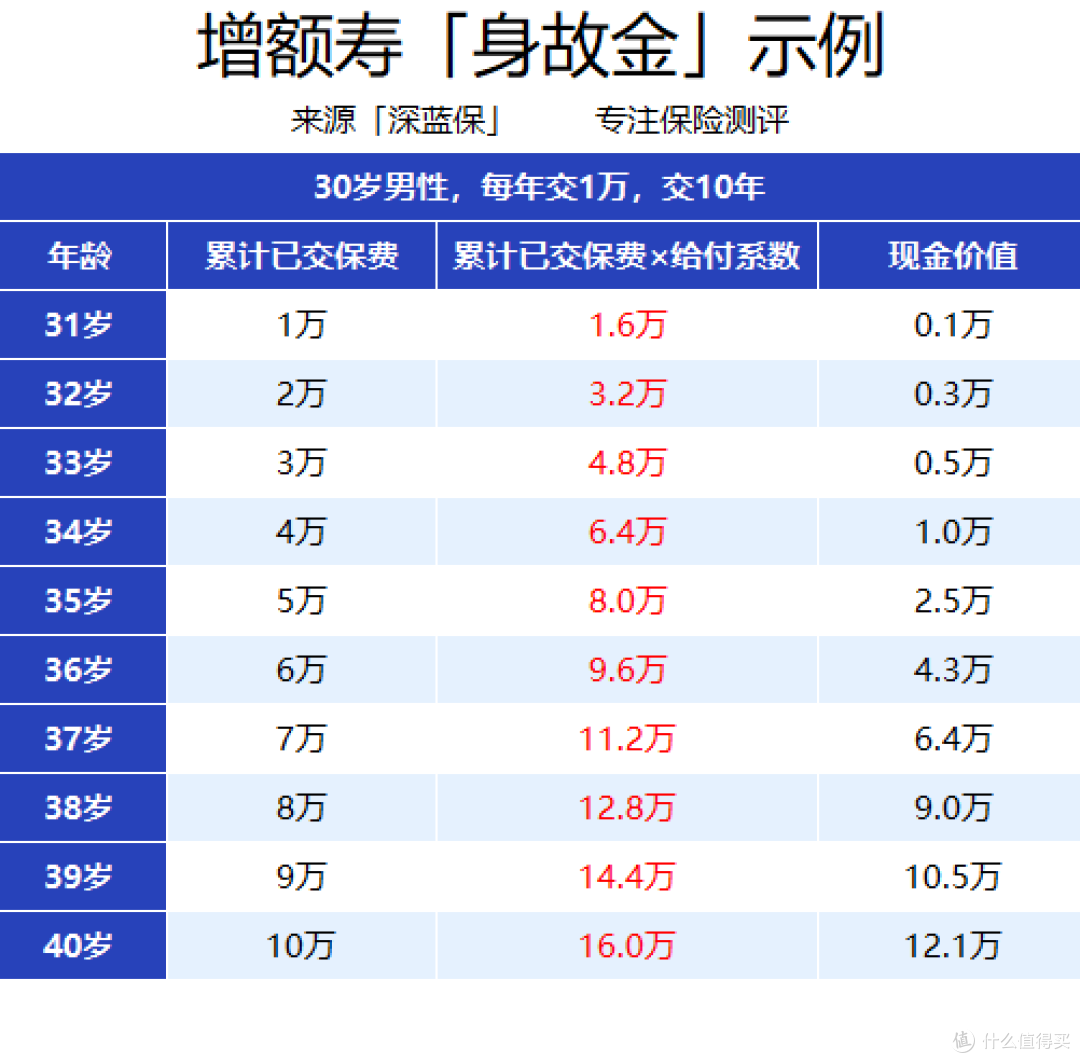
像表格中的例子,每年交1万,交10年,在交费期间“累计已交保费×给付系数”一直大于“现金价值”,身故金就按照前者来赔。
反之,如果一款产品的“现金价值”更高,身故金则按“现金价值”来赔。
所以不同的产品,赔付的金额会不一样,具体以实际投保的情况为准。
2、交完保费后,身故怎么赔?
如果在交完保费后身故,一般会按照以下三者中的较大者来赔:
合同的现金价值
已交保费×给付系数
有效保额
在投保增额终身寿时,会有一个初始的保额,即“有效保额”,这个保额会按照固定的利率复利递增,一般是3.5%,不同产品会有差异。
下面我们接着用上面的例子来给大家演示:
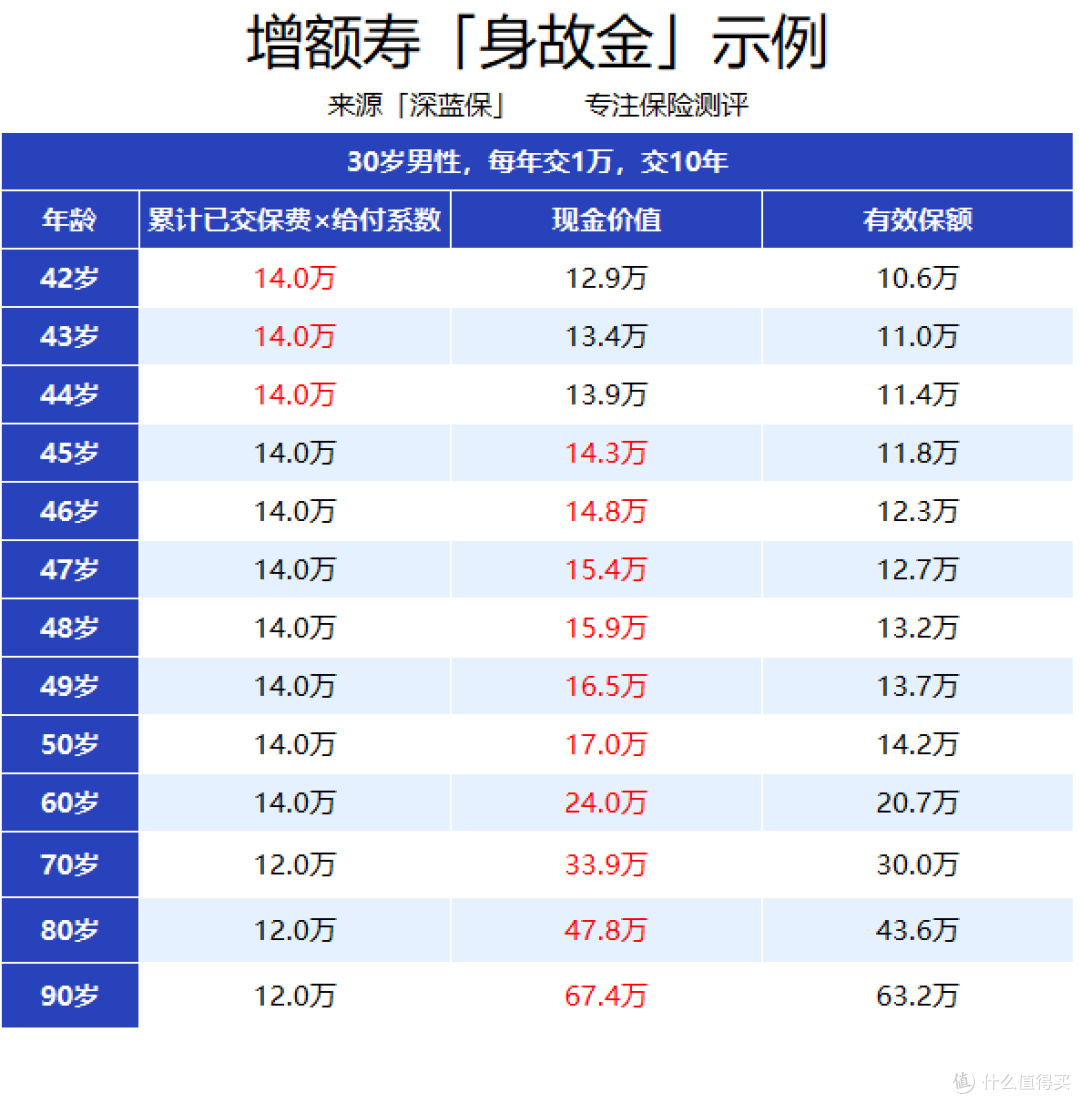
按照表格中的例子,“现金价值”在45岁超过了“累计已交保费×给付系数”,所以45岁后身故也按相对较大的“现金价值”来赔。
不过不同的产品,这三项的数值也会不同,具体以实际投保的情况为准。
增额终身寿的身故保障总体来说会比年金险强一些,如果希望资金能稳定增值的同时,又能兼顾资产传承,可以考虑增额终身寿。

总的来说,买了年金险和增额终身寿,如果中途身故了,钱也是不会白交的,至少可以拿回已经交了的钱,甚至更多。
不过大家在挑选这类产品时,建议还是重点关注产品的收益以及自身的需求,毕竟买这类产品是为了资金的稳定增值,身故保障倒是其次。