今天(9月21日),一篇《30年,云南咖啡打了一场翻身仗》同时在36氪和正解局的知乎专栏发出来,很快就冲进了咖啡圈的讨论区。文章里的数字很猛:云南生豆均价涨到41.02元/公斤、今年初国内收购价比出口价还高10-20元一公斤、曾经"一吨至少贱卖3000元"。36氪
但另一边的评论区画风完全不同。知乎"云南咖啡为何走不出中国?"下面那个398赞、383万阅读的回答里,题主把家里囤的云南豆磨碎了放卫生间当空气清新剂,他还写道:香气不足的情况下,烘烤的程度又很深,糊味苦味明显的情况下,还有一股很难形容的土味。 今年3月发的,至今还在被顶。知乎
产业叙事说翻身了,老玩家说还是那个味。这两件事同时为真,恰恰说明一件事:"云南豆"早就不是一个档位了,而你印象里给它定的价,还停在三年前。这篇我把产地账、货架账、风味账三笔对完,再决定要不要给它一次重喝的机会。
第一笔账:产地账——涨的不是期货行情,是买家换了一茬
过去三十年云南豆在国际贸易里的位置,是一把叫ICE C价(纽约阿拉比卡期货)的尺子量的:所有产地都锚定这个基准做"差分定价",哥伦比亚、肯尼亚可以溢价1000点,而云南的差分长期是负的,折价10-20美分/磅。 折价一半是品质账(主栽品种卡蒂姆带罗布斯塔血统,常规海拔种出来容易有草本土腥味,瑕疵率曾一度高达15%),另一半是采购账——云南咖啡占全国种植、产量约98%,但在全球只占1%份额,买家主要就是雀巢、星巴克、路易达孚那几个巨头。2015年以前雀巢在云南干脆用统一价收购,好豆差豆一个钱,“雀巢报多少别人跟着报多少”。36氪
转折是买家换人了。正解局这篇文章列了一串:瑞幸2026年一季报电话会确认本产季采购云南豆超3万吨、金额近20亿元,占到全省一级豆产量的五成,还在保山建了年处理5000吨鲜果的处理厂、开了一趟从宁洱到厦门的铁路专列;库迪计划投5亿元在临沧建产业园;Manner在孟连设了收购站;三顿半签下年采购超1万吨的协议,收购价比市场均价还高5-8元;蜜雪冰城跟合作社签了保底收购。 贸易商的原话是:报价低了,农户不卖给他了。36氪
于是价格翻过来了:2023/24产季初期,云南市场成交价33元/公斤,同时高于国际期货折算的26.56元和国际贸易商23.9元左右的采购报价;到今年初,国内收购价比出口价每公斤高出10-20元,出现"倒挂",企业干脆出口转内销。 销路结构也翻了个面——六七年前90%出口,现在90%内销;全中国人均咖啡消费量从2010年前后的每年两三杯涨到2024年的22.24杯。36氪
这笔账的结论:云南豆涨价,主要不是被期货行情抬上去的,是内需把它从"可选项"抬成了"必选项",好豆子第一次有了不看巨头脸色的价格通道。
第二笔账:货架账——"云南豆"现在至少是三档东西
产地端的分化比故事里更具体。正解局文中给了两组数字:鲜果端,普通卡蒂姆6-6.5元/公斤,临沧、保山高海拔试种成功的瑰夏200元/公斤;生豆端,卡蒂姆60-90元/公斤,瑰夏800-1600元/公斤。 品种端卡蒂姆占比已从95%以上降到八成左右,优质品种种到16.2万亩,云南自育了22个品种——"云咖一号"杯测86.25分、品种转让费200万元,"云咖二号"86.75分,刷新国产精品上限。全省咖啡精品率到了41.7%。36氪
再对一眼货架:京东自营上桂都的农科院云南小粒咖啡豆500g现在37.8元,属于口粮原料档。小红书口粮豆测评博主给一支普洱澜沧的黄波旁(中烘、金酒/青苹果/烤红枣风味)标价约0.59/g。 而保山佐园"回行山地块"的暗房慢速干燥水洗瑰夏,已经在资深玩家的杯测笔记里出现了。小红书
所以今天你说"云南豆",至少是三档完全不同的东西:口粮原料档(拼配/深烘/意式豆,给连锁当基底的)、国产精品档(波旁、瑰夏、实验处理法,按农场地块卖的)、还有"土特产"档——景区、机场、无品种标注的礼盒豆。知乎那位"空气清新剂"题主买的,大概率就是第三档里的深烘货;而产业叙事说的翻身,指的是第二档。

第三笔账:风味账——"土味"不是玄学,但也不该再算在云南头上
那个398赞的回答不是恶意黑,描述的缺陷是真实存在的:香气不足+焙炒过深+土味,正是"低海拔卡蒂姆+瑕疵豆+深烘遮丑"的标准组合。这条因果链在老云南豆上成立了几十年。
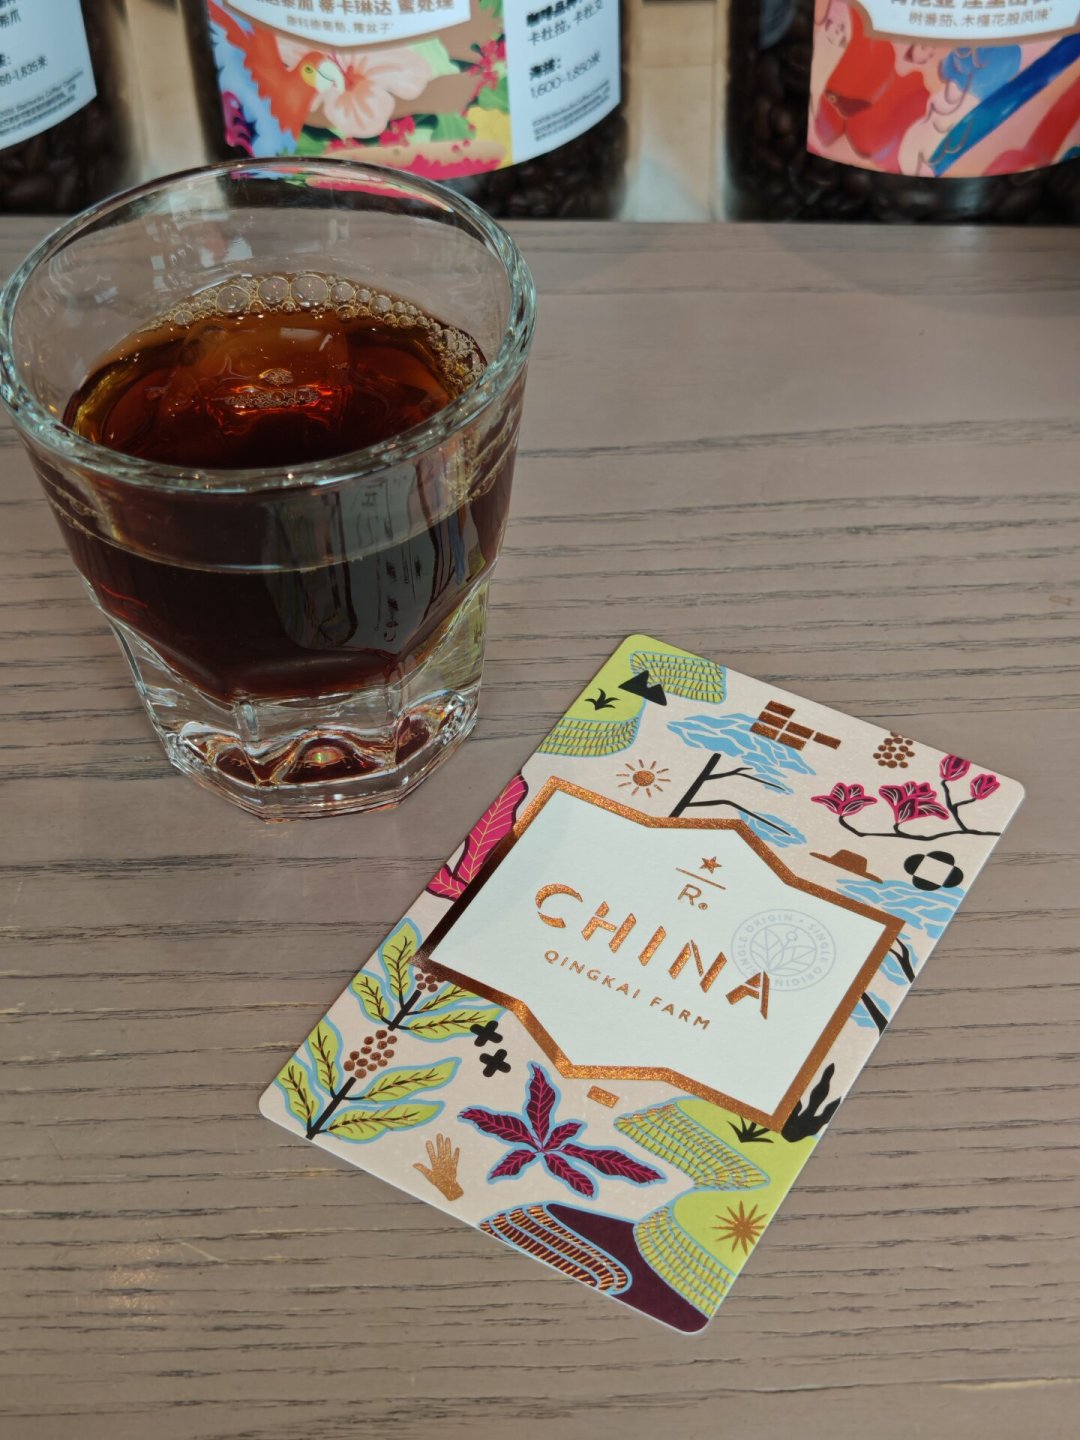
但它开始失效的证据也在玩家端累积。微博上一位9月刚跑完云南高原的用户写道:云南卡蒂姆整体风味贴近巴西豆,坚果巧克力调性蛮突出的,酸度偏低。保山、腾冲这边的高海拔的铁皮卡豆,感觉口感像弱化烟熏感的危地马拉的均衡质感,却也带着中国云贵高原风土独有的温润红茶底色。 小红书今天刚发的杯测笔记里,云南晴开农场的萨奇姆浅烘出来评的是"青绿底色"的植物调。 注意,浅烘恰恰是最藏不住缺陷的喝法,敢浅烘,本身就是庄园豆的底气。判断一支云南豆属于哪一档,别听故事,看袋子上四个东西:品种名(卡蒂姆还是有名有姓的波旁/瑰夏/铁皮卡)、产地颗粒度(“云南"还是具体到农场/地块)、烘焙度(精品档不该烘到糊苦才"像咖啡”)、有没有杯测分或批次标注。四个都答不上来的,无论卖多便宜,都还是你记忆里那个档位。微博小红书
要不要现在入手:按你现在喝什么,分三种
奶咖口粮党:云南豆已经不是"便宜大碗"的代名词了,产地60-90元/公斤的卡蒂姆大宗价摆在那里,别按三年前的心理价去比价,但也别为"支持翻身仗"交情怀税。它真正的优势换成了新鲜和链路短——专列、属地采购公司把"产地到门店"的周期压下来,同价位你可能拿到烘焙日期更新的国产豆。
手冲进阶党:这波翻身仗真正值得喝的是第二档。云咖二号86.75分、佐园地块瑰夏、各农场上架的新产季日晒/水洗波旁,0.5-0.6/g的价格对同档非洲、中美洲豆是有竞争力的,值得开一次新产季单冲。
旅游手信存量用户:家里那几包无标注深烘豆,判断维持原判,不必为产业叙事硬洗。
最后留三个继续观察的信号
这篇文章自己也给出了反证,我把它放在结尾而不是藏起来:美国农业部预测巴西2026/27产季产量会到7200万袋,荷兰合作银行预计纽约阿拉比卡期货2026年底回落到2.5-3.0美元/磅、比2025年高点跌三成多。 国际价一旦回落,10-20元的倒挂会被很快抹平,云南价还得回去看C价锚点;咖啡树定植到稳产要五年,新增产能2028年之后才集中释放,届时如果消费增速放缓,需求曲线会不会振荡,现在还无法预判;而广期所的咖啡期货还停在品种储备阶段,云南手里暂时没有自己的套保工具。36氪
翻身仗是不是半场领先,盯这三个数就够了:期货回落速度、2027/28产季新豆定价、广期所进度。在那之前,把"云南豆"当三档东西分开买,是你现在唯一不会买错的姿势。
(数据口径说明:产地与收购价数字来自正解局《30年,云南咖啡打了一场翻身仗》(36氪2026-09-21发布);货架价为京东自营当前页面价,双11前可能波动;杯测与风味描述来自微博、小红书、知乎玩家笔记,均为个体样本,仅供档位参考。)