

报价单发来,比去年多了六百。你的第一反应大概是被宰了,第二反应是砍掉两个险种。这两步都可能错。
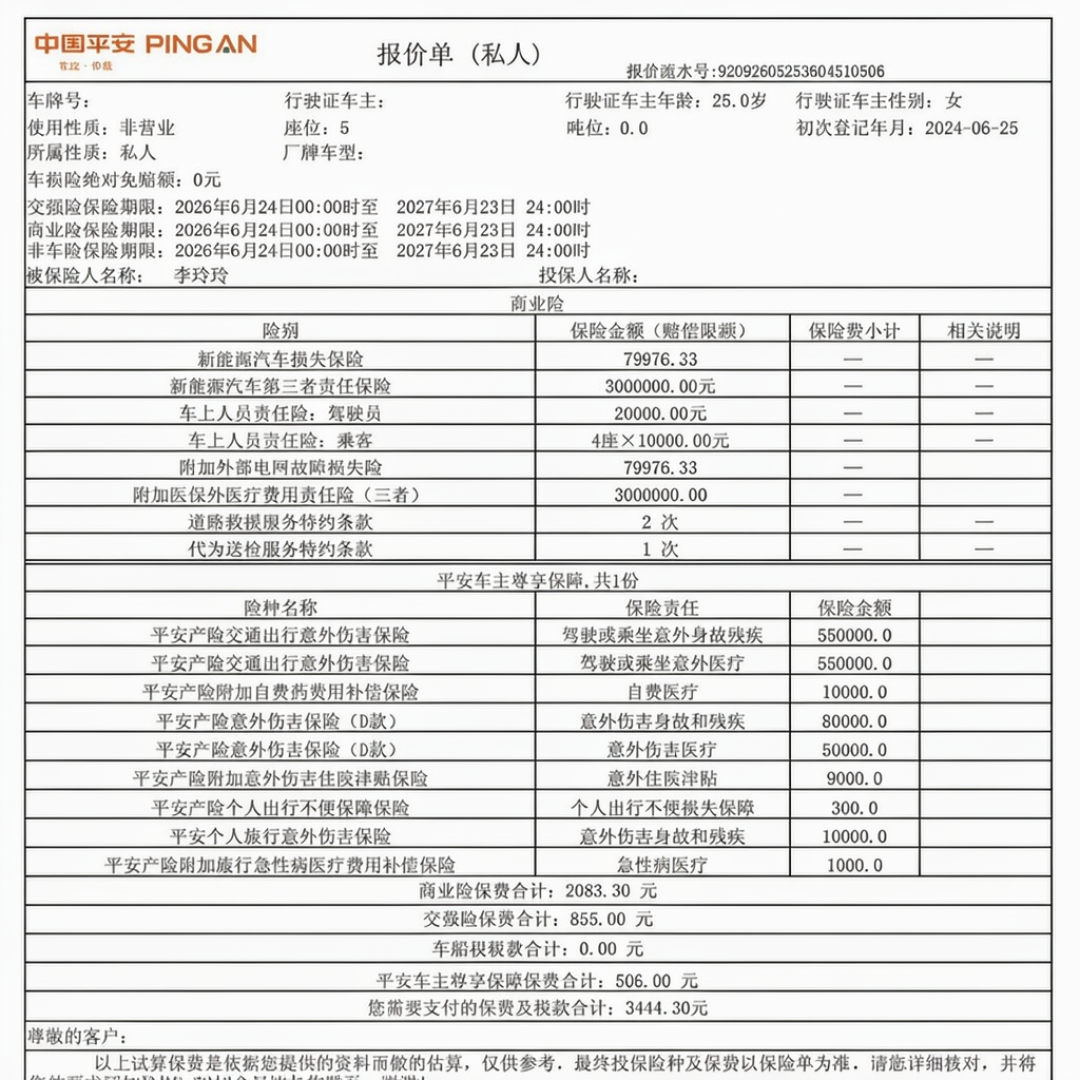
贵的这几百,很多是返现没了,不是保费涨了
先看大盘:2026年前三季度全行业车险保费同比只降了0.03%,签单保费7236.8亿元、签单件数还涨了2.8%,市场基本原地踏步。央广网知乎
但你手上那张报价单会动。商业车险保费不是一个数,是基准保费乘上一串系数:反映历史赔付的无赔款优待系数(NCD),加上体现保险公司风险判断的自主定价系数,监管给后者留的浮动区间是0.5到1.5。车过了户、中间脱过保、上一年案子刚结案、投保信息更新过,任何一条都能让报价跳一下。中国经济网
所以跳动本身不等于被坑。南都湾财社11月的车险续保调查里,律商联讯的戴海燕给了条判断线:合理波动应对应到风险信息或承保政策的变化,车和出险记录都没变、却靠临时返现和拆减保障做出低价,才要审慎。另一层原因是"报行合一"压窄了渠道让利空间,你感知到的"涨价",很可能是过去被口头返利盖住的真实保费浮出水面。同样续保一台新能源车,有人拿到近千元返现,有人只有200块,也有人一分没有。知乎微博
你以为的"同样方案",多半不是同一份保单
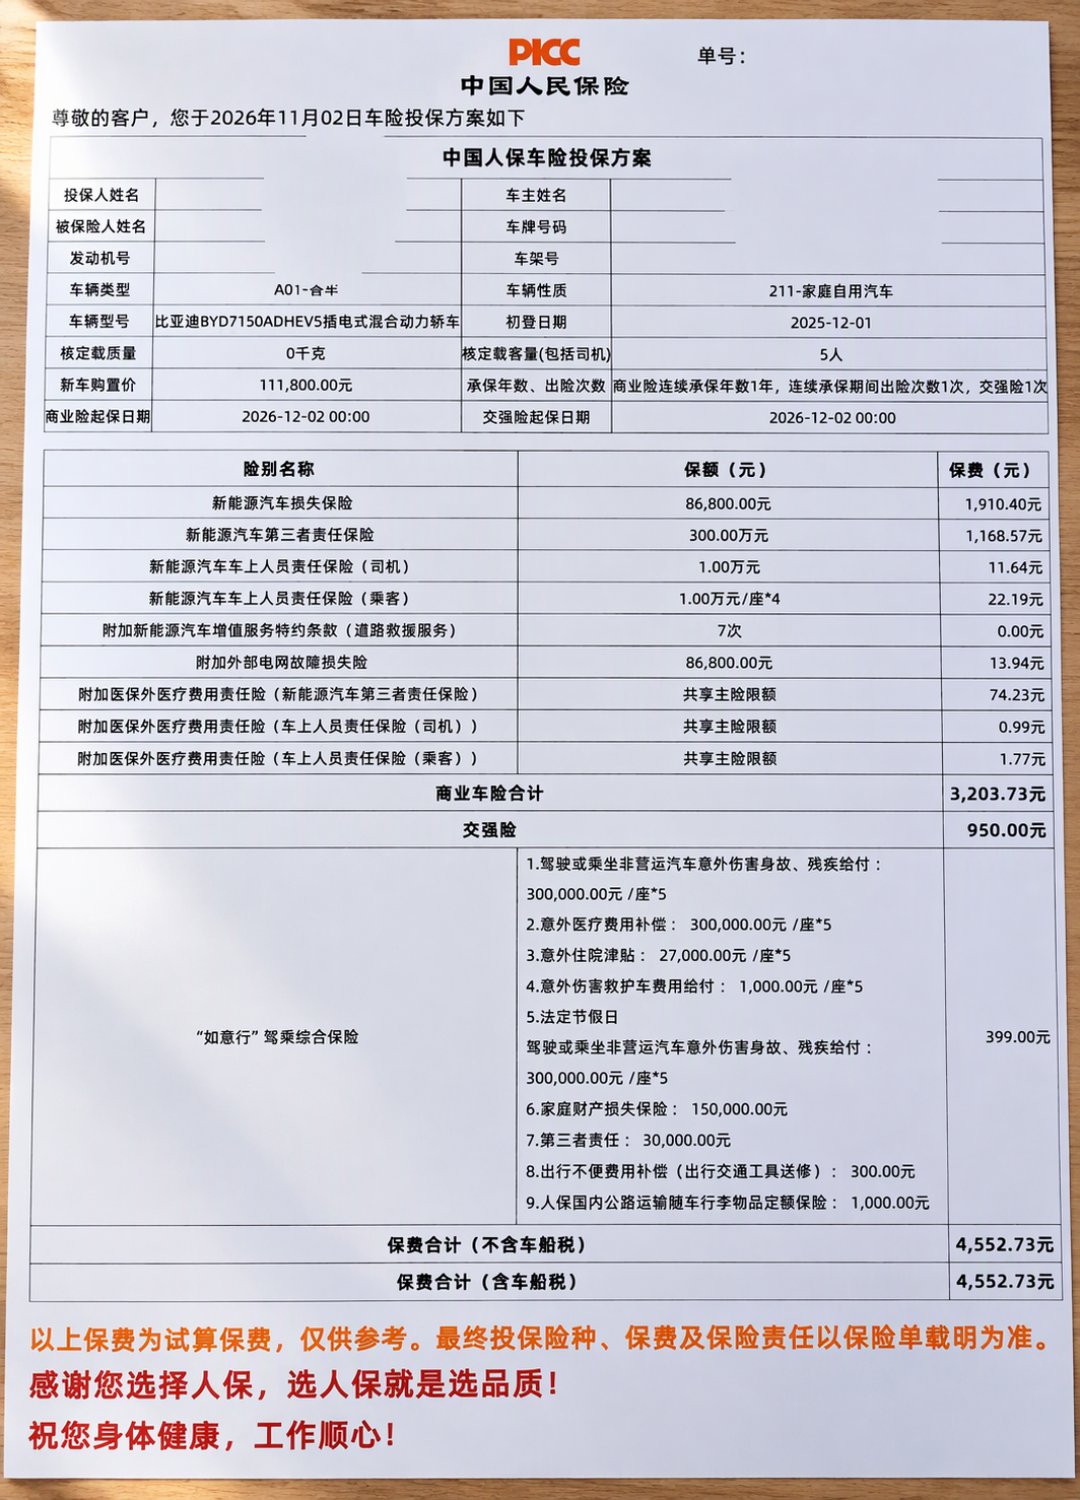
有车主把同一台车拿去四家报价,从1894到3230。她起初以为差在渠道,逐条对完才发现,贵的那家写的是"三者200万调整为300万"——保额都不是一个数,怎么比。小红书
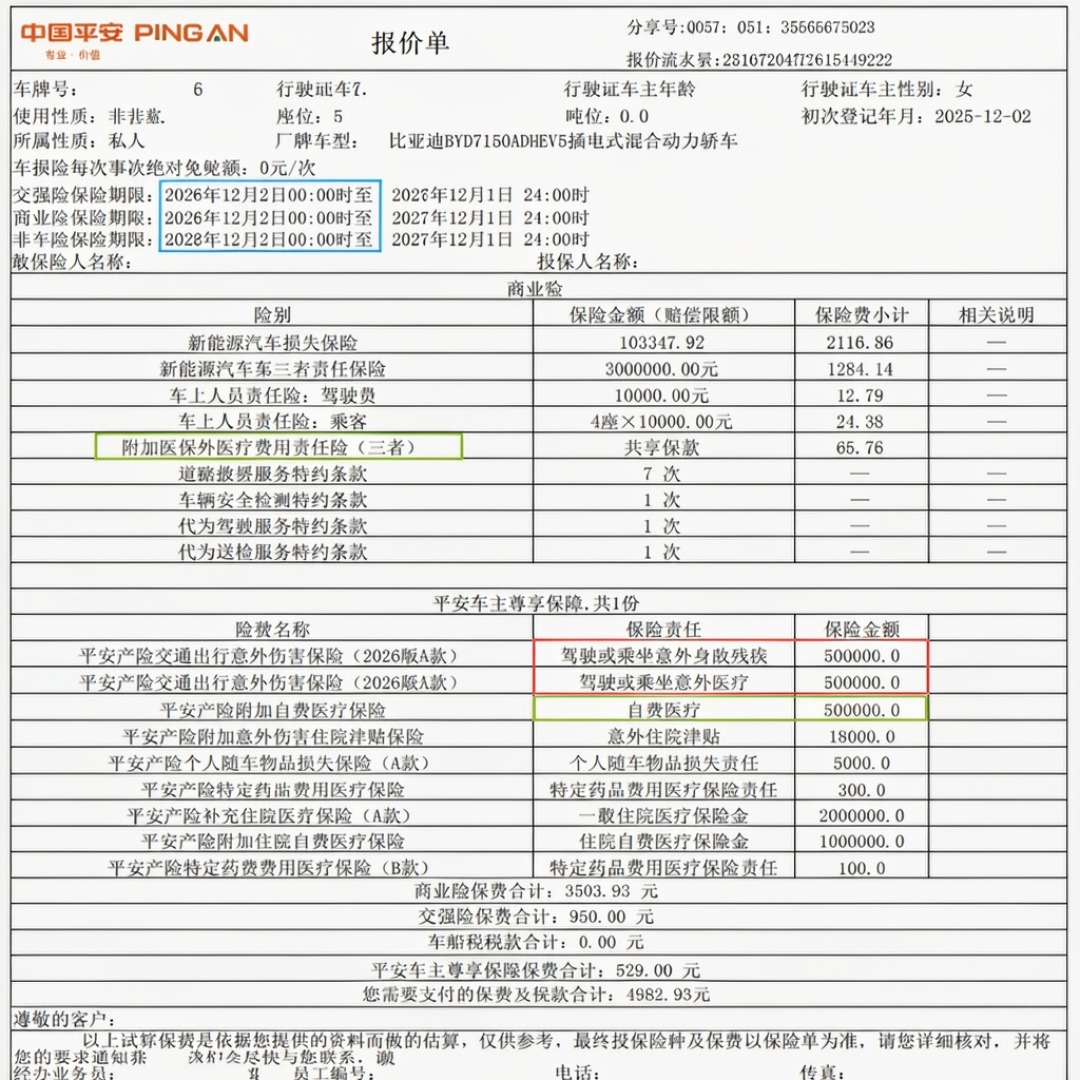
更隐蔽的是捆绑。有人四五年没出险,报价2800多,里面绑了个叫"尊享"的附加项,一千零九块;换个渠道报同样的基础责任,2250。小红书
北京大学的朱俊生教授给的办法是"三个一致":投保信息一致、保险责任一致、保险金额一致,对齐之后再比价,价差才有意义。南都的调查里还有个数字值得记住——约三分之一车主根本没比价,直接在上一年那家续了。知乎
砍险种之前,先算清你的车修一次多贵
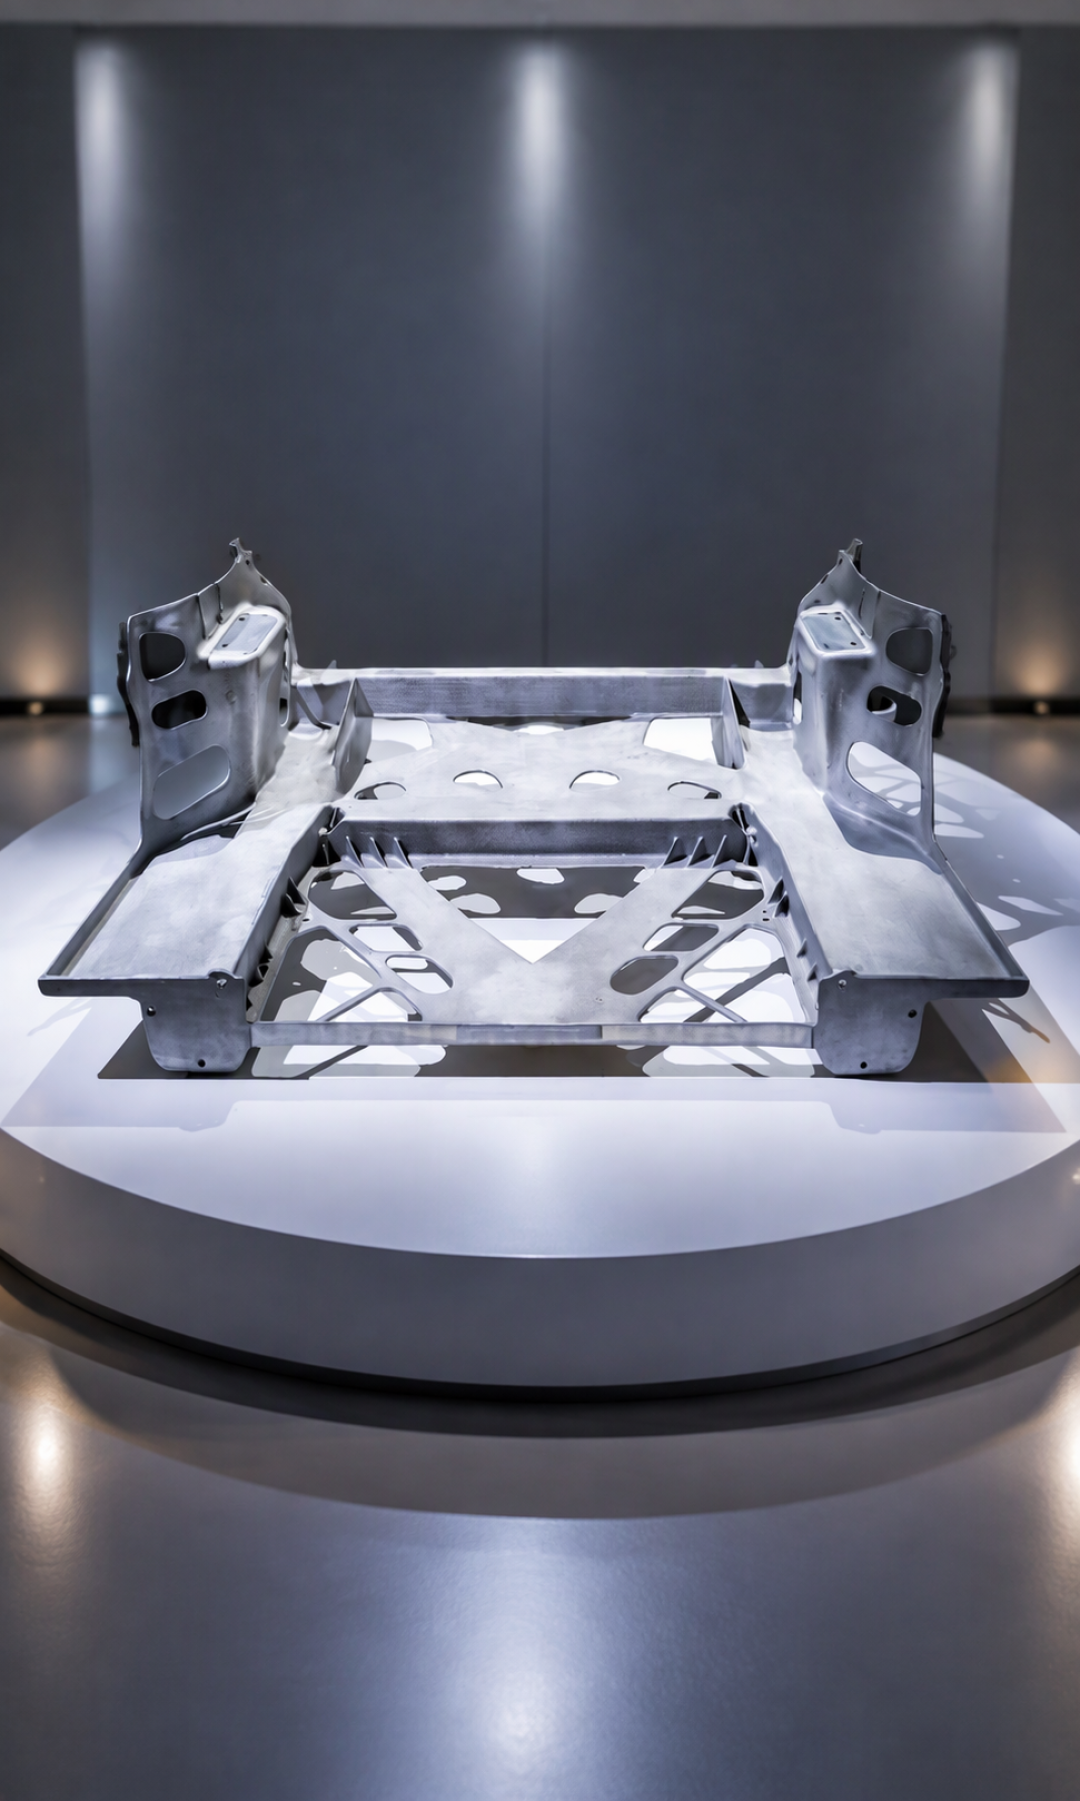
“交强险+200万三者,其余全砍"这套极简投保攻略最近很火。省钱是真的,敞口也是真的:交强制和高额三者解决的是"赔别人”,不覆盖你自己的车。残值很低、维修费自己扛得住的旧车,适度简化有它的合理性;但新车、新能源车、高维修成本车型把车损险砍掉,一次碰撞、一次涉水、一次全损,全得自付。电车尤其别轻易砍。2026年前三季度新能源商业车险有效报案1185万件、同比增长22.76%,已结赔款729.34亿元、同比增长31.96%;同期整个车险大盘的有效报案件数却是同比下降4.06%的。报案在涨、赔款涨得更快,指向单次维修更贵——一体化压铸车身、集成传感器的大灯和后视镜,撞一下经常只能换总成。知乎央广网
三者保额也别停在200万。大城市撞到人或撞到豪车,200万未必够,专家建议按当地赔偿水平往300万、500万考虑,这部分加保的钱通常比想象中便宜。知乎
被拒保或报出天价,还有一条官方兜底路
出险多、车型零整比高、被线下渠道婉拒的,别硬扛。金融监管总局指导中国保险行业协会和上海保险交易所搭建的"车险好投保"平台,2025年1月上线,最初就是为承接高赔付风险的新能源车。截至2025年底,它已覆盖全国36个地区、接入37家财险公司,注册用户突破163万,全流程无中介、不收手续费。2025年10月底,高赔付风险的燃油营运车也被纳入进来,符合条件的车主通过平台投保,相关保险公司不得拒保。新华网微博央视网
顺序比省钱更重要
续保的目标不是拿到最低价,是用你付得起的成本,把你扛不住的损失转出去。顺序是:先核对出险记录和车辆信息,再定三者保额和车损要不要,然后拿同一套责任去比两三家,最后才看赠品和返现。
赠品放最后,是因为它最容易替代掉你真正需要的东西。洗车券赔不了事故,口头返现也不会写进保单。签字前把电子保单核一遍:承保主体、险种、保额、免赔责任,四项都在,才算真买完。

当前文章无评论,是时候发表评论了