















2
4
耳机市场,增长见顶
2026-11-07 11:33:35
0点赞
0收藏
0评论

2026 年第二季度,全球 TWS 耳机出货 8210 万台,同比下滑 0.7%,这是 2023 年二季度之后,行业时隔三年多第一次出现出货同比回落。曾经连续多年保持双位数扩张的耳机赛道,正式告别高速扩张时代。
国内市场压力更为突出,二季度 TWS 出货同比下滑 9.5%,美国、印度等主要市场同步走弱,仅部分新兴市场的增量,稍微对冲了大盘的下行压力。销量不再往上走,并不代表市场彻底消失,行业正在发生一场深刻的结构性切换。
——
换机周期被拉长,普及红利彻底耗尽
TWS 耳机过去几年的爆发,来自 “从无到有” 的普及红利。蓝牙、降噪技术快速成熟,手机厂商取消 3.5mm 耳机孔,亿万消费者完成从有线到无线的替换。那是属于行业的黄金时代,只要产品能做出来,就不愁销路。
现在普及阶段已经结束。一二线城市年轻群体耳机渗透率接近饱和,多数消费者手里已经至少拥有一副无线耳机。硬件可靠性持续提升,耳机没有明显损坏,大多数人不会主动换新。调研数据显示,超过七成用户的换机周期拉长至 24 个月以上,很多人用到两年半甚至更久才会考虑置换新机。
很多耳机的电池会在 18 个月之后出现隐形衰减,续航悄悄缩水,但日常听歌、通勤依旧可以使用,这种隐性故障很难推动用户产生购买行为。降噪、续航、连接稳定性这些曾经的核心卖点,如今已经成为绝大多数机型的标配。常规迭代更多是参数微调,很难给到消费者足够强的换新理由。
市场逻辑就此反转,行业不再靠新增用户拉动规模,只能在存量用户手里抢夺置换订单。
——
冷热分化,只有细分赛道还在增长
大盘整体停滞,但内部并非一片死寂。
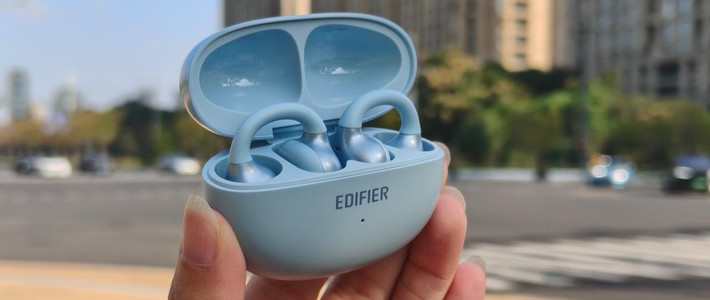
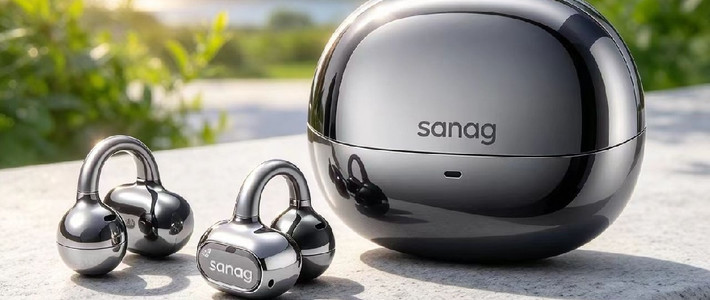
传统入耳、半入耳 TWS 出货同比下滑 2%,而开放式 OWS 耳机逆势增长 12%,单季出货 1110 万台,在整体 TWS 当中的占比提升至 13.5%。开放式耳机避开耳道压迫、兼顾运动场景,成为全行业为数不多看得见的增量窗口。各家品牌集体加码,从头部手机厂商到传统音频企业,都在快速铺开耳夹式产品。
但也要认清现实,开放式耳机的盘子还很小。机构预测到 2030 年,OWS 全年出货有望接近 9000 万台,放到整个耳机大盘,依旧只是补充力量,不足以拉动整个行业重回高增长。
另外一个变化,是市场从拼销量转向拼单价。国内耳机市场整体销量下滑,但产品均价同比小幅上行,300‑1000 元中端价位段持续扩容,超低端白牌份额持续收缩,消费者愿意为更好的体验付费,但不会频繁换新。
头戴耳机、专业音频、面向办公场景的通讯耳机维持一定韧性,但这些细分市场本身容量有限,很难撑起数十亿级别的增量。
——
手机厂商入局,挤压传统音频品牌生存空间
耳机早已不是音频厂商的专属战场。
苹果依靠 AirPods 长期占据全球份额首位,华为、小米、OPPO、vivo、荣耀依托手机本体生态,在 200‑800 元主流价格带密集布局,依靠手机联动、渠道优势持续抢占市场份额。耳机对于手机厂商,不只是独立赚钱的硬件,更是手机生态的配套配件,用来提升整机的用户粘性。
传统音频品牌处境变得尴尬。索尼、Bose 守住千元以上高端头戴、降噪市场,依靠长期积累的声学口碑稳住基本盘,但规模扩张遇到天花板。大量中小音频品牌生存空间被两头挤压:上方是拥有生态壁垒的手机大厂,下方是性价比白牌的价格厮杀。
代工端同样日子难熬。国内耳机 ODM 代工厂毛利率普遍徘徊在 11%‑19% 区间,订单总量尚可,但利润微薄,规模很大,赚的只是加工辛苦钱;拥有自主品牌的企业,可以拿到接近四成的毛利率,品牌与代工的收益差距越拉越大。
——
AI 耳机,看起来很美,落地遇到现实阻碍
全行业都把希望押注在 AI 耳机身上。
端侧 NPU 上车,自适应降噪、个性化声效、实时翻译、会议记录、健康监测,概念层出不穷,几乎所有新款高端耳机,都会把 AI 作为宣传重点。理想状态下,耳机不再只是听歌工具,而是随身 AI 交互入口。
但落到消费端,AI 耳机尚未形成杀手级场景。会议翻译、健康监测属于加分项,多数普通用户的核心诉求依旧是听歌、通勤降噪。很多 AI 功能更多体现在发布会 PPT 上,日常使用频次很低,不足以驱动大众掏钱换机。
高通等芯片平台把 AI 能力做成标准化方案,意味着品牌做 AI 耳机的门槛被拉低。大家都可以做 AI 降噪、AI 通话,差异化很快被抹平,很难靠 AI 构建长期壁垒。
AI 给产品增加了卖点,却还没有真正打开新的需求。
——
增长见顶之后,行业要换一套生存逻辑
耳机市场增长见顶,不等于行业走向消亡,而是野蛮生长时代正式落幕。
过去厂商比拼出货规模,追求快速跑马圈地;接下来竞争重点转向产品结构、品牌溢价、细分场景挖掘。单纯依靠低价走量的模式越来越难,低端市场价格内卷,利润持续被压缩。能活下来的企业,要么守住高端品牌价值,要么抓住开放式、专业音频这类细分赛道,要么深度绑定手机生态。
同时行业也要接受一个现实:开放式耳机、AI 耳机这些新方向,可以带来局部增长,但很难复制早年 TWS 那种全民普及式的爆发。用户换机周期拉长是不可逆的大趋势,大盘很难重现过去的高歌猛进。
曾经耳机行业只要做出硬件就可以分到时代红利。红利褪去之后,考验的不再是把产品做出来的能力,而是能不能找到用户愿意为之下单的真实价值。
销量的天花板已经出现,耳机行业的竞争,才真正开始。,
作者声明本文无利益相关,欢迎值友理性交流,和谐讨论~










