你到期续存的存款,最近可能刷到了一个新选项,但它没有表面上那么"高息"。
10月以来,银行存单货架突然热闹起来:汇丰、渣打、星展、永丰等多家外资行密集上架人民币大额存单。在存单利率普遍落入"1字头"的背景下,这波逆势操作确实扎眼。第一财经界面新闻
小红书上有人发帖问"香港汇丰真的值得定存吗",一条笔记收了753个赞、814个收藏、117条评论。先看数字,再决定上不上头。小红书
汇丰上架的,其实是"小利息"
10月初,汇丰银行上架多款人民币大额存单:1个月0.85%、3个月1.1%、6个月0.88%,都是20万元起存;10月12日到30日还放过一款3个月1.3%,但只认"新资金"客户,这一期已经截止,类似批次会动态发行。第一财经
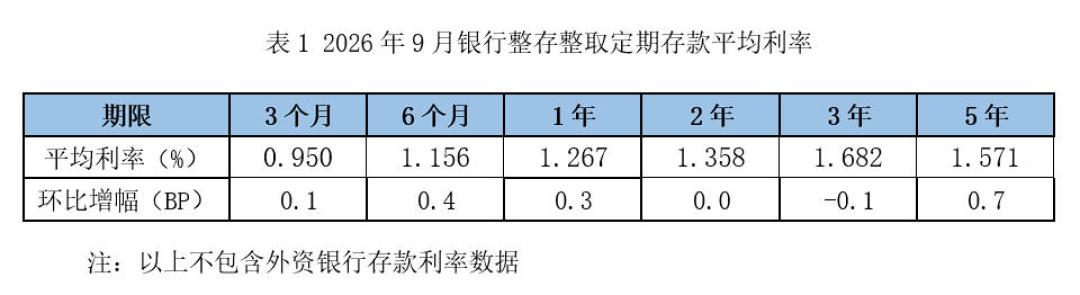
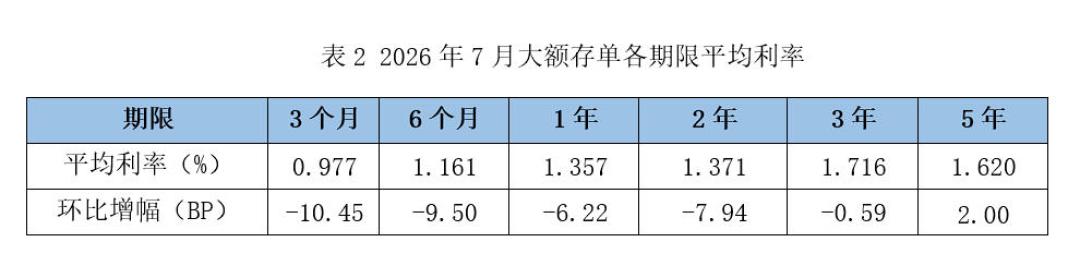
舆论里真正"利率反超"的选手在别处:永丰银行3年期大额存单给到1.92%,东亚银行1.90%,而国有大行3年期普遍落在1.5%–1.6%。同样20万存3年,利息差在2000元上下。这张中资行定期存款均价表,各期限全线趴在"1字头",注释还特意标明"不含外资行"。第一财经
别拿汇丰的短期利率硬比别人的3年期,期限不同、定位就不同。为什么汇丰把重心放在一年以内?融360分析师点破核心:外资行拉人民币存款,核心是为跨境业务储备人民币资金,同时补齐零售业务短板、稳固客户,不是跟你长期限拼高息。第一财经
存之前,这4个坑务必看清
"新资金"认定。高息额度通常只认"新资金",先打客服或在App确认资格再转款,别默认到期转存也能吃上这个利率。
部分产品没有转让功能。中资行大额存单的吸引力,一半来自"急用钱可以转让";而部分外资行存单提前支取通常按活期利率计息,钱进去就锁到到期,流动性要自己留够。第一财经
这是战术,不是趋势。2026年二季度,外资银行净息差已降到1.28%,低于国有行,是各类银行中唯一环比走弱的类别。高息揽储侵蚀利润,难以长期持续,别把现在的利率当成常态。
额度与门槛。20万起存只是入场券,产品多为限量限时发行,10月底那波已经错过,等下一批就好,别为凑额度把长期不用的钱硬塞进去。
这波羊毛到底怎么薅
短期闲钱、又是"新资金":盯住汇丰、渣打的下一次发行窗口。
打算放3年长钱:直接对比永丰1.92%、东亚1.90%这一档,但下单前逐条看转让功能、提前支取规则、新资金认定三行字。
外资法人银行同样在存款保险保障内,50万元以内本息全额保障,20万起步无压力,加到50万以上就要按"同一银行"算账了。央视网
拿这张7月存单均价表当尺子:5年期1.62%、环比逆势上行2个BP,银行都在忙着"锁长钱",永丰1.92%的分量一比就出来。
利息差顶多是两千块的事,合同看错一行,可能是远超两千的麻烦。存过外资行存单吗?评论区聊聊你的真实体验。