








22
59
都说百果园翻身了,你上一次在它家买水果是什么时候?
2026-10-31 23:18:19
0点赞
0收藏
0评论
新业务止的是报表的血,水果货架还没恢复造血。
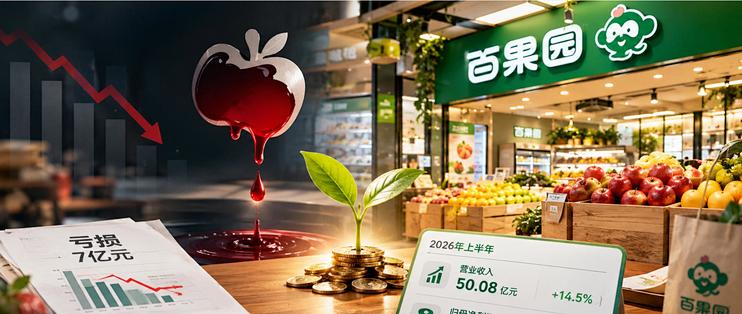
“两年关店1600多家、亏损7亿元”的词条登上热搜时,百果园的半年报其实已经发了一个半月。很多人只盯着“扭亏”这个结果,很少有人拆开看钱到底从哪来。舆论在讨论一家高端水果连锁的神话破灭。财报里的另一组数字却很少被并排摆放:2026年上半年,公司收入50.08亿元,同比增长14.5%;归母净利润3356.4万元,去年同期这块是3.42亿元的亏损。
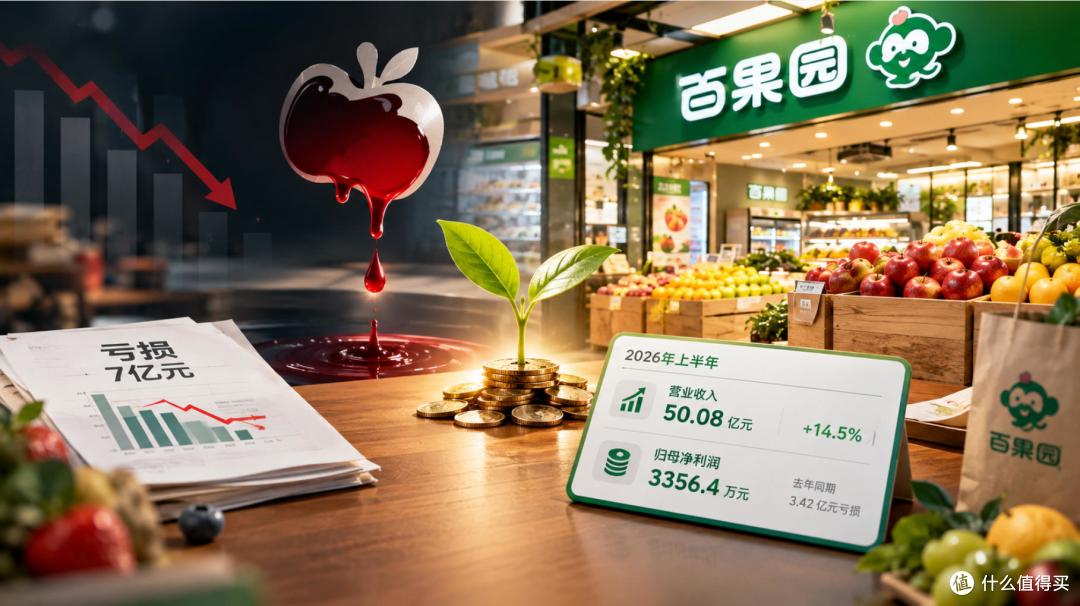
扭亏是真实的。但钱从哪里来,决定了这场翻身有多少成色。艾媒咨询CEO张毅对《中国经营报》的判断很直接:上半年扭亏,主要靠新兴联盟贡献增量,并非传统主业的复苏,属于阶段性止血。
本篇拆的就是这笔账:止血的钱从哪来,水果店本身回了多少血,以及这两本账合不合得上。
01 旧账怎么亏的:总部赚差价,加盟商扛风险
要看懂扭亏的成色,得先看清亏损的结构。
百果园挂牌港交所以后讲的商业模式,核心是一条供货链:总部做源头直采、果品分级和冷链配送,把水果卖给加盟店,赚供货差价和特许权使用费。招股书举过一个例子:顾客在加盟店花200元买水果,140元是付给总部的货款,10元是特许权使用费,剩下50元归加盟店。截至2025年末,4468家门店里直营店只有8家,剩下的清一色是加盟店。
这套模式在消费上行期跑得很快,2022年、2023年分别盈利约3.23亿元、3.62亿元。拐点出现在三个地方。
一是溢价撑不住了。百果园招股书披露,招牌果和A级果2022年贡献了门店约70%的零售额,2023年降到66.5%,2024年再降到62.8%。高端水果的基本盘在收缩。2025年8月,董事长余惠勇回应“水果太贵”质疑时的原话是“我们不会去迎合消费者,我们在教育消费者成熟”,该言论当时引发广泛讨论,二级市场股价随后短期出现明显波动。社交平台上,网友晒出的消费小票动辄上百元,一盒精品荔枝78元,一个精品梨23元。花钱的人未必心疼,但每一张小票都在给“值不值”投票。
二是渠道把价格打透明了。2025年中国进口鲜樱桃约58.49万吨,同比增长约29.7%,平均进口单价下降约28.8%;阳光玫瑰葡萄在嘉兴水果市场交易量增加、交易额反而下降。即时零售、硬折扣超市、产地直发直播,把过去靠信息差维持的溢价一条条拆掉。
三是加盟商先扛不住。总部赚供货差价,房租、人工、损耗全压在门店端。水果又是高损耗品类,客流一降,微利门店很快转亏。财报显示,公司向加盟店销售水果的收入从2023年的约85亿元降到2024年的约73.96亿元,2025年再降到约59亿元,占营收的七成以上。上游收缩,总部的基本盘跟着动摇。
品质承诺的兑现在这个过程中也没跟上。2022年和2024年,百果园门店两度被曝光用不合格原料制作果切、等级标称与实际不符,公司均公开致歉整改。高价与翻车叠加,透支的是品牌手里贵过任何果园的资产:顾客不加犹豫就伸手拿起的信任。
02 出清这一年半:关掉的店和留下的店
2024年、2025年,百果园分别净关店966家、659家,两年合计净减少超过1600家,门店从2023年底的6093家降到2025年底的4468家。
公司对关店的定调是经营层面的自然出清:理念不匹配、只依附体系搭便车的门店终止合作,正常生意正常做。这个说法有数据支撑的另一面,藏在单店数据里:2025年加盟门店单店月均销售额约13.54万元,同比下降11.3%,比2019年的水平低约22%。留下来的店,日子也没有立刻好起来。
为了挽回客流,公司2025年做了22场促销活动,全年促销订单约2500万份;又压低加盟门槛,新店初始投入从28万至30万元降到23万元。降价换来的是销量曲线,代价写在毛利栏里。毛利因此继续承压,2025年全年毛利率降到7.3%,而在2023年,这个数字约为11%。促销换得来销量,换不来定价权,媒体概括当时的状态用了四个字:不促不销。
03 拆开扭亏这本账:增量在哪,缺口也在哪
2026年上半年,账面确实好看了。收入50.08亿元,同比增长14.5%;毛利6.09亿元,同比增长182.5%,毛利率回升到12.2%;归母净利润3356.4万元。以上数字均来自百果园2026年中期报告。
把增量拆开,大头来自两类新业务。其一,七星联盟:百果园向7个省份的区域零售品牌输出供应链与品控,对方出门店和流量,期内并表收入约7.2亿元,占总营收的14.4%,贡献毛利5560万元;把这类合作门店算上,集团口径的门店总数从4386家增到6709家。其二,B2B批发平台般果:上半年交易额14.01亿元,其中7.01亿元直销收入并入报表。此外,公司2025年11月完成对折扣超市网批码头的合并控股,为低价带商品多开了一条出货通道。
百果园方面对扭亏的官方归因有四条:新业务并表、传统业务降本增效、毛利率修复、门店网络恢复净增。其中毛利率修复一项,公司给的路径是促销节奏收敛、集采成本优化、招牌果及差异化品类占比提升;降本一侧,AI订货与运营诊断系统铺到了全部门店,官方口径称客服人力成本下降44%。新业务并表列在头一条,这个顺序本身就说明了结构。
缺口在同一份财报里。上半年水果零售门店净增372家,总量回到4758家,可门店贡献的零售收入没有跟着涨:原有水果零售门店的零售总额约51.69亿元,同比减少9.5%。中国经营报的核算更直接:剔除七星联盟新增的并表收入,原有内生主业的收入基本停滞,甚至小幅下滑。
一句话概括:报表上翻身的,主要是供应链那本账;货架上那本账,刚刚止跌,还没有起色。3356万元利润对应的是一家年收入百亿体量公司的净利率,薄得经不起一次促销反复。
04 供应链变现的窗口,和它身后的缺口
百果园把源头直采、分级品控、冷链仓配这套能力开放给外部渠道,方向本身成立。门店收缩之后,冷链仓和直采基地的固定成本需要新的吞吐量来分摊,零食店、折扣超市、区域联盟都是现成的出口。
但这个模式内嵌一个悖论,值得所有手握供应链的零售公司掂量。
参与度深的业态,直接面对前置仓和即时零售的竞争,水果只是它们的引流品类,可以短期不赚钱。参与度浅的轻模式,比如联盟供货、B2B批发,反而增长更顺。也就是说,百果园与终端离得越近,竞争越硬;离得越远,增长越好。而离得越远,这家公司就越接近一家批发商,品牌溢价的故事就越难讲下去。这个坑,做供应链输出的连锁品牌早晚都会碰到。
时间窗口也是真实的。供应链能力的变现价值,取决于终端网络还在不在别人手里掌握客流。假如水果零售继续向比价渠道迁移,今天卖能力的生意,明天同样要面对买方压价。新业务止的是报表的血,长期的造血,仍然要回到一个问题:顾客凭什么走进一家水果专卖店。
行业侧的参照是品类品牌。人均鲜瓜果消费量从2022年的54.7公斤涨到2024年的61.6公斤,吃水果的人还在增多,缩水下去的,是为渠道品牌溢价付钱的意愿。佳沛靠奇异果单一品类做到年营收59亿新西兰元,说明出路在上游的产品差异化,光靠货架上的价格标签,护城河挖不出来。百果园计划打造100个品类品牌,把自有品牌销售占比从约18%提到30%以上,这条线的进度,比并表数字更能说明转型的真实成色。
05 拆账三问,留给同行的落点
百果园的这份中报,给告别规模膨胀时代的零售同行留下三个可操作的判断。
其一,看扭亏先拆增量来源。并表收入、出清降本、促销收敛,都能把利润表做正,但止血这件事有了答案之后,生意还成不成立,仍然是另一道题。净利率不足1%的扭亏,和主业收入还在下滑的事实,要放在同一页看。
其二,供应链变现要和终端守住赛跑。能力开放是存量时代的高性价比动作,可终端网络是这套能力的定价权来源。出货通道越多样,越要盯住自营与加盟门店的零售额曲线,那是所有外部合作的地基。
其三,高端溢价的窗口关上了,品类品牌的窗口还开着。消费量在涨、价格在透明,中间消失的是信息差。把资源投到产地、品种和标准上,让差异化长在产品里,比把溢价写在门头上更能跨周期。
百果园的扭亏,是两年出清换来的一个喘息位,还称不上转折点。水果生意的账翻没翻篇,要看下半年和明年:并表增量之外,那4758家店的零售额,能不能重新涨起来。
文/犇势商业观察 作者:远图学长
【免责声明】本文为第三方商业观察文章,仅供行业研究与信息交流之用,不构成任何投资建议、消费决策依据或合作指引。文中所涉百果园集团经营数据来自其港交所公告、定期报告及业绩披露,媒体核算口径(如剔除并表收入后的内生主业测算)为报道方基于公开数据的分析口径,与公司官方口径可能存在差异;亏损额、门店数、收入结构等历史数据存在口径差异与追溯调整可能。文中对企业经营策略的描述引自公开报道与企业公开表态,相关言论均有时点背景,不代表本号立场;对企业经营状况的分析仅为作者基于公开信息的观察视角,不构成对企业经营能力、发展前景的任何认定或否定,不针对任何企业或个人作倾向性评价。文中涉及2022年、2024年食品安全相关事件均为已有公开报道与公司公开回应的事实性回顾,相关门店已完成整改,不构成对现任经营体系的否定。生鲜零售行业数据(进口量价、人均消费量等)来自海关、统计部门公开口径,经媒体转引,存在口径差异。本文不对任何产品作功效、疗效方面的陈述或暗示;食品相关分析仅为业态讨论,食品安全相关标准以市场监管部门发布的法规为准。文中所有商业模式解读不代表法律、财务专业意见。如涉及内容侵权或其他问题,请联系本号处理。配图均为AI生成或示意性图片,与企业实际产品、场景无关,不作为任何品质或效果之证明。
参考来源
百果园集团(02411.HK)2026年中期业绩(2026年8月披露:营收50.08亿元、同比+14.5%,归母净利润3356.4万元、上年同期亏损3.42亿元,毛利6.09亿元、同比+182.5%,水果零售门店4758家、净增372家,七星联盟合作门店1951家、并表收入约7.2亿元、毛利5560万元,般果平台交易额14.01亿元)
中国经营报(腾讯网转载)《两年后实现扭亏 百果园新模式能否成为业绩支柱?》(2026年10月20日:2024年、2025年分别亏损3.86亿元、3.17亿元;加盟及自营门店收入2023年85.48亿元至2025年59.34亿元;公司官方扭亏四因素;艾媒咨询CEO张毅“阶段性止血”评价;2023年底门店6093家)
大象新闻《水果第一股百果园被消费者教育了》(2026年10月18日:2024年净关966家、2025年净关659家;付费会员2023年底超117万至2024年底约85万;2025年毛利率7.3%、2023年约11%;22场促销;直营店仅8家;招股书供货差价模式)
极目新闻《百果园半年赚3356万》(2026年9月:含七星联盟后门店总数6709家口径;般果平台直销并表收入7.01亿元)
素材公开报道汇编(招股书200元拆账示例;招牌果及A级果零售额占比2022年70%、2023年66.5%、2024年62.8%;2025年加盟店单店月均销售额13.54万元、同比-11.3%、较2019年约-22%;2025年8月余惠勇“教育消费者成熟”言论及次日盘中跌8%;2022年、2024年品质事件及公开致歉;网批码头2025年11月合并控股、300余家门店;品类品牌目标与自有品牌占比18%至30%以上;佳沛2025/26财年营收59亿新西兰元)
国家统计局、海关总署公开口径(经素材稿转引:人均鲜瓜果消费量2022年54.7公斤至2024年61.6公斤;2025年中国进口鲜樱桃58.49万吨、同比+29.7%、均价-28.8%)
素材原文观点框架(出清叙事、扭亏结构分析、供应链变现视角),本文独立核验数据与口径后重新组织表述
作者提示含AI生成内容。作者声明本文无利益相关,欢迎值友理性交流,和谐讨论~