茅台三季报刚出:经销商被拿走的157亿,正在改变你买茅台的方式
10月30日晚,贵州茅台把2026年三季报摊在了桌面上:前三季度营业总收入1332.84亿元,归母净利润644.67亿元。白酒日子普遍紧巴巴的年份里,茅台日均仍然进账2个多亿。但如果这份财报你只读出"稳",就读亏了一份信息增量——真正跟你手里那瓶飞天价格有关的,是三组不那么显眼的数字。知乎
① 单季转正,但只是"止血",不是"回暖"
三季度单季营收402.67亿元、同比增长3.08%,归母净利润199.51亿元、同比增长3.78%,二季度营收利润双降之后增速首次转正。但先别把它当反转:前三季度营收+1.96%而扣非净利润还同比微降0.55%,仍是增收减利,把双增直接当作业绩反转是有误导性的。这份财报说明的是"止住了",不是"好日子回来了"。知乎界面新闻小红书
② 经销商的货,被搬进了你的购物App
前三季度批发代理渠道收入571.20亿元,上年同期的728.42亿元,整整少了157亿元,降幅21.58%;经销商倒是没跑掉多少,国内经销商净减68家——人留下了,货被拿走了。知乎
钱从经销商的柜台上流走,流进了你的购物App:同期直销收入737.74亿元,占营业收入比重升到56.36%,其中i茅台前三季度实现酒类不含税收入585.62亿元,同比涨了3.6倍。三季度传统经销渠道发货随双节备货回升,直销持续领跑、投放逻辑回到真实动销。一句话:茅台把过去散在烟酒店价差里的利润,收回到了明码标价的货架上。知乎微博
③ "蓄水池"放干了,压货时代在退场
9月末合同负债只剩20.84亿元,较2025年末的80.07亿元下降73.97%——这个科目里装的主要是经销商提前打的货款。没新增配额就不必抢着打款,厂家按真实动销决定发货节奏(1-9月全国规上白酒产量还在同比降3.9%)。经销商"囤货博涨价"的动力,被报表层面亲手卸掉了。知乎
那作为买酒的人,最该看什么?价差。
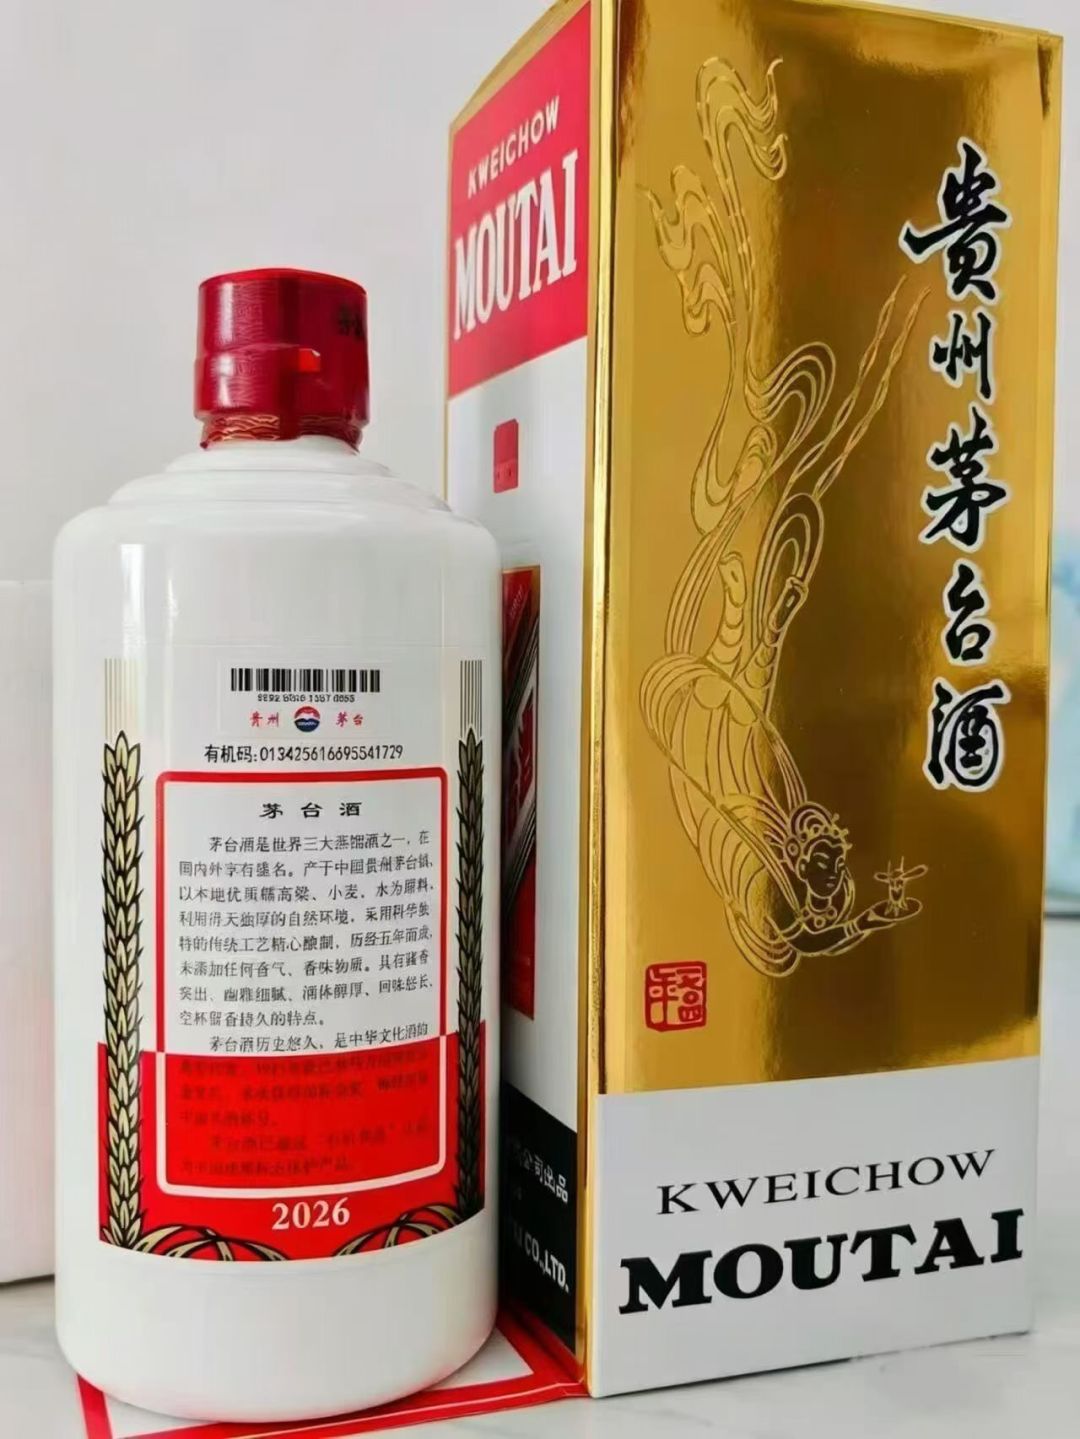
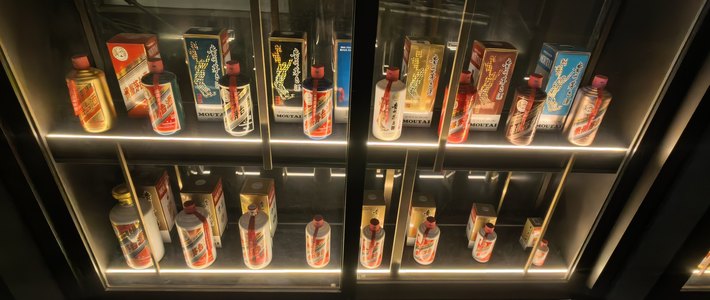
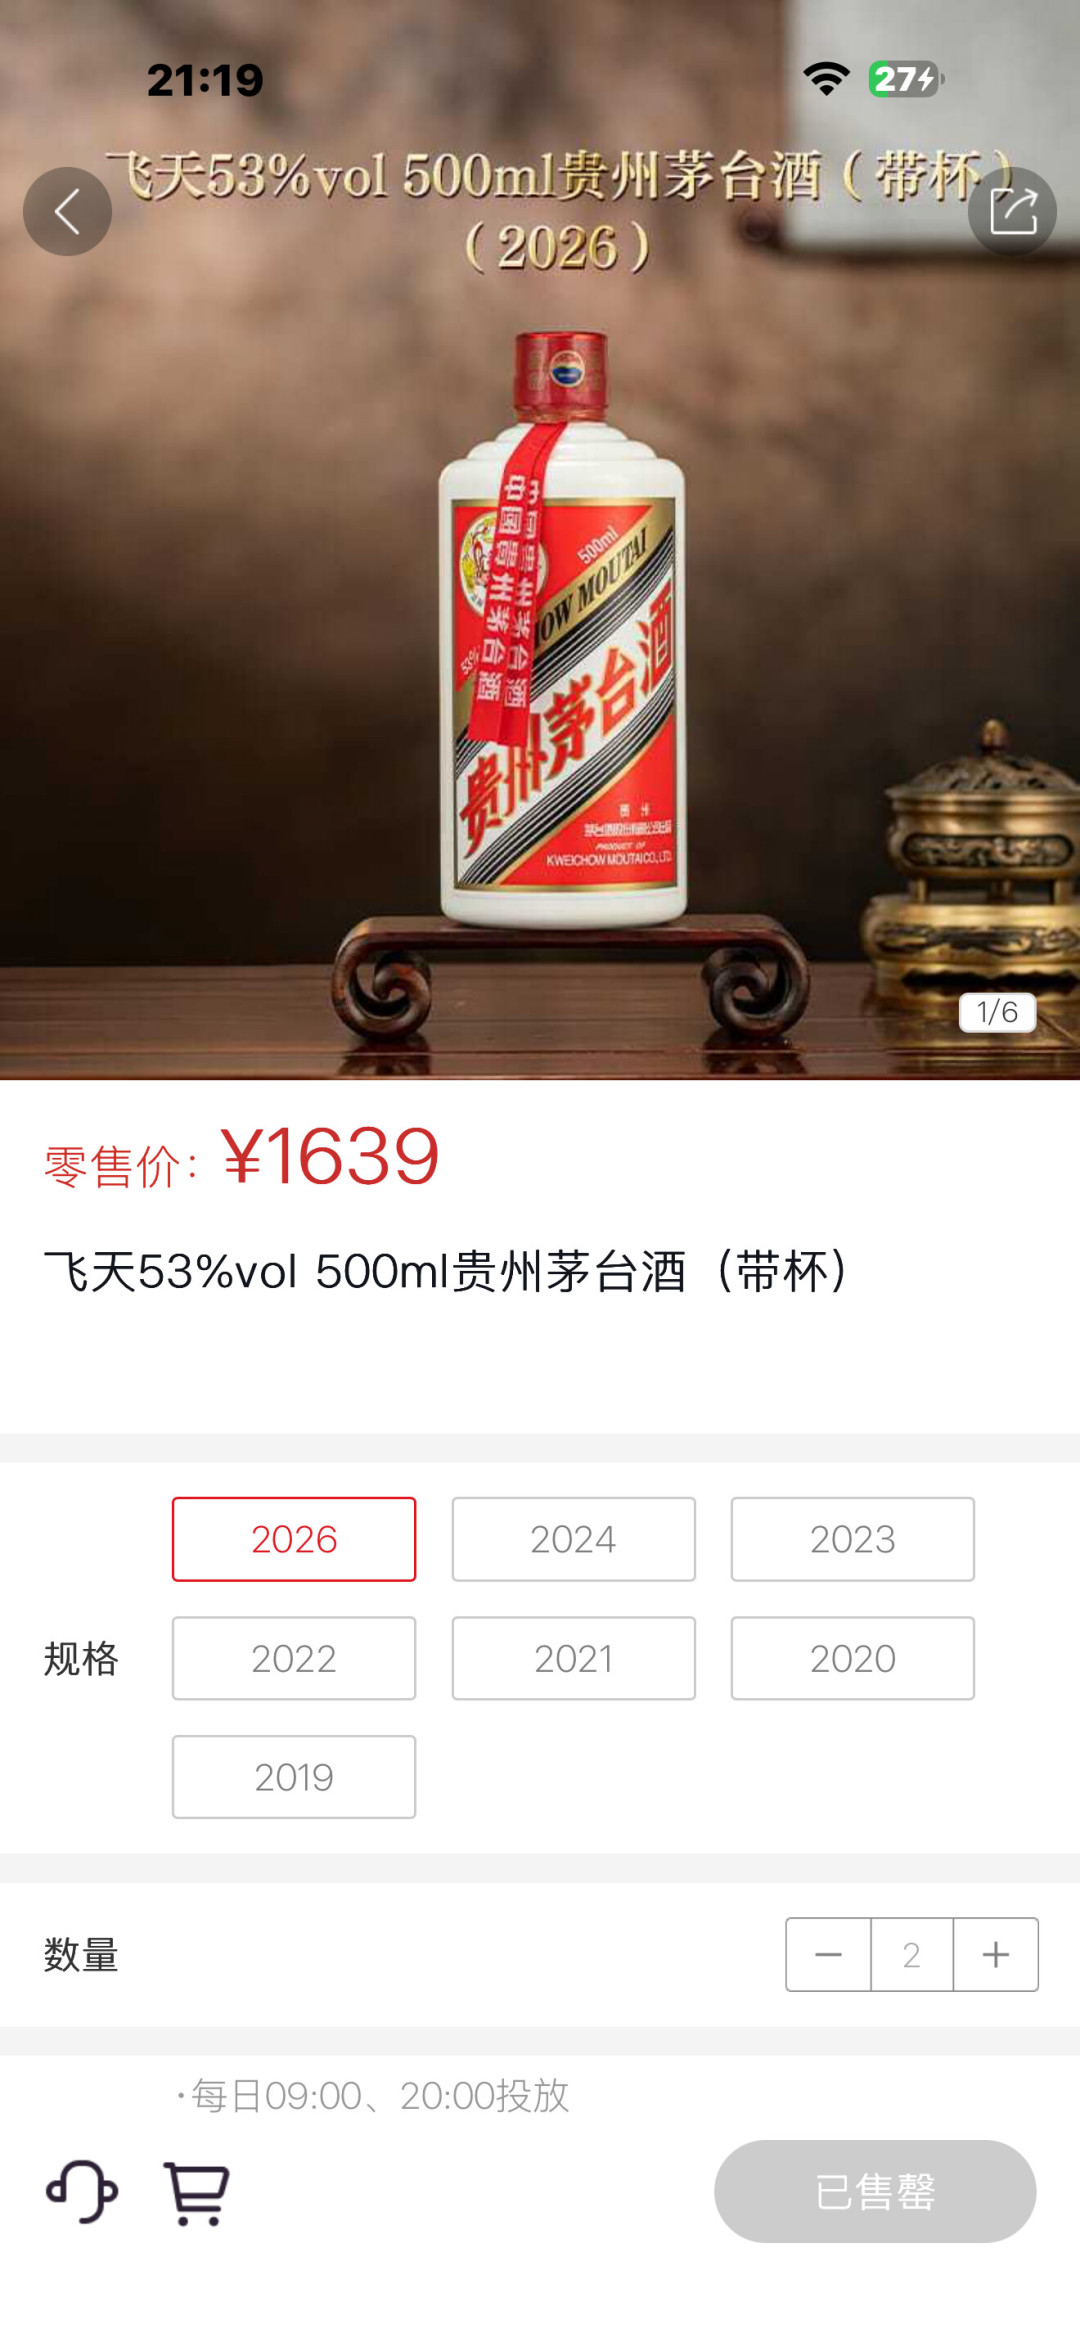
53度500ml飞天的价格阶梯现在是:出厂合同价1369元、i茅台零售价1639元、茅台自营店1766元——出厂价年内从1169元起连涨两级,累计上调200元、涨幅17.1%。而10月30日的市场价是原箱1715元/瓶、散瓶1695元/瓶,一个月内基本持平,往年款回落了30元。批发价贴着指导价走,倒爷的套利空间被压到几百块,再扣掉验真、仓储、出货的折腾,囤酒博升值的旧剧本基本演不动了。反过来,自用、宴请、藏一瓶当年酒:能按i茅台1639元买到,就是这份财报给普通买家最实在的利好。知乎知乎
这份三季报没有回答"茅台还牛不牛"——644亿净利润摆在那,不需要回答。它回答的是另一件事:酒价由经销商仓库定价的时代结束了,接下来由厂家的投放节奏和App里的货架决定。买来自喝的,盯住1639;想囤来赚钱的,看看那条降了74%的合同负债曲线——连茅台自己都不再收"预售的胆"了。