








26
16
赛力斯现金流分红化背后的问界护航与市值定力
2026-11-09 20:27:14
0点赞
0收藏
0评论
在新能源整车板块面临年末交付冲刺、行业价格战再次出现加剧迹象的资本窗口期,凭借与华为深度绑定实现业绩逆风翻盘的千亿市值龙头,交出了一笔极具信号意义的资本操作清单。
赛力斯披露的股份回购进展公告显示,截至2026年10月31日,公司通过上交所系统以集中竞价方式累计回购股份1753.567万股,占总股本的1.01%,最高成交价达91.00元/股,最低成交价为43.99元/股,累计支付总金额已达9.83亿元。根据此前披露的10亿至20亿元回购预案,当前实施金额已直接逼近首期下限,且与绝大多数上市公司将回购股份用于员工激励的常规手法不同,赛力斯明确将这批耗资近10亿元回购的股份依法全部予以注销。
顺着底层商事实体的权属中枢与治理架构去审视这一汽车主体的底座,其治理网络与资本轨迹在天眼查档案中清晰留存。据天眼查App显示,赛力斯集团股份有限公司成立于2007年5月11日,法定代表人为尹先知,注册资本约为17.42亿元人民币,登记状态为存续,注册地址位于重庆市沙坪坝区五云湖路7号。而在天眼查曾用名沿革中,重庆渝安控股、重庆小康汽车控股、重庆小康工业集团等历史更名轨迹历历在目。
天眼查披露的企业名称变迁史,精准记录了一家传统微车配件厂向高端智能化整车巨舰蜕变的三级跳:从早年的弹簧减震器作坊、东风小康低端面包车,到如今全面清退传统燃油标签、更名为极具科技感的赛力斯;其法定代表人与管理核心在多轮产业变革中完成了组织骨架的洗礼;如今在总股本逾17.4亿股的庞大底盘上,管理层敢于动用近10亿元现金,以“顶格注销股份”这种直接缩减注册资本、永久消灭存量流通股的最严厉方式实施回购,折射出账面经营性现金流摆脱亏损泥潭后的实质底气。
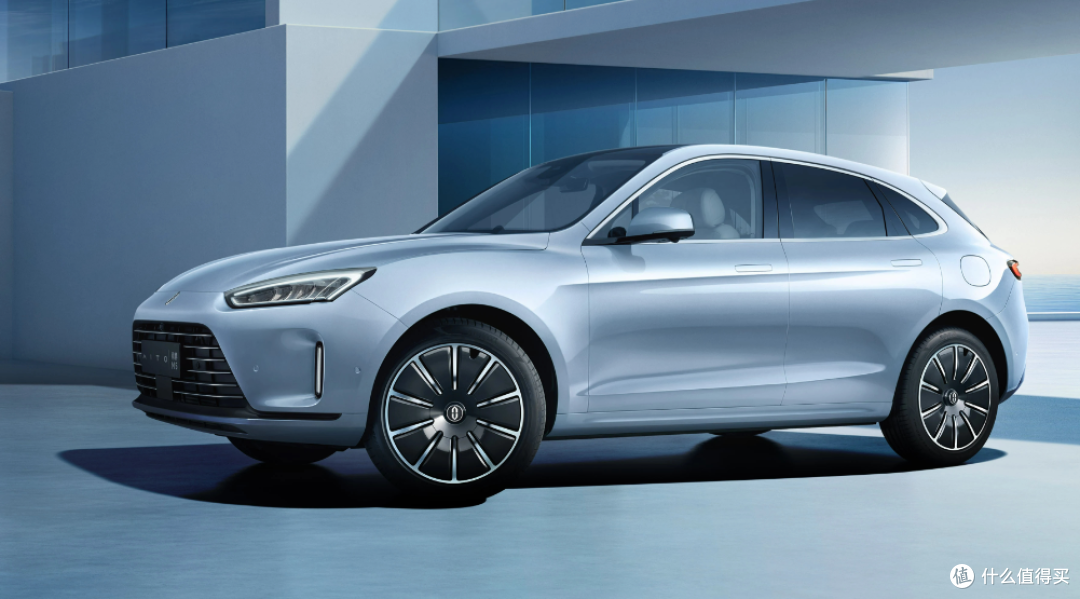
剖开赛力斯斥资近10亿元执行股份注销的深层产业推手,首先是问界M9与M7等高客单价车型的持续规模放量,为上市公司带来了前所未有的自由现金流造血底盘。
在跨过规模化量产与毛利率由负转正的生死线后,单车均价突破30万元乃至40万元的豪华产品结构,彻底颠覆了赛力斯的财务模型:公司不再是昔日需要频繁依靠定增再融资输血才能维系运转的新势力边缘玩家;持续滚存的高额未分配利润与充沛的账面现金,使其具备了与传统跨国车企对标的股东回报能力;选择将回购股份全部用于注销减资,意味着每股净资产与每股收益(EPS)将得到不可逆的硬核增厚,直接用最直接的资本工具回馈长期坚守的二级市场核心股东。
更为深层的战略动因,在于应对近期股价在百元关口高频宽幅震荡的市值防守诉求。
赛力斯的股价从低谷一路飙升,历经数轮估值重塑,但也伴随着巨大的多空博弈分歧:在行业内卷常态化背景下,纯靠概念吹风难以持续维系千亿市值的中枢稳定;通过在每股43.99元至91.00元的极宽价格区间内持续大笔扫货,管理层向资本市场释放出极其明确的托底底牌——无论市场情绪如何剧烈摆动,公司都具备在二级市场持续承接筹码的战略耐心;特别是在当前汽车板块机构资金调仓换股剧烈的节点,这种真金白银的注销式回购,构成了对冲做空动能、稳定核心公募与外资长线持仓的强效镇定剂。
此外,注销股份亦暗合了公司进一步深化与华为车BU战略协同、厘清股权治理边界的制度诉求。
伴随着此前斥资百亿元入股深圳引望智能技术有限公司,赛力斯已经从单纯的华为智选车代工伙伴,深度升维为引望的核心股东与利益共同体;在对外承担巨额股权投资开支的同时,对内通过回购注销优化股本结构,既展示了资产负债表极高的流动性韧性,又向产业资方与资本市场证明,企业在做大对外生态投资的同时,绝对没有忽视存量股本的精细化运营。
然而,已消耗近10亿元现金流的赛力斯,前方依然横亘着残酷的产品换代断层与高端市场内卷考验。
其一,问界系列对爆款单品的依赖度极高。当前主要毛利与销量高度系于问界M9与新M7两款车型,一旦竞品在同级价位段推出具备相近智驾能力的增程或纯电SUV发起饱和式价格围剿,单车平均毛利率如果出现松动,企业极速膨胀的现金流流入节奏可能面临阶段性降速。如何在问界M8等后续矩阵车型上复制此前的统治力,是其维持造血长跑的前提。
其二,巨额资本开支与海外全球化布局的双重资金吸纳。除了入股引望的后续款项交割,建设高度自动化超级智慧工厂、布局出海合规认证与海外渠道铺设,依然需要天量长线资金沉淀。在回购上限最高可达20亿元的方案下,若继续大笔消耗现金注销股份,如何在股东直接回报与应对极端价格战防守反击的战略资金储备之间拿捏好分寸,将考验管理层的资本平衡木。
天眼查上显示的17.42亿元注册资本与沙坪坝五云湖路的实体坐标,见证了一家中国自主车企从大山深处走向聚光灯中央的波澜历程。尹先知与赛力斯用近10亿元的真金白银注销打出了市值定力的一记重拳,也把新能源车企的商业自洽推向了前台。但在全行业智驾平权加速普及、高端豪华车市进入白刃战的存量考场前,这具手握百亿级现金流的造车航母究竟能否在稳固基本盘的同时持续打出新的王牌,是这场回购注销落槌之后必须向资本市场交出的硬核答卷。










