





























4
1
城商行3年期利率1.95%:我按存保额度给我家的钱划了条线
2026-11-09 06:00:29
0点赞
0收藏
0评论
我妈赶集回来捎了张传单:楼下本地银行网点,3年期定存年利率1.95%,“比隔壁大行高0.7个点”。她想把自己那8万块挪过去。我没马上答应——先把两笔账摊开算了算。
一、先算利差这笔账
大行的挂牌利率从2025年5月20日调整之后就再没动过:活期0.05%、1年期0.95%、3年期1.25%、5年期1.30%。拿城商行这1.95%跟大行3年期挂牌1.25%放同一张表上,以10万块本金、存满3年为例:
类型 | 年利率 | 10万存3年利息 |
|---|---|---|
大行3年期定存(挂牌) | 1.25% | 3,750元 |
国有大行3年期大额存单(20万起存,10月在售档位) | 1.45%–1.65% | 4,350–4,950元 |
中小银行3年期定存(常见档) | 1.90%–1.95% | 5,700–5,850元 |
个别中小银行5年期(以网点当日公示为准) | 2.1% | 存5年利息10,500元 |
我妈那8万块,1.95%存3年利息4,680元,大行挂牌1.25%是3,000元,差额1,680元——这就是传单上"高0.7个点"的全部身价:存满3年,多挣1,680元。钱不多,但是真钱。

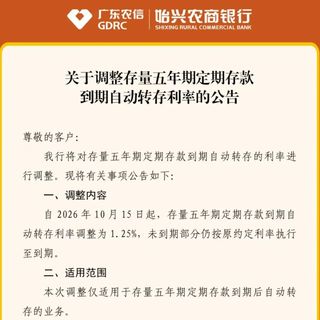
这轮中小银行提息是密集发生的:8月以后,枣阳农商行把3年期从1.60%调到1.75%,五华惠民村镇银行3年期从1.25%调到1.58%;到9月,民营银行的3年期定存普遍报出1.90%–1.95%。它们凭什么"给得起"?账本里写着:2026年二季度商业银行净息差1.41%,其中国有大行只有1.31%,民营银行还有3.63%——同样付1个点的利息,不同家底的承受能力不是一个量级。业内口径也一致:这是阶段性的区域揽储动作,不是趋势逆转。
二、算错的那笔账
说到安全,我第一反应是"别超过50万就行"——把存款保险那50万当成了本金上限。晚上重新核对条例原文才发现,栽在两个字上:本息。
《存款保险条例》2015年5月1日起施行,口径写得很清楚:同一存款人在同一家投保机构所有被保险存款账户的存款本金和利息合并计算,在最高偿付限额以内的实行全额偿付,限额是人民币50万元;超出部分,依法从该机构清算财产中受偿。保障范围是人民币存款和外币存款——债券、股票、基金、理财、信托这些投资类产品,不在存款保险里头。
这个限额11年没变过。2026年6月网上传出"存款保险降到30万"的说法,央行公开辟谣:限额没有降,还是50万、本息合并算。截至2026年6月末,全国参加存款保险的金融机构有2,912家。

按本息合并这个口径,我当时盘算的"过两年把两笔到期资金并到这家城商行、存49万本金"就出问题了:49万按1.95%存3年,利息28,665元,到期本息合计518,665元——超出50万的部分有18,665元,不在全额偿付的范围里。这笔账,我算错在前、发现在后。
三、一个公式加一张表,先存后用
关键就这一行:
单家银行存款上限 = 500,000 ÷(1 + 年利率 × 存期年数)
我按自家可能用到的四档利率算了一遍(结果向下取整):
利率 × 期限 | 本息合计刚好50万时的本金上限 |
|---|---|
1.25% × 3年 | 481,000元 |
1.55% × 3年 | 477,000元 |
1.95% × 3年 | 472,000元 |
2.1% × 5年 | 452,000元 |
利率越高、存期越长,能安心存进去的本金反而越低——这是高息另一面的标价。

我把这行公式发给家庭群的时候,我妈回了句:"这47万2跟我那8万有什么关系?"问到点子上了。限额按"人"和"机构"两个维度分开算:同一个人名下在同一家银行的所有账户合并计算,换个人、换家银行,各是各的50万。我起初想把爸妈的钱先归到我一个名字下再分两家银行存,核完原文才明白根本没必要——爸、妈、我们两口子的额度各算各的,别把名字混存,这是很多人白折腾的一步。
四、存之前,我把网撒了四道检查
认标识:参加存款保险的银行,在营业网点入口等显著位置展示存款保险标识;拿不准的,去央行官网"金融稳定局—存款保险"栏目查机构名单。我妈楼下那家,标识我进门先拍了照,名单里也在。
认字样:合同和回单上必须写"存款"两个字。利率再像、话说得再保,只要产品是理财或基金,就不在保障范围内。
算本息:用第三节公式,把到期本息和50万比一次,再和自己在同一家银行的其它存款合并再比一次。
算期限:定期存款提前支取的部分,按支取日挂牌的活期利率计息。10万块按1.95%存3年是5,850元利息,中途急用取出来,大头就按0.05%的活期算。追高息之前先问一句:这笔钱能不能放满整个期限?

五、今年那家被接管的银行,教会我的事
今年7月3日起,一家民营银行被金融监管总局接管——民营银行历史上的头一遭。公开公告的口径是:由本地城商行依法承接资产负债和业务人员,接管期一年,个人存款本息全额承接。这是"收购承接"式的处置:机构整体接手业务,限额内的储户没有经历"排队等偿付"这一步。

但接管期一年、办事换机构、APP换名字,这些是实打实的时间成本。所以我现在对"高息敢不敢碰"的态度很明确:该怕的从来不是利率比大行高那0.7个点,而是三种情况叠在一起——本息存超了限额、把理财当存款、把要用两年的钱存成三年。
我家这三笔,最后这么放的
我妈的8万:以她自己的名字存那家城商行,到期本息84,680元,远在50万限额内;标识、名单、回单字样我都核过。这笔,利差我让她追了。
我家15万应急钱:没挪。这笔钱要的不是0.7个点,是"哪天要用哪天能取"的灵活。
爸妈以后到期的钱:各归各名字存,单家银行的本金上限按472,000元(1.95%×3年口径)这条线往下压,接近线的,宁可分两家。
留给你的可抄作业清单:
[ ] 网点标识查一遍,央行官网名单核对一遍
[ ] 回单上确认"存款"两个字,理财、基金字样直接排除
[ ] 到期本息 ÷ 50万,用公式卡一次上限,同名账户合并算
[ ] 这笔钱的可用期限 ≥ 存期,够不够放满再存
[ ] 大额存单20万起存:门槛够不够、有没有异地购买限制
这笔账我是这么算的。以上是我家怎么算、怎么选,不是对任何家庭的普遍建议——利率档位、执行口径以你网点当日公示和条例原文为准,动钱之前,先把第三节那行公式按你自己的数字跑一遍。
内容由AI生成










