






34
11
二十块钱收一个空瓶盖,酒企在买什么?
2026-11-03 10:57:16
0点赞
0收藏
0评论
本文全篇2555字,预计阅读6分钟。
一家酒厂,为什么要花钱去买消费者手里的一个空瓶盖?
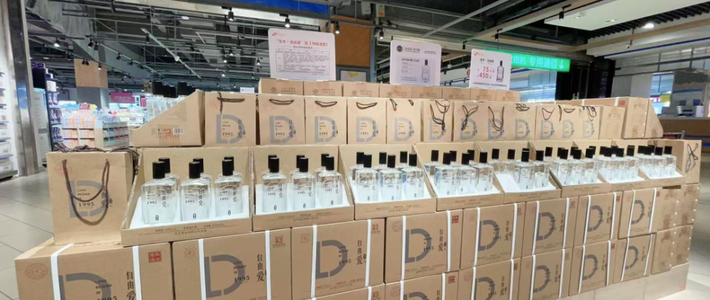
本月起,国台给自家的国标酒上了新玩法:开瓶扫码,先领3.99元红包,再抽奖,头奖是五天四晚的茅台镇回厂游;喝空的瓶盖也别扔,拿去门店能换钱——普通瓶盖20元一个,宴席瓶盖10元一个。
一家酒厂,为什么要花钱去买消费者手里的一个空瓶盖?
旺季的起点,从打款挪到了开瓶
过去二十年,白酒的旺季从哪天开始算?从经销商打款那天。厂家下政策、经销商打款、货进仓库,旺季就算启动;这些酒什么时候被喝掉,那是下个季度的事。
今年双节,这个起点挪了位置。券商跑完一圈渠道,反馈出奇一致:酒企普遍不再向经销商硬性压货,考核重心从“打了多少款、进了多少货”,转向“开了多少瓶”;终端烟酒店也不再接高库存,改成小单、按需进货。
这听起来只是营销口径的微调,动的却是整条链上最根的那根线——一家酒企,到底在什么时候才算把一瓶酒卖出去?一句话:从这轮调整期开始,白酒的旺季,第一次不是从“货离开厂家”开始算的,而是从“酒被打开”开始算的。陈厚品牌创始人朱金星点出了原因:“当年白酒太疯狂,渠道和一些消费者大量囤酒,现在消化的是当年的过热库存,本质上是为旧模式买单。”
要理解这次换起点,得先看旧的记账方式怎么运转。过去厂家考核打款和回款,经销商承担着“资金池”和“蓄水池”的角色——货进了仓库,厂家的任务就完成了,库存和价格的风险却留给渠道。这张表为什么能二十年不换?因为它有个隐蔽的好处:让厂家的数字留在可控范围内。货一进仓库收入就确认,酒有没有被喝掉不影响当年报表——它服务的对象,从来是报表,不是消费者的杯子。在此背后,另一个很现实的原因是任期:压货是当年见效的快指标,开瓶是几年才见效的慢指标,又有几个决策者会冒着本人任期内报表不及格的风险为未来做深耕?
这套办法靠一个前提活着:蓄水池一直有空间。今年这个前提破了。多家券商调研里最扎眼的一条,是终端烟酒店实在接不动了——有区域的中小品牌返货比例高达八成,经销商回款比往年慢两成以上。
蓄水池满了,甚至开始往外漏,厂家只剩一条路:让水流进消费者的杯子。于是“开瓶”成了唯一还算数的动作——只有被打开、喝掉的酒,才算真实动销。
考核表上的字,换了
今年酒企考核的转向,不是一句口号,而是写在具体条款里的。
洋河提高了动销开瓶、库存健康度的考核权重,同时取消经销商的硬性打款任务;汾酒放慢发货,通过“汾享礼遇”把渠道收益与动销、开瓶挂钩,再用“五码合一”追踪流向;五粮液则控货挺价,划出货红线、收紧渠道补贴,专治低价抛货和窜货。
回款进度把这变化写在明面上。华创证券调研显示,中秋旺季除茅台、五粮液、汾酒回款到八成以上属正常外,古井贡酒、迎驾贡酒到七成以上,洋河不到六成,今世缘约七成五——普遍比往年慢。原因不是卖不动,是厂家不再下硬指标。
还有些酒企动的是费用本身。甘肃的滨河九粮液公开讲,这几年每年从渠道前置费用里压出一到三个百分点,转向驻店品鉴、开瓶奖励、宴席奖励和消费者扫码;2026年终端固定进货返利再减三个百分点,全部转向“后开瓶奖励”。用它的说法,就是把费用发生的条件,从“货进来了”改成“货动起来了”。
换表之后,行业看起来确实健康了一些:渠道库存降到低位,价盘企稳。一个数据似乎也在配合——今年八月,全国规模以上白酒企业完成产量19.1万千升,同比增长2.1%,是 2024年6月以来首次单月正增长,中间隔了26个月。
但这个“转正”要看清楚。八月是白酒淡季,产量本就在全年低位;前八个月累计产量207.9万千升,同比仍下降3.8%。一个月的数字说明不了趋势,指标的好转,也未必等于需求的回来。
在朱金星看来,“行业真正的健康,不是看经销商愿不愿意打款,而是看酒有没有被喝掉,不是继续寻找下一个接盘者,而是让酒真正流向喝它的人。”向 C 的背后,对厂家而言也是风险的回流:旧的指标可以靠政策制造,下个任务、给个返利,数字就上去了,代价留给下季度;如果新的指标也靠费用制造,等于把“蓄水池”从经销商的仓库搬进了消费者的杯子——花的还是同一笔钱,这次买的不再是资金,而是开瓶的动作。
指标是可以换的,甚至可以靠“红包”买来。但指标背后那个真正决定开瓶的东西,仍然留在厂家够不着的地方。
指标可以改,需求不能造
开瓶这件事,究竟由什么决定?
朱金星有一个观点,酒并不是传统意义上的快消品,是大件消费品。“特别是白酒消费群体中,有一部分人买酒,动辄便是几十上百箱地购置,消费几万甚至十几万。”顺着这句话往下想,开瓶为什么难就清楚了:酒多是按批买、按场合用的,被打开总得跟着一个由头——升学、答谢、团聚,而不是一句广告词。红包买得到扫码的动作,买不到由头。
更麻烦的是,这个由头本身也在变。过去一瓶酒被打开,多半发生在送礼、宴请、公务这些场合——酒是道具,开瓶由别人张罗。而这些场景正在退场:中国酒业协会今年年中的调研显示,反馈商务礼赠订单下滑的经销商与终端占到82.8%。剩下的开瓶,多是家宴、小聚、自己喝,白酒正在从社交品变回饮品。
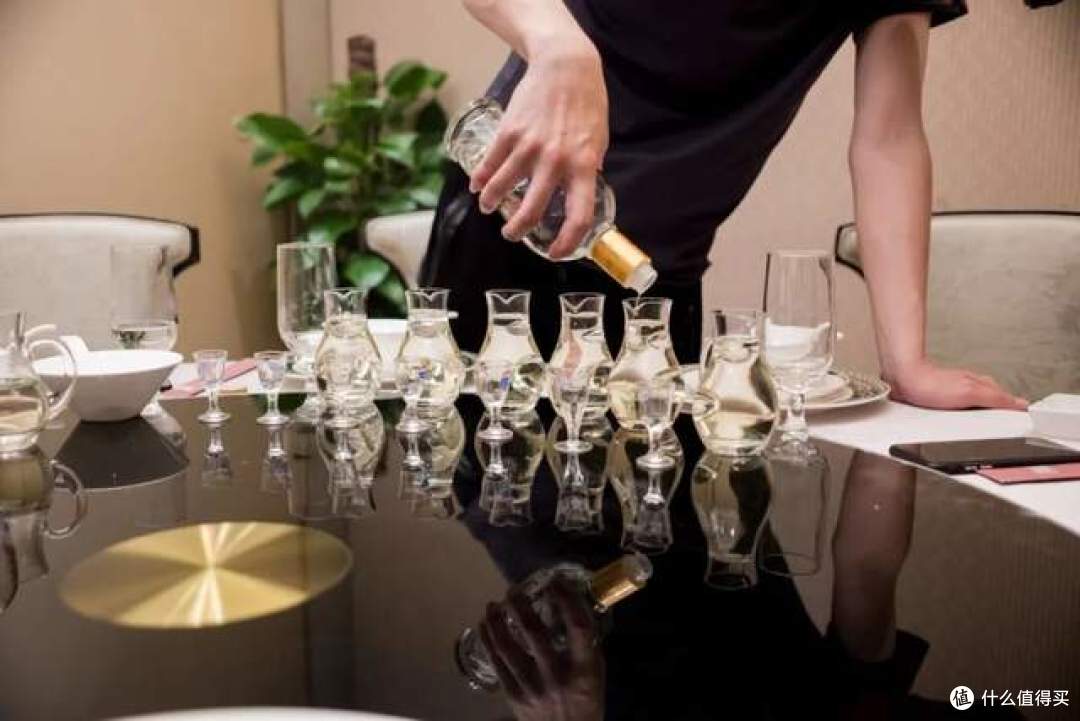
这才是这轮调整真正卡住的地方。考核是厂家能自己决定的,需求要看消费者愿不愿意。厂家能改的是自己手里的表,改不了的是杯子里有没有酒。这也是为什么,换表能清掉库存、稳住价盘,却解决不了一个更核心的问题:需求这一头,厂家并没有比过去多出任何抓手。
朱金星还有一个判断:这轮冷清不是市场不行了,是当年太疯狂——当年有多热,现在就有多冷。压货模式本身就是那种“热”的一部分:它把渠道变成一张赌桌,赌价格只涨不跌。赌桌上的账迟早要还,只是换一种方式还。
这一次,行业换掉的不只是一个考核指标,是一套记账方式。而任何一次记账方式的更换,都会把旧账翻出来:过去那些写在报表上的增长里,究竟有多少,从来没有被打开过。
这个答案,不在考核表上,在每一张酒桌上。
责任编辑:杨晓 | 责任校对:赵艳丽 | 审核:白哲| 美编:丁然。