

















34
12
到期自动转存:利息从9900到5625,这行小字我晚读了三年
2026-11-03 05:26:34
0点赞
1收藏
0评论
十月的柜台:我被一张已经“转过去”的存单绊了半下午
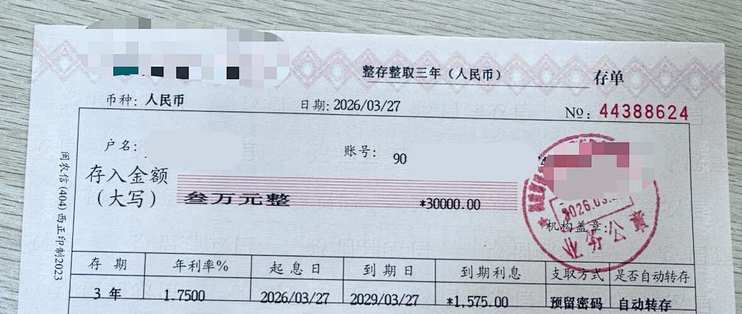
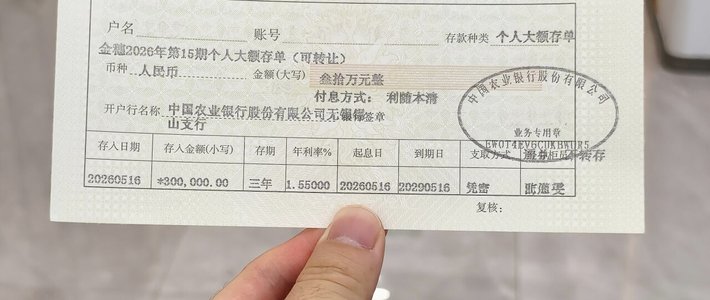
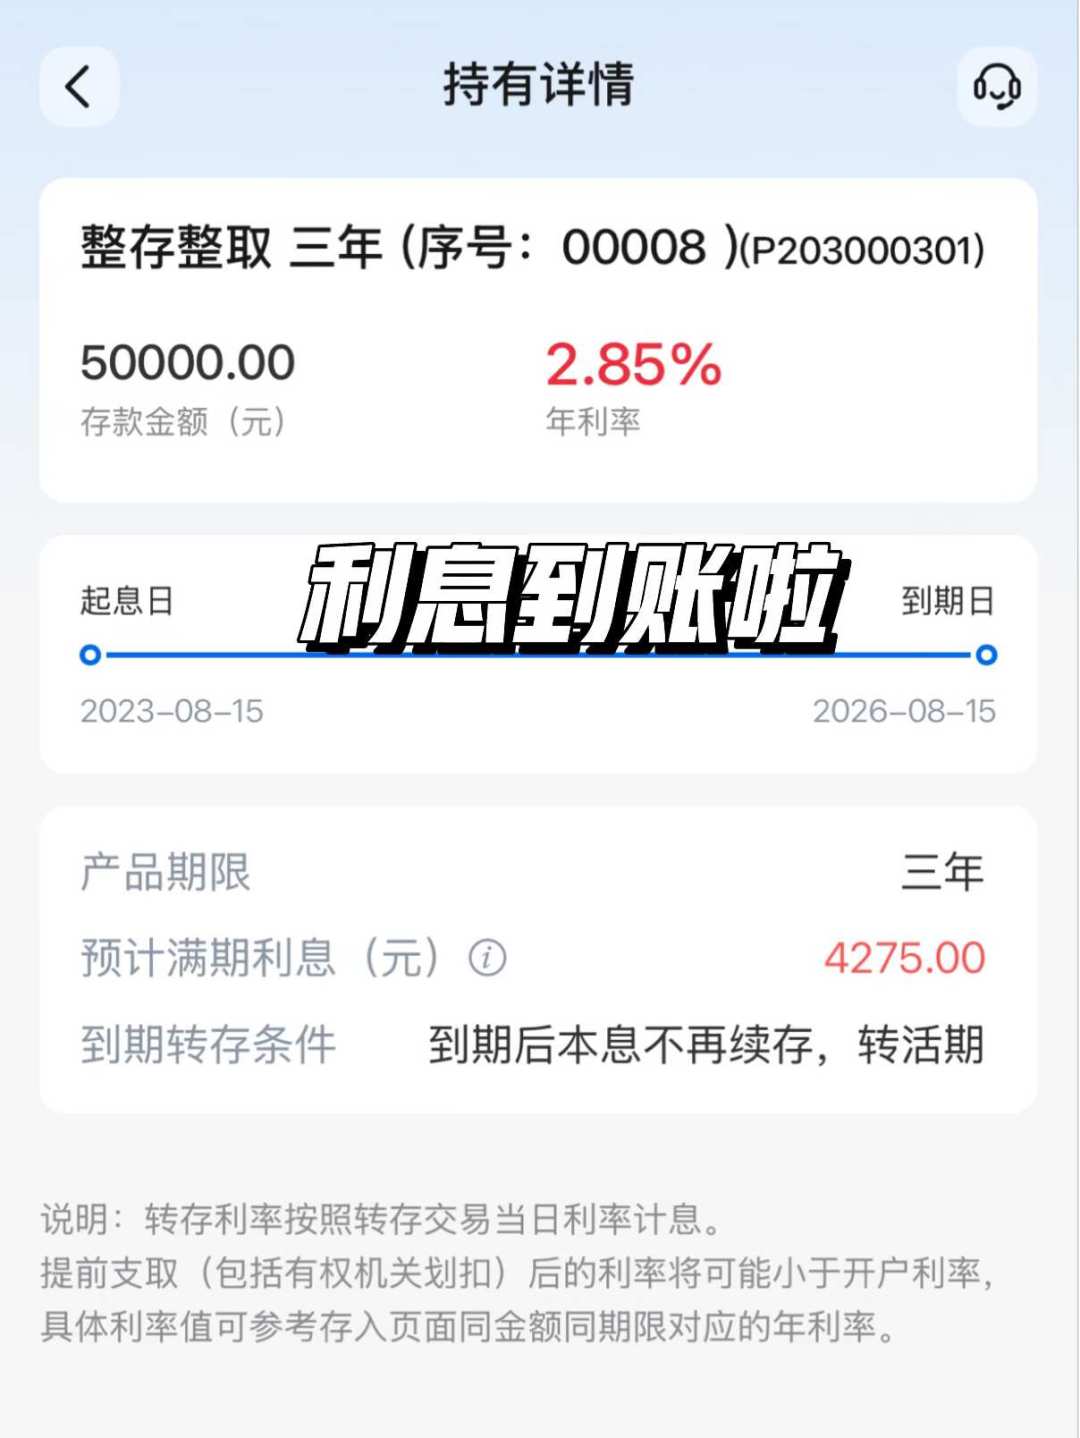
10月14号,我去一家国有大行的网点办社保卡金融功能激活。等号的时候顺手点开手机银行,看我家那笔15万——2023年9月15号存的三年期,9月刚到期。存单状态写着:旧期利息在到期日结清,到账9,900元;新一期已经自动转存,三年期,利率1.25%。
那一刻我才发现,过去三年我一直按“自动转存=接着吃老利率”在心里记这笔账。
当年存的时候,柜台问我要不要勾“自动转存”。我图到期不用跑网点,勾了“本息转存”就走了。新一期按什么利率、什么期限、利息怎么算,一个字没问。
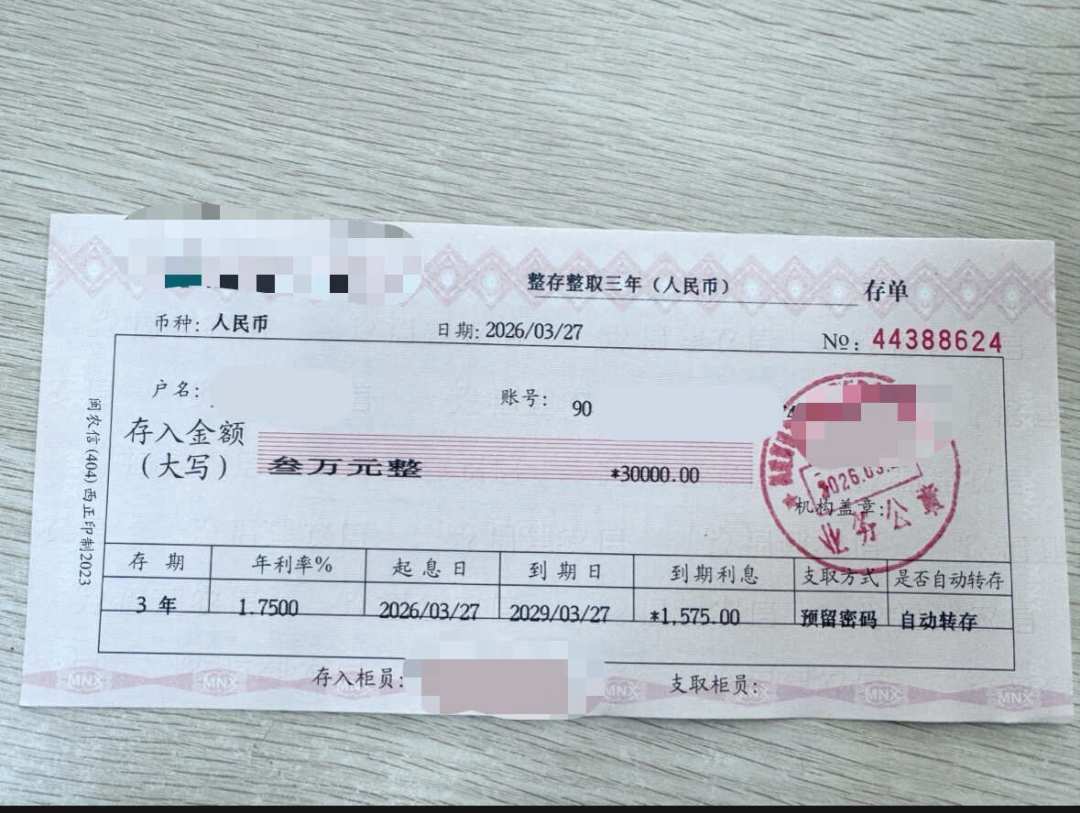
先摊开这笔账:差出来的4,275元是哪来的
把数字摆平。
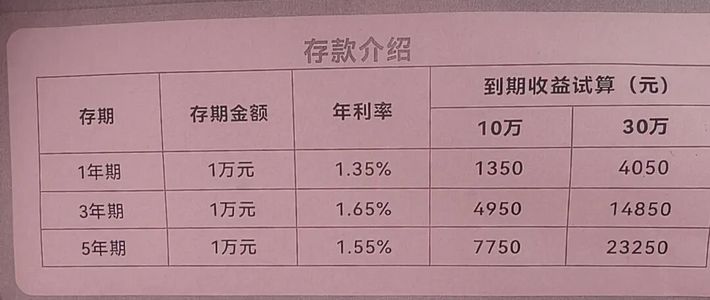
2023年9月1日,六大行官网挂牌,三年期整存整取2.20%。15万×2.20%=3,300元/年,3年9,900元。
我存进去之后,挂牌往下走了三步:2024年7月25日,三年期降到1.75%;2025年5月20日,再降25个基点到1.25%。我在手机银行上核过,10月了这个档口还是1.25%,没再动过。
同样15万,接下来三年:15万×1.25%=1,875元/年,3年5,625元。
9,900减5,625,差4,275元。这不是银行扣我的钱——老利率在存期内本来就该拿满,到期结清,也一分没少;是挂牌本身三年里往下走,到期后这笔钱只能按今天的市场重新起步。
真正绊到我的是第一遍算错的那笔“差额”
让我白跑一趟网点的,不是降息,是我自己算错的一笔账。
刷到小红书上有人说:“到期自动转存的利率,比柜台重新办的低0.3%。”我当场心算:15万×0.3%×3=1,350元。揣着这个数,我在柜台把“是不是少给我算了”直接问了出来。
客服把官网挂牌页翻给我看:自动转存,新一期按转存当日该行同档次挂牌利率执行;当天我在柜台重新存三年期,看到的也是1.25%。同一个数字,没有0.3%这档事。那个“差额”,是一些银行专属额度类产品和挂牌利率之间的差别,套不到普通定期上。
1,350元,不存在。半下午和一个号,算我交的作业。
但这一趟也问出了真东西。我当年勾的是“本息转存”:9,900元利息到期不取,和本金一起滚进新期。159,900×1.25%×3=5,996.25元;如果当年勾“本金转存、利息转活期”,新期只有5,625元。差出来的371.25元,是老利息在新利率下又生了一遍。当年随手勾的两个选项,原来各管各的钱。
十月公告里的新动向:老5年存单到期,按“3年档”给你续
这趟去网点,还因为另一笔钱。
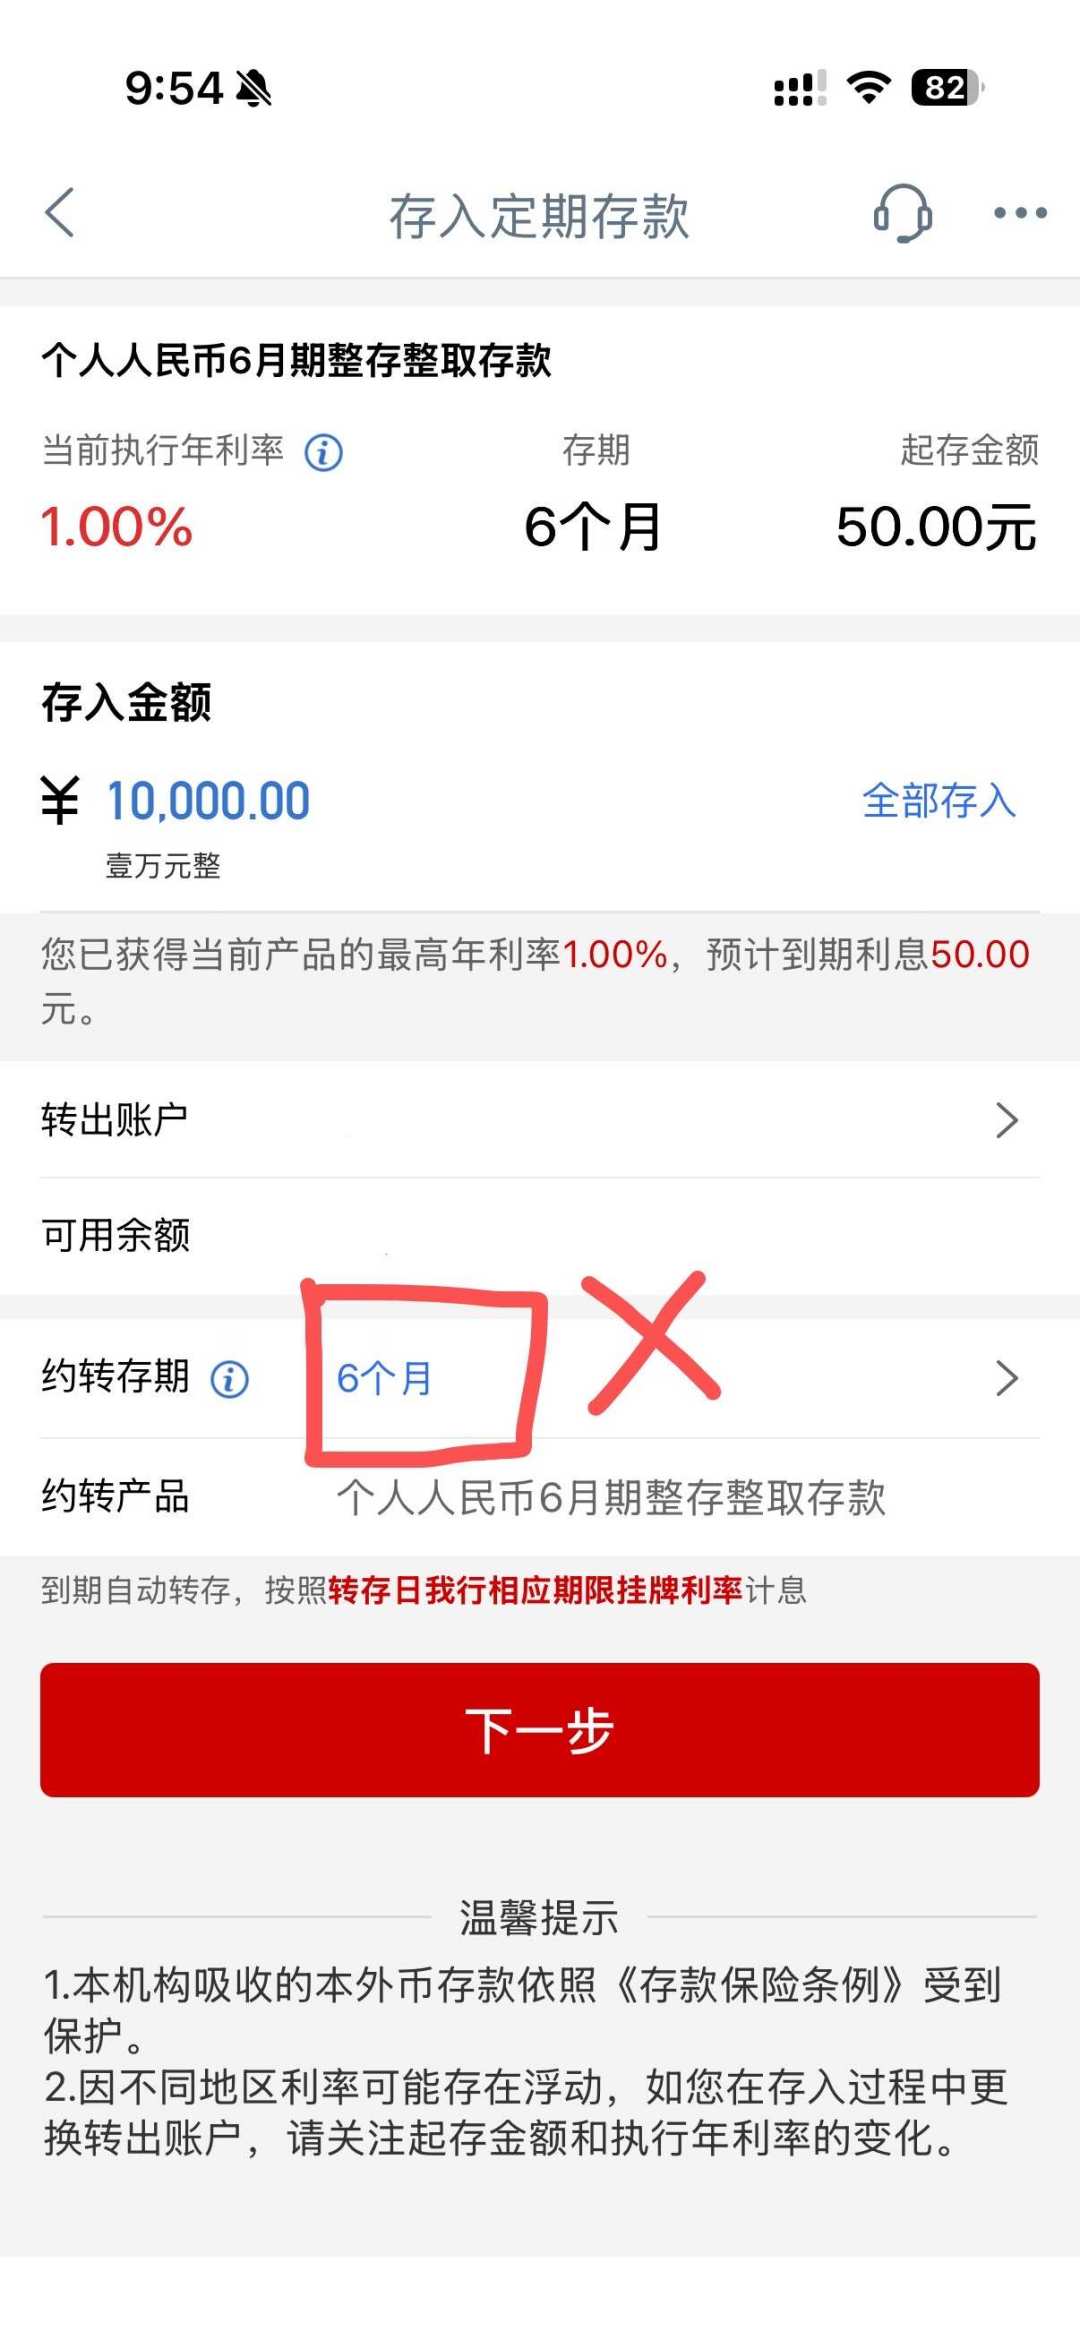
10月17号我看到经济观察报旗下每经记者的调查:广东始兴农商行公告,2026年10月15日起,存量5年期定期存款到期自动转存利率调整为1.25%,期限还是5年,利率按3年档执行,同时停售新增5年期;浙江嘉善农商行官网利率表也注明,原5年期到期自动转存按3年档利率执行。该行工作人员的说法是:转存利率按照现在的挂牌利率。
当晚我把我妈的存单箱翻出来了。她的20万,2021年12月存的5年期,今年12月到期,当年也勾了自动转存。我给她算了三档,全是现在市场上真实存在的档位:
若转存落在1.25%档:20万×1.25%=2,500元/年;
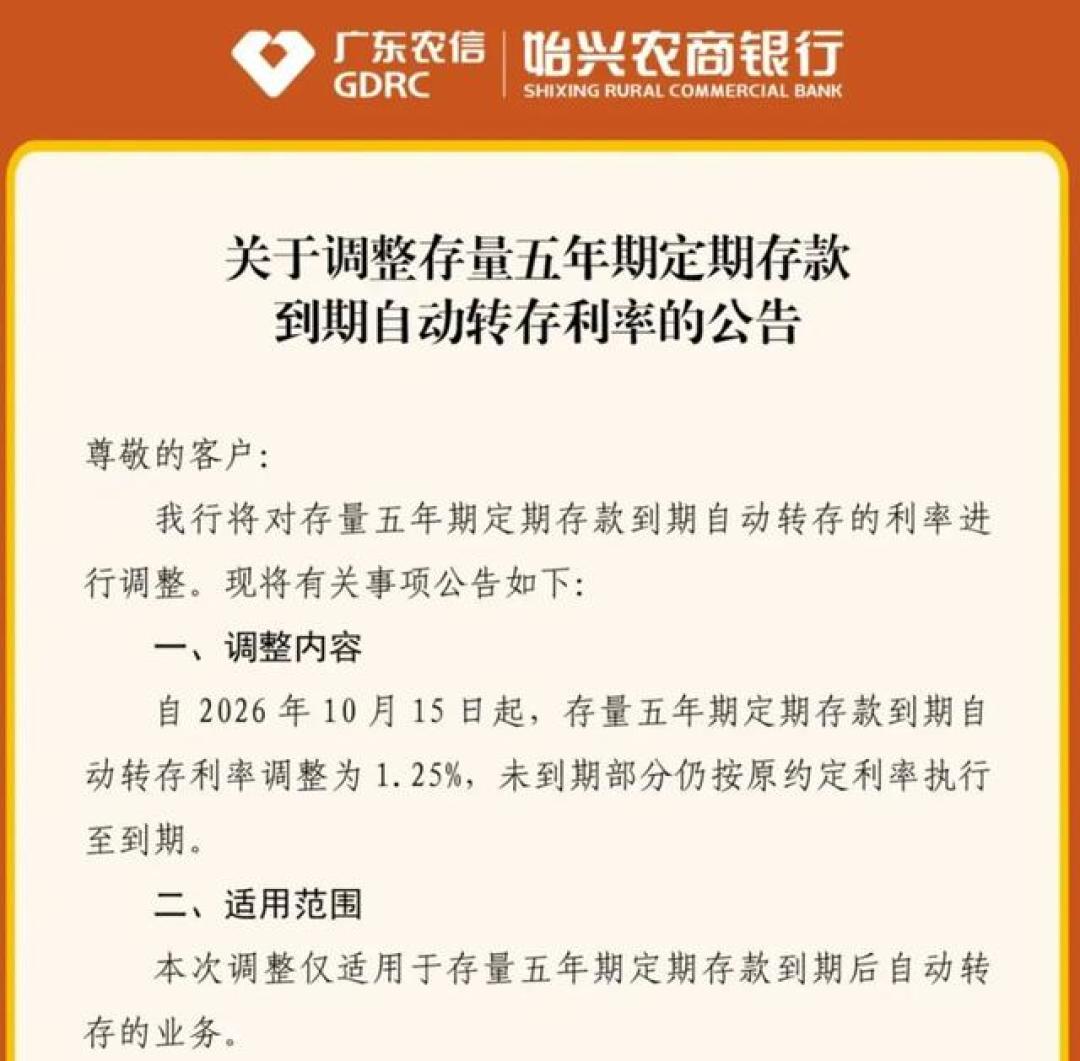
对照10月报道里仍挂牌5年档的中小银行(山西灵丘农商行那次调整后为1.75%):20万×1.75%=3,500元/年,一年多1,000元,5年差5,000元;
若当初没勾转存、到期钱趴在活期里:20万×0.05%=100元/年。
同一篇报道还有一串数字值得存单户多看一眼:10月以来山西、云南、贵州、广东、上海的多家中小银行陆续下调,云南一家村镇银行3年期1.85%,5年期只有1.65%;上海一家村镇银行1年期1.6%,3年期1.3%。“存得越久利率越高”这条老规矩,在挂牌层面已经不是到处成立。要锁长期,先看那张表,别看日历。
8万块那笔给我的提醒:最实在的坑是“没勾转存”
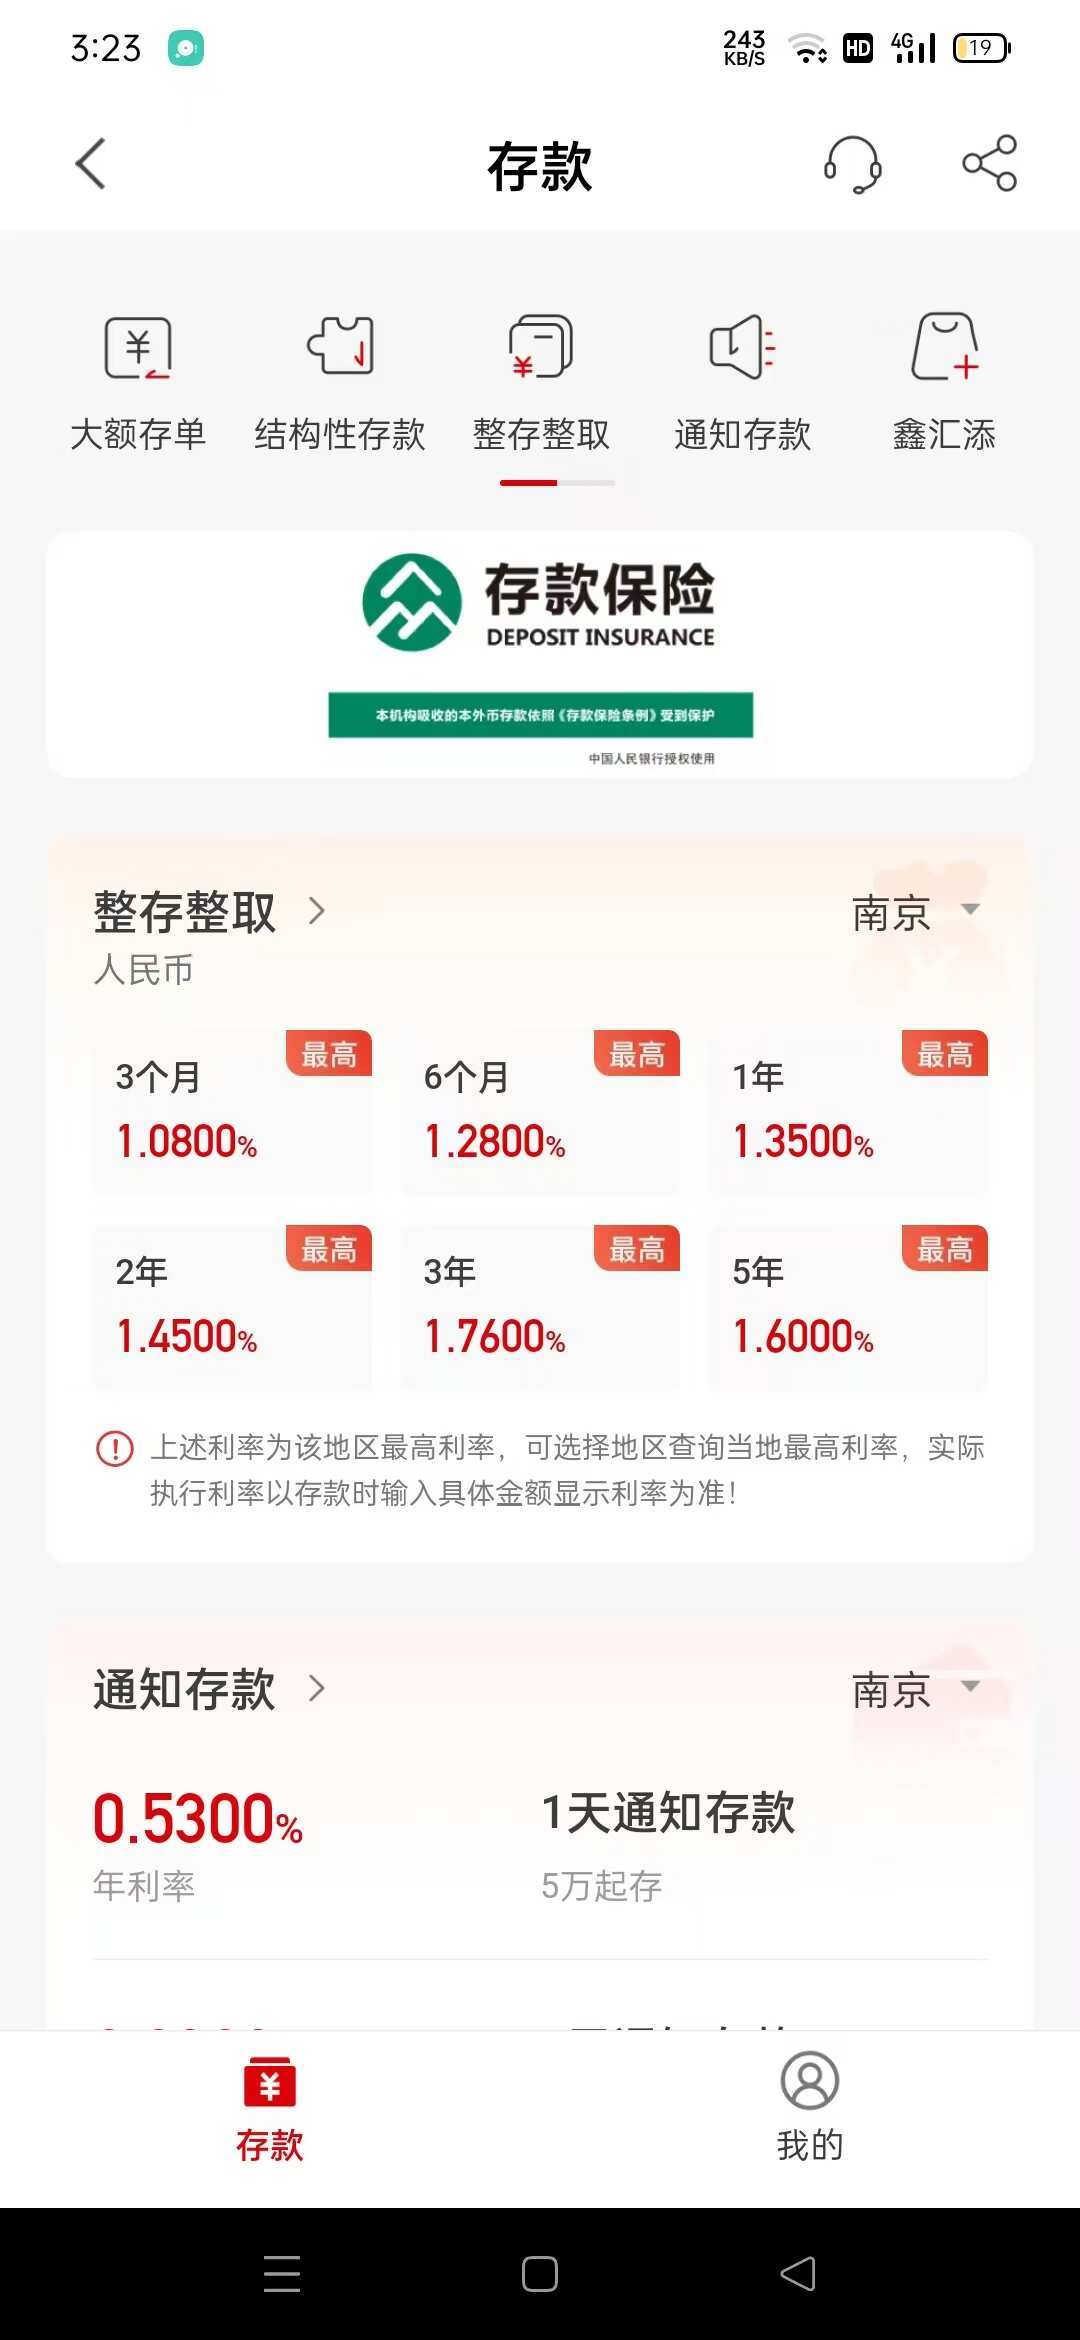
我妈手里还有一笔8万的老存单,7月中旬到期,当年没勾自动转存。10月整理存单台账我才发现:本息一直趴在她工资卡里,按活期挂牌0.05%计息。同样8万,活期一年利息40元,转存三年定期一年1,000元,一年差960元。钱没丢,就是躺在没人管的地方,少赚得无声无息。
把银行的公告、客服口径和两份计息说明合起来读,规则其实就一句:到期日是新旧存期的分界线——有没有转存约定、约定的是本息还是本金,存的那天就定了,银行到点照约定执行,不会来敲你家门。
这两笔钱,我家现在这么办
说在前面:这是我们家的情况,不是给谁的建议。
我那15万,决定了原行不动——不提前支取,不为档口差价搬家。要动的是约定:我在手机银行里把下一期的转存方式改成“本金转存”,又加了日历提醒。差价的成本我算过,一年900到1,200元的档口差,不值得我每年花几天去跟公告、跑两家网点;但“系统替我决定”这件事,我从这一期起收回来。
我妈的20万不一样,12月到期,这一次整个流程我人工走:大头转到本地仍挂牌5年档的中小银行,去之前我对着《存款保险条例》核过,她在两家银行各自的存款本息都没超50万偿付上限;一小笔存大行三年期,图她腿脚方便;剩下的进活期,够她两三个月日常。她那箱存单我重新理成台账,每笔到期日设“到期前一个月”提醒——始兴那类公告教会我:规则和档口都会变,变之前留给你做决定的,就是到期前那一个月。
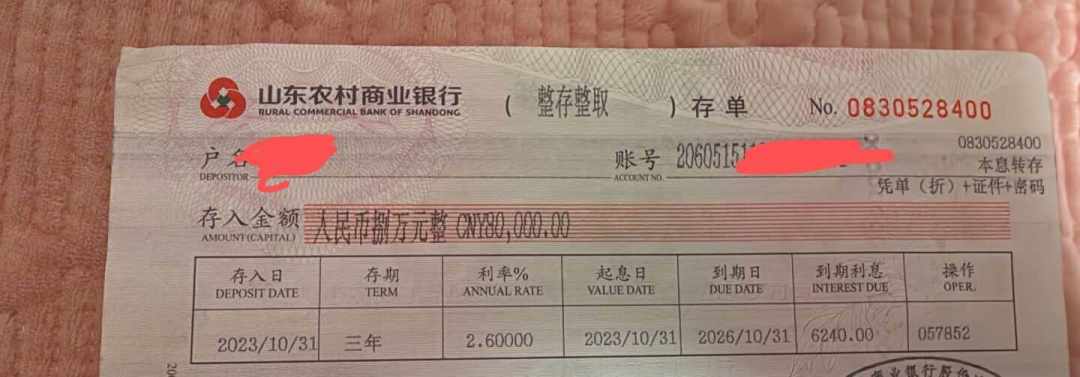
转存勾不勾没有标准答案。能自己盯到期的,别把决定权交给系统;盯不住的,就至少把到期提醒设好,别让银行替你在一个你没看过的利率上签字。
你可以带走的东西:转存前自查清单
对照自家存单,一条条勾:
到期前一个月,查清两件事:这笔存单有没有勾自动转存、勾的是“本息转存”还是“本金转存、利息转活期”。
打开该行官网挂牌页,按“到期后新期”的利率重算一遍利息,别再用存入日的老数字安慰自己。
比三家时只比挂牌档:大行三年期普遍1.25%,部分中小银行3年到5年档在1.75%到2.05%一带(10月每经调查里的真实档位),差出来的利息用本文开头的算法直接乘。
查这家银行有没有发过“存量到期转存利率调整”公告,重点看5年期。
给每笔到期存单设提醒,日期就是“到期前一个月”;家里老人的存单箱,每年理一遍台账。
文中每个数字都可指回银行官网挂牌页、《存款保险条例》原文和《每日经济新闻》等报道,核对口径见留存的信源清单。
老周的账本:数字看官方公告,选择按我家情况。我家这么选,不是普遍建议。
内容由AI生成