



89
27
电车没出险,续保保费怎么还涨了
2026-11-03 15:36:44
0点赞
0收藏
0评论
前阵子车友群里有人晒续保报价单,连续两年没出险、没违章,保费反而比去年贵了快两千。打电话去问,续保专员也解释不清,只憋出一句"系统出来的价格"。
媒体也报道过不少类似案例:北京一位车主全年零出险,保费从五千出头涨到七千四;济南一位车主两年没出险,续保贵了近两千,问到的理由是"这款车整体出险率太高"。但也有反向的——央媒报道里有车主续保反而省了两千五。同一套规则,有人涨有人降,这事就不太像"保险公司想多收钱"这么简单。
我那台电车的保单下个月也到期,干脆把今年新能源车险的规则翻了一遍,整理如下。
行业确实在赔钱
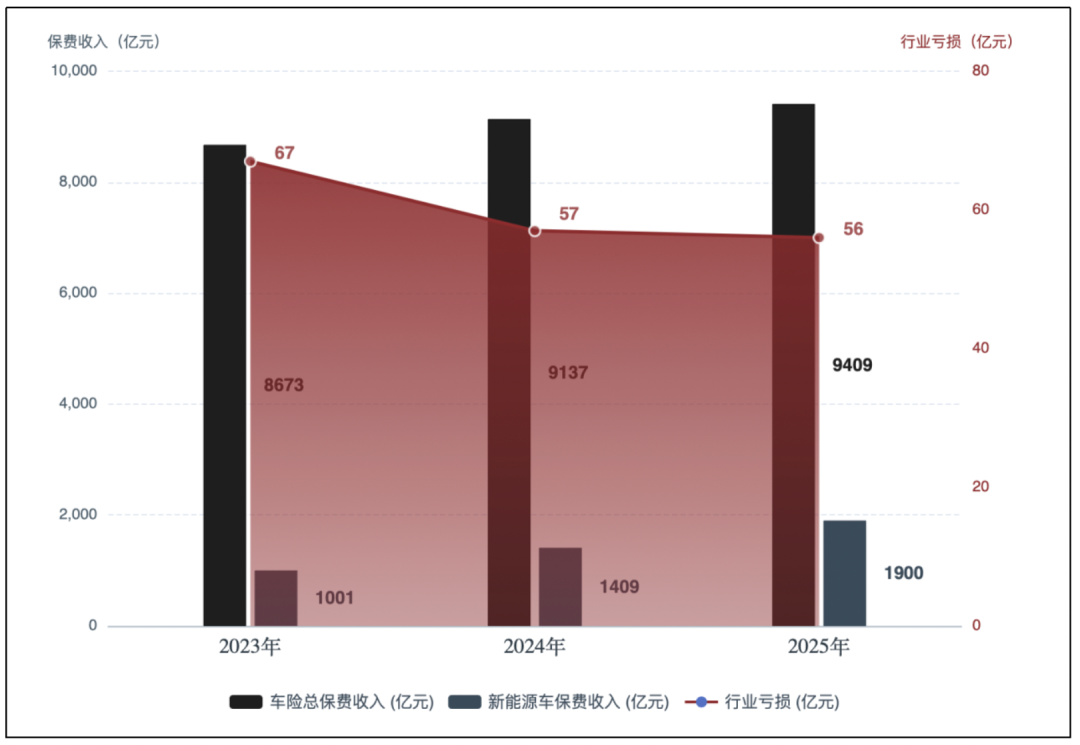
先看背景。新华网今年6月援引中国精算师协会的说法:新能源车的车均风险成本约为燃油车的2.2倍,但车均保费只有燃油车的1.7倍。收的钱和赔的钱之间有个大口子。2025年新能源车险承保亏损56亿元,有140多个车系的赔付率超过100%——收100块,赔出去100块以上。
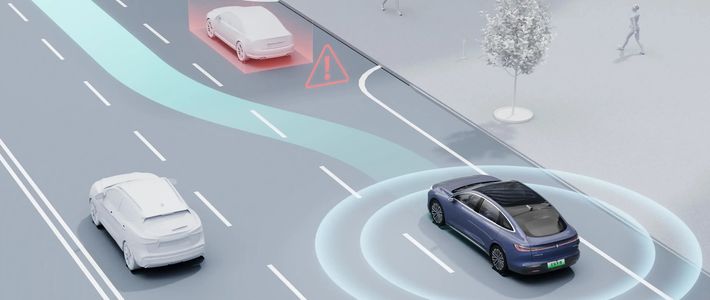
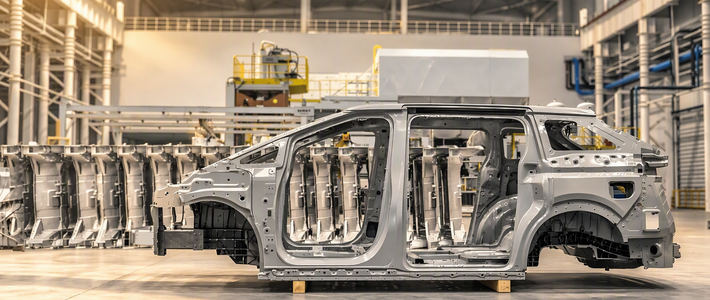
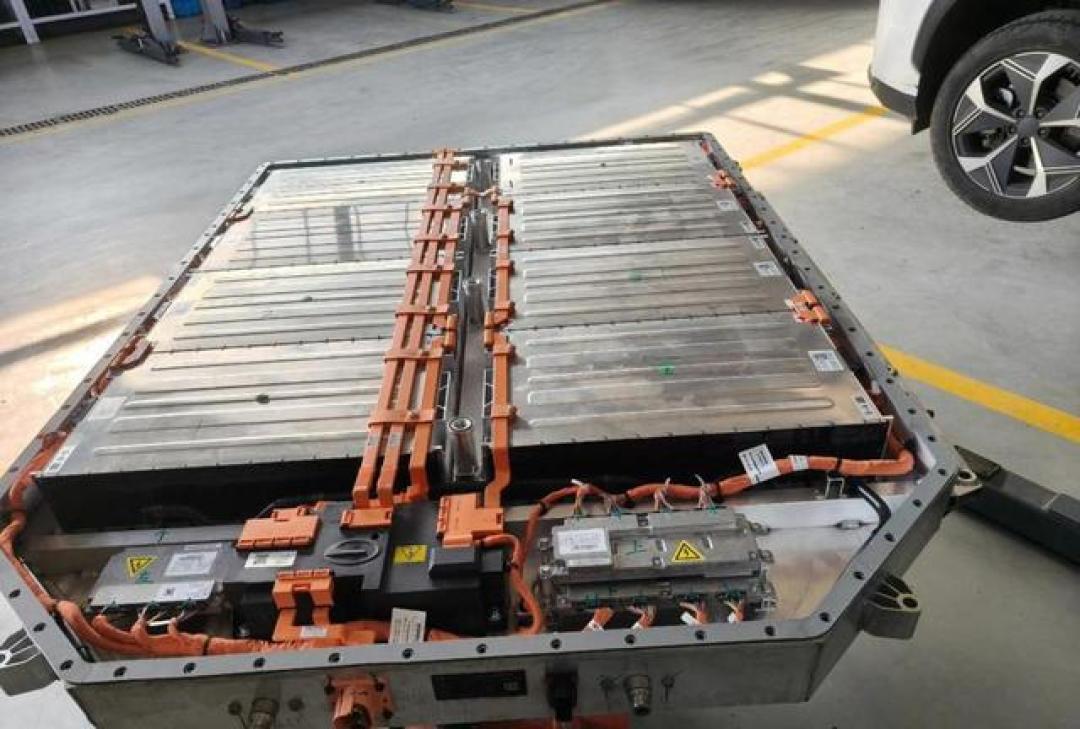
钱主要赔在修车上。中保研的零整比报告里,纯电车型动力电池的单件零整比均值接近50%,也就是换一块电池,价钱约等于半台车。电车小碰撞也不"小":保险杠里面藏着雷达和摄像头,撞完还要做标定;一个后视镜集成了电动调节、加热、盲区监测,换一个就是几千块;一体化压铸的车身磕变形了,很难钣金,往往要切割更换。油车时代保险公司主要算"你多久出一次事",电车时代还要算"一次事能修多深"。
今年的关键变化:价格区间拉大了
据证券时报、经济观察报等媒体报道,今年3月新能源车险自主定价系数从[0.6, 1.4]扩围到[0.55, 1.45]。别小看这零点零几,商业险保费是基准保费乘上一串系数(出险记录、交通违法、保险公司自主定价等),系数区间一拉大,险企对低风险车主可以压得更低,对高风险车主也能提得更高。
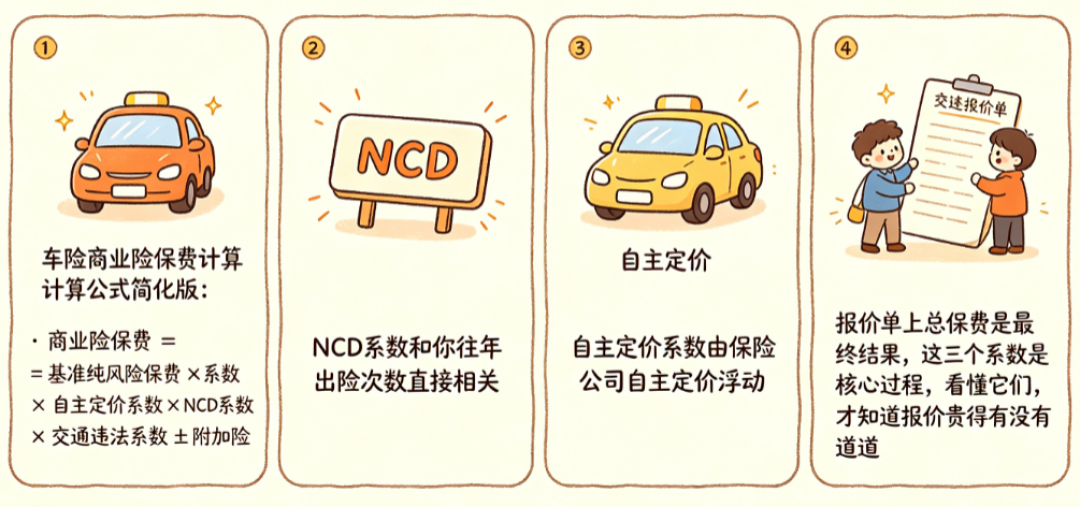
所以这轮变化更准确的说法不是普涨,是分化。同一款车,不同车主的保费能差出一大截。开头那种"零出险也涨价"的情况,问题多半出在基准保费上:保险公司看的不只是你个人的出险记录,还有你这款车整体的出险率、同城同车型的出险频次、同型号车有多少在跑网约车。家用电车车主,等于在替同车型的营运车分摊风险成本。这话难听,但确实是现在的定价逻辑。
续保前能做的几件事
我把几条写进了自己的待办,也分享出来。
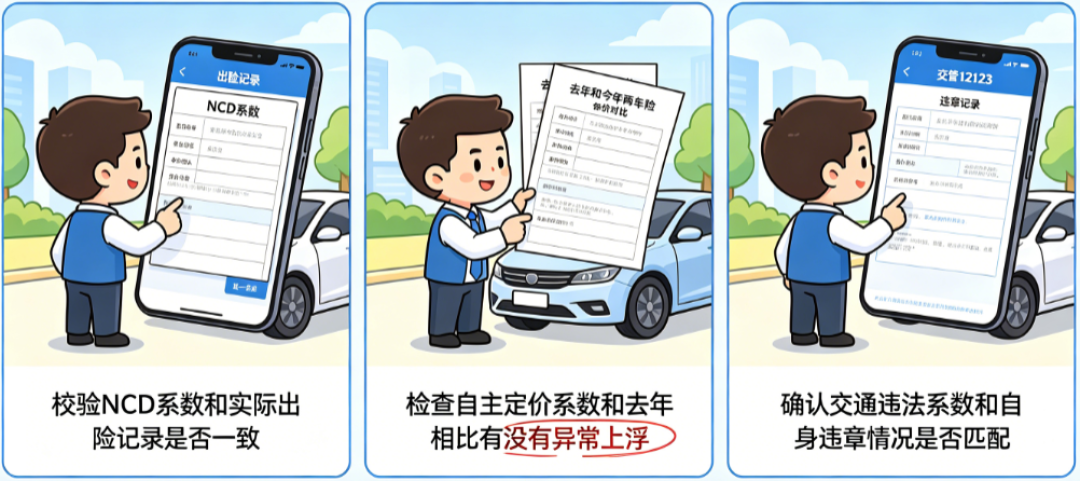
一是报价至少比三家,提前一个月启动。定价分化之后,不同公司对同一车型、同一车主的判断可能差很多,去年那家今年未必最便宜,也别拖到脱保前几天没得挑。比价的时候重点看自主定价系数有没有比去年异常上浮,这一项各家差异最大。
二是提防附加险被重复推销。2020年车险综改之后,不计免赔、玻璃单独破碎、自燃、发动机涉水这些已经并入车损险,再被当成独立险种推销就可以直接跳过。真正值得留意的是三者险保额(建议200万起),以及经常在外充电的可以看看新能源专属的外部电网故障损失险。
三是几百块的小剐蹭,先算自费和出险对来年保费的影响再决定报不报。电车出一次险的代价,可能比油车更"记仇"。
四是偶尔跑网约车顺路单的,别按非营运投保。一旦出险就是理赔纠纷,而这种风险错配正是险企和监管眼下重点纠偏的方向。
最后提醒准备买电车的朋友:比价配置和续航的时候,顺手查一下这款车的保费水平和维修成本。性能版、智驾高配版的保费普遍更高,一年差上千,三五年用下来不是小数。
我的续保定在下个月,三家报价已经约好了。零出险不再默认等于降价,这条老经验在电车上真不灵了,早接受早规划。
内容由AI生成