8月4日交割,到今天10月14日,EA被沙特PIF牵头财团接走正好七十一天。三周前FC27发售、本周战地6一周年第5赛季撞进Game Pass加永降,两拨刷屏里全都在问同一件事:换了主子的EA,到底变了什么?
把微博、知乎、B站、小红书这十周的内容翻了一遍,结论可以先给:官方口径"一切照旧",但钱的方向已经肉眼可见地偏了;吵得最凶的几件事,反而还停在传闻阶段。 对手里有战地、FC、模拟市民、植物大战僵尸库存的人来说,哪些账要现在算,哪些坑能提前绕,下面按"实锤、传闻、算账"三层拆开。
先把时间线钉死:这不是普通收购,是史上最大杠杆收购
很多讨论跑偏,是因为没搞清楚这单生意的结构。把多信源交叉后的硬事实排一排:
2025年9月29日:EA官宣同意被PIF、银湖资本(Silver Lake)、Affinity Partners(特朗普女婿库什纳旗下)组成的财团全现金收购,每股210美元现金对价,PIF把此前持有的9.9%存量股转为股权参与,收购价较未受影响股价溢价约25%。机核网
当时市场预期2027财年Q1完成,实际因监管审查一直拖到今年。游研社
2026年7月23日:欧盟委员会正式放行;7月30日前,EA确认拿到全部必要监管批准。锦观新闻
2026年8月4日:交易完成,约550亿美元(约合人民币3714亿元),创全球最大全现金私有化纪录;普通股停止交易、从纳斯达克退市。新浪游戏
交割后沙特PIF持股约93.4%(另有媒体口径为93.7%),现任CEO安德鲁·威尔逊留任,尚未宣布工作室或游戏上的任何变动。知乎杉果娘
关键在"杠杆"两个字。B站评论区有个玩家打了个很准的比方:买550万的别墅,自己出350万,贷款200万,然后让别墅自己打工还债。 退市确实让EA摆脱了华尔街按季度看财报的压力,这是"创作自由"派的乐观来源;但另一侧,债务的还本付息义务不会消失,只会从"对股东负责"换成"对债权人和新东家负责"。社区里那句"EA目前只是没有华尔街的压力,但石油佬债务几百亿美元还在",说的就是这个结构问题。哔哩哔哩
这个结构决定了你后面该盯什么:不是EA喊什么口号,而是它的现金流从哪儿来。
十周里真正发生了的:三件实锤
第一件:产品线照常转,发售节奏没乱。 FC27按原计划发售(我们前面两周多的跟踪里,7.2分、“足球GTA"好评和生涯模式吐槽并存),战地6一周年第5赛季如期上线。收购完成当天,媒体转述的口径是"旗下多款经典系列开发规划暂不变”。 这句话的重点在"暂不"——它只是稳军心,不是承诺。17173游戏网
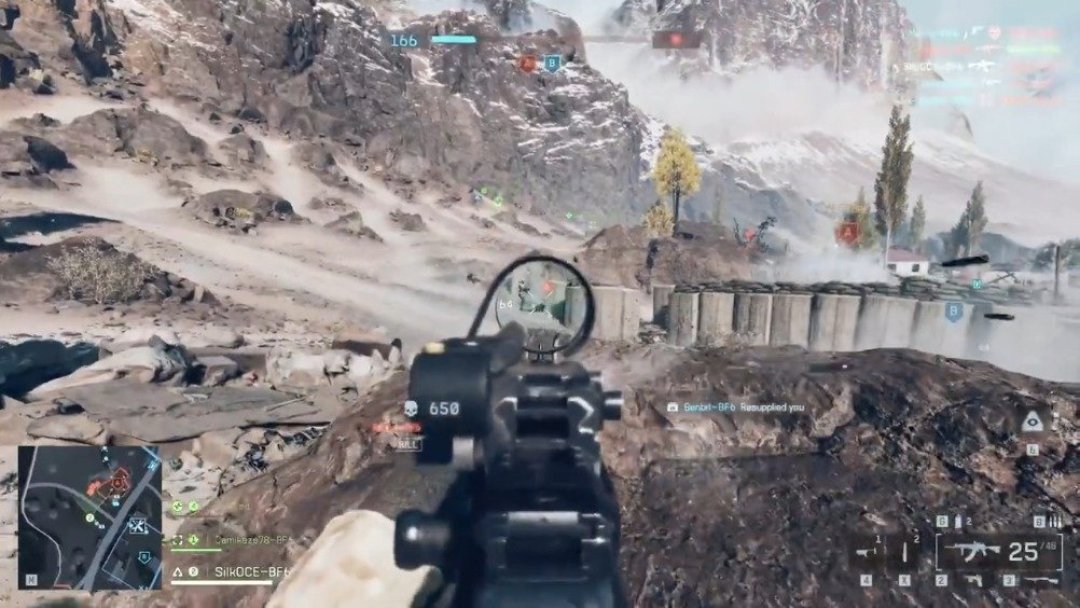
第二件:订阅化明显加速。 本周战地6领衔加入微软10月Xbox Game Pass游戏库、同步永降,这是交割后EA最实在的一个商业动作。 老游戏不再死守原价等长尾,而是打包进订阅池换现金流——单看对玩家是好事(99元档上车窗口),但放进"杠杆收购要还债"的框架里看,它更像一台现金机器调低了对单份销量的依赖、调高了对持续性收入的依赖。方向变了,而且是结构性的。新浪微博
第三件:降本其实早就在动。 并购传闻期EA就有裁员和"AI客服替代人工"的动静(B站出海频道6月底就拆过这个信号),交割前砍成本本来也是抬价卖身的常规操作。新东家接手后,成本侧的刀没有理由收回去——只是十周里还没有新一轮大规模裁员被证实。
传得很凶但还停在传闻的:四件事
“打包出售BioWare等工作室”——未证实。 8月上旬开始,游戏自媒体都在传"550亿收购EA后就卖工作室?EA或打包出售生软?",生软被点名最多。 截至10月14日,EA和PIF都没有任何官方确认。但注意,这类传闻之所以有市场,恰恰是因为杠杆收购的退出逻辑里"卖优质资产回血"是常规选项——传闻没实锤,但不等于空穴来风,这是该持续盯的头号信号。哔哩哔哩
“沙特主导内容审查,LGBTQ题材受挤压”——只有情绪,没有产品证据。 知乎8月下旬"沙特私有化收购EA后,员工担忧LGBTQ+题材遭隐性审查"的问题热度不低,员工访谈里也确实有创作自由的担忧。 但十周里发售的FC27、战地6内容并没有出现可验证的删改案例。对剧情向玩家(模拟市民更是重灾区,该系列大量粉丝构成正是多元社群),这事该挂着观察,不用先恐慌,也不用替EA打包票。知乎
“账号申诉、审核政策要变”——已被实操党辟谣。 常年做EA账号申诉的UP在9月底直接发视频喊话:别被谣言带偏!EA审核团队裁员?账号申诉别乱信网传消息! 但封号风险本身是真实存在的:有小红书用户反馈"这个号是这个月在ps上买了ea play才注册的,只用来玩儿了几局fc26。几天没打开突然收到"封号通知。 封号这事跟换东家关系不大,历来是EA风控的老毛病,只是提醒一句:用最低成本开会员新注册的号,本来风险就高。哔哩哔哩小红书
“游戏和会员要涨价”——暂无证据。 采集范围内十周没有EA Play或新作定价上调的公告;反倒是战地6在降价。促销规律照旧:PS港服商店历史上出现过"EAPlay会员8港币 畅玩51款游戏30天"的限时档。 教程党总结的"2折7.6开通EA Play会员并取消自动续费"玩法依然有效,开通会员后还能拿9折预购折扣。小红书小红书
所以普通玩家现在怎么算账:按人群给结论
手里有EA全家桶、还在服役期的人: 什么都没变,你的DLC、存档、季票权益随公司私有化转移不受影响,退市不回收库存。该做的只有一件:把EA Play的自动续费检查一下,别为不玩的订阅白扣。
犹豫要不要入坑战地6/FC27的: 换主十周的实际红利就是战地6的Game Pass+永降组合,FC27的入手账我们两周前算过(升级账、生涯模式风险、国区定价)。订阅制加深意味着"首发原价硬吃"的惩罚在变大——等进池或等大破的本事,比抢首发更保值。
PvZ花园战争系盼续作的: 交割后一周,一条《好消息!!EA被收购,花园战争有救了!》的视频在B站拿到94万播放和两千多赞。 但同一片评论区里高赞玩家说得直白:全年龄的PVZ本体IP沙特不会丢(移动和休闲现金流正是主权基金喜欢的),但花园战争这种高成本、反外挂烧钱的衍生射击线,"别指望EA再搞花战3"更接近现实。情怀归情怀,这不是产业事实。哔哩哔哩
继续观察清单(按优先级): ① 工作室出售/裁员公告——杠杆收购退出的第一个动作通常从这里出;② EA Play定价与内容池变化——现金流偏好的温度计;③ 模拟市民新作(代号Project Leo一类传闻)公布时的商业化形态——检验"创作自由派"还是"现金机器派"占了上风的试纸;④ 二次IPO传闻——如果哪天冒出"EA要重新上市"的消息,说明东家已经回本,那才是真风向标。
一句话收尾:沙特买EA买的不是情怀,是一台有负债的现金机器。十周里玩家真正该警惕的,不是"工作室要没了"这种传闻,而是"每一份内容都在往订阅和持续收入上倾斜"这个已经发生的事实。你的应对策略也应该跟着这个走:少为首发原价买单,多用订阅窗口,盯紧出售与裁员公告再决定要不要加仓。