

题记:每款保险都有坑,但坑有大小之分,京哥帮你取舍。
富德生命近期对不分组多次赔付重疾险产品橙卫士1号进行了升级,具体产品形态如下:
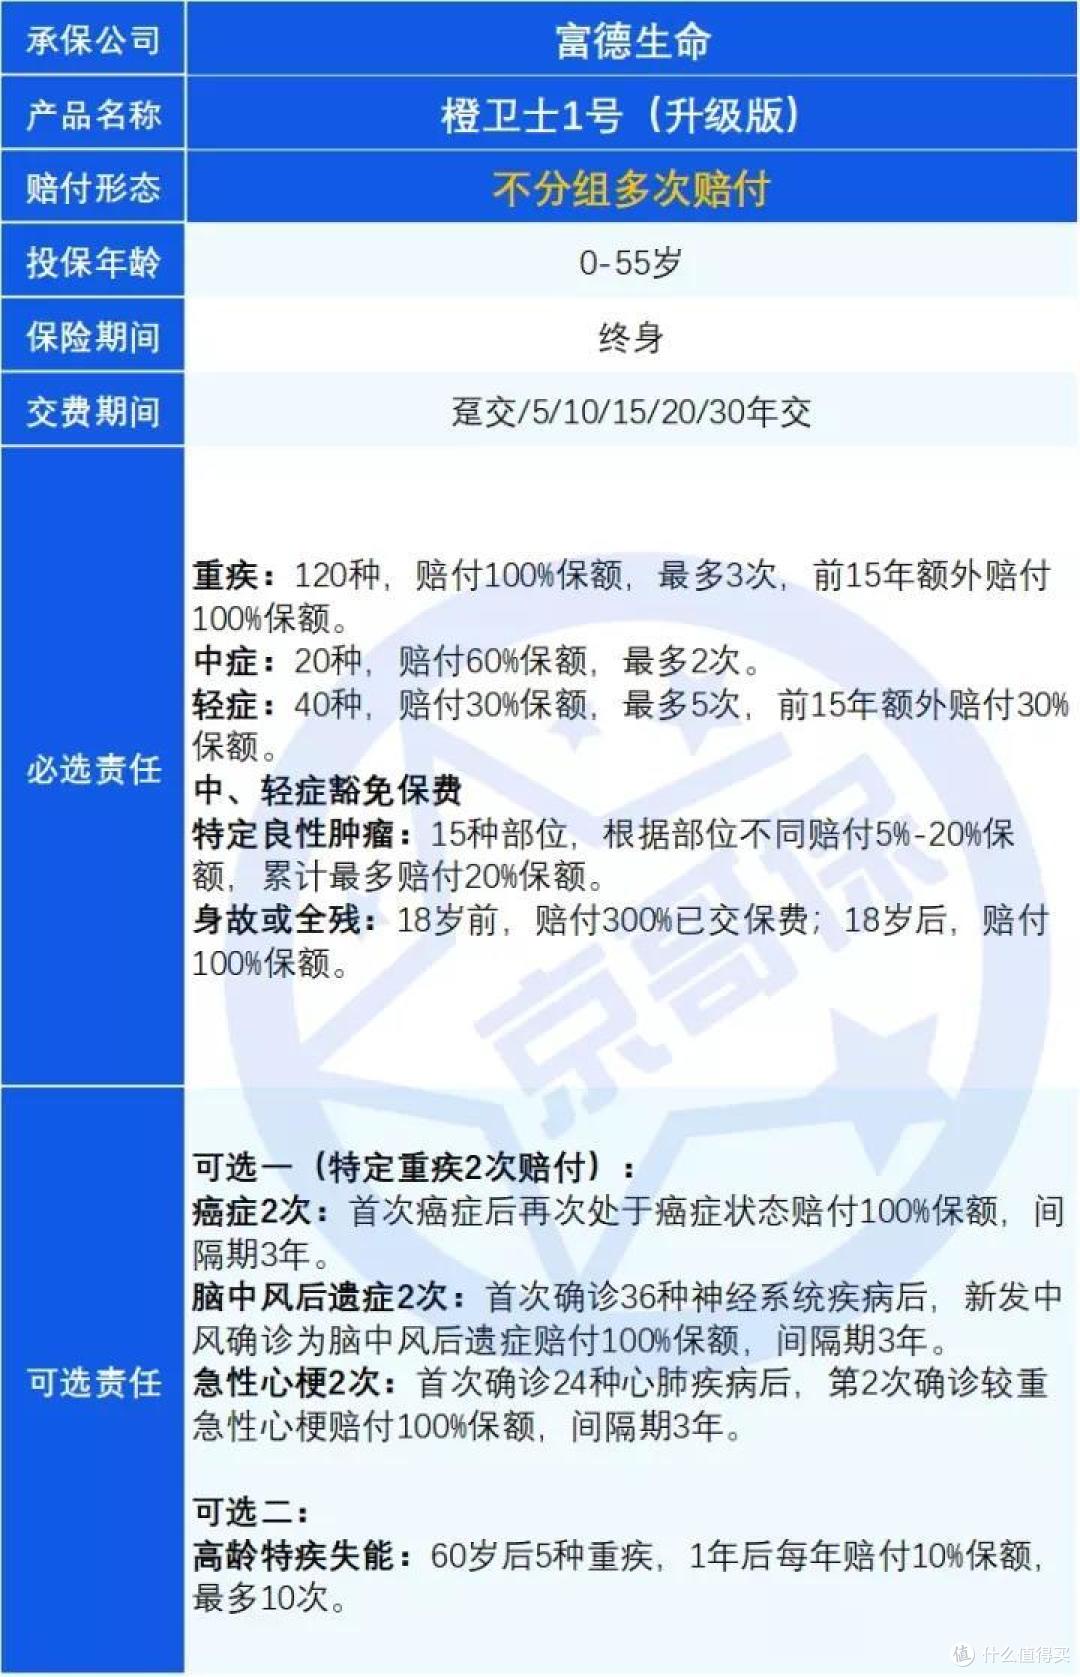
这次升级主要是对重疾多次赔付间隔由3年缩短为了1年,3次重疾赔付后可选责任一由失效变为了继续有效,同时增加了轻症病种,产品价格保持不变。产品升级完,固有的坑位基本上仍然存在:
大坑一、强制捆绑身故责任
重疾险主要解决疾病导致的财务问题,主导思想是低保费撬动高保额,包含身故责任,价格更高,不利于做高保额。
京哥也曾用数据论证,含身故责任的重疾险,不如配置不含身故责任重疾+寿险性价比高。
因此,对于大部分人,不建议配置带身故责任的重疾险。
大坑二、高发重疾定义严格
虽然28种高发重疾都有行业统一规范定义,但是28种以外,也有一些略高发的病种需要关注。
对于严重I型糖尿病,比较宽松的定义,满足以下3个并发症之一,便可以赔付:
已出现增殖性视网膜病变;
须植入心脏起搏器治疗心脏病;
在保险公司认可医院内已经进行了医疗必须的由足踝或以上位置的单足截除手术。
而此产品限制在2个并发症中的1种才可赔,对于有糖尿病家族病史的人,需要重点关注。
大坑三、高发疾病2次赔付严格
1.对心脑血管疾病二次给付要求间隔期3年,要求较为宽松的重疾险心脑血管疾病多次赔付间隔期要求为1年即可。
2.脑中风后遗症不保复发,要求证明未新发才可二次赔付。
小坑一、等待期内规定严格
等待期内发生了中/轻症,保单会终止,一些比较友好的规则,仅终止已经发生的中/轻症病种,其他病种及责任继续有效。
小坑二、轻症存在隐性分组
此产品对于3种心血管疾病、3种眼部、2种耳部疾病隐性分组,同一部位赔付完其中一个病种,另一个就不再赔付。
由于大部分的重疾险,均存在类似的隐性分组,故归类为小坑。
小坑三、高发轻症缺失或定义严格
1.轻症病种中,缺失脑囊肿、脑动脉瘤及脑血管瘤的保障。
2.原位癌要求接受了积极治疗才可赔付,定义宽松的产品确诊即可赔付。
3.慢性肾功能衰竭需持续180天才可赔付,定义宽松的产品持续90天即可赔付。
小坑四、富德生命投诉量较高
承保公司富德生命2020年第4季度万人次投诉排第6,需要留意。
配置建议
以上便是这款产品的主要问题,总体而言,此产品的问题不大,在含身故的多次次给付重疾险中,价格虽不算太贵,但身故责任本身溢价严重。
京哥优先推荐不含身故责任的重疾险,同时最好含60岁前重疾额外赔付,以做高工作期间的保额;若预算充足,可额外附加高发重疾(如癌症、心血管疾病)二次赔付。
因此,建议大家多看看市场上的产品,再综合权衡如何配置重疾。
京哥:中国准精算师;近6年就职于国内大中型保险公司,负责产品研发工作;对各类互联网保险、个人及家庭风险管理有深入研究。
【写在最后】
以上内容如果对大家有帮助,记得给京哥点个赞。如果我的分析还是不能帮助你系统梳理如何配置好保险,大家可以私信我,看到后京哥会第一时间给予大家答复。
当前文章无评论,是时候发表评论了