

一、计划核心原则
不强制 “抠门”,保留合理休闲开销,降低执行难度;
先控消费、再存本金、后学理财,循序渐进不急于求成;
优先保障应急资金,再考虑增值,规避新手风险。
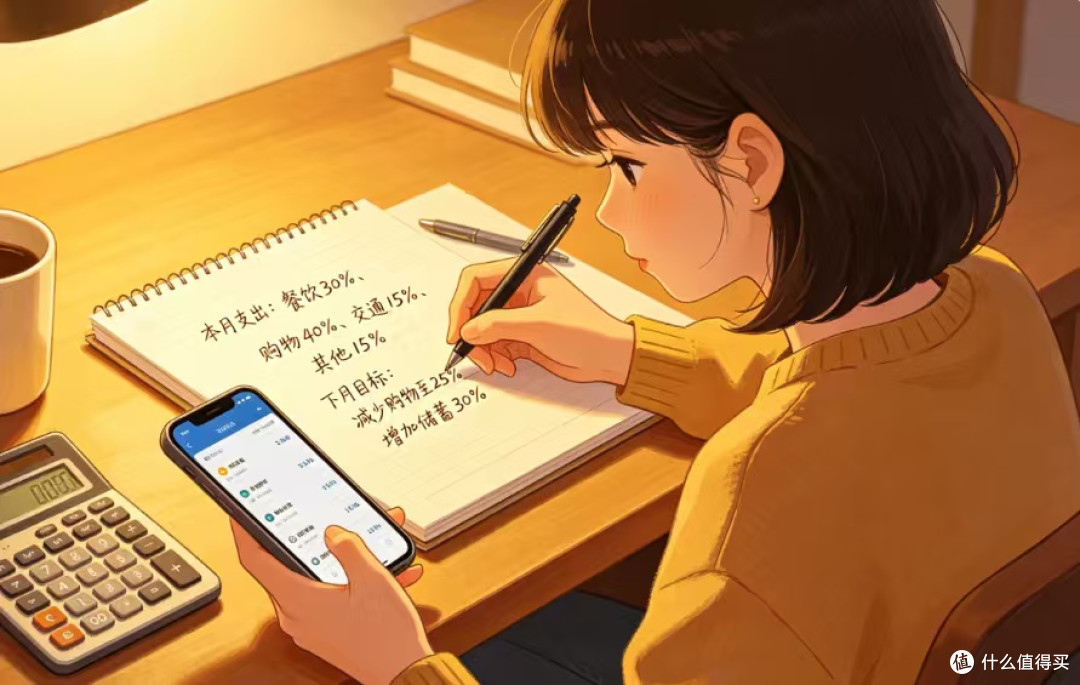
二、第一阶段(第 1 个月):摸清收支,堵住 “漏钱口”
全面记账:用记账 APP(如随手记、鲨鱼记账)分类记录所有开销,标注 “刚需”(餐饮、通勤、房租)和 “非刚需”(奶茶、会员、冲动购物),月底统计各类支出占比。
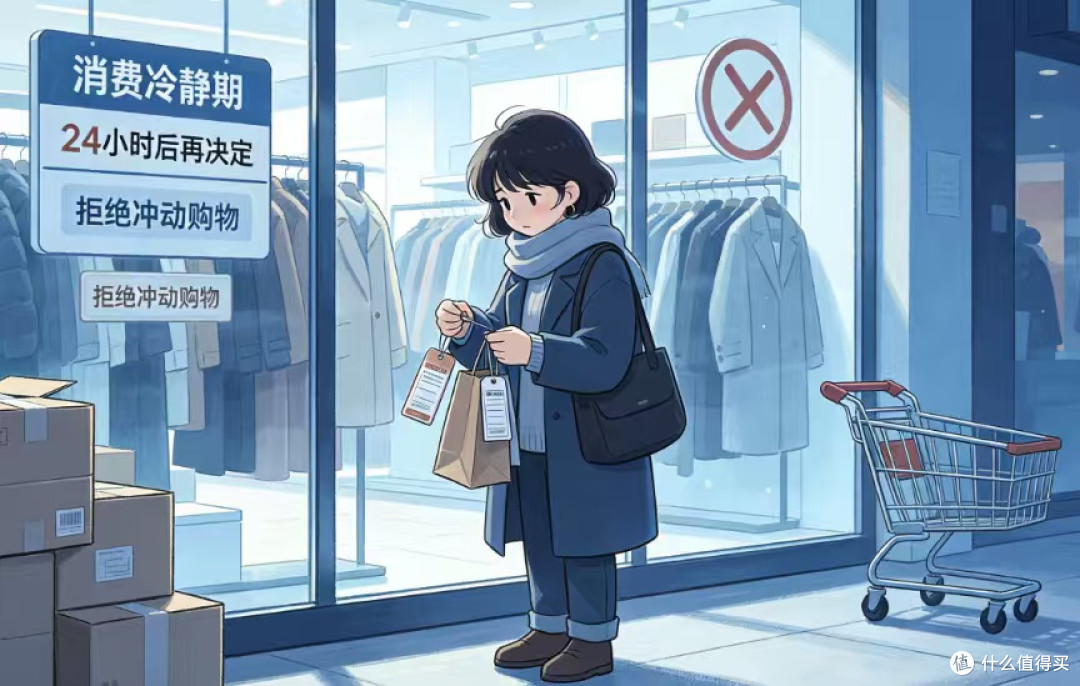
精简非刚需:砍掉每月重复且无必要的开销(如多个视频会员、每周 3 次以上奶茶),对非急需商品实行 “7 天冷静期”,避免冲动消费。
设置消费上限:按收入划定支出比例(示例:月入 6000 元,餐饮 1500 元、通勤 300 元、房租 2000 元、休闲 800 元、其他 400 元),超支即停止非刚需消费。
三、第二阶段(第 2 个月):强制储蓄,筑牢 “安全垫”
先存后花:发工资当天,自动转账收入的 10%-15% 到专用储蓄账户(建议选择不能随时支取的银行定期或货币基金),剩余资金再用于日常开销。
搭建应急金:目标攒下 1 个月生活费(如 6000 元),作为失业、生病等突发情况的备用金,存放在灵活存取的货币基金中,随用随取。
管控负债:停止新增信用卡分期、网贷等负债,若有未还清的高利息负债(如年利率超过 10%),优先用每月结余偿还,避免利息滚雪球。
四、第三阶段(第 3 个月):稳健理财,让钱 “慢慢生钱”
小额尝试低风险理财:应急金到位后,每月结余资金可配置低风险产品:
货币基金:存放 3-6 个月生活费,年化收益 2%-3%,灵活度高;
短期银行理财 / 国债逆回购:门槛低(1000 元起投),风险可控,适合新手试水。
拒绝高风险投资:暂时避开股票、期货、小众理财产品,这类产品波动大,容易导致本金亏损,违背 “稳扎稳打” 的初衷。
复盘优化计划:每月底回顾收支和储蓄情况,若某类支出超支,分析原因并调整比例;若储蓄金额达标,可适当提高储蓄比例(如从 10% 提升至 15%)。
五、长期坚持关键
不追求 “一夜暴富”,理财是长期习惯,每月哪怕只存 500 元,一年也能攒下 6000 元;
当前文章无评论,是时候发表评论了