





















2
1
30年房贷不可怕,人民币贬值才可怕!专家:建议大家长贷短还!
2026-04-03 13:14:24
15点赞
42收藏
19评论
现在外面吃顿饭,几百块眨眼之间就没了。
要是放在20年前,100块钱可以把菜市场拎满满两大兜海鲜蔬菜,不是东西少了,而是我们手里的钱变质了。
我们来算一笔帐,就明白了:
1978年1万元,放今天相当于1447万元;
1988年1万元,相当于166万元;
1998年1万元,相当于16万元;
哪怕是2008年,1万元都相当于3.5万元。
钱还是那张钱,可它的“购买力”已经像冰块一样,持续地、无声地消融了。
经济学家算过一笔账,我们这些年人民币的购买力,平均每年贬值6%到7%,你这个年放在抽屉里不动的一万块钱,到明年的时候,实际能买到的东西只有9300多元。
这才是藏在生活细处、最该被我们看清的“财富刺客”。
01、当“货币贬值”撞上“30年房贷”
知道钱越来越“不经花”的背景,再看最让人恐惧的“30年房贷”,情况就大不相同了。很多人一听背30年的债,晚上睡不着觉,半辈子都被房子拴住了。
这是非常大的“心理负债”。
当我们把房贷和货币贬值这两条线,放在同一时间节点上看,就会发现:你的债务是“静止的,而通货膨胀(货币贬值)是“动态的”。
假设你在今天贷款200万,期限为30年,每个月还1万元,1万元这个数字,在合同中是已经锁定的(按照等额本息计算),10年、20年之后,1万元是和今天的1万元一样吗?
按照上面6-7%的购买力贬值速度,10年后,你每个月还1万元的购买力大约是在5000多元,20年后这1万元的感觉是相当于今天3000多元。
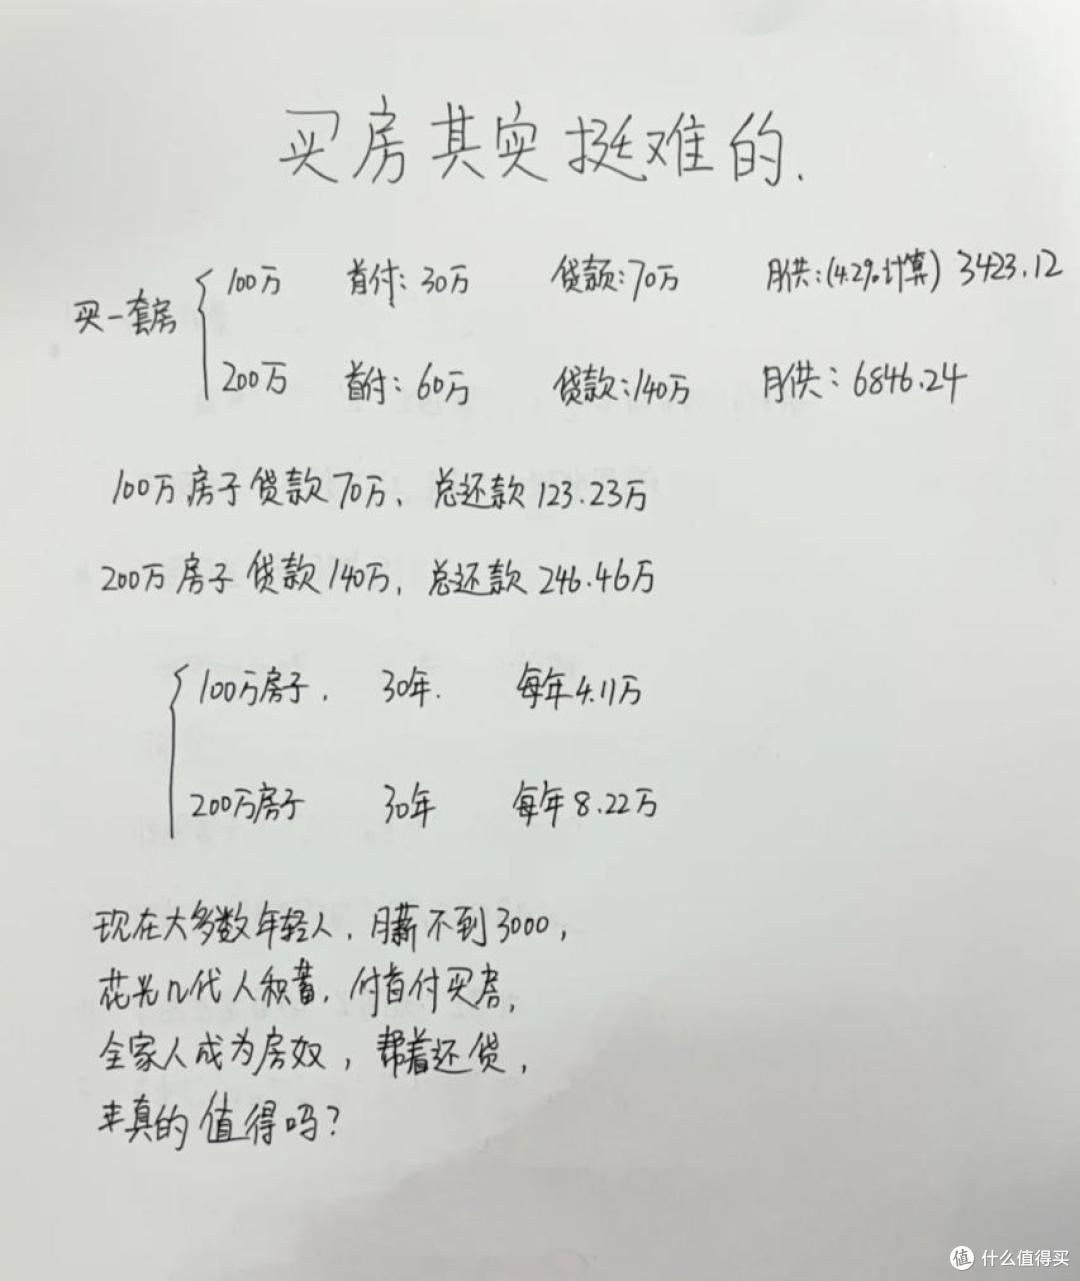
也就是说,时间站在“负债者”的角度,你未来用来还债的钱,会变得越来越“便宜”。
而你锁定的资产(房子)和债务本金是按今天的“贵钱”来计价的。这里产生的“差值”,在某种程度上可以理解为:你通过长期贷款从通货膨胀手中“赚的”隐形红利。
所以,专家们常说的“长贷”,核心逻辑就在于此:用未来注定会贬值的货币,来偿还今天确定的债务,是抵御通胀、守护自身财富的一种有效财务策略。
这不是鼓励盲目加杠杆,而是理解金融规律后的理性选择。
02、那为什么还要“短还”?这不是矛盾吗?
“长贷”是战略,是充分利用金融工具的期限来应对通胀,“短还”是战术,是体现财务自律和争取主动的灵活措施。
长贷短还的核心是:让你跑在银行给你预留的30年的宽松赛道上,并且用你更快的速度去跑。
那么如何跑快了呢?
①争取长贷,比如30年的贷款,每个月的还款压力就最小,既保证生活质量又可以担得起未来风险。
②等到收入高了,手头也有钱了,你就主动提前还贷,如年终奖、投资盈利等,再多拿出一些钱提前还掉一部分。
这样做的好处显而易见:
°财务安全垫更厚:平时月供低,家里的现金流更好,应对失业、疾病等突发状况的能力更强。
°节省总利息:每一次提前还贷,都在节省未来的利息支出。你还得越早,越多,总的利息就越少。
°心理负担更少:看着本金一点点被自己主动“啃”下来,那种对生活的掌控感和成就感是巨大的正向反馈。
长贷给你从容、底气、短还给你进取和自由,这样才是经济规律的尊重、个人主观能动性的聪明办法。
03、从“房住不炒”到“止跌回稳”:你差的是决心
楼市大政方针一直是“房住不炒”,但最近一系列的消息显示,政策目标是“止跌回稳”,或者说,市场在寻找和构建新的平台。
这样一个重要的阶段,对于真正需要房子来安置自己和未来的人来讲,最大的阻碍往往不是首付和月供。
首付可以凑,月供可以规划,但唯一不行的是这个“决心”,这种犹豫来自于对高额负债的恐惧和对未来收入的不确定性。
但通过上面的分析,我们希望你能看到:在一个温和通胀的长期经济环境中,一个期限足够长的房贷,与其说是枷锁,不如说是一个特殊的“财富转换器”。
它将你未来可能被通胀侵蚀的现金收入,提前固化为了当下具有明确使用价值的实体资产。
买房尤其是用长期贷款买房,是与时间的博弈,也是与货币贬值的决赛。
看到“钱会越来越毛”的基本盘,你或许就懂了,那些真正懂行的专家为什么在这个时间节点认真的告诉你:不妨考虑“长贷”,并努力争取“短还”。
这不仅仅是一个买房的建议,更是一种关于如何在这个时代,更聪明地安排自己负债与资产的财富思考。











校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
现金为王:在收入预期不明朗的时候,保留现金流,降低负债率,是应对未来不确定性的最佳手段。
不要赌:无论是赌房价反弹,还是赌恶性通胀,对于普通家庭来说,稳健比暴富更重要。
简单来说,评论区里那个说“太难了”的和那个说“别骗人了”的,其实才是最清醒的。
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
现金为王:在收入预期不明朗的时候,保留现金流,降低负债率,是应对未来不确定性的最佳手段。
不要赌:无论是赌房价反弹,还是赌恶性通胀,对于普通家庭来说,稳健比暴富更重要。
简单来说,评论区里那个说“太难了”的和那个说“别骗人了”的,其实才是最清醒的。
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案