

















15
14
央行数据出炉:9月房贷增量回正,2026年楼市何去何从?有答案了
2026-10-18 09:01:21
0点赞
0收藏
0评论
央行公布前三季度金融数据后,有个变化格外受关注:之前一直处在压力之下的居民中长期贷款,在9月份终于转为正值。
这是否意味着房地产市场已经开始好转了呢?先别急着下结论。
把货币、贷款、存款这几组数据放在一起看的话,可以发现:市场上资金并不缺,但是居民和企业的借债、用钱意愿还没有完全恢复。
房贷回正是一个好的信号,但是还不能证明房地产市场的调整就结束了。
01、资金供应充足,需求恢复仍需时间
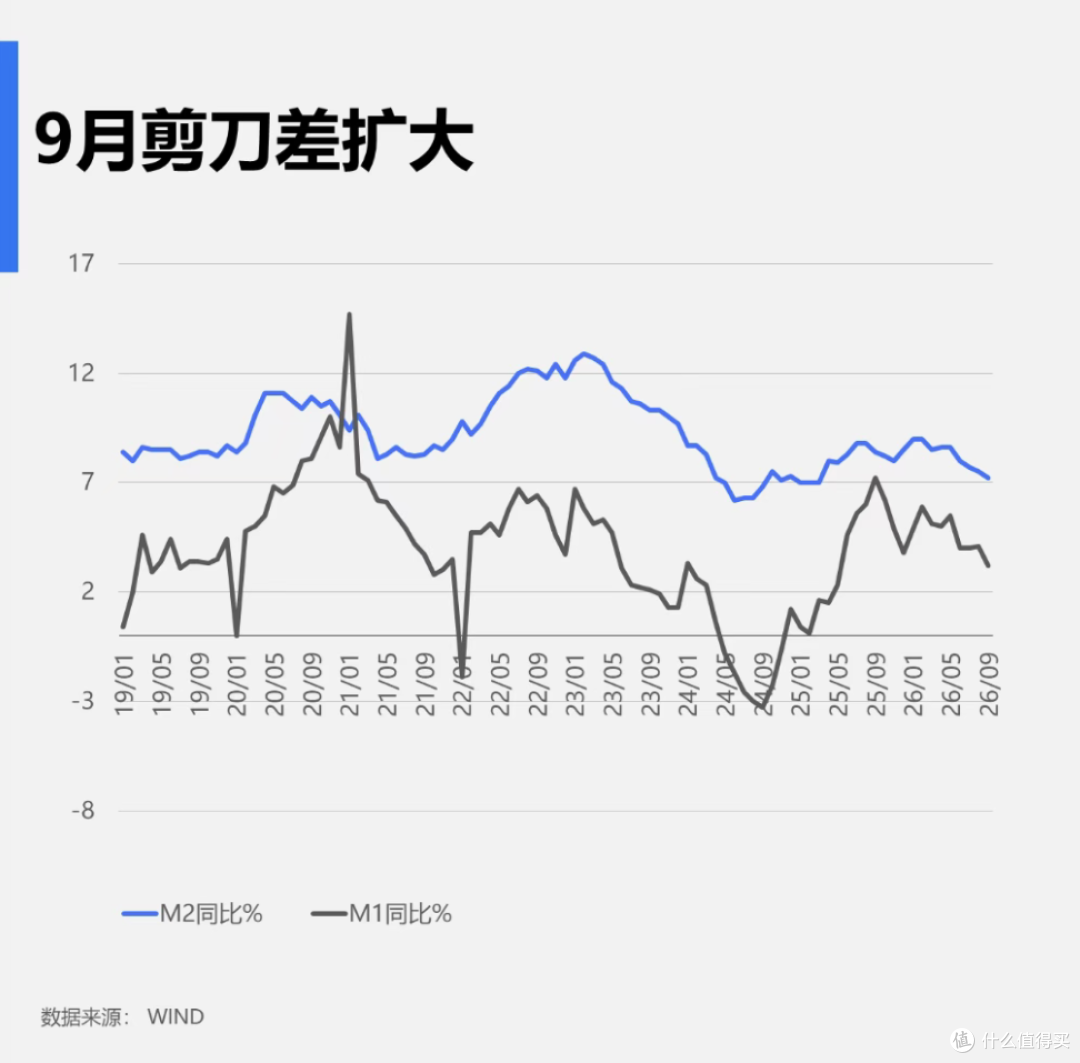
数据显示,到9月底为止,广义货币M2余额是35.963万亿元,同比增速为7.2%,而狭义货币M1余额为11.676万亿元,同比增速为3.2%。
简而言之,M2所包含的货币范围更大一些,而M1更能体现活期存款以及短期交易活动的情况。
两者的增长速度不一样,表明资金供给比较充裕,但是企业与个人的资金使用意愿、投资和消费需求并没有完全跟上。
贷款的数据,也出现了类似的情况。
今年前三季度人民币贷款增加了11.52万亿,其中企业单位贷款增加了12.55万亿,住户贷款减少了1.03万亿。
居民贷款下降的原因是很多家庭在控制自己的债务,因此他们的消费以及购房计划也都变得较为谨慎。
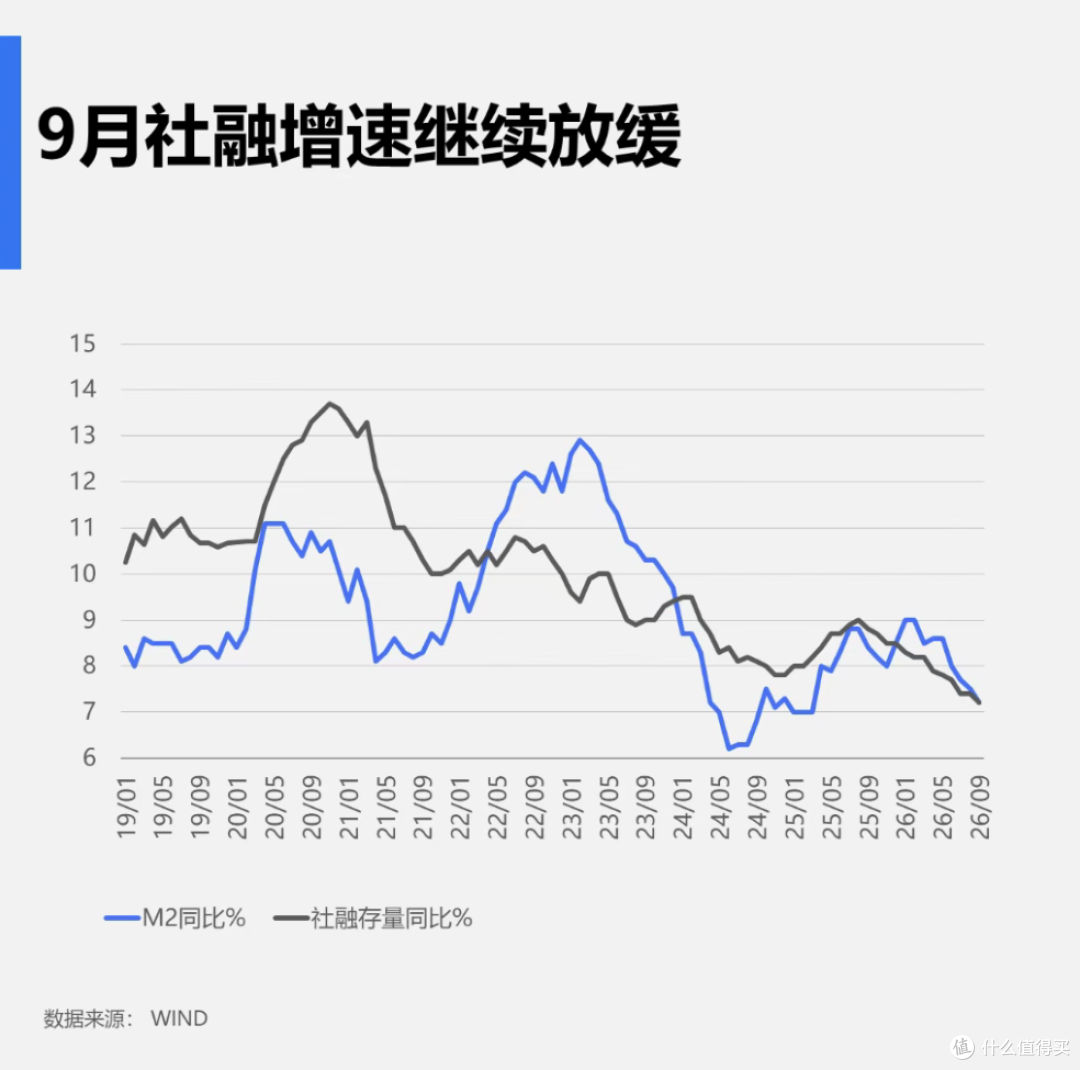
社融方面,9月份新增人民币贷款和社会融资规模好于市场预期,但是社融存量增速有所下降。
从结构上来看,政府债券发行对于社融的支持力度较大,而企业与居民部门的融资需求恢复速度较慢。
所以判断经济、楼市不能只看“新增贷款有多少”,还要看钱主要流到什么地方去,居民有没有意愿主动借钱、消费和买房子。
02、存款增加,反映家庭仍偏谨慎
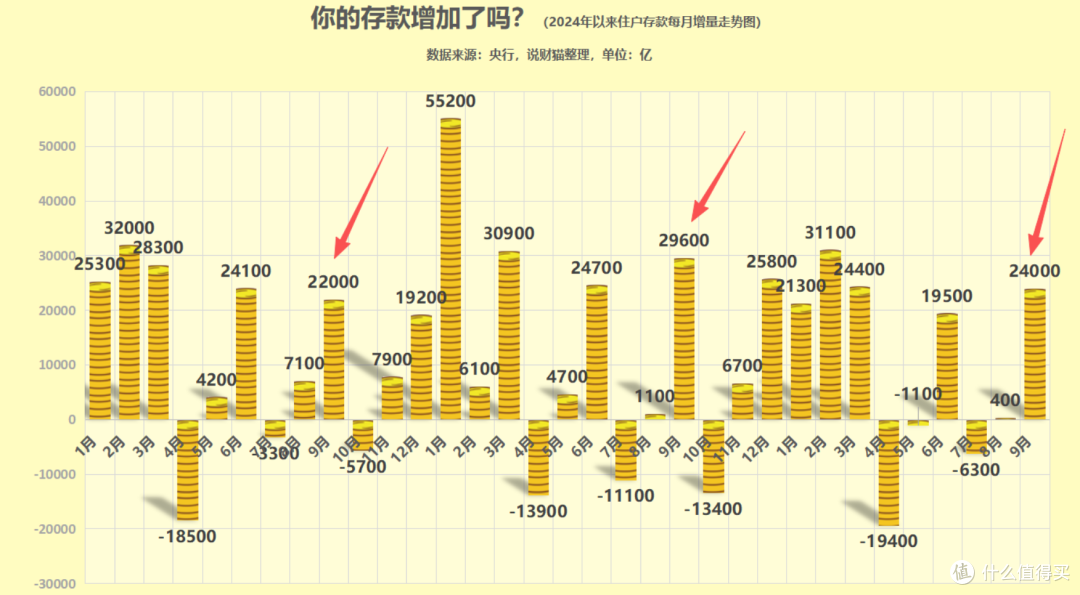
前三季度人民币存款增加了20.76万亿元,其中住户存款增加了9.39万亿元。数据显示,9月份居民储蓄存款增加了大约2.4万亿。
存款增长的原因是很多家庭仍然把安全作为第一要务。对于收入、就业以及未来的开支都存在不确定性的状况下,把钱存起来要比借钱来得更让人放心。
之前有些月份居民存款减少了,而非银行金融机构存款增加了,市场上有人把这两者和股市的资金流动联系在一起。
但是这些数据只能体现资金的变化,并不能单独得出结论说所有的存款都流入了股市。
到了9月,居民存款又开始增长了,非银机构存款也有所下降,这可能意味着资金配置发生了改变。
具体的缘由要靠对股市成交量、开户数以及其他的金融市场数据进行综合分析来确定。
对楼市来说,存款增加不是坏事,家庭手里有储蓄,意味着未来具备一定购房能力;但如果大家更愿意持币观望,不愿意承担长期月供,购房需求也很难快速回升。
03、房贷回正,是积极信号,但还不是反转
前三季度住户贷款减少了1.03万亿元,其中短期贷款减少了1.14万亿元,中长期贷款增加了1062亿。
根据所给的数据可知,9月份居民中长期贷款增长了大约871亿,房贷增量也转为正值。
这是一个值得重视的变化。
之前房贷的时候会有一些减少的情况,其中既有居民提前还款的原因,也有购房需求不强的因素。
9月份转正应该和楼市政策调整、一些城市的成交量变好以及购房者观望的情绪有所缓解有关。
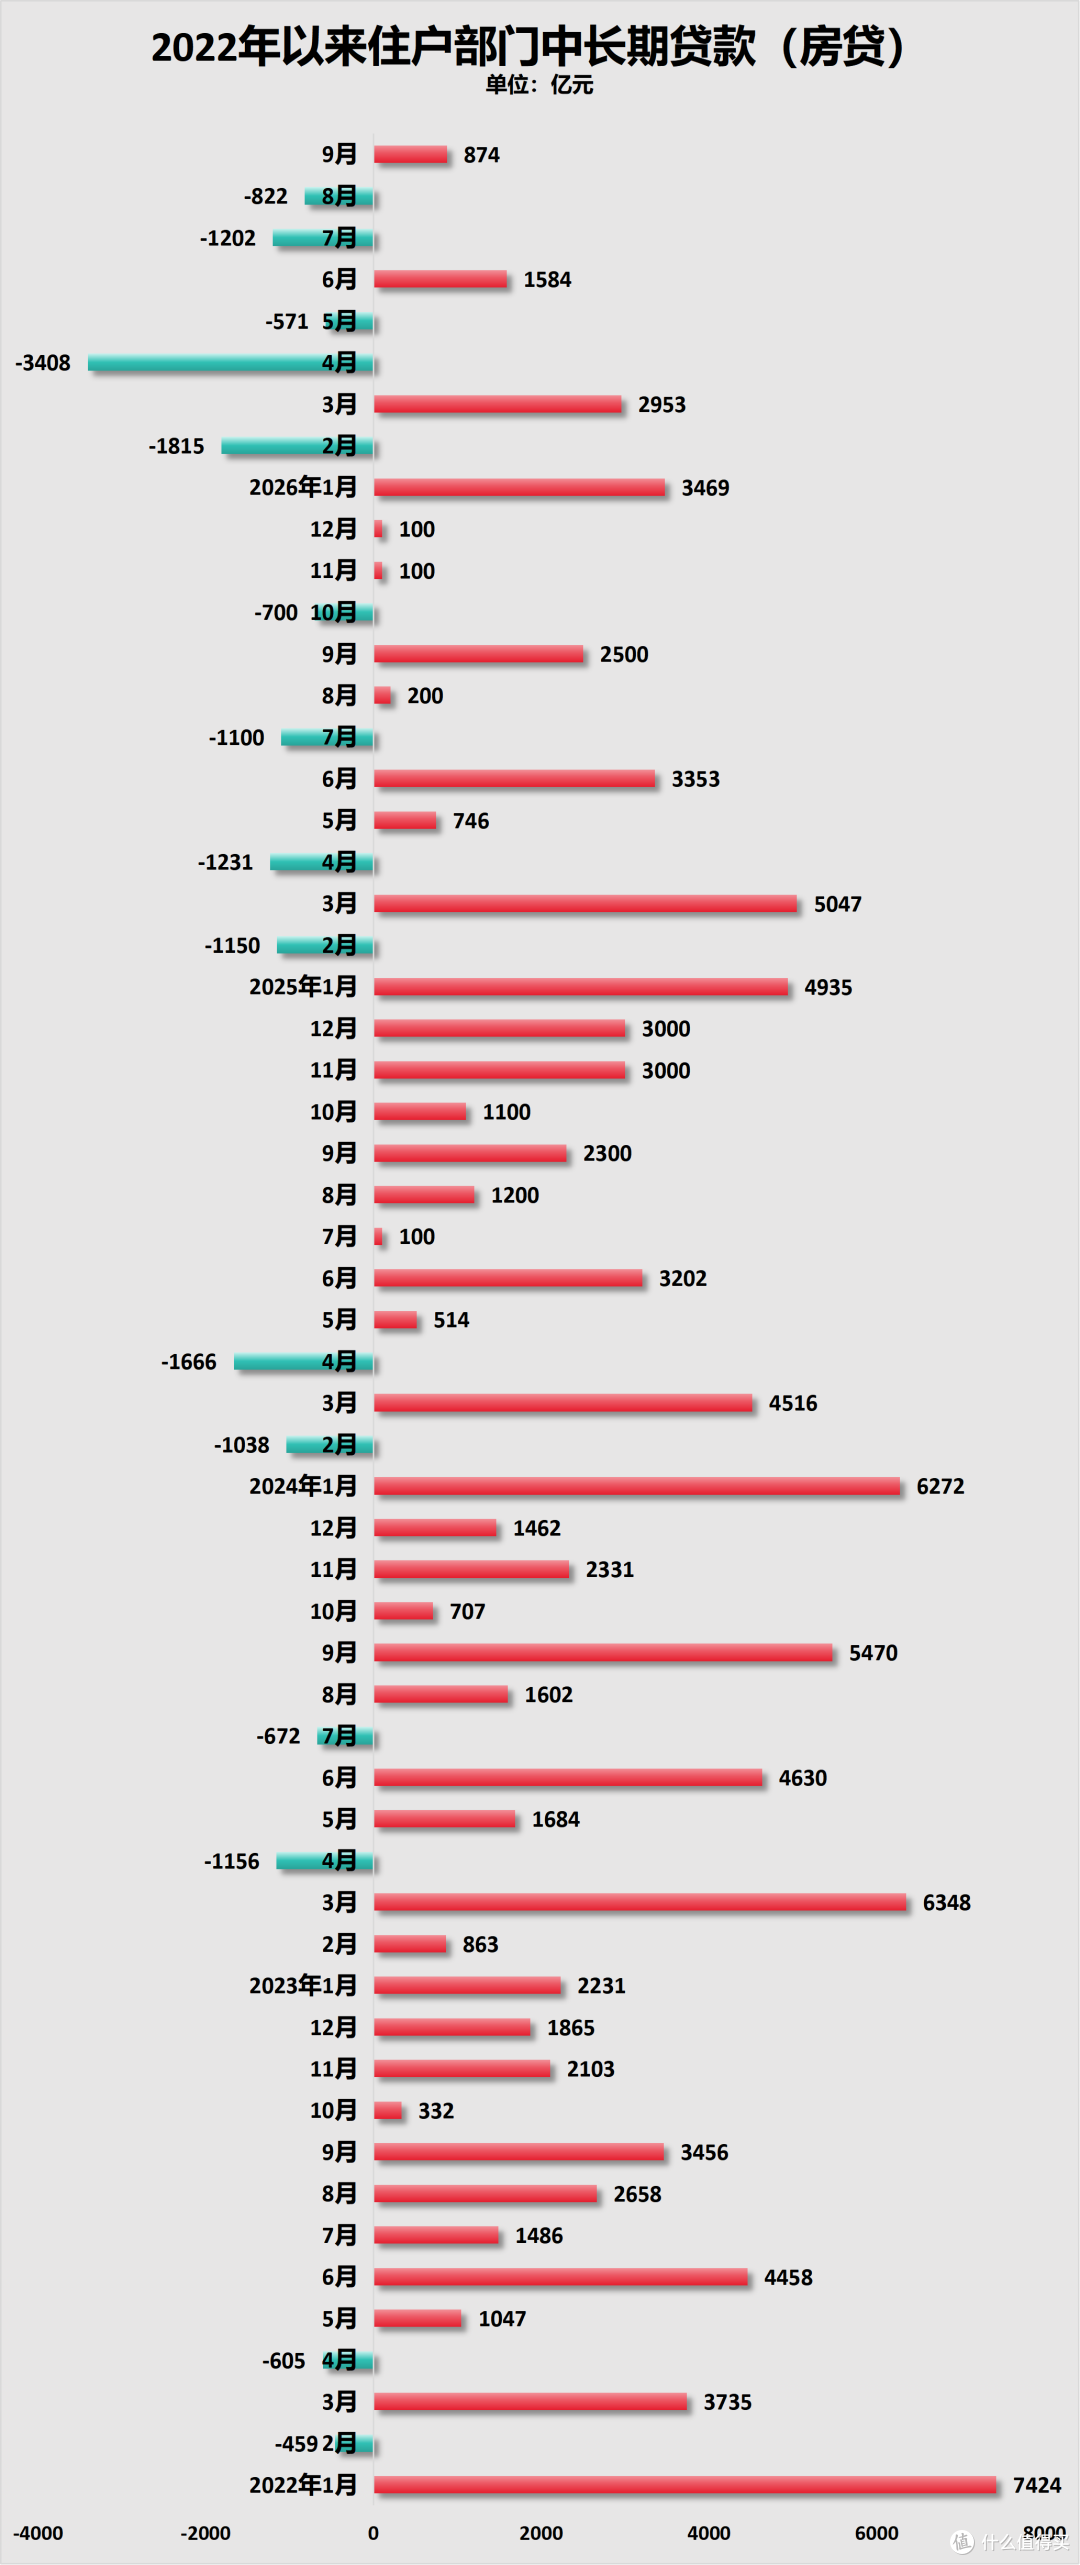
但是单个月的数据只能反映趋势的变化,并不能直接等同于楼市反弹。
一个月的房贷增加,可能来自新增购房贷款,也可能受到还贷节奏等因素影响。接下来还要观察这种增长能否持续,以及新房、二手房成交是否同步改善。
相关部门出台了完善住房销售制度和房地产信贷管理的政策,重点包括提高交付保障、优化购房融资安排等。
政策的意义就是减少购房者对于交付风险的担心,也减轻一些家庭每月还款的压力。信心的恢复需要一定的时间,而政策的效果也需要用以后期成交的数据来进行验证。
04、2026年楼市,关键词是分化与修复
关于2026年房地产市场的情况,不能简单的下结论是好还是坏,而应该去考虑一些更为现实的问题:当地人口和就业有没有支撑,房屋库存是否偏高,二手房挂牌量和成交周期有没有改善,家庭收入预期是否稳定。
房地产的调整是有周期性的,并不是一个月的贷款转正就可以马上停止。
根据其他国家的经验来看,市场调整一般会先出现明显的下跌趋势,在此之后各个城市的走势就会开始分道扬镳了:产业及人口吸引力大的城市可能会比较早地企稳;而人口外流、库存较高的地方,则需要更长时间才能恢复。
当然,历史经验不能直接照搬。
各个国家的住房制度、金融环境以及人口构成都是不一样的。对于普通的家庭而言,比起预测房价来更应该考虑的是自己收入多少、工作是否稳定以及居住的需求是什么。
刚需买房时,主要看房子适不适合自己、月供能不能承受得住;目前不需要着急购买,也不需要看到某个月的数据恢复正常之后就贸然进场。
写在最后:
总的来说,9月份房贷增量回升是件好事,说明市场的需求并没有消失。
但是居民储蓄仍然在增长,贷款意愿依然比较谨慎,这也就意味着房地产市场的复苏并不会一蹴而就。
2026年更可能是边修复、边分化的一年,真正的答案,还得看后续收入、就业、成交和房贷数据能不能持续改善。







