








56
15
口头承诺不要信,销售说贷款稳过,银行拒批后首付差点退不回来
2026-11-03 13:34:49
0点赞
0收藏
0评论
原本以为买新车是开启新能源出行的新篇章,没想到从下定到提车再到后续维权,整整一个多月的经历,把“购车踩坑”四个字体验得淋漓尽致。作为一个普通消费者,我把整个过程的真实经历、踩坑细节和避坑经验整理出来,希望能帮到准备入手新车的朋友。
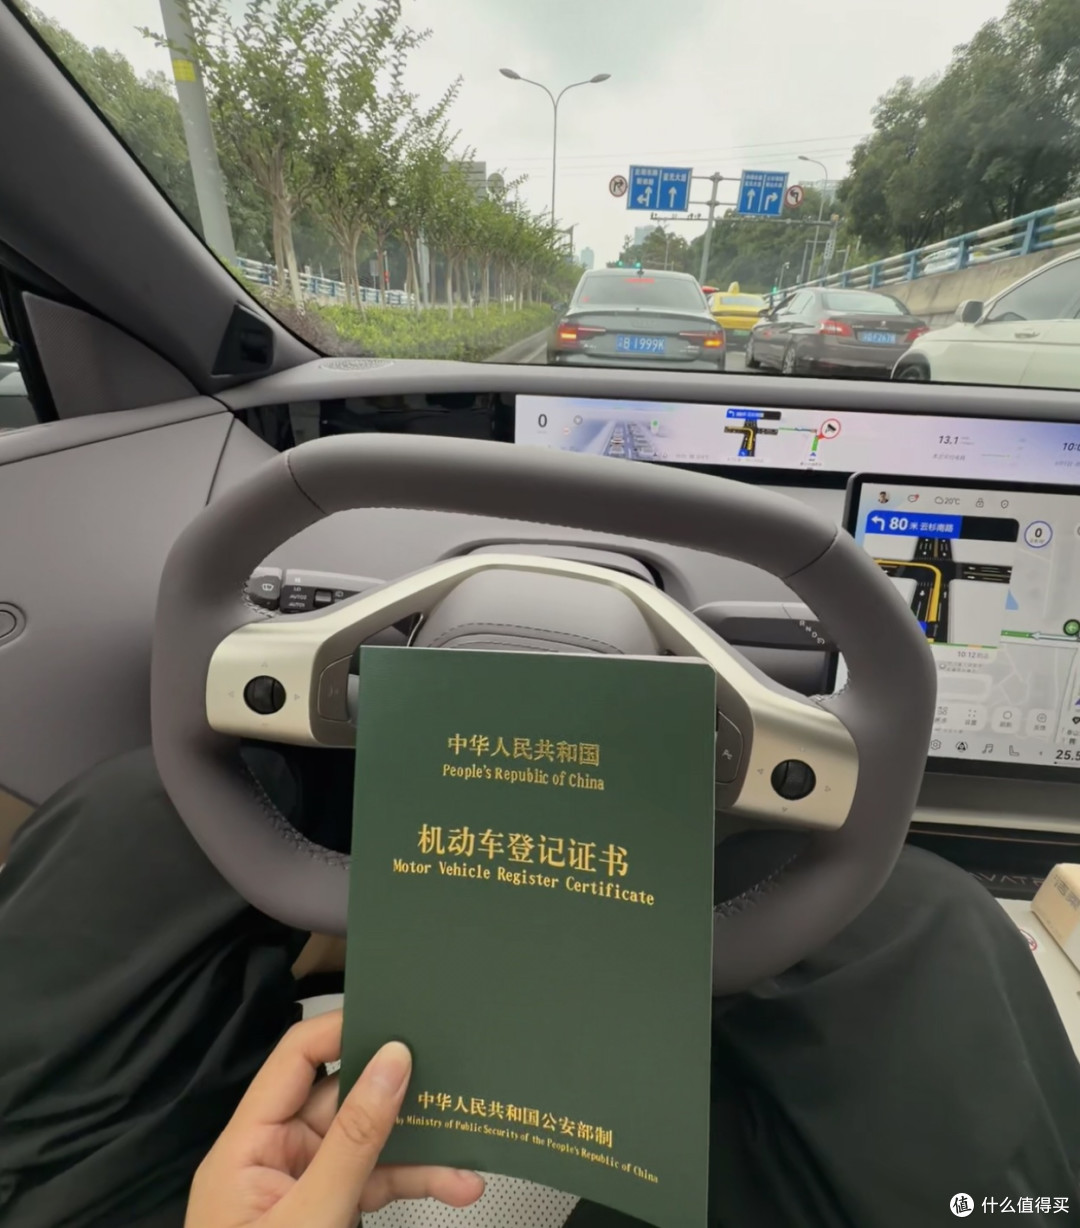
一、前期:从看车到下定,埋下隐患的开始
我和女朋友多次前往看车,8月的沈阳气温高达30多度,店内却多次以“停电”“空调损坏”为由不开空调,销售服务体验从一开始就打了折扣。下定过程中,我了解到2026年1月有大客户补贴政策,于是找了个人代办,支付3000元办理大客户补贴,原本以为能享受3000元优惠和3万积分,结果因为销售未及时提交材料,多次上传失败,最终审核被系统拒绝,不仅没享受到任何优惠,代办费也打了水漂。
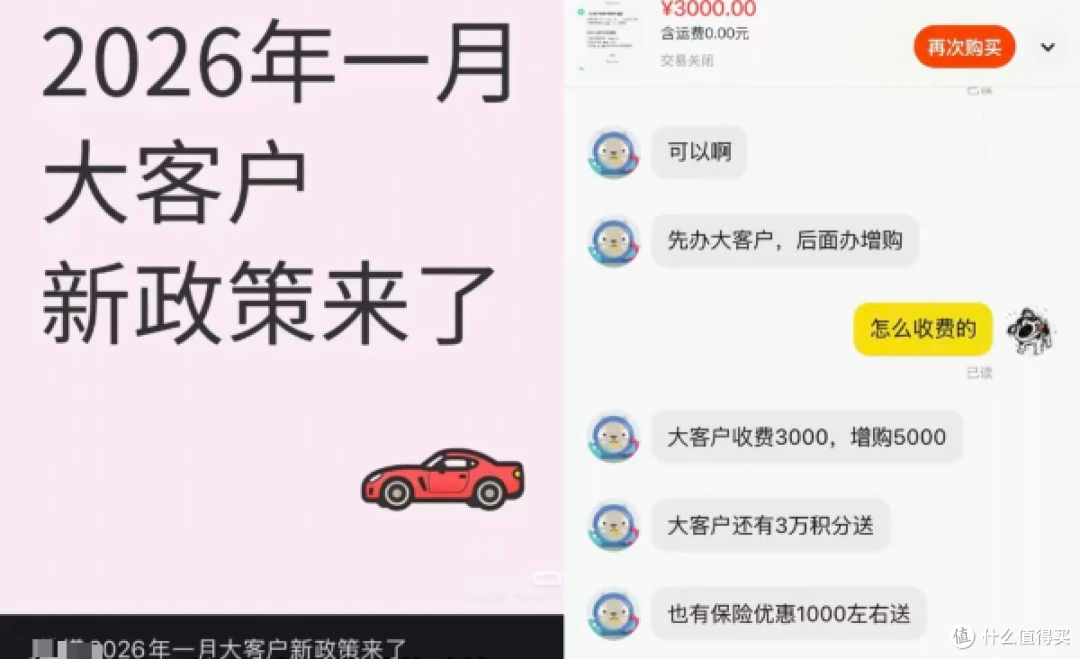
随后在销售的推荐下了解到报废车补贴,因为报废车在岳母名下,新车需要登记在岳母名下。但岳母年龄过大无法办理贷款,银行提出需要办理AB贷,由我对象作为实际还款人。在销售的指导下,我对象作为贷款人,岳母作为车辆登记人,我作为APP下单人和实际付款人,这种“三方分离”的操作,为后续的交付埋下了巨大隐患。
二、交付当天:从期待到崩溃,9小时的漫长等待
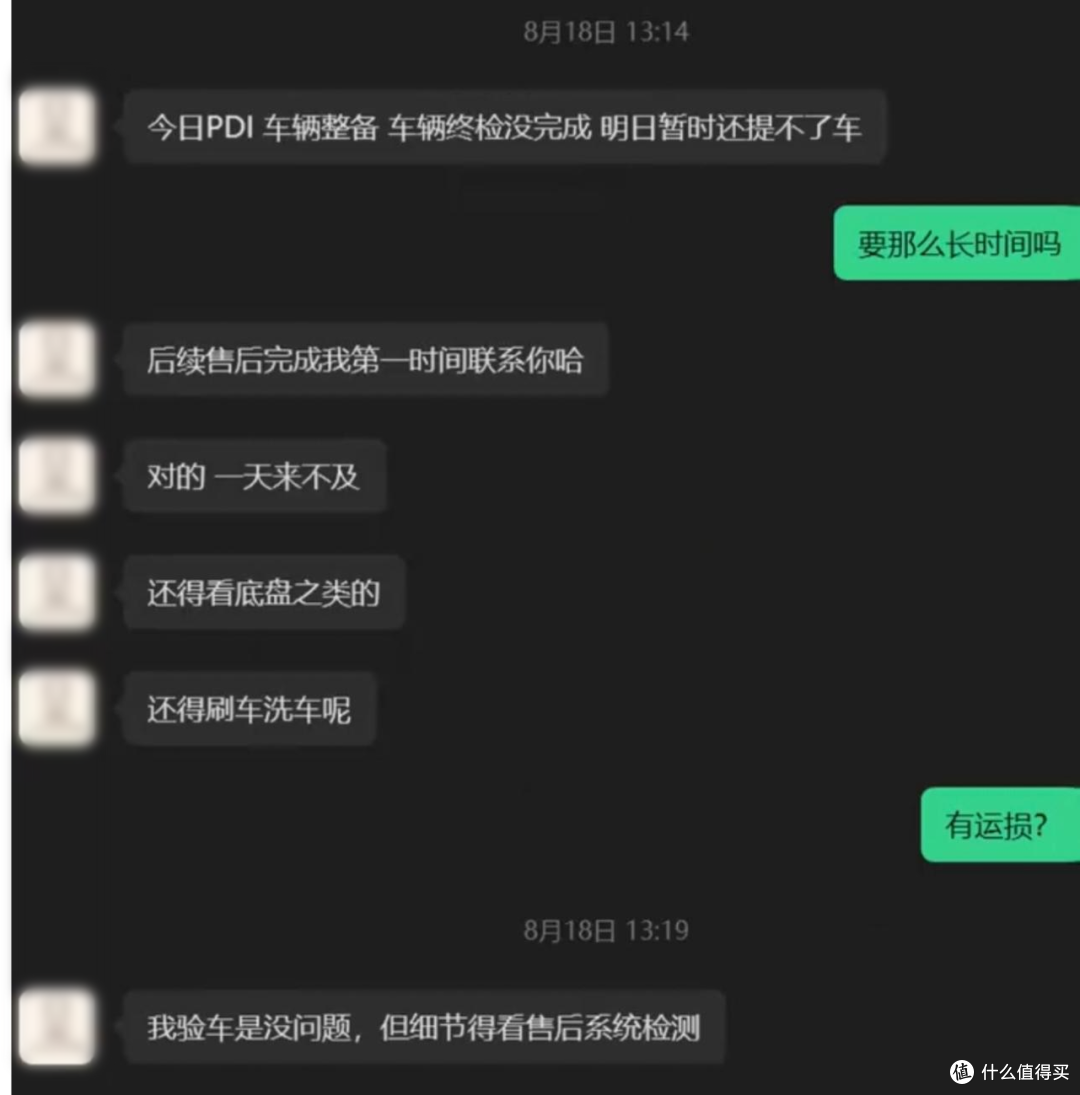
8月20日,我和家人满怀期待到店提车,原计划当天完成付款、贷款、上牌、提车。我先支付了110950元首付款,又多付了5000元,销售称这是APP购车的定金,次月返还。然而交完钱后,系统提示APP里的车主信息(我对象)和车辆发票上的车主(岳母)不一致,无法交车。
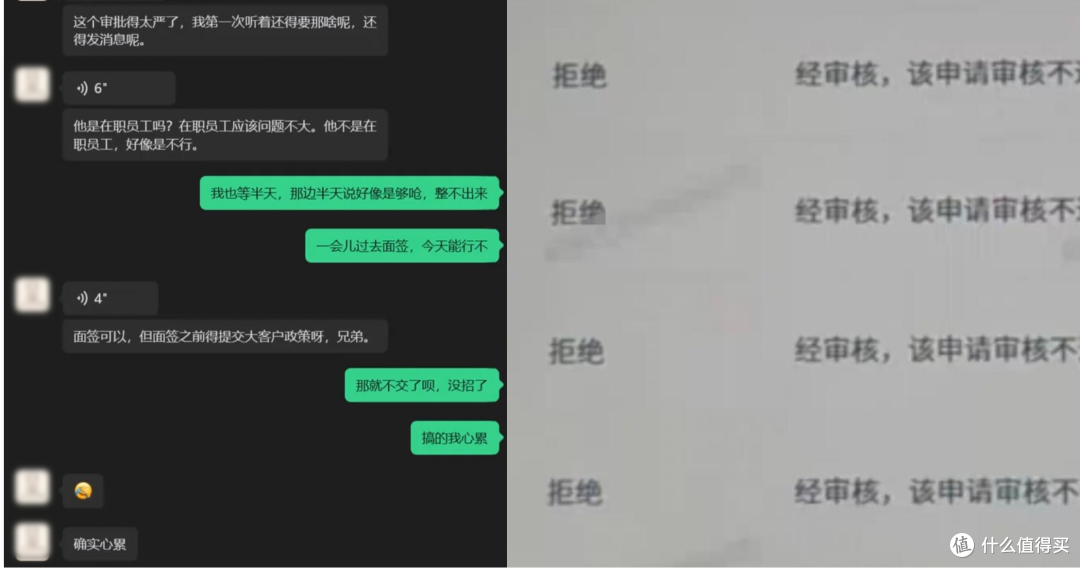
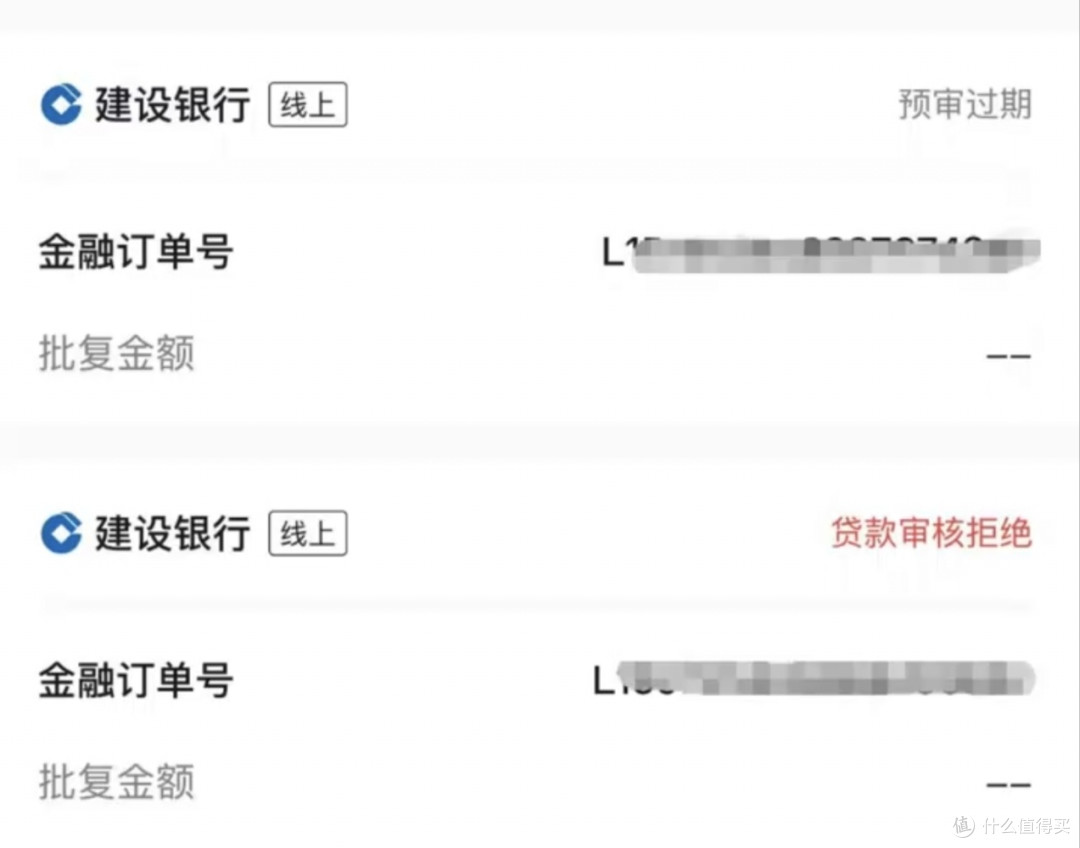
门店称是“系统改了”,随后将APP里的车主信息改成岳母,结果导致之前银行的贷款预审被自动拒绝。销售又联系银行重新面签,可银行人员到店前,销售填写贷款人信息时填了我的手机号,我多次询问是否需要修改,销售明确表示“没事,银行后面都可以改”。结果银行人员到店后,以“手机号不是贷款人的”为由拒绝了贷款预审,要求重新面签。
我们一家四口从上午10点等到晚上7点,整整9小时,贷款问题始终没有解决。门店女负责人不仅不积极处理,反而将责任全部推给我们,说“不是我们的问题,正常提交资料,一直在配合”,甚至和我对象争辩,把她气哭了。最终因为银行下午5点下班,当天无法放款,车辆没有完成上牌,我们也没能提到车。
三、后续:投诉无门,门店反咬一口
8月21日,贷款终于通过,我们线上交完税后,又遇到了保险问题。原本承诺的5000元保险补贴无法兑现,门店称只能投保ZH保险,其他保险没有补贴,且商业险要到午夜12点后才能生效,车辆只能继续留在店里。
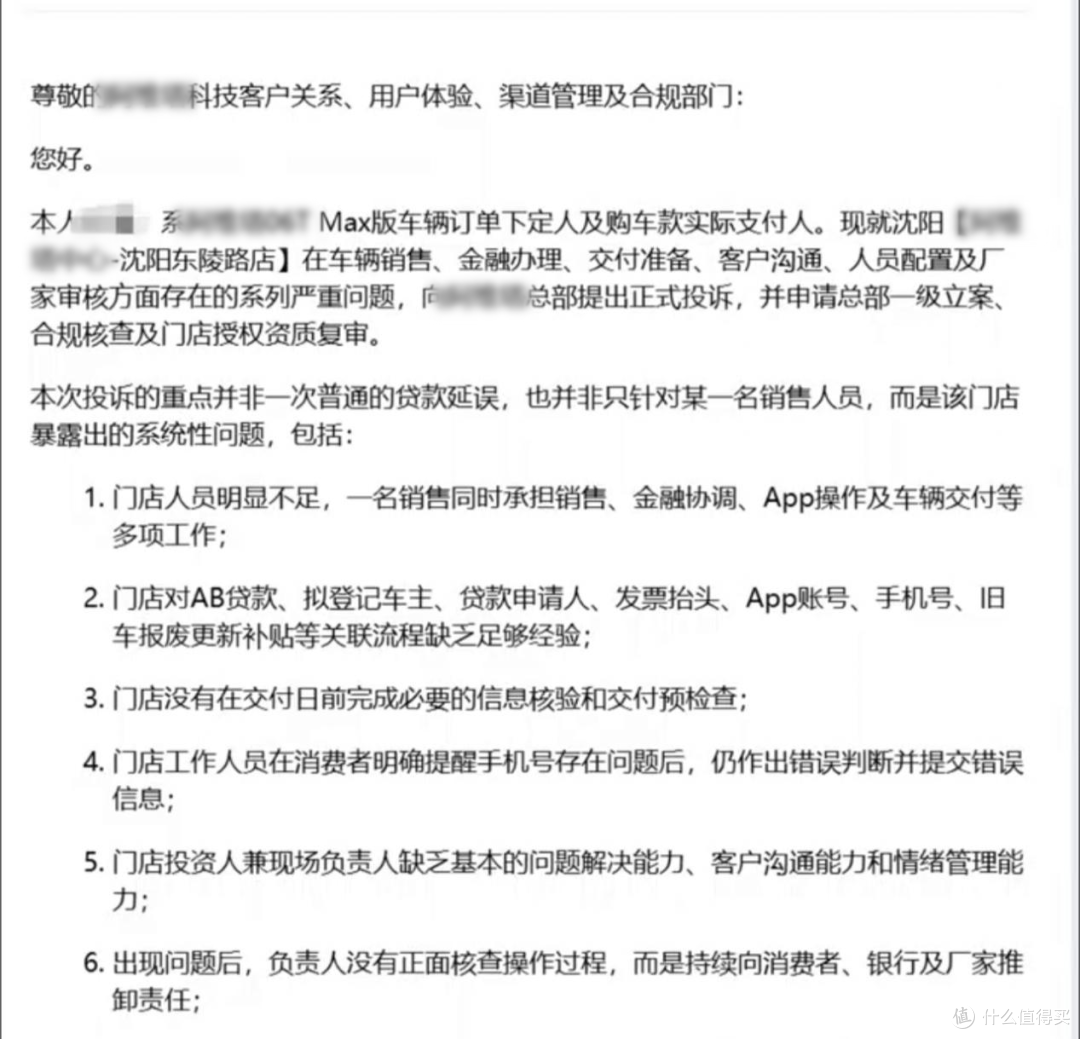
8月22日,我通过厂家的投诉邮箱发送了详细的投诉邮件,结果投诉又被转回了这家被投诉的门店。门店女负责人不仅不解决问题,还说我“涉嫌诈骗”,甚至散布我的个人信息,挑拨我和对象的关系。
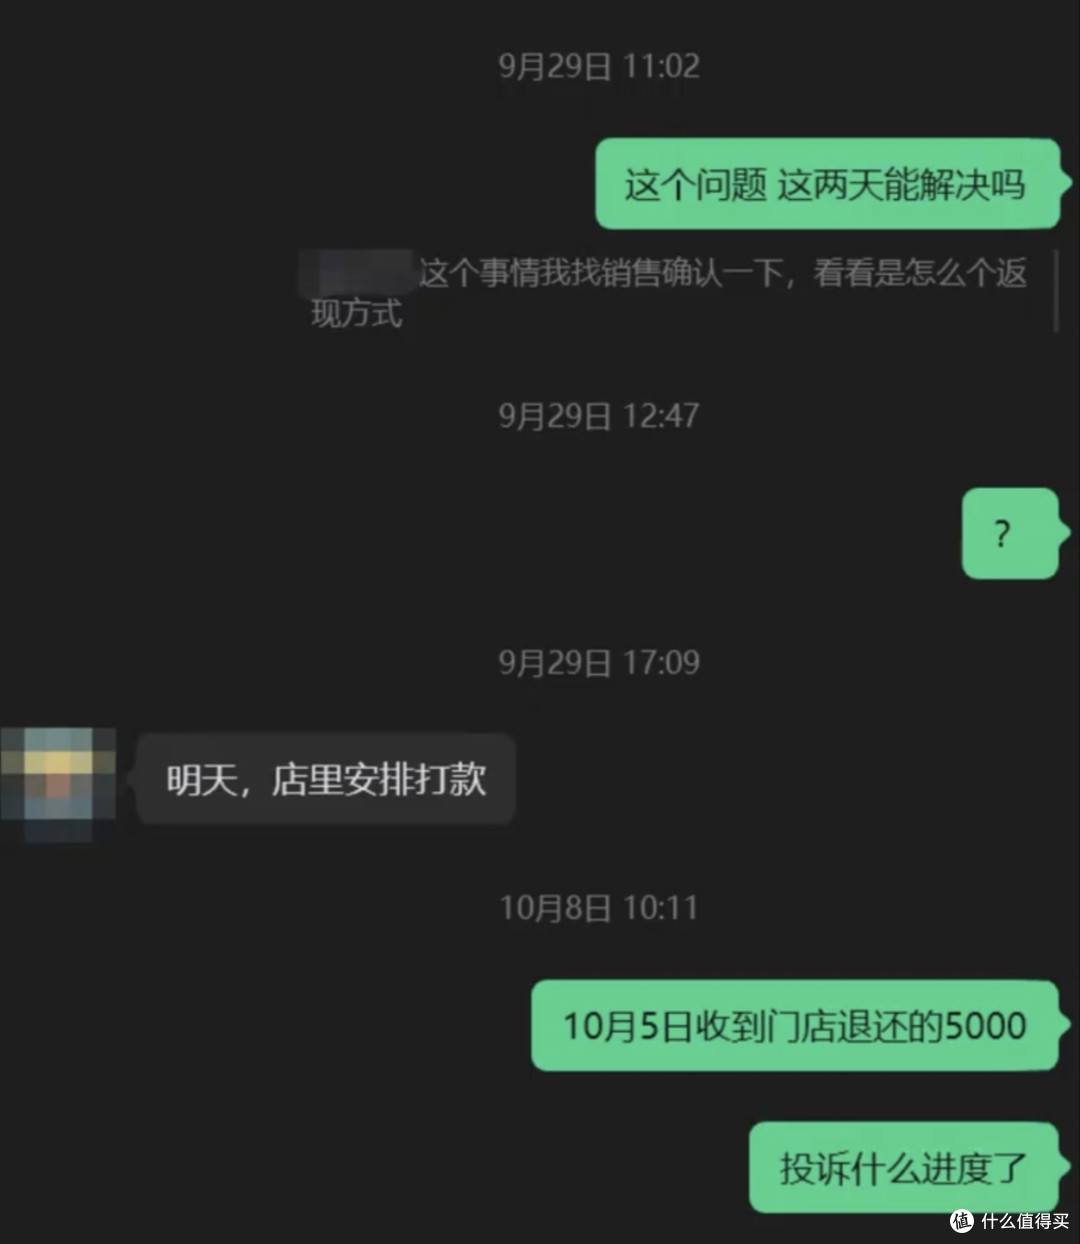
我接到派出所电话,配合调查后才知道,是门店女负责人报警称我“诈骗”。我将所有聊天记录、转账凭证、购车资料交给警方,截至目前,案件仍在调查中。而某新能源品牌总部的对接人虽然表示会核实情况,但至今没有给出实质性的处理结果。
四、避坑指南错误千万别犯
1. 贷款购车时,贷款人、车辆登记人、APP下单人、手机号必须保持一致,绝对不要听信销售“后面可以改”的口头承诺,银行和厂家系统一旦锁定信息,修改难度极大,很可能导致贷款被拒、无法提车。总结一句话,身份信息务必统一。
2.大客户补贴有严格的资质审核要求,不要轻易相信第三方代办,更不要为了补贴伪造身份信息,否则不仅拿不到补贴,还可能面临法律风险。总结一下谨慎办理大客户补贴。
3. 销售口头承诺的补贴、优惠、交车时间、服务内容,一定要在购车合同中明确标注,否则一旦出现纠纷,口头承诺没有任何法律效力。总结不要看说什么要看写什么,所有承诺必须写进合同。
4. 如果遇到问题,优先通过官方客服、12315平台、市场监督管理部门投诉,不要直接和门店负责人争执,避免激化矛盾,同时要保留好所有聊天记录、转账凭证、购车资料,作为维权证据。总结一下投诉要走正规渠道。
5.提车前一定要和销售确认所有流程是否顺畅,包括贷款审批、车辆信息、保险、上牌等,避免像我一样在交付当天才发现问题,浪费大量时间和精力。 总结一下提车流程提前反复确认,不要怕麻烦。
这次购车经历让我深刻体会到,新能源汽车销售行业的服务水平参差不齐,消费者在购车时一定要擦亮眼睛,不要被优惠和宣传冲昏头脑,每一个环节都要仔细核对,才能避免踩坑。希望我的经历能给大家提个醒,买车时多一份谨慎,少一份麻烦。