何小鹏开始对外"卖技术"了:毛利率75%、跑平卖车的那门生意,客户为什么数得过来?
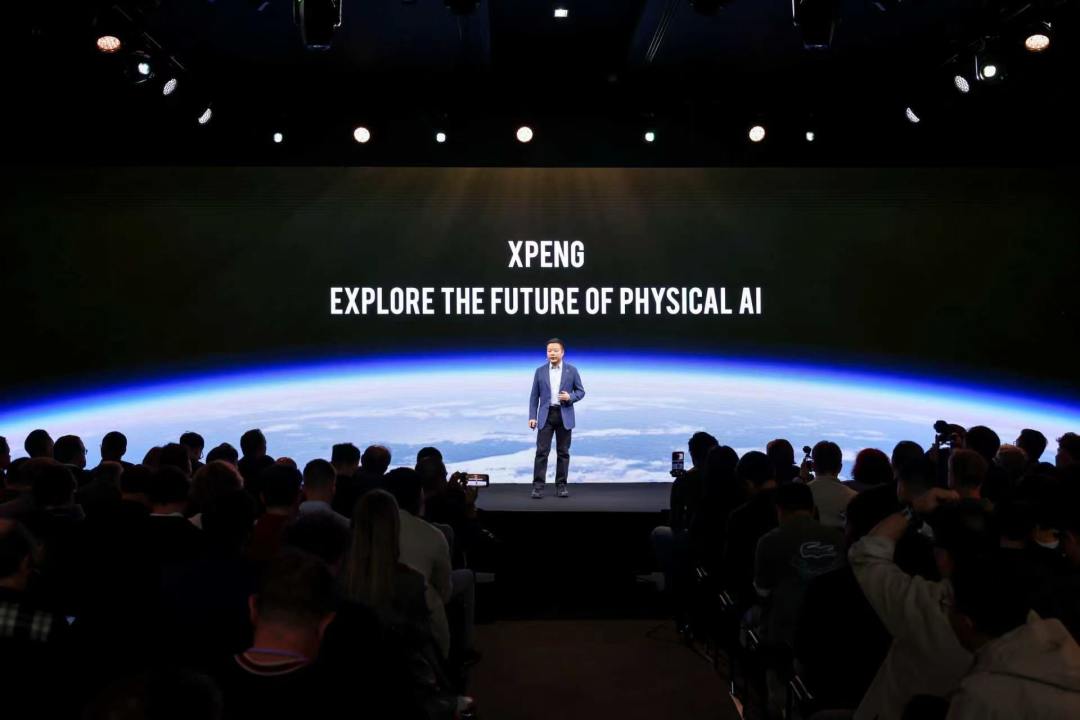
10月14日的巴黎车展上,何小鹏宣布小鹏面向全球开放智能汽车技术合作,业务名字叫"XPENG AI ENGINEERING"。热搜话题从"小鹏正式开始对外卖技术"炸出来那天起,评论区就分成了两拨:一拨说这是角色转换,车企开始当技术供应商了。另一拨泼冷水——小鹏的技术早就卖给大众了,这次不过是把旧事包装成新故事。成都商报微博微博
两边都有道理,但都没把账算完。这篇把发布会、财报和社区争论拼在一起,替关注小鹏的人算清楚三件事:到底在卖什么、这门生意多赚钱、以及最关键的——除了大众,还有谁会买。
一、先拆开"外卖"的菜单:这不是一句口号,是一张可单买的清单
XPENG AI ENGINEERING 分三大板块,颗粒度给得比想象中细:
整车平台:整车架构加万兆以太网电子电气架构,覆盖紧凑型到大型车——相当于把"造车的地基"拿出来卖;
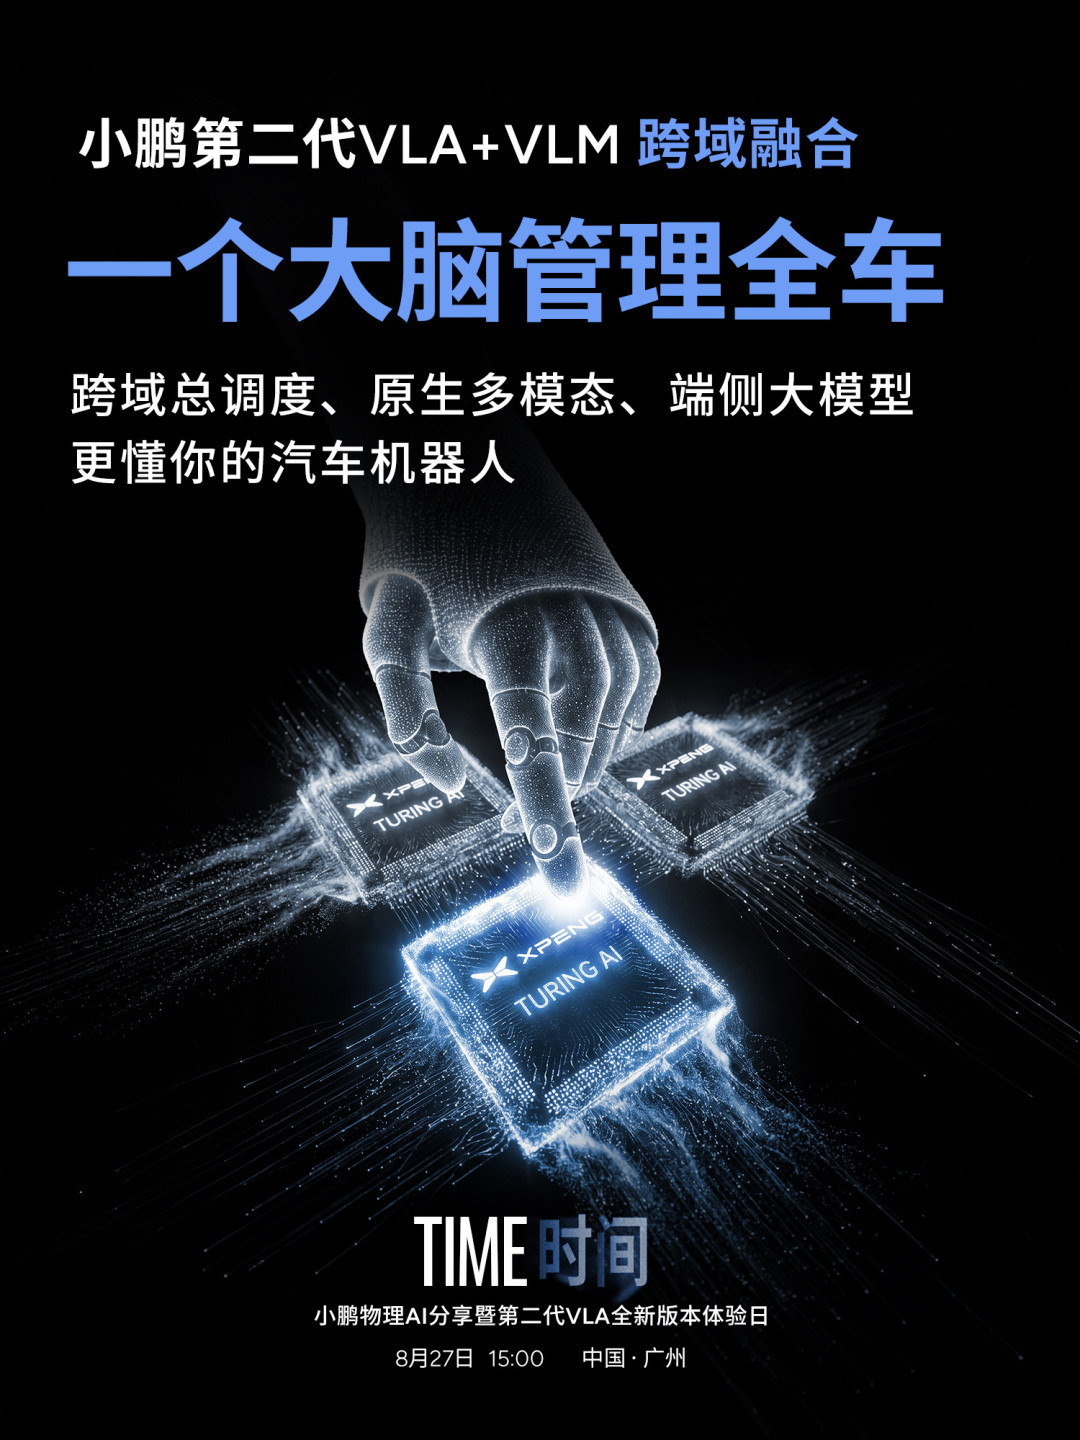
模块化技术:第二代VLA大模型智驾、AI BOX、图灵AI芯片、8C超充电池、电驱、整车OTA,支持按需单模块采购——你可以只买智驾,也可以只买芯片;
工具链:远程XCP标定、整车EOL下线检测、AI售后诊断。官方给了两个很工程化的数字:单车检测时间可节省41分钟,产线电检年度运营成本降低95%。微博
同步开放的还有物理AI生态方案:人形机器人、Robotaxi、飞行汽车、图灵芯片和物理世界基座模型。何小鹏的原话是"输出覆盖整车研发、生产到售后的一站式能力"。XP-何小鹏
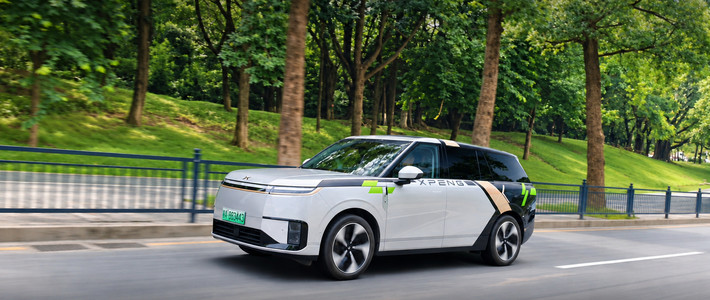
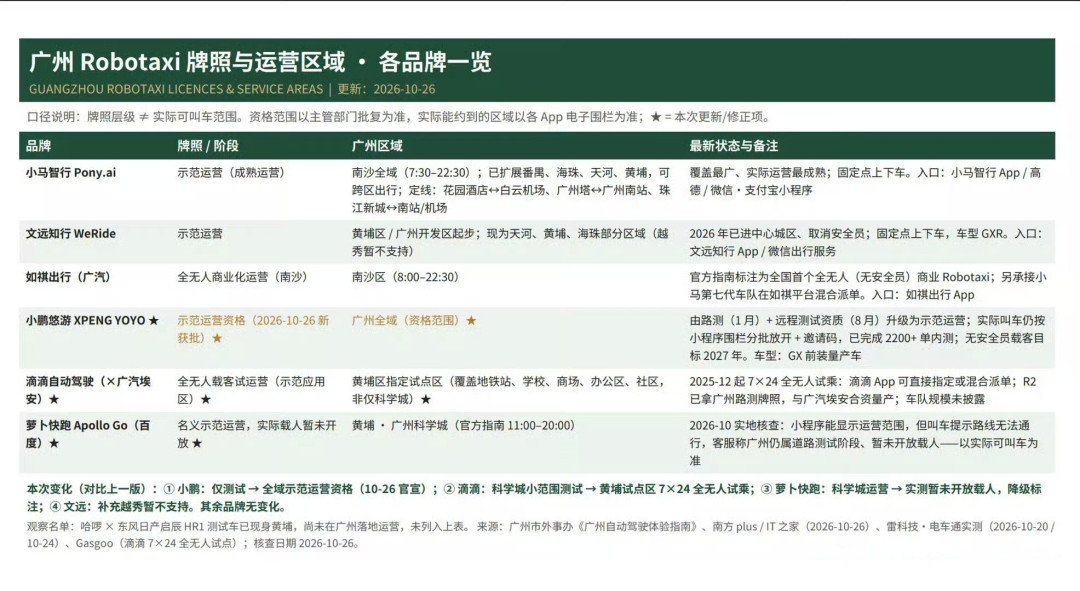
就在今天(10月26日),这条线落了最新一颗子:小鹏旗下Robotaxi品牌"小鹏悠游"正式获批广州市智能网联汽车应用示范运营资格,可在全广州开展L4级公开载客示范运营。车辆基于GX量产车打造、搭载四颗图灵芯片,目标2027年实现无安全员载客。何小鹏在发布会上同时透露,Robotaxi业务正与欧洲多家头部出行平台深度洽谈。拂晓数码评微博

注意"支持按需单模块采购"这几个字。以前对大众的技术合作是按项目谈、按研发里程碑付款,本质是定制化大工程;现在把模块拆开标价、把工具链量化到"41分钟",这是把技术当产品在做。所谓"重新闻"和"旧事"的分歧,答案就在这里:卖没卖过是旧事,能不能像商品一样卖是新事。
二、这门生意有多赚钱:数字比发布会更有冲击力
翻小鹏2026年上半年的财报,"服务及其他收入"这条线已经悄悄长成了第二根柱子:
指标 | 数字 | 对照 |
|---|---|---|
上半年服务及其他收入 | 47.32亿元,同比+67% | 占总收入14.4%(总收入327.77亿) |
这块业务的毛利 | 33.77亿元 | 与卖车主业的毛利基本打平 |
服务业务毛利率 | Q1 66.49% → Q2 75.07% | 卖车毛利率只有12.1%,综合毛利率20.7% |
上半年归母净亏损 | 31.21亿元 | 交付16.6万辆,单车均价约16.9万 |
其中二季度单季服务收入27亿元,毛利率达到75.1%,主要增长来自对大众汽车的技术研发服务,以及零部件和配件销售。知乎
75%是什么概念?按半年报口径,全部A股公司里毛利率超过这个数的不到290家。市值风云直接给它起了个标题——“卖车亏钱,卖技术暴利”。一地基毛市值风云
为什么何小鹏急着把这摊业务摆上台面?因为小鹏把钱押在了很重的地方:上半年研发投入58.2亿元,占收入17.8%,摊到每辆交付车上超过3.5万元(同期零跑摊到每辆车约6500元);全年研发预计120亿,其中AI相关约70亿——从图灵AI芯片到VLA基座模型全部自研。现金储备404.8亿看着厚,但要同时养新车型、AI研发、机器人和海外渠道。芝能汽车的评价点破了关键:小鹏愿意承受更长的回收周期,赌的就是芯片、模型和软件能力将来能脱离单一车型,变成一门独立的生意。卖技术如果不能从"一个大客户的项目"变成"多个客户的生意",这笔研发账永远差最后一公里。芝能汽车
三、别忽略的三个数字背后的坑
把利好说完,泼冷水那拨的论据也得摆上桌,而且他们只说对了一半,剩下的一半更扎心:
客户目前数得过来。 47.32亿服务收入的主体是对大众的技术研发服务。2023年大众出资50亿元战略入股后,双方在电子电气架构上联合开发,已落地与众08、与众09两款车型。朱玉龙在分析里说得很直白:只有一家客户的技术输出,更像一笔价值很高的大项目;客户不断增加,才称得上一门稳定的生意。知乎朱玉龙
收入按里程碑确认,天然颠簸。 2025年四季度小鹏曾因里程碑追赶集中确认收入,随后一季度立刻回落。把某个季度的服务收入当趋势线读,大概率会被打脸。
47.32亿不是纯技术费。 这个口径里还混着零配件销售和碳积分收入。剔除口径差异后,纯大众技术相关收入的毛利率可能比75%更高,但绝对盘子需要打折看。小鹏目前没有在财报里单独拆出"技术授权"一项。
四、和同行摆在一起看,才能看懂"卖给谁"这道真正的难题
把最近一个月的行业动作排成一行,会发现"车企变供应商"是股集体转向:10月16日前后,理想汽车正式宣布对外卖芯片。再往前,本月的中国智驾巅峰对话上,华为引望CEO靳玉志与何小鹏、李斌、杨冬生、余凯同场激辩智驾路线。华为的方案卖给多家车企多年,小鹏的理想客户结构长什么样,是另一道题。三条路其实完全不同——微博车东西
华为模式:自己造车边界清晰(鸿蒙智行),方案卖给"非嫡系"车企,客户可以很多,但每家都留一手核心数据;
小鹏模式:全套自研、全栈打包,从芯片到模型到工具链都能单卖,成本优势是自己规模化摊出来的——问题是潜在买家首先是你赛场上的对手;
理想模式:芯片外供+独立融资,走的更像传统Tier1的路子。
对手凭什么买小鹏的技术?大概率不是国内同行,而是三类人:有平台代差但要转型时间的海外传统车企(大众就是范本:50亿入股+联合开发,买的是时间);没有自研能力的新兴市场玩家和出行公司;以及Robotaxi运营商——这也解释了为什么何小鹏把"与欧洲头部出行平台洽谈"和发布会放在同一场讲。
五、谁该继续盯这件事
准备买/已提小鹏车的:技术外供对你是隐性利好——同样的研发投入被更多客户摊薄,智驾和芯片的迭代资金压力变小;真正要留意的是相反的事:哪天哪家竞品也用上了同源的VLA,小鹏车型"独一份"的智驾溢价就会被稀释。
看股票的:别追发布会热度,盯三个信号——Robotaxi欧洲合作是否官宣、Q3财报里服务收入能否站稳27亿的季度水位、大众之外是否出现第二家技术客户。三个里落地一个,“第二曲线"才算成立。广州这张L4示范运营牌照解决的是"能不能跑”,2027年无安全员载客和海外订单解决的才是"能不能赚"。
同行和观察行业的:把"41分钟/95%"这类工具链指标存下来。车企开始用产品说明书的方式卖技术,说明中国的智能汽车供应链战争,已经从拼装车进入拼输出标准的阶段。
何小鹏这次换的不只是身份标签。从"技术侦察兵"到"技术军火商",中间隔着一道冷酷的门槛:大众是股东,才会付钱;陌生人愿不愿意为图灵芯片和VLA掏授权费,才是这轮故事真正的验收题。验收时间,就藏在接下来的每一个财报季度里。