10月12日,市场调研机构洛图科技(RUNTO)发布了2026年8月中国智能音箱线上市场数据。标题里的三个短语刷了一波行业群:小米优势扩大、百度带屏亮眼、天猫精灵剧烈下滑。洛图科技
"剧烈"到什么程度?天猫精灵当月线上零售量同比下降52.8%,零售额同比下降51.2%——整个市场才缩了41.8%。也就是说,在一条已经在变窄的赛道里,它是掉得最快的那个。洛图科技
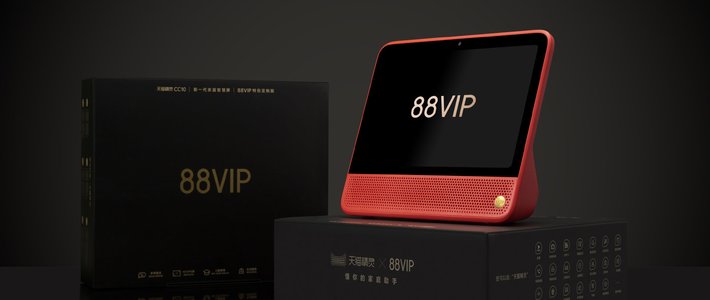
巧的是,双11预售期,B站和二手平台上正好冒出一批"天猫精灵清库存200出头就能拿下"的帖子,一台全新未激活的10寸带屏CC10也被挂到278元。 于是很多准备在双11下单的人卡住了:便宜成这样,到底是漏,还是品牌在撤退、我要不要接这个盘?哔哩哔哩小红书
这篇文章把洛图的行业数据、界面新闻的品牌动向报道、以及近两年小红书/知乎/B站的业主帖子放在一起对了一遍。先别比价,三个结没解开,99块也可能是贵的。
一、先把大盘摆正:品类在"缩量提质",不是只有天猫精灵难受
看数据最容易犯的错,是拿一个品牌的下滑直接等于"这东西没人要了"。先看整个盘子:
2026年8月,中国智能音箱线上零售量18.2万台,同比下降41.8%,环比下降7.5%;销额0.5亿元,同比下降42.7%。洛图科技
1-8月累计零售量181.2万台,同比下滑42.7%;
但有两个反向信号:今年以来累计市场均价逆势提升5.1%,达到277.6元;价格段上,200-299元和600-799元两档下滑明显,0-99元入门档和300-399元无屏高端档反而坚挺——洛图的判断是,Hi-Fi音质、内置大模型这类中高端产品在支撑"缩量提质"。
再看牌桌格局:8月TOP3品牌(小米、百度、天猫精灵)合计吃掉97.4%的销量、92.1%的销额,算上华为和Apple的TOP5更是99.6%——其他所有品牌分剩下的不足0.5%。洛图科技
小米:销量份额62.8%,同比+1.6个百分点,零售额连续5个月过半,一家吃掉大半盘子。洛图科技
百度(小度):销量份额21.3%,靠351.5元的高均价把销额份额撑到27.9%,其中X9 Pro、X10 Ultra等带屏产品贡献了72.0%的零售额;
天猫精灵:仍居第三,但同比腰斩,与前两名的差距在拉大。
所以结论的第一层:大盘缩,是品类问题;它比大盘多缩10个点,才是品牌自己的问题。 这两个问题要分开算,因为对应完全不同的决策。
二、洛图点出的三个结构性结,恰好对应你买不买得值
洛图在报告里把天猫精灵的症结归了两点,加上带屏数据其实能拆出三个结。这三个结,每一个都直接改双11的下单逻辑。
结1:渠道偏科——71.1%的销量绑在淘系,京东只有9.4%的份额。
这意味着:天猫精灵的价格弹药几乎全部押在淘宝/天猫系大促上,双11看到的"清仓价""200出头"都集中在这里;而主流3C人群习惯用、比价严、看售后看的京东平台上,它的存在感很弱。给你的提醒是:比价别只蹲一个平台截图就下结论,淘系的低价是它的基本盘,京东的冷清是它的短板盘,两边都看一眼,才知道这个折扣是常态还是真清仓。洛图科技
结2:产品低端化——66.7%的销量集中在200元以下。
对照前面的价格段数据就有意思了:品类在"缩量提质",300-399元无屏高端档在逆势坚挺(Hi-Fi+大模型撑腰),而天猫精灵三分之二的货压在200元以下——它基本盘里最走量的,恰恰是这个品类正在被抛弃的那一段。换句话说,你在双11刷到的超低价天猫精灵,多数是"旧需求"的存货,不是"新体验"的门票。洛图科技
结3:带屏断层——94.2%的销量来自无屏产品。
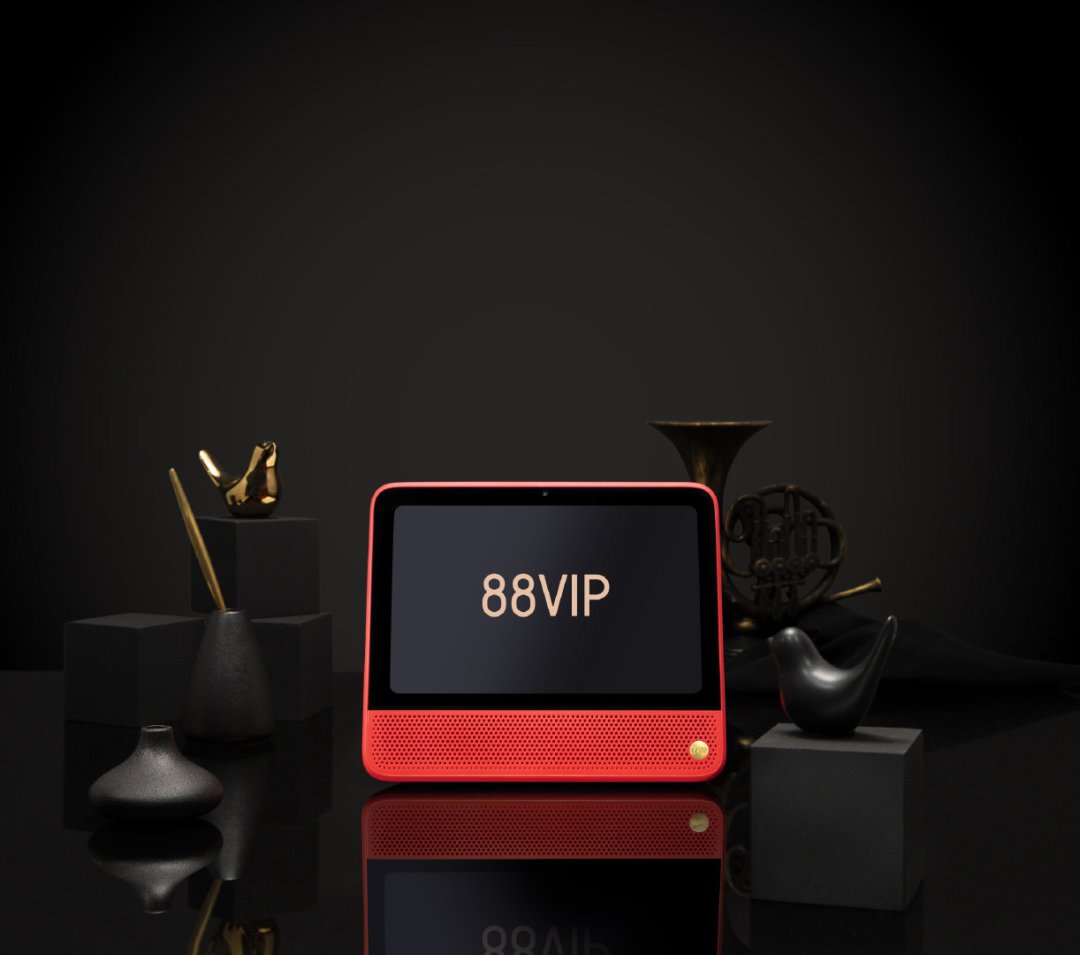
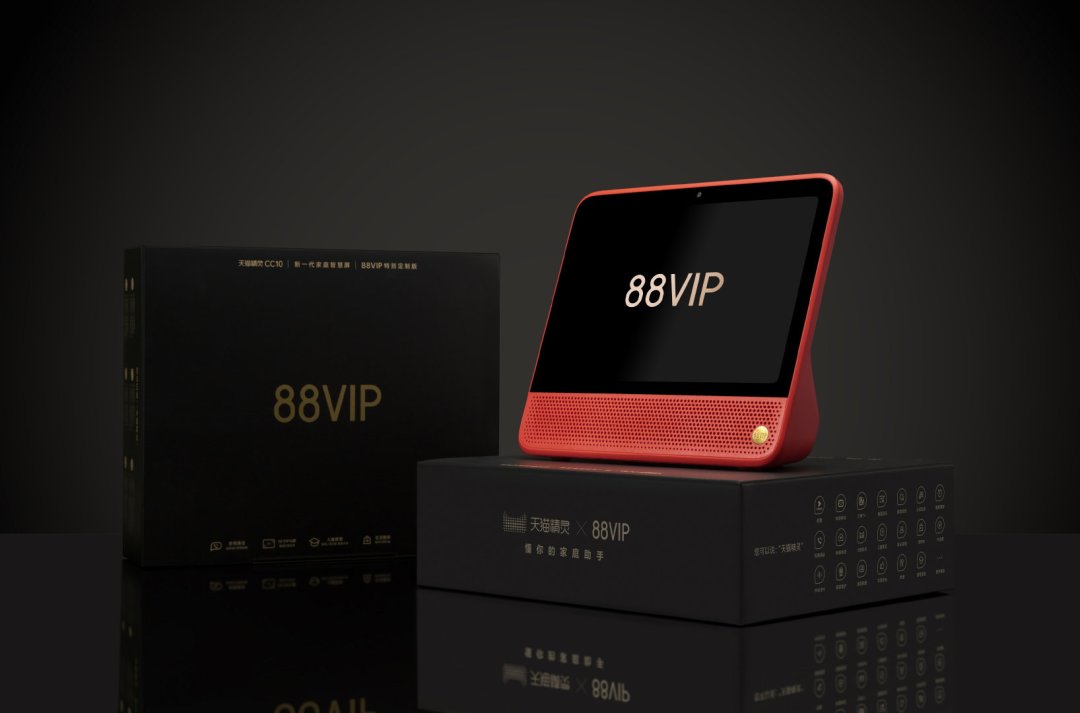
对面百度带屏产品贡献了72%的零售额,小度把"带屏+视频通话+老人追剧"做成了高均价的生意。天猫精灵不是没做屏:CC10、哇哦闺蜜机都在卖,但业主帖里是另一种声音——有人晒CC10买回家7个月出现卡顿、语音唤醒失灵。有人挂出全新未激活的CC10自刀到278元;小红书的吐槽帖"天猫精灵是有什么KPI吗,把老用户用得好好的东西一定要升级弄得失灵,硬逼着老用户换一台新的"拿了十几赞、十几条跟帖。带屏产品体验口碑没立住,份额自然塌。洛图科技小红书小红书
三、品牌在干什么:不是倒闭风险,是资源倾斜
看到"腰斩"就担心设备变砖,这个焦虑可以先按住,但要睁眼看清另一件事。
界面新闻2025年1月的报道:阿里旗下的智能互联事业群(核心品牌即天猫精灵)正式由智能信息事业群总裁吴嘉统管,天猫精灵硬件团队已经在与夸克产品团队融合工作,工作重点包括新一代AI产品的规划定义,以及与夸克AI能力的融合。 新团队还将探索包括AI眼镜在内的新硬件方向。更早的2023年品牌升级时,官方负责人确认,已发售产品服务不受影响,还会有至少千万量级的已发售终端通过线上升级接入大模型和多项AIGC能力。 把这些放一起读:天猫精灵的ToC硬件还在阿里体系内,头部97.4%的集中度也说明存量盘子大、说停服就停的概率极低——所以"捡回来会变砖"不是主要风险。真正的风险是另一种:公司的新品、AI资源、大模型首发优先给谁。界面新闻界面新闻
从大促货架看,今年双11唱主角的仍是X6、IN糖、CC10、闺蜜机智享版这一批前两年的型号。华为SoundX系列9月则拿到了秋季大版本升级。 而社区里的抱怨也在持续出现:有用户在官方客服群里追问什么时候天猫精灵也能用上大模型,一等就是两年。 也有用户入手X5后直言,天猫精灵音箱体验不如小爱同学。掉份额的品牌在存量服务上慢慢松手,这是消费电子行业反复上演过的剧本,证据不必等它关服那天。知乎知乎知乎
四、三类人三本账:双11下单前对号入座
第一本,捡漏入门党(租房、宿舍、就想试试语音控制):低价天猫精灵可以捡,但把预期放在"音箱"而不是"管家"。
100-200元区间的清仓IN糖/X系列,试错成本比一杯奶茶加一场电影贵不了多少,坏了、吃灰了不心疼。但要清楚你买到的是200元以下价位段的产品——它承载的正是这个品类正在退潮的需求:听歌、定闹钟、问天气够用,别指望它帮你把全屋智能串起来,那是结1、结2里被验证过的短板。捡漏前查一下具体型号的唤醒和响应实测帖(CC10式的"7个月卡顿"就属于要绕开的批次风险)。
第二本,双11正装党(家里要添设备、甚至想配全屋):先看你已经站在谁的生态里,再决定要不要为了价格换阵营。
家里设备多是小米/米家:闭眼小米音箱,62.8%的份额不是吹的,设备联动摩擦最小。洛图科技
给爸妈买、核心需求是看剧、视频通话、操作别太复杂:带屏是小度的强项(72%零售额来自带屏),天猫精灵在结3里的短板恰好是你要的核心场景;
已经有一屋子天猫精灵生态设备:那它仍然是你的最优解,新增设备继续在存量生态里买最划算——品牌下滑不等于你的生态立刻贬值,设备兼容和存量服务还在。 但新添的大件(带屏、全屋主机)下单前,把下面第五节的信号看完再决定。
第三本,存量老用户(手里有一两台、在犹豫要不要趁双11换新或换阵营):不必恐慌性换机,也别再花钱升级"重资产"。
基础听歌、控制既有设备,老机器继续用,服务不会因为份额掉到第三就停。但如果你打算双11投入几百上千升级全屋语音控制、或者买它家的高价带屏新品——建议持币观望一轮。老用户社区里升级失灵的吐槽、想点什么都被引导到付费资源的抱怨,从年初到10月还在增加,这类体验成本是持续发生的,不是清仓价能抵消的。小红书
五、接下来盯三个信号,不用天天刷
洛图9月、10月报告(每月中旬发布):看天猫精灵同比降幅是否收窄。8月有"618透支后蓄水淡季"的季节因素,如果9-10月降幅回落到与市场同步(40%上下),说明结在松动;继续50%+,说明是结构性的,不是节奏问题。
双11正式期(11月)的官方动作:是继续"清库存"价格姿态,还是发新品/新固件兑现通义、夸克融合后的AI能力。货架上如果还是2024-2025年的老型号打天下,判断就清楚了。
存量App和内容的更新节奏:应用商店里天猫精灵App的更新频率、会员曲库/故事库是否继续收窄。老用户帖子已经给了前两个月的样本,双11后若密集出现"付费引导变本加厉",就是换阵营倒计时的读数。
最后
品类缩到一年181万台的盘子,智能音箱早就不是刚需,它是"入口"——而入口的价值取决于背后团队还投不投资源。天猫精灵8月的腰斩,短期不是"变砖"风险,长期是"被慢慢松手"的信号。双11那台200出头的清仓机:当音箱,值;当门票,别。
你是捡过漏的、在蹲价格的、还是老用户准备动换阵营心思的,评论区对个账。