

























35
17
李书福公开支持换电!新能源最痛苦的是车还活着,电池“死了”!
2026-11-10 08:56:32
0点赞
0收藏
0评论
赵本山和小沈阳在《不差钱》里有一段经典对白。小沈阳说,世上最痛苦的事是人死了,钱没花完。赵本山说,最最痛苦的是人活着,钱没了。
把这句话改一改,放在新能源车上,同样扎心:车还好好的,电池不行了。
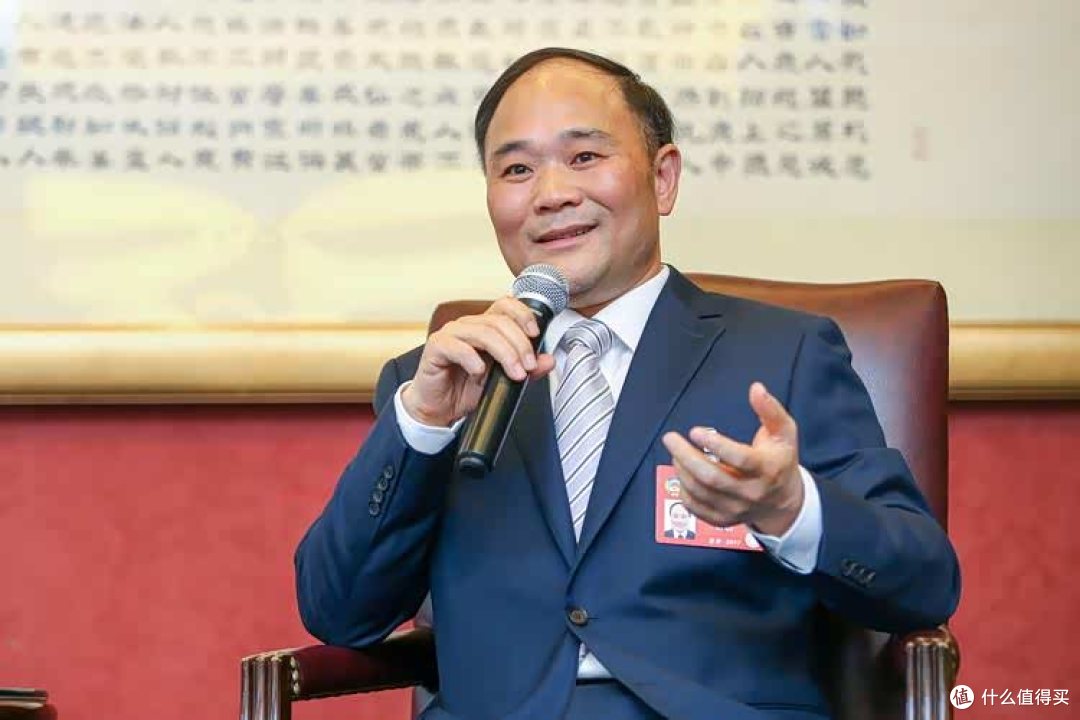
11月5日,乌镇。吉利控股集团董事长李书福公开回应了换电。他说动力电池通常8到9年衰减,但整车使用周期远超这个年限,换全新电池包太贵,拆解翻新成本同样高昂,换电让电池变成“别人运营的耗材”,用户不再担心电池老化,车辆有望稳定使用20年。
“车电不同寿”,其实就是这个意思,只不过咱们得话更直白,一台车的底盘、车身、电机可以用十五年甚至二十年,但电池在第八年、第九年就开始明显衰减。车主面对的选择是:花几万甚至十几万换一块新电池,还是把还能开的车卖掉,让下家去面对那块快要“死”的电池。无论选哪个,都是损失。
换电解决的就是这件事。电池不再是车主的资产,是换电运营方持有的“耗材”。车主每次换电,换到的都是一块经过检测、状态合格的电池。电池衰减的风险,从车主身上转移到了运营方身上。车可以活二十年,电池永远活在“最佳状态区间”里。
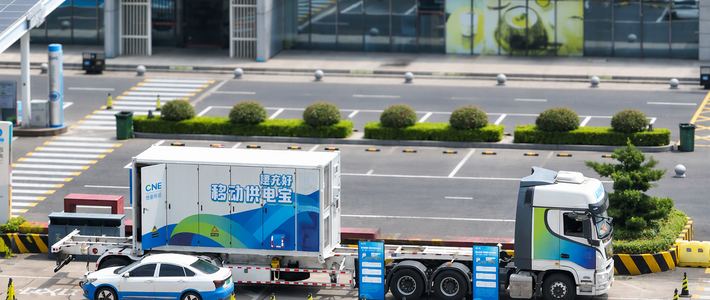
李书福站台换电,不是临时起意。9月28日,吉利和蔚来已经签了充换电领域的全面战略合作,吉利以易易互联100%股权加6.4亿元现金入股蔚来能源,持股30%;蔚来入股吉利旗下浩瀚能源,持股10%。双方要共建统一的C端换电技术和标准,吉利开发面向C端的换电车型,由蔚来能源提供服务。易易互联原有的营运车辆换电业务,并入蔚来能源。注意哦,不是B端的营运车,而是面向普通消费者的乘用车。
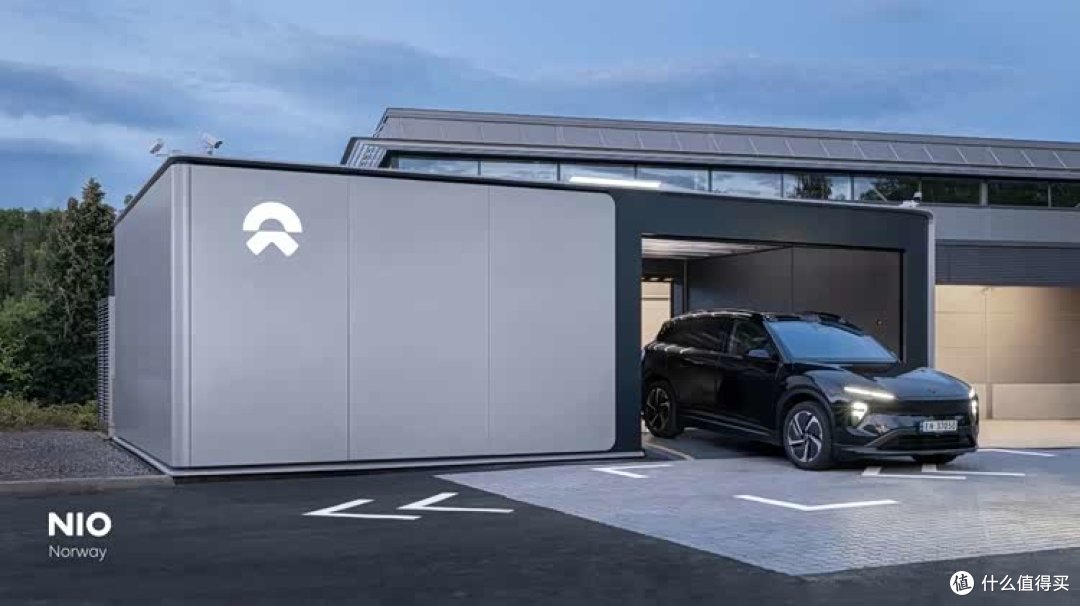
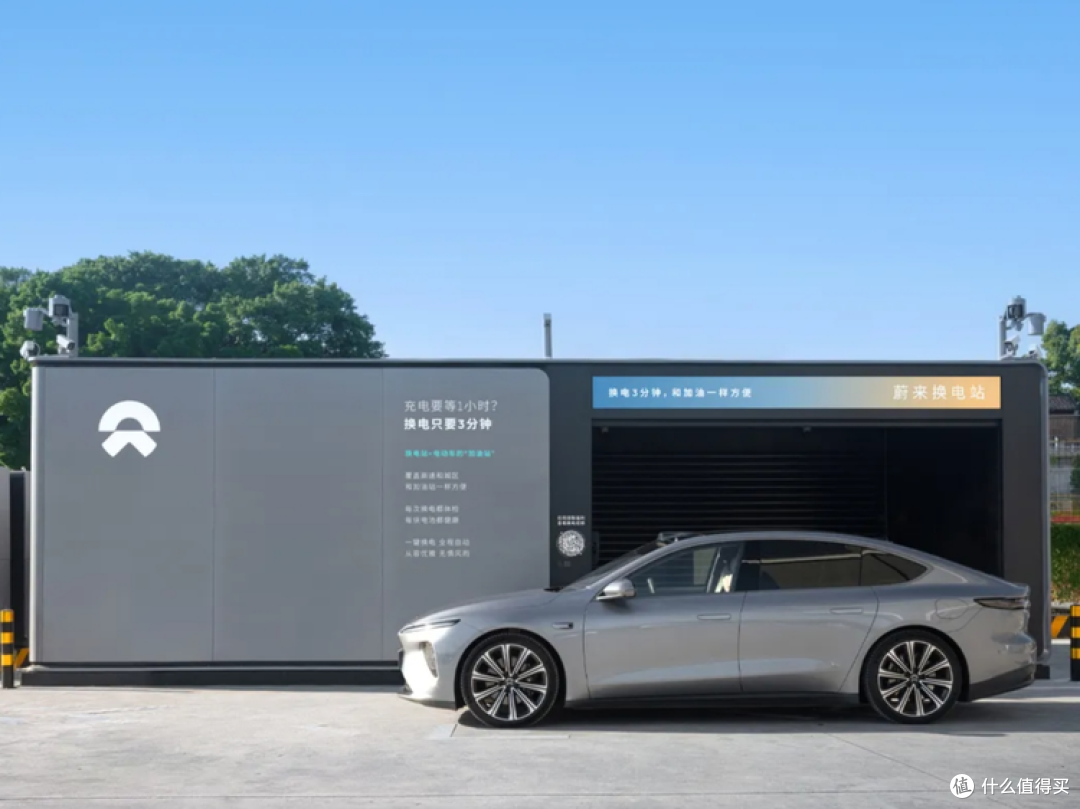
李书福说不能搞重复建设,大概意思就是吉利和蔚来各自建一套换电体系,没有意义。但是实际上,也是划不来,换电是重资产生意,单靠一家企业铺一张全国网络,投入产出比很难看。蔚来建了这么多年,换电站数量在国内排第一,但换电业务的盈利压力一直存在。吉利有车、有渠道、有营运车辆的资源,蔚来有换电网络和运营经验。两家的资源拼在一起,才够得着“规模效应”的门槛。
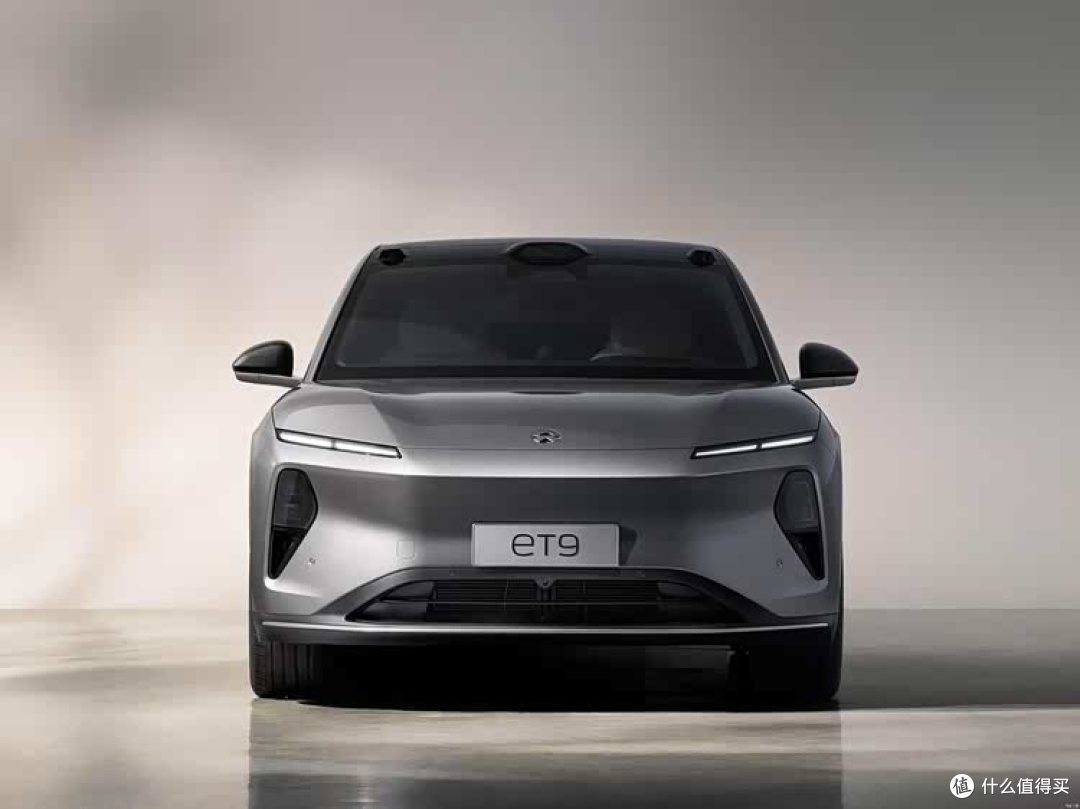
过去几年,换电几乎等同于蔚来。蔚来一家建站、一家运营、一家承担亏损。其他车企要么观望,要么走超充路线。换电被很多人看成“蔚来的差异化服务”,而不是“行业的公共基础设施”。但是如果吉利加入之后,蔚来汽车的独占性优势就没有了。
李书福说换电好,说的是事实。但换电的门槛,也比超充高得多。
第1,标准化太难。 电池包的尺寸、接口、通信协议,需要车企之间达成一致。吉利和蔚来可以统一,但要让更多车企加入,需要行业层面的标准推动。超充的标准化(充电接口)已经基本完成,换电的标准化还在早期。
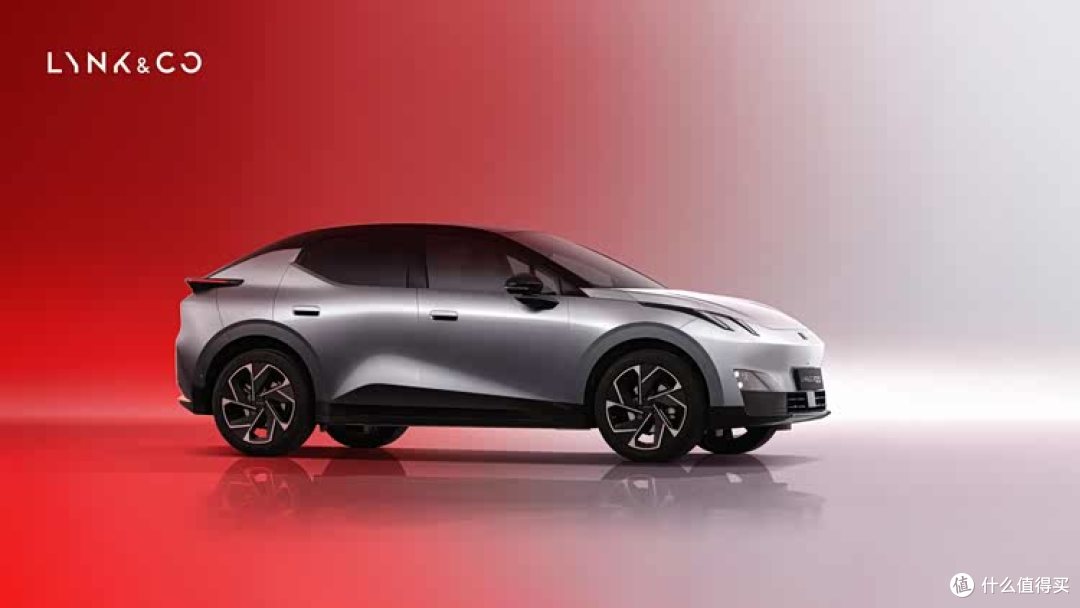
第二,重资产投入太大。 一座换电站的建设成本,远高于一根超充桩。蔚来建了这么多年,换电站数量在国内领先,但建站成本、电池储备成本、运营成本加起来,是一笔巨大的开支。吉利入股能分担一部分,但换电网络要铺到“像加油站一样方便”的密度,需要的资金是千亿级别的。
第三,电池资产的金融化还没跑通。 换电模式下,电池是运营方的资产,不是车主的。这块资产需要有人持有、有人融资、有人承担折旧。电池银行、换电资产证券化这些金融工具,在国内还在探索阶段。金融化跑不通,换电的重资产模式就很难持续扩张。
李书福为什么选择在这个时候公开谈这个事情呢?
第一,新能源车的电池衰减问题,正在从“隐忧”变成“显性痛点”。 2016年到2018年那批最早的新能源车,正在进入电池衰减的高峰期。
第二,超充的竞争已经白热化,换电的差异化价值在上升。 800V、5C、闪充,超充的参数战已经打到极限。但超充再快,也需要车主下车等。换电是三分钟全自动完成,体验上更接近加油。在补能体验这个维度上,换电有超充替代不了的优势。
第三,吉利和蔚来的股权合作已经落地,李书福的表态是对这笔投资的公开背书。
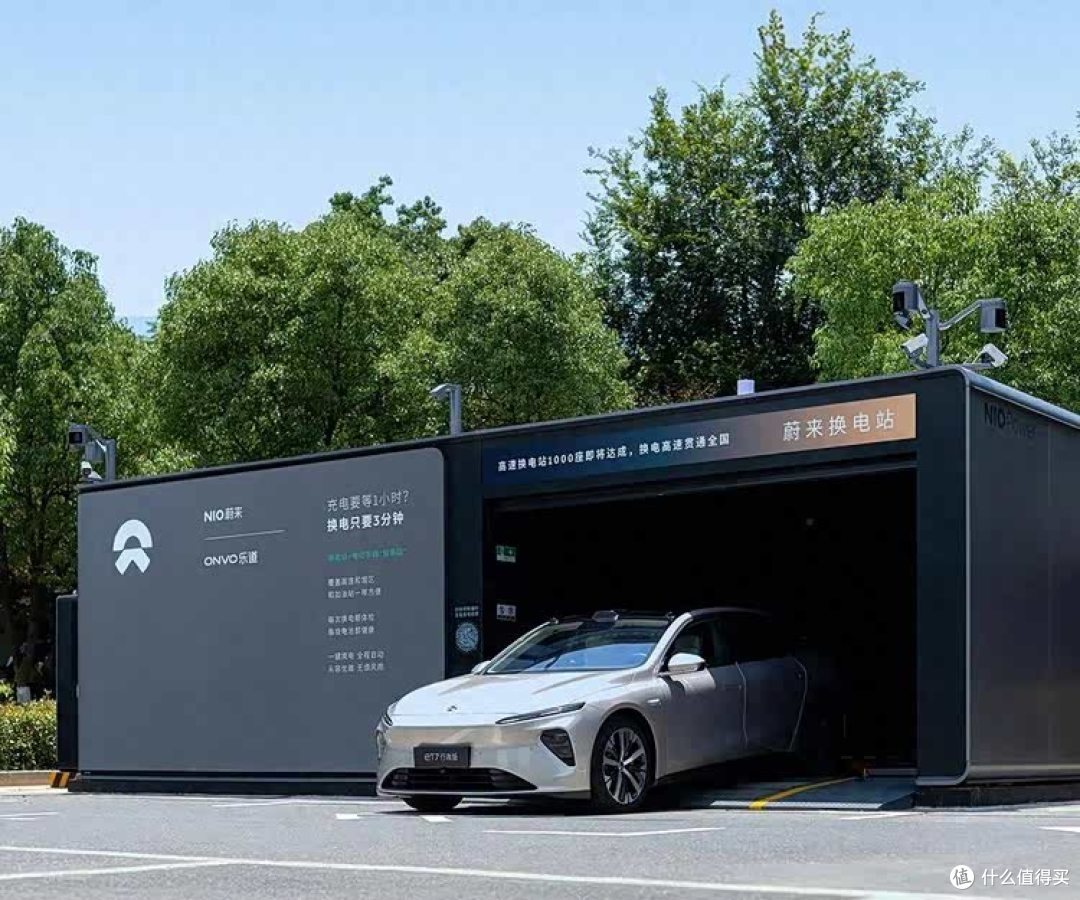
李书福说“车还活着,电池死了”是新能源车主最痛苦的事,但是换电是不是终极答案,现在下结论还太早。它的标准化难度、重资产压力、金融化瓶颈,都是真实存在的门槛。换电是让电池变成耗材,让车回归工具。这个逻辑能不能跑通,取决于吉利和蔚来能不能把标准统一、把成本摊薄、把网络铺开。不过,他们做成这件事的概率,比蔚来一家做的时候,高了不少。
作者声明本文无利益相关,欢迎值友理性交流,和谐讨论~










