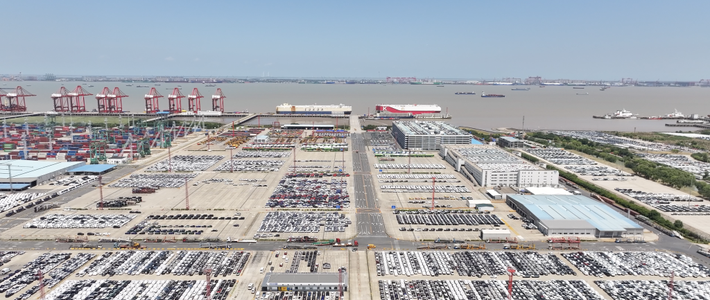
2026年第三季度,中国品牌在欧洲新车注册量中的份额达到12.7%,同期日系品牌合计为11.9%——这是中国车企第一次在一个完整季度里在欧洲市场反超日系。 支撑这轮反超的最大功臣是混动车型,彭博社援引Dataforce的统计显示,7至9月中国品牌在欧洲的注册量同比近乎翻倍。知乎微博
这并非一夜之间的爆冷。今年5月,中国品牌已在欧洲实现单月反超,中国贸促会汽车行业分会介绍,上半年中国品牌在欧洲的新车注册量连续两个月超越日本、仅次于欧洲本土,完整季度的数据把偶然变成了趋势。 但要看清这份成绩单的边界:它统计的是新车注册份额,不是单车利润,更不是品牌信任。反超日系意味着拿到了欧洲主赛场的入场券,入场之后还有四道坎——政策配额、二手残值、服务生态、本地化与驻在国政治。中国新闻网
政策坎:纯电关税未解,混动配额已谈
关税先压住了纯电。2024年10月底起,欧盟对中国产纯电动汽车征收最高35.3%的反补贴税,叠加10%基础税率,最高达45.3%,为期5年。 中国车企随即把重心移向未被额外征税的混动产品,据乘联分会统计,前9个月中国对欧盟汽车出口183万辆、已远超去年全年,其中插混出口暴涨372%,纯电在高关税下仍接近翻倍。知乎第一财经
欧方的反应接踵而至:10月上旬的中欧贸易投资磋商机制第二次例会上,欧方寻求把中国混动车在欧盟市场的份额从超过三分之一压缩到约15%。 10月12日,商务部确认双方已基于2025年欧盟自中国进口30.2万辆混动汽车达成"向上安排",媒体披露的方案细则为首年配额35万辆、每年递增6%、超配额部分加征高关税,且所有混动出口国共用同一配额池。知乎知乎
坎的难点不在"谈没谈成",而在"接下来还有什么"。针对欧盟拟把混动谅解安排延伸至化工等领域,商务部10月29日表态,如欧方对中国产品采取歧视性限制措施,中方必将采取一切必要措施。 而对车企来说,配额是实打实的增长天花板:ACEA数据显示,比亚迪、上汽、奇瑞、零跑前三季度在欧盟合计注册约60.24万辆,同比多出31.21万辆,相当于贡献了同期欧盟车市净增量的近七成。中国经济网知乎
残值坎:欧洲的车,价格三年后才算数
在国内,一辆车多少钱由展厅定;在欧洲,多少钱由精算表定。ICCT对19个欧洲样本国的分析显示,2025年10至11月,企业车队占新车注册的37%、经销商与制造商占15%、短期租赁占6%,车队与租赁合计约58%,租赁公司按残值倒推月供。 一台标价3.8万欧元的中国电车若三年残值低于同级欧系车,差价就会被提前摊进月供——同样是买车,先亏在哪儿一目了然。知乎
残值恰恰是中国品牌的软肋。德国估值机构DAT的统计里,中国品牌纯电及插混车型的三年车龄残值,2024年初还有61%,到2026年4月只剩47%,跌幅14个百分点,同期整个市场只跌了7个百分点。 英国机构Indicata的同口径数据里,中国纯电残值率仅38%,汽油车45%、普通混动51%——纯电掉得最狠。半年一改款、三个月一降价,这套在国内屡试屡爽的打法放在残值表上却是负面信号:车变旧款越快,二手接盘越没底气。知乎
更要命的是对品牌存续的信心。DAT-Report 2026显示,约45%的德国新车买家认为一些中国品牌可能在五年内退出德国市场。 法国巴黎银行旗下租赁公司Arval的德国负责人把残值差距概括为一句话:信任差距。没有持续的品牌认可,就没有稳定的二手接盘需求。知乎
生态坎:网点、备件和口碑是慢变量
残值焦虑会向下游传导。荷兰保险公司Univé曾宣布不再为9个汽车品牌提供任何保险,名单中新进入荷兰市场的中国车企占了大头,理由不是原产地也不是车辆质量,而是缺少备件、技术支持和维修网络时,再小的事故都可能变成漫长等待和高昂成本;比亚迪、领克则因配套齐全被列为正面案例。知乎
中国车企在补课。上汽MG在欧洲已积累了较完整的销售网络,今年2月披露的经销伙伴超过1300家、覆盖34个欧洲国家;比亚迪2025年初在德国只有26个网点,到2026年6月已签下第200份经销商合同。 日系品牌在欧洲深耕数十年,经销商网点、配件仓库、二手车口碑是一点点攒出来的护城河,这也是反超之后最容易被忽略的差距。知乎
另一组反差藏在开发节奏里:传统车企一款车研发周期四五年,中国车企不到两年。 快迭代抢到了需求窗口,但维修网络、保险合作和残值曲线压不缩。历史也给过提醒:二十多年前,中国摩托车凭低价在东南亚迅速取代日系,又因质量与售后问题被重新挤出门。微博中国新闻网
本地化坎:把工厂搬进欧洲,也要搬进当地政治
配额管的是进口数量,本地生产管的是生存资格。零跑率先撞线:2026年10月,其马连电池工厂投产,一期产线年供应10万套动力电池,萨拉戈萨整车工厂同周启动B10量产,全年预计生产约9000辆。 西班牙正在成为中国车企的欧洲制造热土:奇瑞接手巴塞罗那原日产工厂合资生产,吉利入股瓦伦西亚原福特工厂,宁德时代与Stellantis合资建设磷酸铁锂电池厂;比亚迪匈牙利工厂规划年产能30万辆,仍在冲刺投产。零跑为首期设定的本地化率超过40%,能否兑现要看当地配套跟不跟得上。知乎
但建厂解决的是关税,不是东道国的风向。据报道,匈牙利新一届政府今年上台后,正重新审查前政府对中资项目的审批文件,比亚迪在匈投资也面临合规与环境核查。另一重约束是需求结构:法国今年9月,非插电式混合动力占新车登记量的35.6%,充电设施不完善的欧洲消费者需要混动和插混,本地化必须配本地产品,不能把国内爆款原样搬去。中国经济网
四道坎里,关税和配额可以谈、可以用产能对冲,残值、生态和信任只有时间这一个解法。欧洲销量反超日系,证明中国车企的产品和成本优势是真的;但份额能不能变成站稳,要看三年后DAT表上中国品牌的残值曲线,要看混动配额落地之后,还有多少中国品牌留在欧洲的街道和保险精算表上。