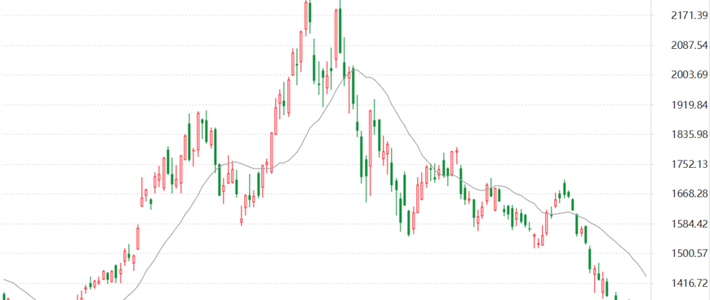
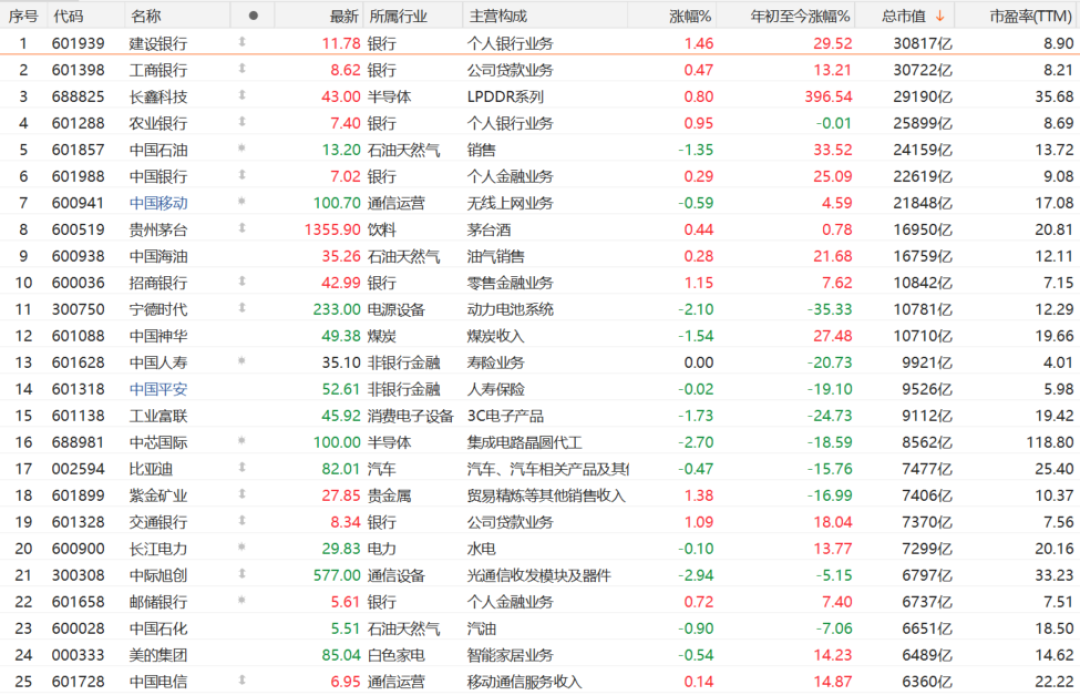
10月的A股跌得人心慌。10月27日沪指跌1.33%,创业板跌3.41%,软件、半导体集体趴下。就在这天,最"无聊"的建设银行把工商银行挤下了A股市值第一,A股市值来到3.07万亿元。两天后,"工农中建"四大行A+H总市值历史首次突破10万亿元,建行以3.15万亿元坐稳头名,10月29日收在12.04元、再创历史新高。微信公众号每日经济新闻
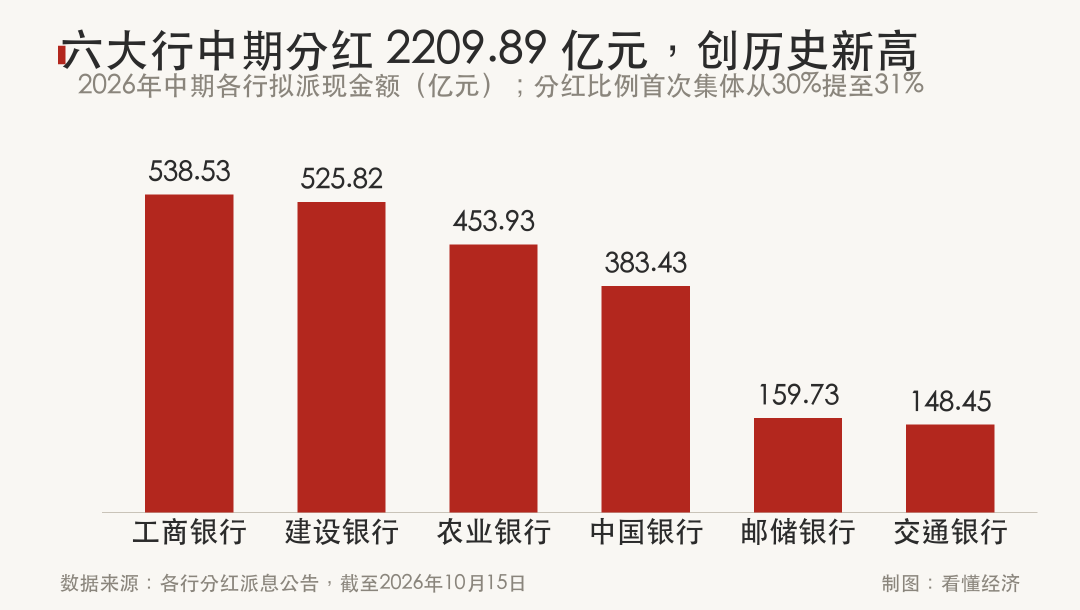
比登顶更实在的是另一件事:建行2026年中期分红525.82亿元已在实施路上,每10股派2.010元(含税)。这对你意味着什么,取决于你手里握着的是存款、股票,还是只在App里看过一眼余额。存款人最关心的利息问题,答案在"三季报"那一节;持股的和还没上车的,后面各有对应的账要算。看懂经济证券市场周刊
谁把建行买上了第一
散户没怎么动手,扫货的主要是两类"长钱":险资,和借道沪深300ETF的资金。
险资是最硬的那只手。截至2026年上半年,险资运用余额40.8万亿元,高股息标的占重仓股74%;按卖方测算,相比配置目标,险资在红利股上还欠配约1.9万亿元。十年期国债收益率只有1.65%,光靠固收,险资盖不住保单负债的兑付成本,只能去买高股息股。微信公众号
沪深300ETF近一周净流入821亿元,银行正是里面权重最大的板块之一。一句话:大家买的不是"银行会涨",而是"别的地方更不安全"。微信公众号
三季报的底子撑不撑得起
10月30日,建行交出三季报:前三季度营业收入6389.39亿元,同比增长11.37%,连续三个季度两位数增长;归母净利润2742.26亿元,同比增长6.55%。第三季度单季营收增长12.81%,增速还在逐季加快。第一财经金融时报
质量指标比增速更值得关注:净息差1.36%,与上年同期持平,比去年全年回升2个基点;不良率1.29%,较上年末下降0.02个百分点。净息差是贷款收益减去存款成本后剩下的利差,银行赚钱主要靠它;这个数字企稳回升,比利润多增几十亿更能说明问题。今日建行微信公众号
存款利率为什么涨不了?答案就藏在1.36%里。息差薄到这个程度,银行的第一反应是继续压低存款成本,而不是给储户涨利息。建行赚钱多,是给股东赚的,不是给储户赚的。
持股人,先看清到手的钱
到手的金额。本次中期每10股派2.010元(含税),比去年同期的1.858元多了约8%。工行、农行的A股股息已在10月21日到账,建行的发放安排以公司公告为准。分红到账当天股价会除息,账户总值不会凭空多钱,真正能多赚的,是除息后股价能不能涨回来,也就是"填权"。税也是一笔:发放时不扣,卖出时按持股期限补——超过一年免税,一个月到一年按10%,不足一个月按20%。证券市场周刊
摊薄的股息率。按2025年全年每股派现0.3887元、现价12.04元算,股息率约3.2%。建行市净率0.85倍,处在近五年99.8%的分位。现在买进,是在近五年最贵的位置,为"稳定"付溢价。微信公众号微信公众号
还没上车的人,别拿它当暴涨票
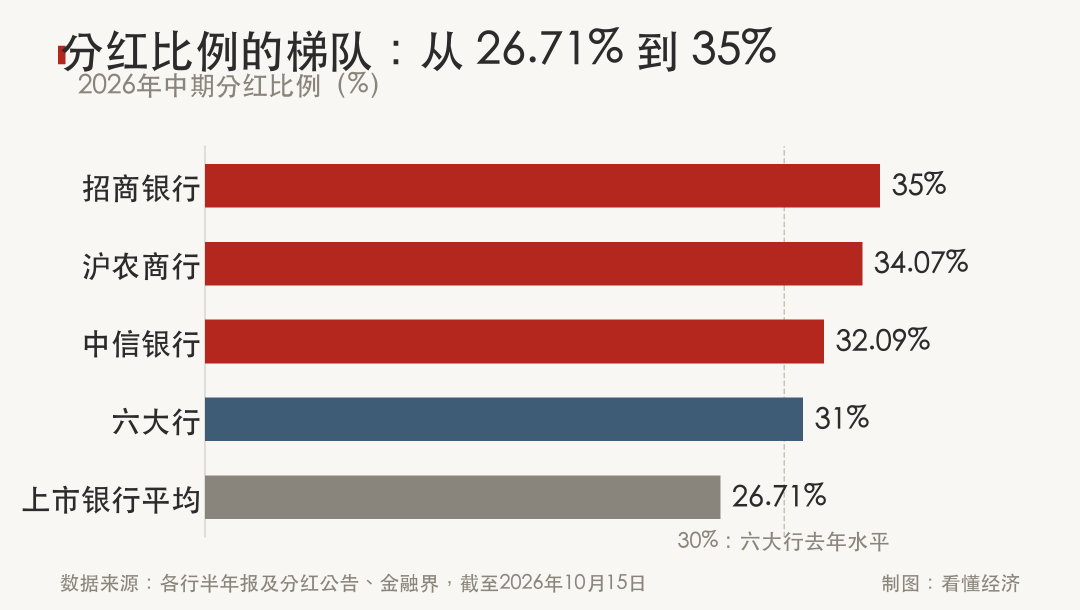
机构对红利资产的合理年化回报预期是5%到8%,回报主要靠分红加上净资产的缓慢增厚。别把估值继续上推算进预期。六大行中期分红比例集体从30%提到31%,另一面,更像是银行找不到更高回报的投放出口——行业走向成熟,不等于股价还有多少空间。风格切换随时可能来:一旦成长股反弹,避险资金回流,最先被卖的就是涨得最狠、筹码最挤的那批。微信公众号
建行登顶,不是"存钱更划算"的信号,而是无风险收益变薄、确定性变贵的信号。存款利息不会因此多一分;想分享这525亿,得先接受3%出头的股息率,和随时可能到来的风格切换。