北京的金女士最近续保,直接被报价单整不会了:2023年、2024年保费都是4400元左右,2025年涨到5000元,今年6月再投保,一下跳到7400多元——而她2025年一次险都没出。业务员给的解释就四个字:“按3年核定”。齐鲁网法治日报
这不是个例。武汉一位驾龄二十多年的老司机徐先生,续保季等来的不是问候,而是线上比价平台里14家保司集体"不出价"。没出险也涨价、甚至直接被拒保,2026年的新能源车险,定价逻辑真的变了。21世纪经济报道
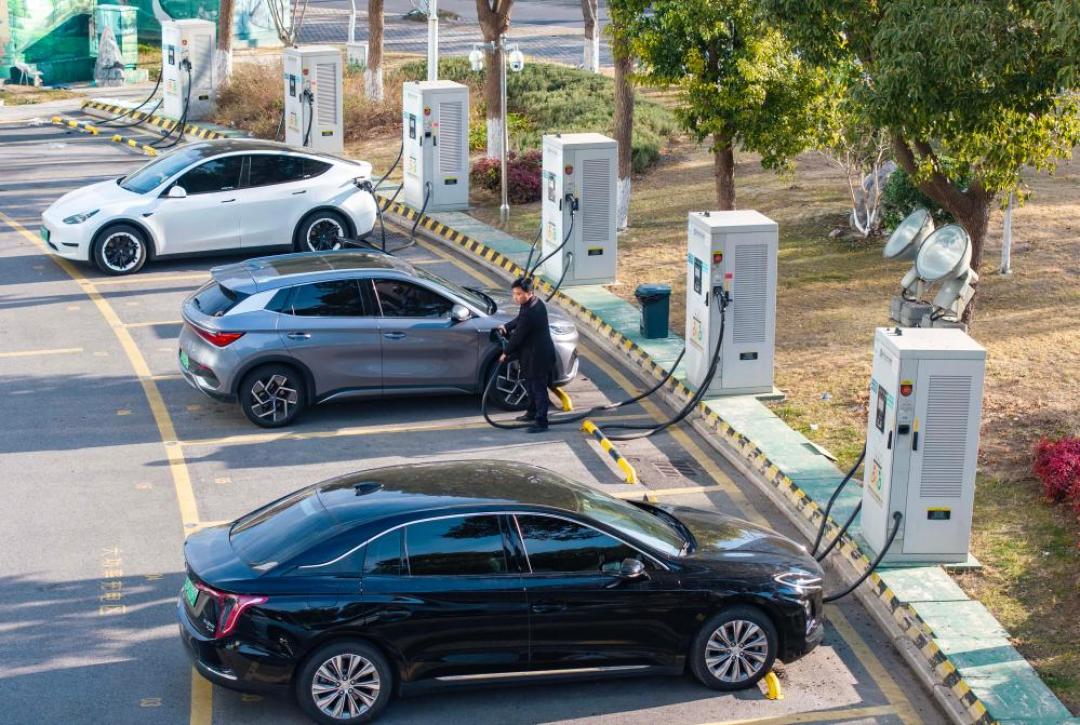
一、你的保费,早就不只看"你怎么开"
很多人还停留在老认知里:不出险,来年就该打折。但现在的保费公式里,至少塞进了三个新变量。
第一个:交通违章。 车险综合改革后,"交通违法系数"被正式写进定价公式。2026年3月起,车险系统与交管数据全国联网,异地违章照样查得到,换一家保险公司也躲不开。各地标准还不一样:上海酒驾一次,交强险保费上浮15%,醉驾上浮30%;北京闯红灯超过3次,商业险上浮5%,5次及以上上浮15%。违章不再只是"罚款+扣分"的一次性成本,而是一笔挂到明年保单上的隐形账单。经济观察报
第二个:车辆用途。 家用车投保,私下跑网约车、顺风车,一旦出险,商业险很可能直接拒赔。澎湃新闻今年3月报道过一个案子:车主曹某按家庭自用投保,注册网约车半年多跑了7万多公里、接单120多单,出事后保险公司拒赔,法院驳回了他的全部诉讼请求。轻则加费,重则商业险大门直接关上。
第三个,也是最冤的一个:群体连坐。 保险公司会按"某城市+某车型"的理赔大数据算预期赔付率。你的车型如果被大量拿去跑网约车,哪怕你纯家用、从没拉过一个乘客,基础保费也会被推高;你所在城市这个车型赔付率恶化了,全当地同车型车主一起涨。一句话:你的保费,不只取决于你怎么开,还取决于"跟你一样的车主们怎么开"。21世纪经济报道
二、为什么偏偏是电车贵
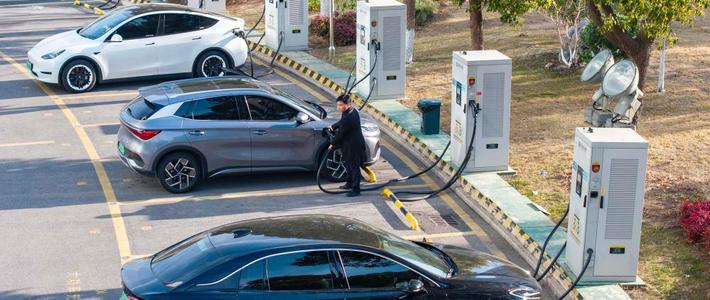
先摆数据:2025年新能源车险保费收入1900亿元、承保亏损56亿元,143款规模车系赔付率超过100%。车主喊贵、险企喊亏,两头都觉得冤枉。36氪齐鲁网经济观察报
贵的根源不在事故率,而在"单次事故更烧钱"。德国保险协会的车型配对研究显示,电动车综合车损险案均赔款比同类燃油车高约15%-20%。原因也好理解:一体化压铸车身,撞一点就得整块换;高度集成的电池包,底盘轻微磕碰可能整包报废——燃油车"以修为主",电车经常"以换为主";再加上激光雷达、摄像头这些传感器,修完还要校准,每一项都是钱。经济观察报
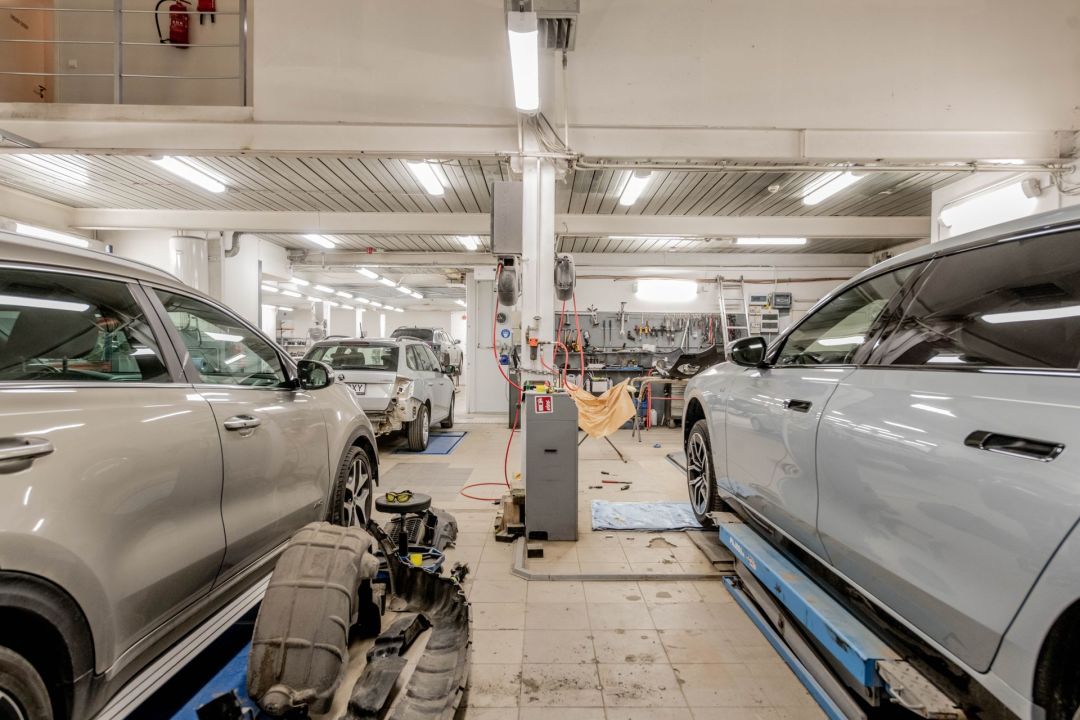
还有一个现实问题:新能源专属车险推出时间短,历史赔付数据不够,保险公司只能"往贵了定"保平安。中小险企没数据没模型,越保越亏,干脆线上不出价——徐先生遇到的14家拒保,背后就是这个逻辑。21世纪经济报道
三、被拒保了怎么办,涨价还能降回来吗
先说兜底的:监管推出了"车险好投保"平台,专门接住被线上拒保的高风险车,保险公司不得拒保。这个平台已覆盖全国36个地区、接入37家财险公司,全流程没有中介、不收手续费,截至2025年底注册用户超163万。线上被拒,也可以转线下渠道人工核保,部分情况加费承保。新浪保险研究院
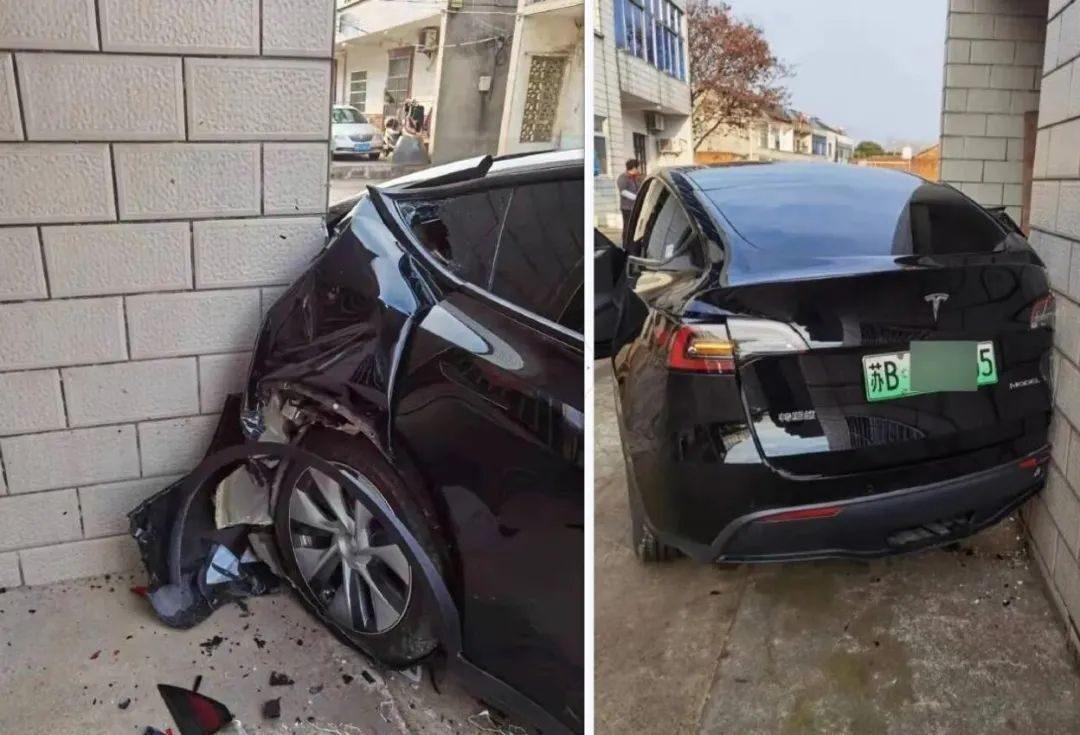
再说降价。专家给的路径很朴素:保持好驾驶习惯、别违章、别私自改用途,通常两年左右保费能回归正常水平;已经被标记高风险的,停止营运行为、降低使用里程,是恢复低风险评级最有效的办法。定价机制也在纠偏,9月底新能源车险自主定价系数区间已与燃油车看齐(0.5-1.5)。新浪保险
长期看还有个盼头:"车电分离"保险模式——车身和电池分开承保,有望让车身险保费降约30%,目前还在试点阶段,落地得等车企、险企、电池运营商把数据打通。经济观察报
最后给准备续保的你提个醒:报价前查一遍自己近三年的违章记录,确认保单用途与实际用车一致,多平台比价;真被拒保别慌,"车险好投保"就是为你这种情况准备的。保费涨了不可怕,可怕的是涨得糊涂——把定价逻辑搞明白,才知道哪些钱能省回来。