在美国南加州的沙漠里,铠侠美国公司执行副总裁斯科特·纳尔逊停下车,拿出一支步枪,把一台旧iPod打成了碎片。碎片后来被他摆在办公桌上。36氪
他负责向苹果卖闪存,却长期觉得自己在交易里吃亏。那台iPod,是他对这套议价关系最直白的一次发泄。
苹果压价的办法,业内都知道。供应商通常要在合同里把苹果列为“最惠客户”,保证没有别的买家拿到更低价格。36氪
苹果还有权审计供应商的账目。十多年前,苹果就查出美光向另一位客户提供了更低报价,并通过仲裁拿到数千万美元和解款。
更让供应商难受的是,苹果不太愿意做刚性承诺。闪存价格下跌时,苹果有时下单后拒绝接货,供应商只能压着库存,再谈降价。
这套打法给苹果带来了什么,账面上很清楚。去年,iPhone 17 Pro把存储从256GB升到512GB,消费者要多付200美元。
苹果增加这部分闪存的成本,据测算只有约15美元。一档容量升级,毛利约185美元。
据估算,苹果今年要为闪存支付约250亿美元,而2025年采购大致相同数量只花了约60亿美元。36氪
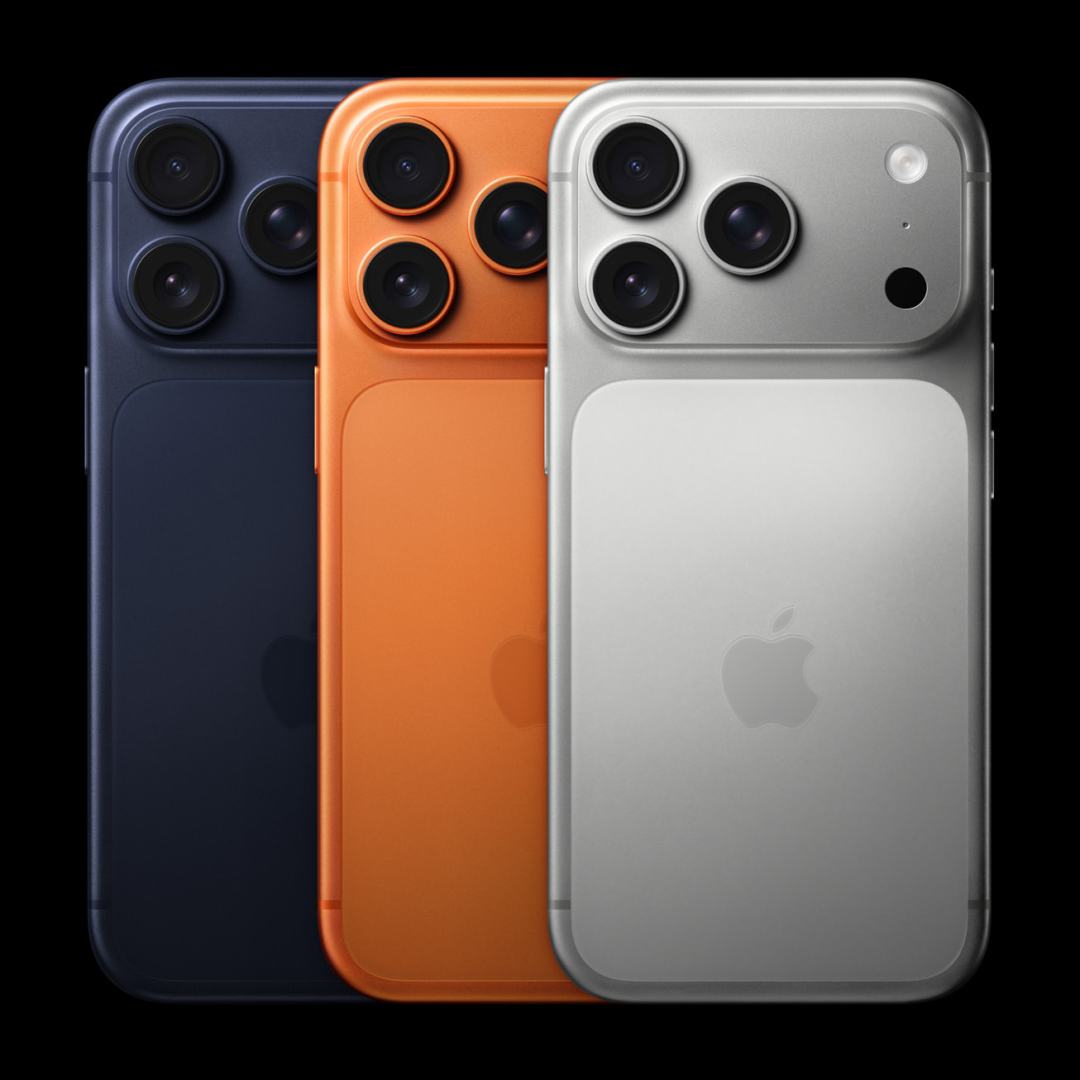
所以,9月8日界面新闻报道“苹果已与一家NAND闪存供应商签署长期供货协议”时,不少人的第一反应是不太相信。
报道说,协议期限可能为3至5年,甚至可能不设价格上限。市场人士认为,对手方可能是铠侠。具体供应商、数量和价格条款都没有公开,也没有得到官方确认。但放在今年的存储行情里,这件事并不突兀。界面新闻
过去两年,AI数据中心把闪存买成了另一种商品。研究机构TechInsights统计,过去一年闪存价格涨到了原来的五倍。36氪
两年前,苹果一家买的闪存接近微软、亚马逊、Meta、谷歌四家合计的两倍;如今反过来,这四家的采购量是苹果的两倍。
买家名单变了,谈判桌的位置也就变了。
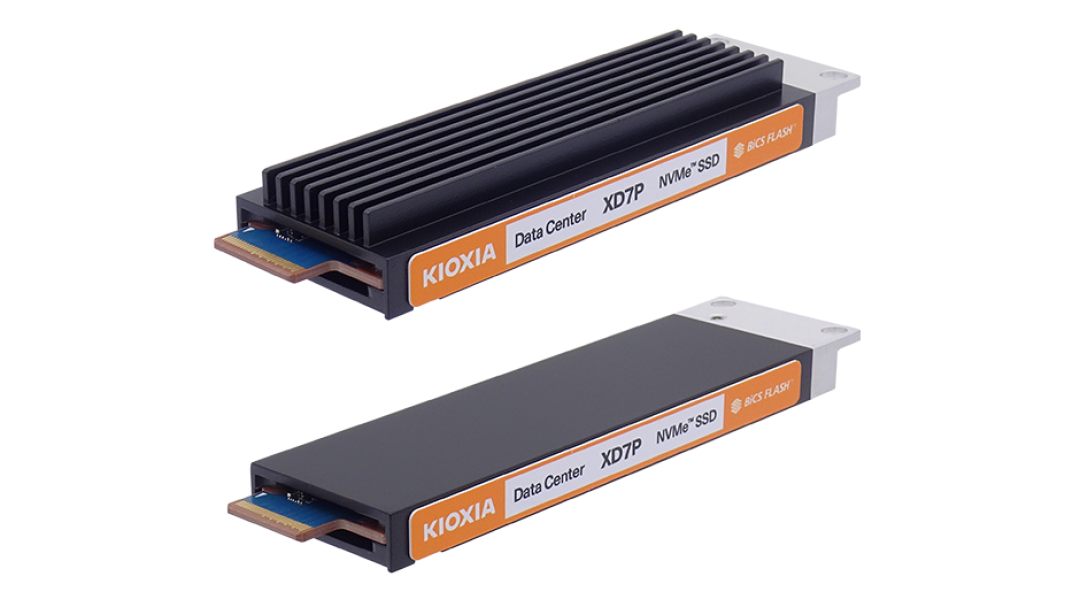
铠侠10月30日公布的财报,把这种变化写得更直接。2026财年第二财季,公司营收2.48万亿日元,同比增长453.2%。知乎小红书
调整后营业利润1.99万亿日元,营业利润率超过80%。单季营收超过了上一整个财年。
更关键的是产能。铠侠在财报电话会上确认,2027年全部NAND产能已经售罄,而且是通过长期供货协议被客户提前锁定。
2028年超过50%的预计出货量也拿到了确定性采购承诺,公司已经开始谈2029年至2030年的供应安排。财联社
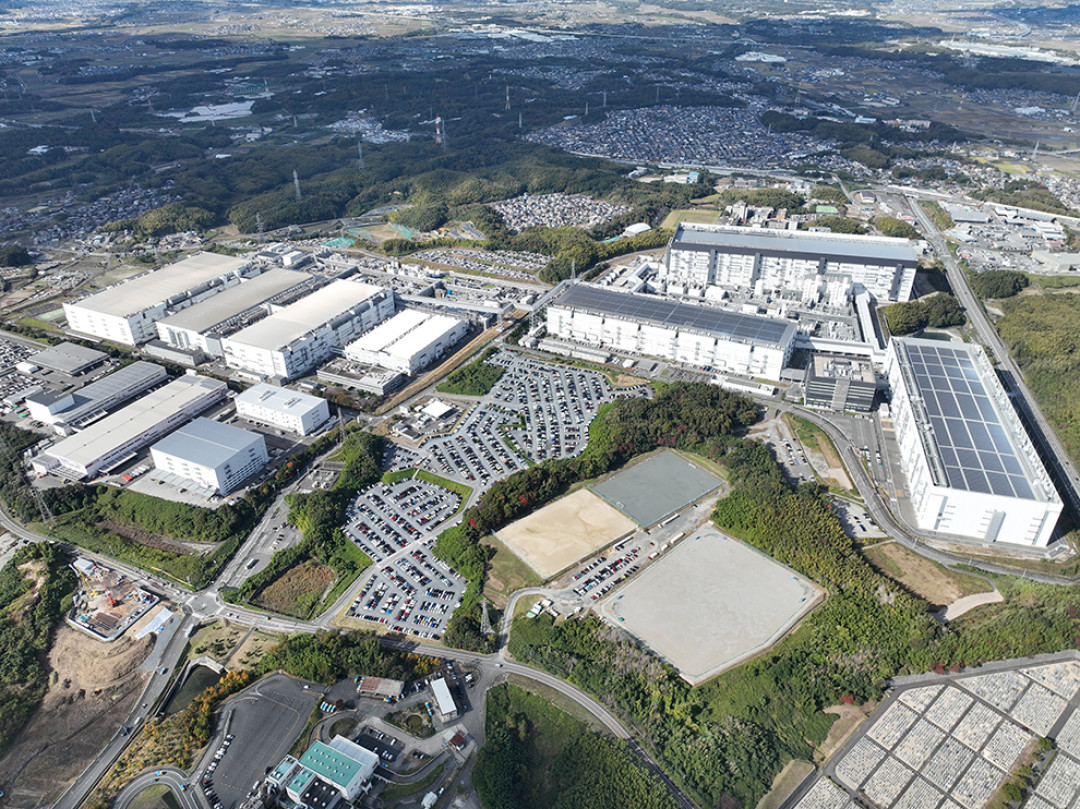
铠侠管理层提到,数据中心和企业级存储是这轮紧缺的核心,AI推理缓存和高容量QLC SSD的需求持续增长。
手机、PC对应的消费级NAND需求反而偏弱。公司已经和Meta、亚马逊等云厂商签了多年期合同。
目标是到2028年,预售给这类客户的发货量占到当年总发货量的一半,数据中心收入占比最终超过60%。
一边是消费者捂紧钱包,一边是云厂商拿着长约排队。原厂的产能往哪边倾斜,不难判断。
不过,供应商的主动权也有边界。财报后的第一个交易日,铠侠股价一度跌了15%。
当季利润创纪录,问题出在下一季指引:营收预计环比只增长约1%,营业利润基本持平。
刚刚过去的这一季,NAND均价涨幅已经从上一季的70%左右收窄到20%出头。
铠侠CFO毛受明说,售价已经大幅上涨,目前不清楚2027财年还能不能继续涨,哪怕只是缓慢上涨。小红书
涨价最猛的一段过去了,但价格并没有掉头向下。
所以,苹果签长约,锁定的不是“更便宜”,而是“买得到”。在供给紧张的年份,确定性本身就是要付钱的东西。
对普通消费者来说,这个变化不会以“某天固态突然涨价”的方式出现。它更像水位慢慢抬高。
消费级SSD和手机大容量版本的低价窗口会变少,促销力度收窄,想等一轮“腰斩”再入手,概率越来越低。
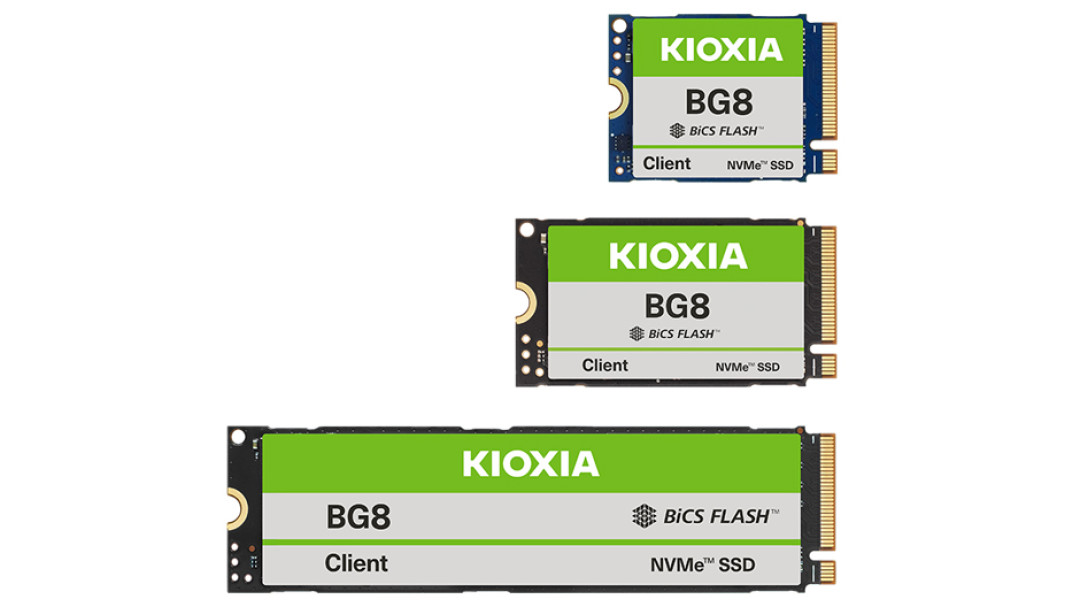
纳尔逊桌上那堆iPod碎片,现在更像一件旧时代的纪念品。那个供应商求着大客户下单的年代,正在被长约和产能预售替代。