九月上旬开始刷小红书、微博的人,大概率刷到过这种帖子:“建行建易贷,9月新调,不看网贷,加白是重点”,底下一行"22-55岁、额度30-100万、年化3.0%起"。9月1日到13日,用"建行建易贷"“建易贷"做关键词,在小红书、知乎、微博各采了一轮最新和综合结果:相关帖子近五十条,发布时间在9月、带"新政”“置换”“追加”"加白"字样的超过二十条,东莞、上海、北京、潮汕的版本几乎一字不差。
更扎眼的是口径一直在变:8月3日同类帖子喊"建行新规!8月无视网贷!“(518赞、331条评论)。8月6日口风变成"建易贷政策收紧,系统过不等于终审过”,还给出了"新红线:总负债不得超过公积金基数×期限月数×70%“;9月9日的版本又成了"机关事业单位的公积金基数放大倍数,从原来的30倍提到了42-45倍”。8月喊收紧、9月喊放水,是同一批在发的人。新华网复盘1月银行"开门红"时就点透过:所谓的审批"放水"仅是贷款中介的营销话术。这篇不替你办贷款,只把话术拆开算三笔账。小红书微博新华网
第一笔账:中介卖给你的"加白",本来就免费
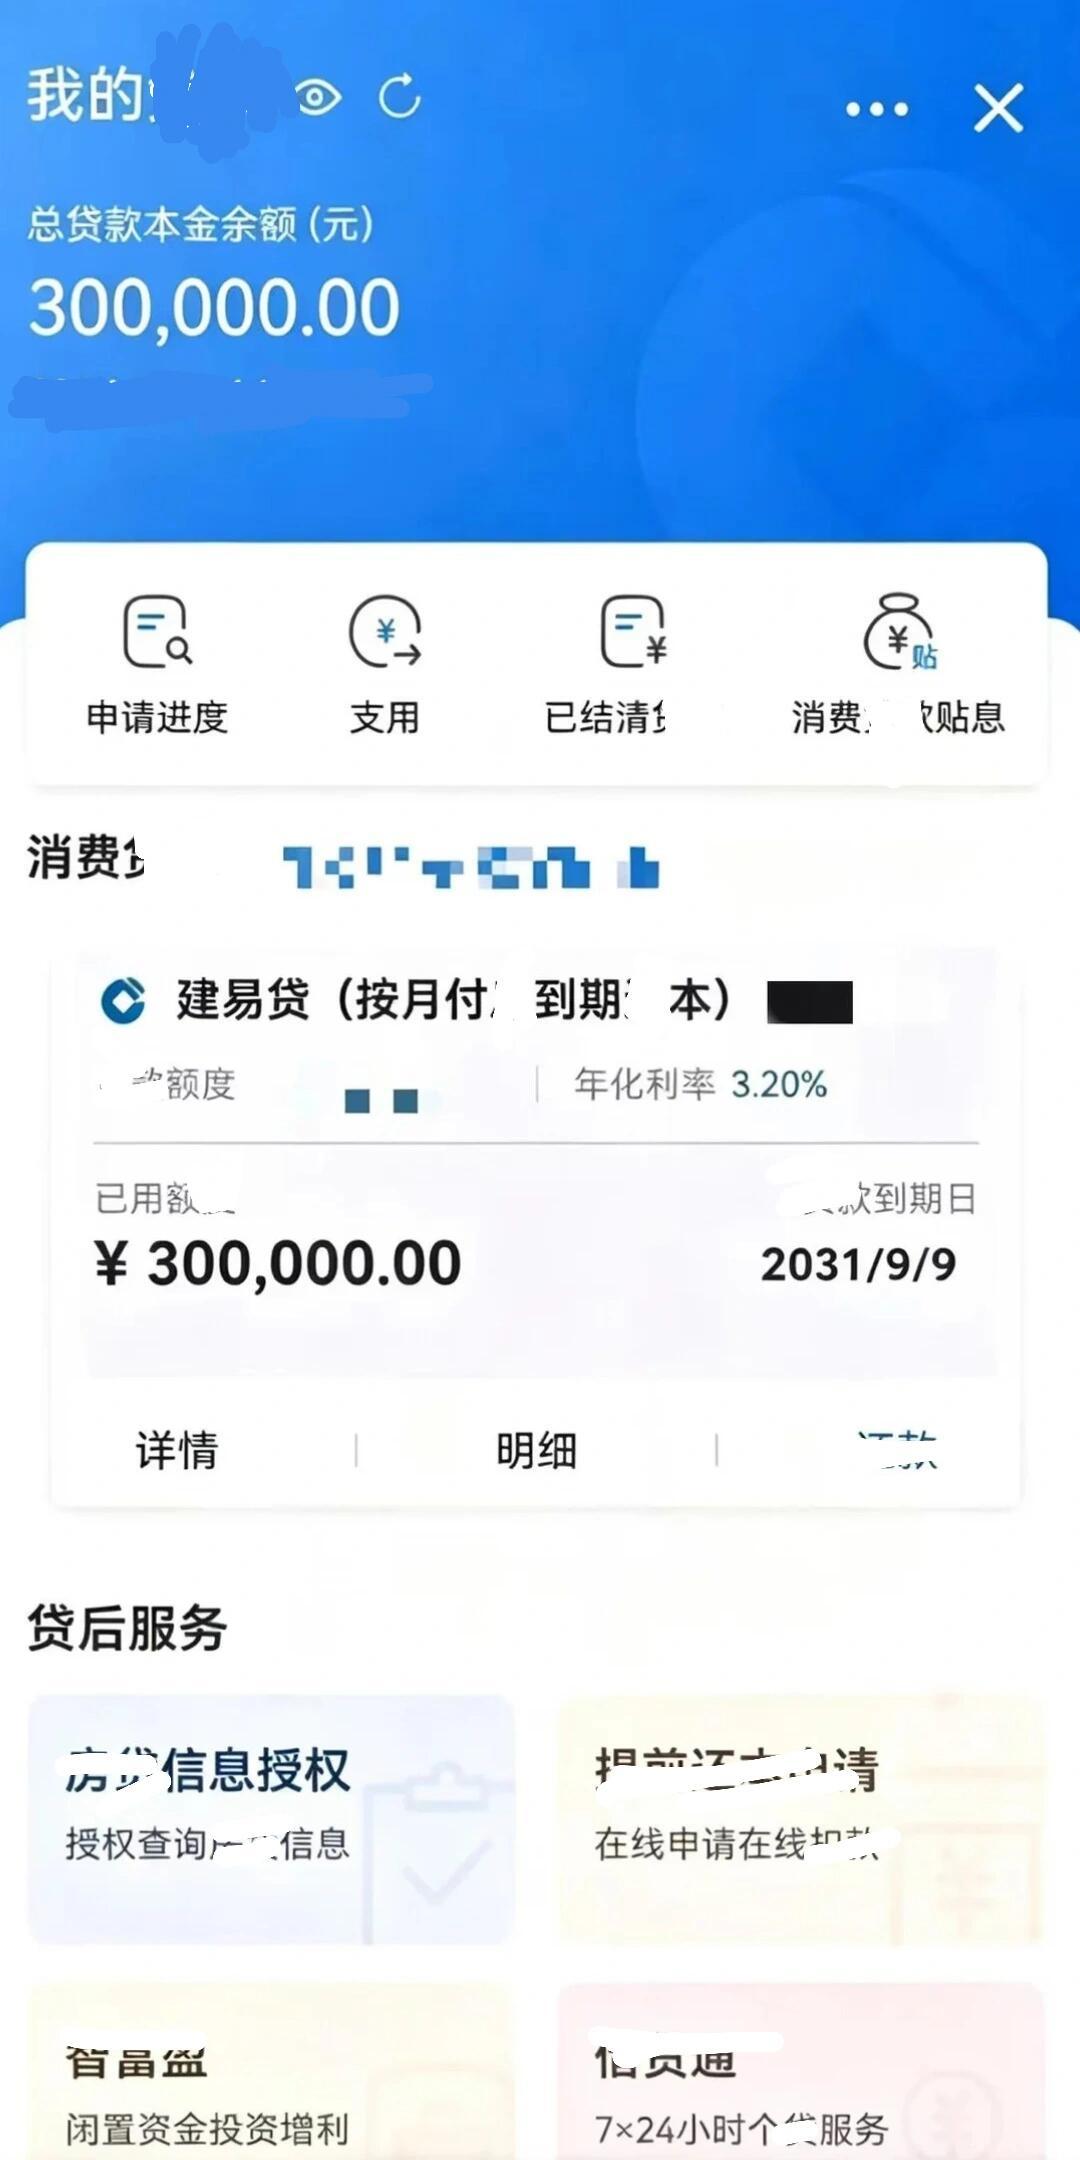
多篇进件科普帖对建易贷定位的描述是一致的:建行面向公积金缴存、单位在合作白名单内职工的纯信用消费贷,线上预审、线下网点进件终审,最高100万元、期限最长5年。但"最高100万""年化3.0%起"只是进件口径,真实利率按人差异化——9月10日一位刚在网点自己办完的借款人晒的合同是30万额度、年化3.1%。连中介帖自己都补了一句:利率按资质走差异化,“不是所有人3%,也别信"包3%"”。微博知乎
而"加白"这笔账最值得算。7月17日中国证券报做过一篇专门调查《贷款中介"付费加白"调查:借渠道说辞收取高额费用》:银行白名单机制真实存在(收录优质企业、事业单位),“手工加白"在部分银行也确实存在——由客户经理人工上报、逐级审批,但这条增补通道全程无需借款人支付任何费用。中介只是把免费通道包装成独有关系。9月4日知乎有人问"普通单位能加白名单吗”,一个进件从业者自己的回答就是答案:普通单位能加白,那这个产品不设单位准入门槛就行了,何必多此一举搞白名单制。中国经济网知乎
模板本身也说明问题。"年龄范围22至55岁,额度30万至100万元,年化利率可后台调到3.0%“这一整段,9月10日前后同时出现在"建行建易贷”“农行无视网贷”“农商行社保贷"三种帖子里——换个银行名就能群发。评论区是筛选漏斗:那条"无视网贷"帖300多条评论几乎全是报城市的——“深圳有吗”“佛山有吗”——发帖人对谁都说"可”。"可"不代表你能办,只代表你可以私信他。
第二笔账:“测一下额度”,比你想的贵
9月11日一篇北京亲历帖把代价写得很完整。当事人是事业单位职工,公积金基数一万八,单位在建行白名单、代发也走建行,去年建易贷批过32万、还款正常——标准的"优质存量客户"。他信了朋友圈"APP点一下就出追加额度"的话,又按中介引导点了快贷和三个互联网借钱入口。一周后追加入口没出来,等来的是"快贷拒绝、消费贷拒绝、另一家银行综合评分不足"。网点客户经理拉了简版征信直摇头:近1个月贷款审批类查询4次、近3个月9次;信用卡使用率78%;两笔网贷没注销,0额度的花呗借呗类账户也算数。客户经理原话是"你本来能谈追加,现在先别进件,养"。知乎
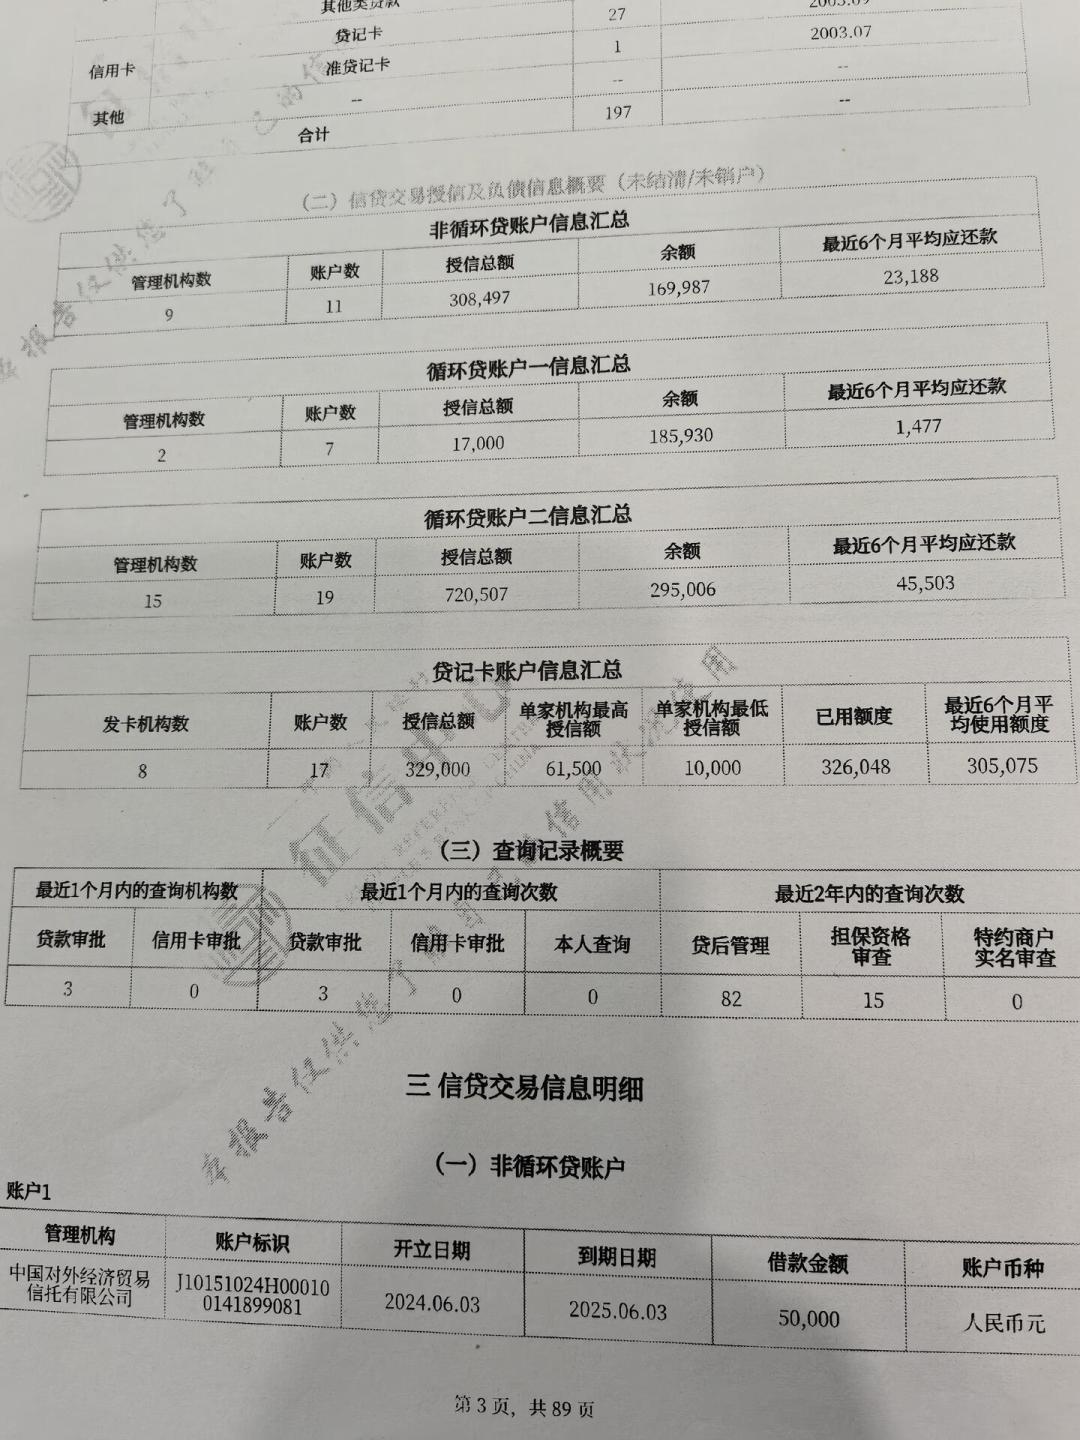
他按"养"的路子走了四个月:结清并注销网贷小贷、信用卡使用率压回46%、任何"测额度"入口全不点、公积金不断缴、原贷款按时还,第3个月只做资格初判不提交申请——第4个月,"追加额度"入口重新出现。讽刺的是同办公室基数低三千的同事,什么都没点,第5个月入口自己弹出来。
对照着看,"追加贷"不是新产品,而是建行对存量客户的一次重新打分:你越缺钱越乱点,系统越判断你缺钱。9月1日另一篇避坑帖说得更直白:很多上班族随手点进申请,结果却是记录留下了,却没有获得授信。查询次数没有官方公布线,亲历里的"近1月三四次以内"只是同业习惯口径,但"点一次、留一次贷款审批查询"是所有信贷产品的通用机制。小红书
第三笔账:服务费砍掉的,恰恰是"置换"省下的钱
近半年小红书、知乎上的晒单和吐槽攒出一张收费样本账:贷25万收5000;下款约5万被收"15个点";蚌埠借款人"批11万、收5个点";有自称中介的帖子把"贷8.3万收费2.8万"当"市场真实区间"科普;广州有人晒被收近30%(131条评论);9月5日还有帖子记录了"贷100万收18万服务费!中介临时加价被暗访"的暗访结果;9月8日甚至有人信了"建行利息1厘8"的说法,办完另付2610元"手续费"。小红书
中国证券报调查里的案例比散户样本更完整:借款人小欧被以"手工加白、办3.6%低息贷款"为名,服务费从承诺3%一路被加到15%,线下压到10%——而实际发生的是中介拿着她的手机在微信小程序里填信息、扫脸,流程与普通网贷申请别无二致,一次提交5款产品只批下1万额度,其余全拒。中国经济网
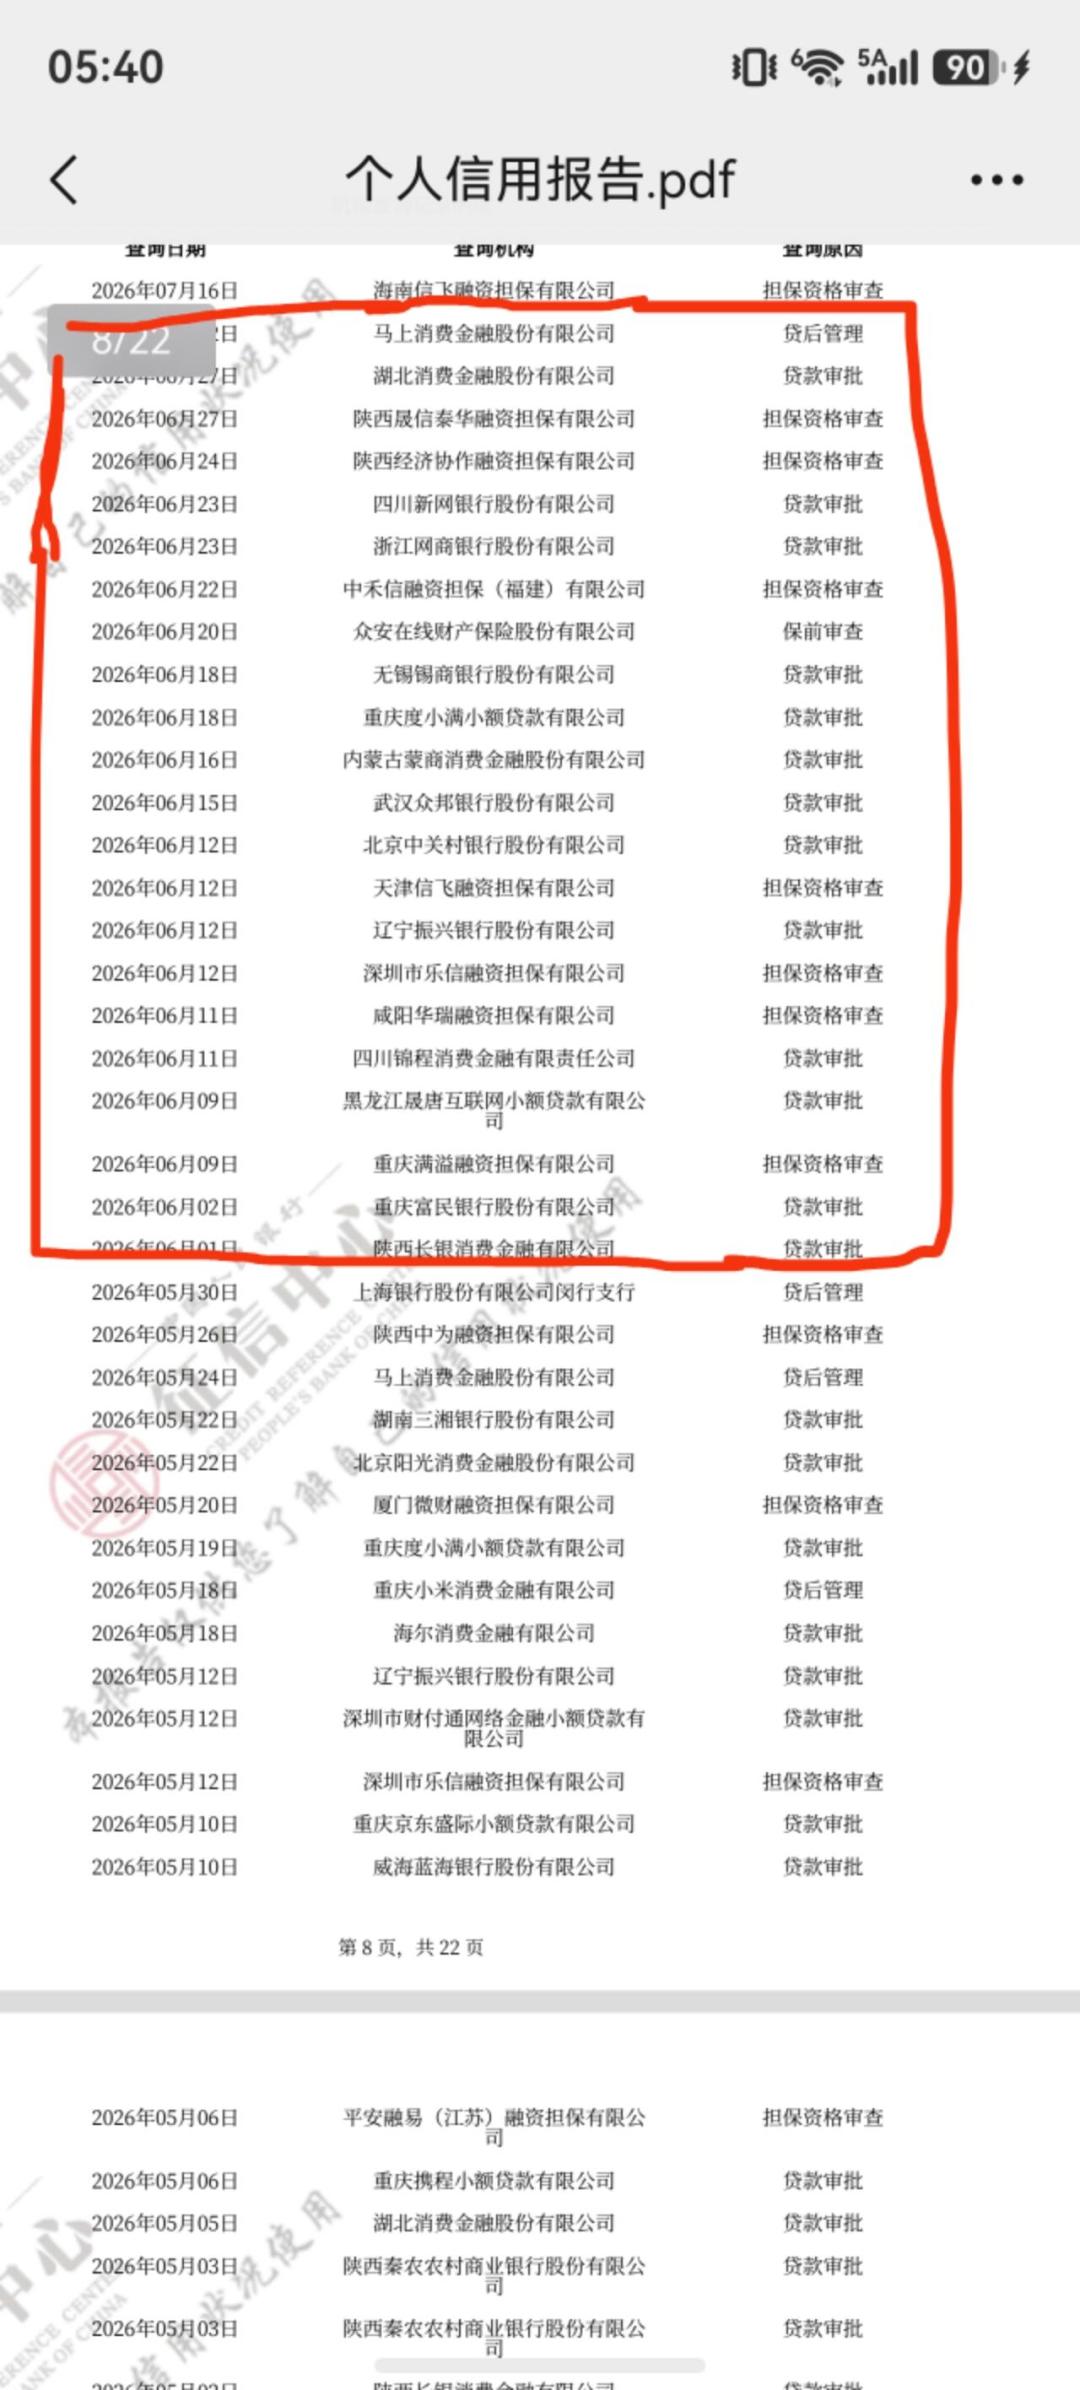
再算置换这本账:30万贷款从年化12%换到3.1%,一年利息差约2.7万——听起来中介收5个点(1.5万)“也划算”。但这个前提是你自己办不下来,而现实是同期同类话术下的结果完全分裂:潮州一位借款人晒的经历是昨天才申请的今天就过了。武汉的贷款从业者则直接说,网贷、小贷多容易造成评分低从而拒贷。中山有人签了保证书也没过。能不能过,只看你的征信长什么样,跟保证书无关。真正危险的是新华网1月29日点名过的"征信漂白":非法中介利用征信系统更新不及时的漏洞,先垫资"洗白"当期负债,再套走更大的额度——那已经不是贵不贵的问题,是黑灰产的问题。小红书知乎小红书
还有一个新变量:《个人贷款业务明示综合融资成本规定》由国家金融监督管理总局会同中国人民银行制定,2026年3月15日发布,自2026年8月1日起施行,要求贷款人把利息、分期费用、增信服务费等全部成本逐项列成明示表。7月31日,六大行及多家股份行纷纷公示了个人贷款综合融资成本上限。也就是说,现在办任何一笔消费贷,你都有一张能索取的表。中国证券报调查里,有助贷机构对这项要求坦言:若借款人坚持要综合融资成本明示表,我们也能提供,只是略微耗时。谁怕你要这张表,谁就有账没给你看。微博央视网中国经济网
分层之后:谁可以自己去碰,谁千万别碰
单位大概率在建行白名单、公积金连续、近3个月查询不多、卡使用率不高的:直接走自有通道——建行APP看建易贷/快贷预审入口,或找网点客户经理做资格初判(明确说只判断资格、不提交申请)。这条路不需要中介,也不需要一分钱。
网贷多、征信花、资金紧的:你恰恰是这批"9月新政"话术的精准投放对象。正确动作和中介的催促相反——停止一切"测额度",逐笔结清并注销小额网贷,把卡使用率压下来,让硬查询记录用3到6个月自然稀释。那位北京亲历者"养"四个月才等回入口,靠的不是任何内部通道。
拿钱想去付首付、进股市、或者"以贷还贷"的:别动。多篇进件帖都在提醒,资金只用于合规消费,不进股市楼市理财,这个红线建行查得比你想的严。新规落地后资金流向监控只会更密,"置换"话术等于把你往违规用款推。知乎
建易贷本身不是坑,它是真实存在的银行产品。坑是:有人让你在网点十分钟能自己完成的事,先付一笔按万计算的服务费,再在征信上留下你看不见的那些查询记录。这波话术集中挑9月发,是因为三季度末考核期银行缺业绩是真的——但缺业绩的是发话术的人,不是你。