这两天刷小红书,你大概率会被这种帖子糊一脸:“中信信用卡一声不吭降额,实在难以接受!”"广发连续两次被降额,实在不知道该怎么办。"看上去,整个卡圈都在被降额。小红书小红书
但我把这波刷屏的帖子挨个翻了一遍,发现事情分两层:一层是流水线制造的恐慌,另一层是真实发生的风控收紧。这两层混在一起,恰恰是这次最值得掰开的地方。
一下午5篇"降额吐槽",评论区全是暗语
9月21日下午,从14:59到16:37,不到两个小时,小红书上密集出现5篇降额吐槽帖,外加一篇"隐形雷区"科普。开头句式高度雷同——“真的被XX整emo了”“真的被XX风控搞得一脸懵”;人设也雷同——“用卡X年从不逾期,全额还清反被降额”。
点开评论区更有意思。两篇中信降额帖分别有41条和39条评论,翻下来几乎全是同一句话的变体:“可以复原吗?”“该怎么修复?”"还能调回来吗?"然后每条下面都跟着同样三个字的回复:“发尼了”。小红书
真实用户的评论区不长这样。对比一下同期中信爱吃卡吐槽帖的评论:“这个月的返利有人到帐了吗”“没有!”“准备这个月用完就销了”——有具体细节、有情绪、有来有回。而那些一问一答式的整齐评论,更像矩阵号的流水线作业:先铺一批焦虑提问,再用暗语统一接应。小红书
再配合知乎那篇流传很广的《2026风控大年!这5家银行最狠》,文末明晃晃挂着"助理微信"——这门恐慌生意的闭环就很清楚了:先用"降额遍地"吓你,再引到私域,最后中介接单。B站有个视频标题说得好:信用卡降额不用乱花钱,一切以官方为准。付费"恢复额度""征信修复"服务,监管反复提示过,属于违规骗局,钱花了不说,个人信息也跟着漏出去。知乎哔哩哔哩
但风控收紧不是演的,财报里写着
把水军撇开,真实的部分需要认真对待:银行今年集体收紧信用卡风控,是有硬数据支撑的。
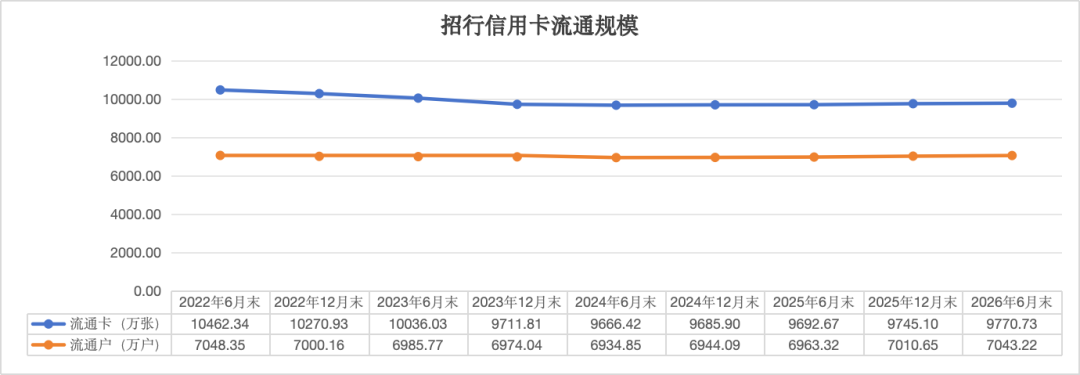
央行2026年二季度支付体系数据显示,全国信用卡和借贷合一卡6.77亿张,较一季度末减少1000万张,比2022年二季度末少了1.3亿张。界面新闻
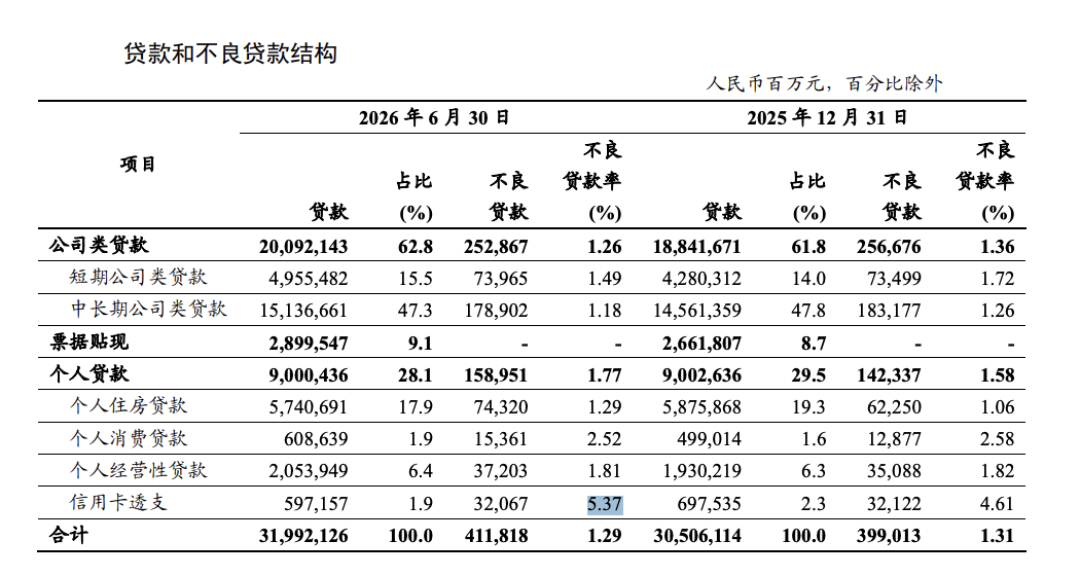
界面新闻统计15家银行半年报,信用卡贷款余额全部下行,工行降幅达14.39%;有可比数据的12家银行里,9家信用卡不良率上升——工行5.37%、民生4.22%,交行从去年末的2.68%一路涨到3.80%。界面新闻知乎
不良压到这个份上,银行的动作就不难理解了。有国有行信用卡业务员对界面新闻说,现在业务核心就三件事:维稳、高质量发卡、压不良。中信银行管理层8月底业绩会上更直接:预计年内信用卡风险基本出清。风险出清的题中之义,就是对存量额度做动态管理——把高风险客户的额度降下来。界面新闻界面新闻
为什么"完美还款"也会被降:风控看的东西变了
这轮最反常识的地方在于:不少被降额的人,确实从没逾期过。
9月15日,一位微博用户投诉,自己用了15年以上的中信卡被降额,短信理由是"存在套现行为"。他15年从未逾期,起初以为短信是群发广告没在意,直到不断还款、授信额度不断往下掉才发现问题;打客服电话要求举证是哪笔交易可疑,查了一个工作日,得到的答复是"这是央行风控行为"。微博
8月24日,一位青岛银行用户发帖:长期按时全额还款、全部真实消费,账单全额还清之后,额度直接被下调。致电客服,只有"综合评分不足"六个字。微博
知乎一位博主接到卡友咨询:14万额度刚还完账单,降额短信就到,直接砍到7万——钱还了,卡却降了。知乎
为什么?一位风控从业者在知乎的解释点破了关键:银行现在不只盯还款记录,还盯还款来源和资金轨迹。比如每次刚还进去,立刻或当天就大额刷出,会被判定为"缺钱"的风险信号;消费长期集中在一两个商户,会被判定为套卡风险。再叠加高使用率、多头网贷、持卡行数过多,哪怕还款记录完美,模型里的风险评分照样会走高。知乎
一句话:旧逻辑是"按时还款就安全",新逻辑是"钱从哪来、到哪去,都要看"。
各家风控风格不一样,卡圈观察仅供参考
关于哪些银行收得最紧,卡圈博主有一份流传较广的盘点。需要先说明:这些来自博主观察而非银行官方公告,当线索看,别当结论用——华夏的特点是"零预警"静默降额,不少人刷卡失败或查额度时才发现被砍;兴业抓细节,身份证过期没更新预留信息可能直接止付,有用户被限制单笔1000元交易,对持卡超过12行、总授信过高的多头客户尤其不友好;中信上了智能风控实时核验交易,"规范用卡"提醒短信是系统标记的明确信号,短期多次收到,后续可能直接降额、关分期;浦发可能要求上传消费发票、小票核验交易真实性;广发对大额老户的降幅相对猛,重点看负债率和账单商户结构。知乎
对照自查这五项,比转发锦鲤有用
使用率:有没有卡长期用到额度的70%以上、频繁"空卡"?
还款轨迹:是否刚还款就立刻大额刷出?是否有他人代还?
消费结构:账单是否长期集中在一两类商户、固定时间固定金额?
负债面:征信上网贷账户多不多?持卡是否超过12行、总授信过高?
闲置卡:有没有半年以上不用的睡眠卡?
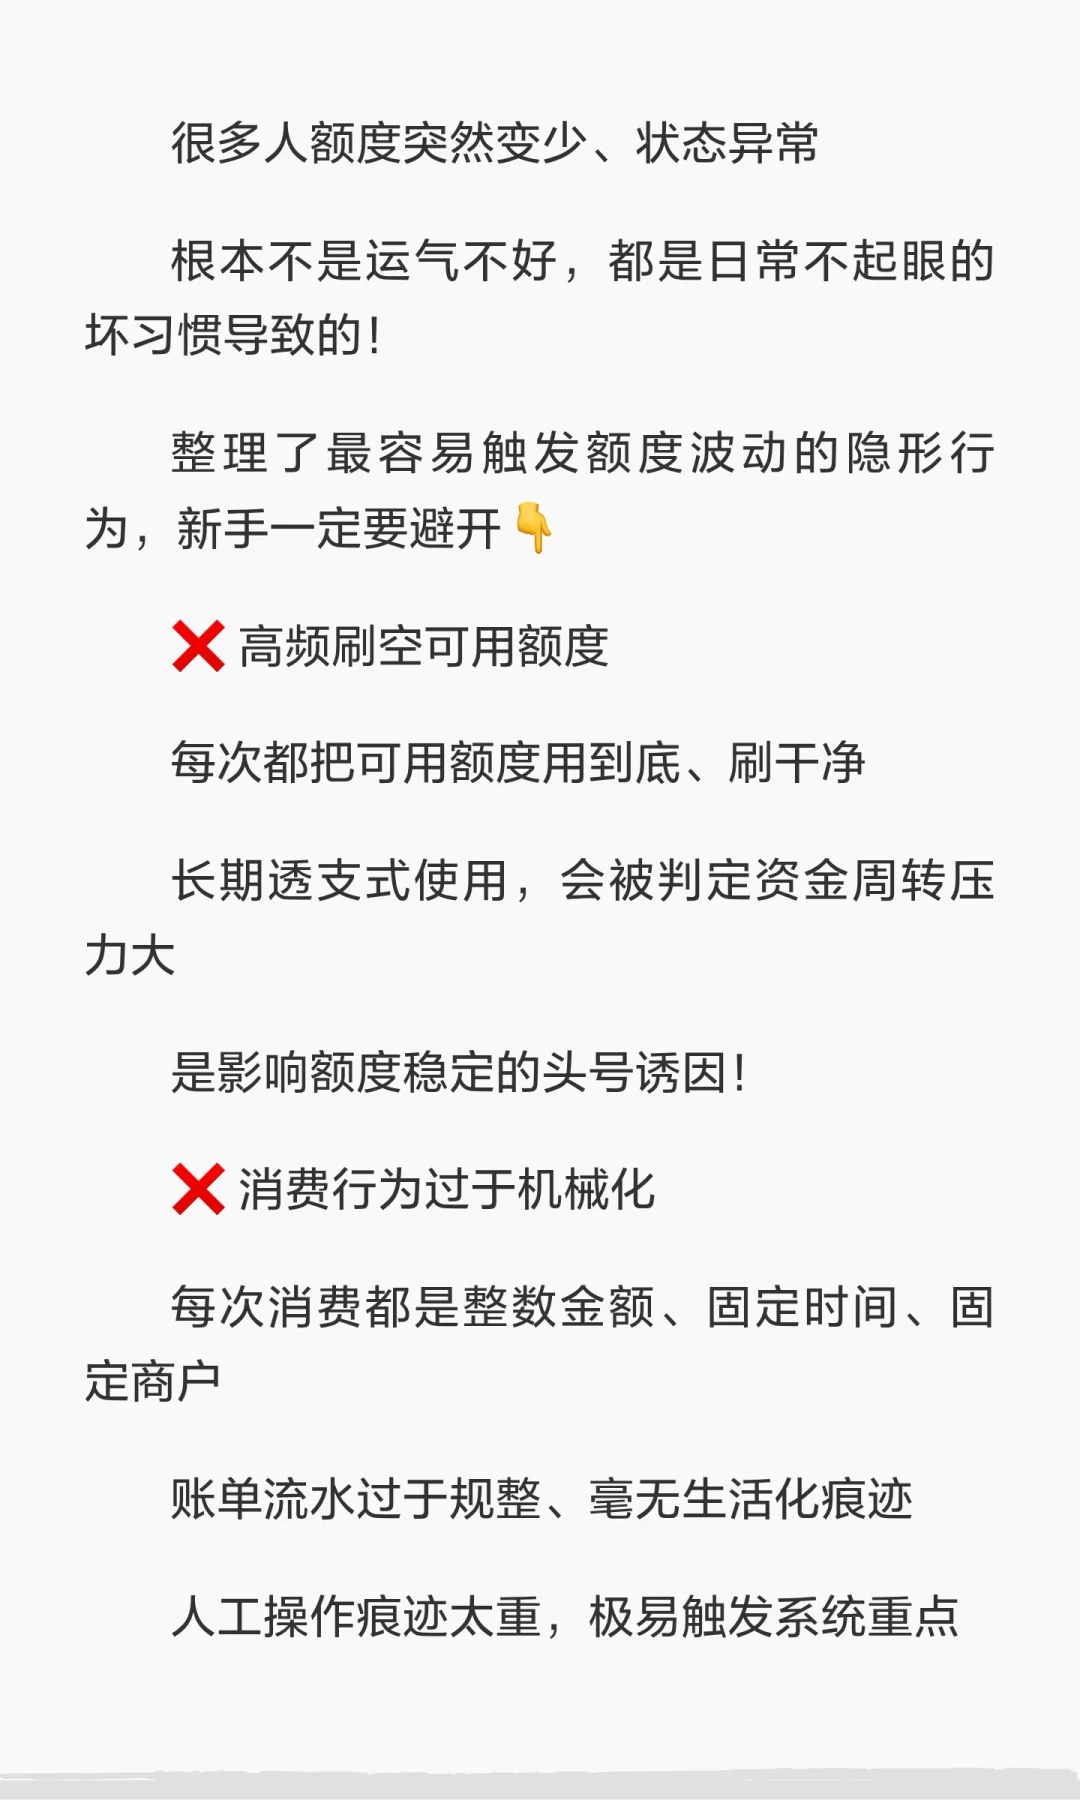
命中两条以上的,优先做两件事:结清网贷、注销闲卡。这两个动作直接降低负债率和总授信,是模型里最可控的变量。
真被降额了,走这三步,别找中介
第一步,打银行官方客服,要求复核并说明降额依据,记下工单号;降额短信、客服答复、额度变动时间都留好证据。第二步,客服如果只重复"综合评估"、拒不提供依据,可以拨打金融监管总局12378热线投诉,监管对银行的投诉处理时限有明确要求。第三步,再决定去留:不常用的卡,降额反而是销卡瘦身的好时机;主力卡被降,先规范用卡一到三个月、保持真实多元消费,额度是动态评估的,有回升可能。
顺带提醒:收到"规范用卡"类短信,别恐慌也别无视——那是全流程里最有价值的黄牌警告,收到后一两个月内调整用卡习惯,通常还来得及。
最后说两句
信用卡专家董峥在界面采访里有个判断:持卡人分三类——对权益不敏感的高端用户、敏感度一般的普通用户、十分偏好权益优惠的用户;行业下行、权益缩减,第三类会被率先挤出。界面新闻
翻译一下:银行拿高额度、厚权益换忠诚的时代在退潮,卡正在回归支付和信用工具本身。对正常用卡、按时还款的人来说,这轮风控潮里最划算的策略不是研究"提额秘籍",而是把负债降下来、把卡数精简掉、把消费留真——这三件事既是风控通行证,也是自己资产负债表的体检报告。
接下来值得盯两个信号:四季度银行财报里信用卡不良率是否见顶(风险出清进度的直接指标),以及贴息新政的落地节奏——8月1日起工行等已把信用卡分期财政贴息上限提到每年5000元,鼓励真实消费分期的同时,异常资金流转只会被盯得更紧。这一松一紧,就是未来两年用卡的主线。界面新闻