










 深耕居家、数码兴趣领域






22
26
新年让AI决定注销哪张信用卡?
2026-01-05 13:36:47
20点赞
111收藏
39评论
2025年AI元年。2026年伊始,请AI帮我优化下信用卡。
以前卡比较多,不过除了招商经典白和邮储鼎致白其他都是没有压力的卡。但用AI的话来说,管理也是成本,而且银行的温暖不断升级,是时候对一些没有什么用处的卡片说拜拜了。
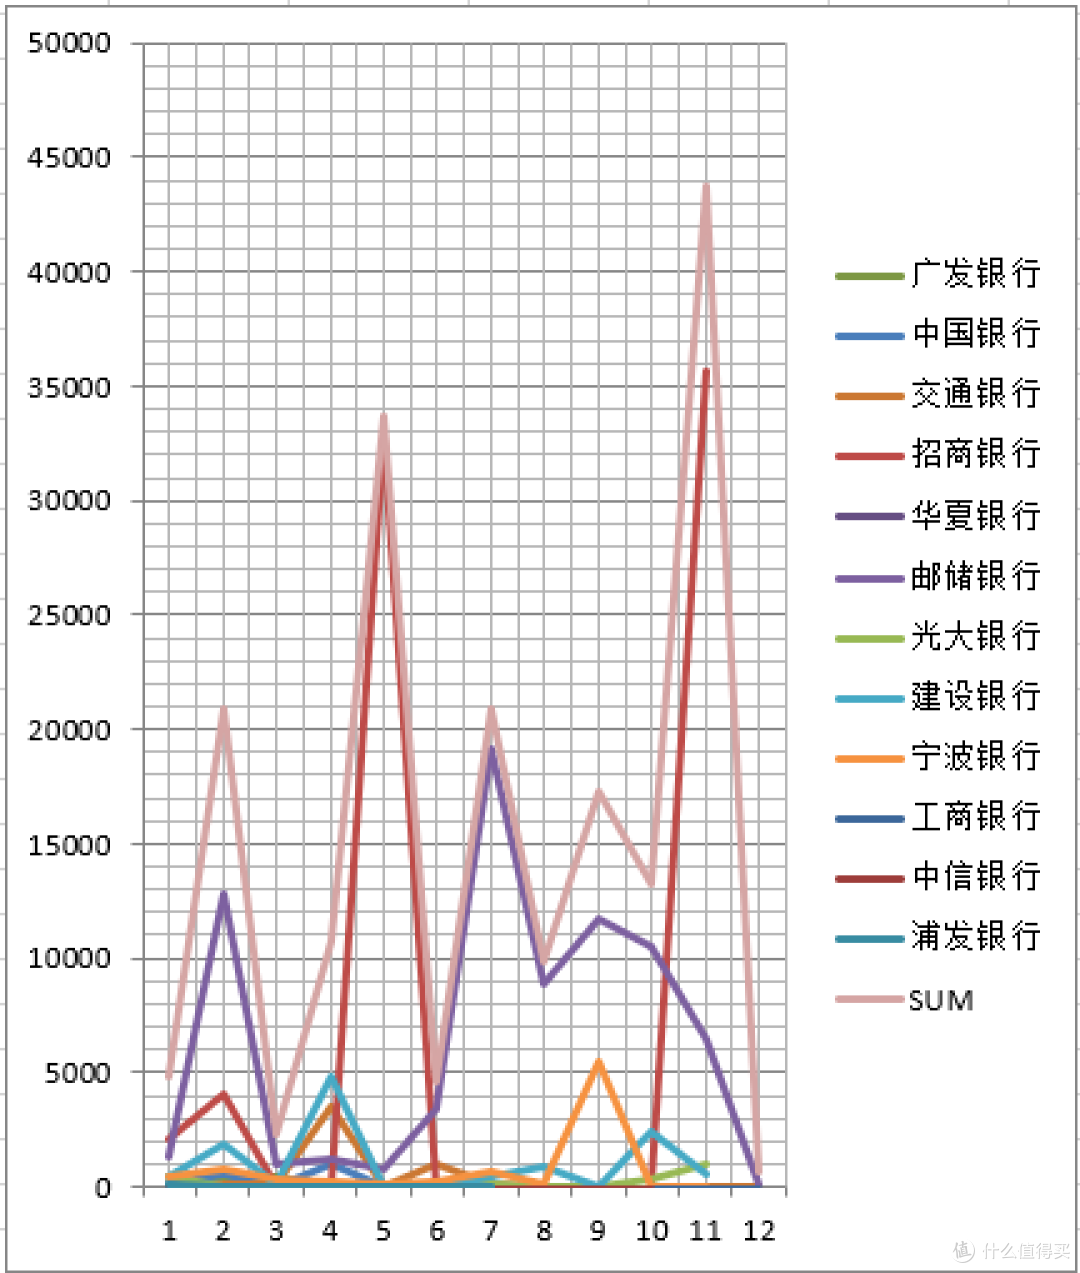
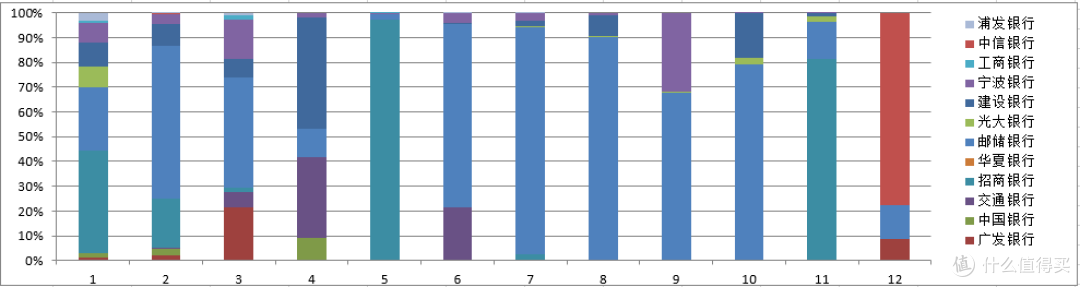
卡片多,每年也有记账的习惯,大概全年消费统计如下图所示。可以看出5月和11月是消费高峰。
这次来帮忙的是豆包、千问和元宝,本来也邀请了文心助手,可是这个助手面对我给的提示词一言不发,于是放弃了她。
提示词如下:
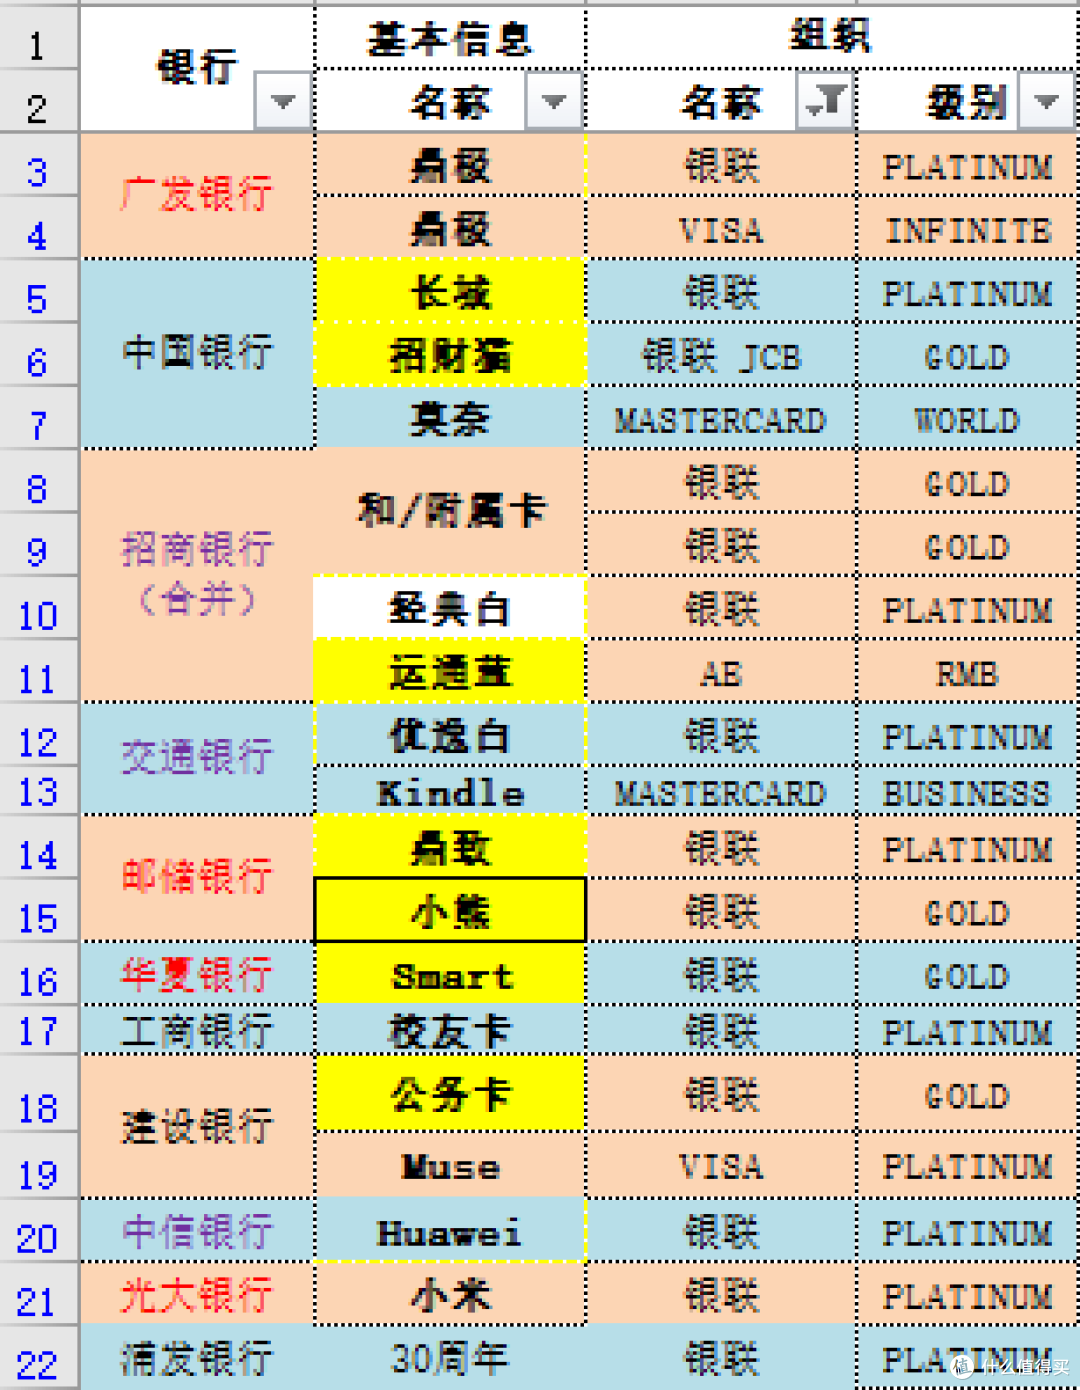
“我有如下信用卡:广发银行鼎极白金卡、中国银行的长城白金卡、招财猫jcb卡、莫奈万事达卡、招商银行的和卡及附属卡、经典白、运通蓝、交通银行优逸白、邮储银行鼎致白和小熊卡、华夏银行Smart、工商银行校友卡、建设银行Muse、中信银行Huawei闪付卡、光大银行小米联名卡、浦发银行30周年纪念白金卡。2025年的消费年度汇总为:浦发银行xx、广发银行xxx、中国银行xxx、交通银行xxx、招商银行 xxxxx、华夏银行 xx、邮储银行xxxxx、光大银行xxx、 宁波银行xxxx、工商银行xxx、中信银行xxx。
其中主要权益用招商银行的经典白金卡和邮储银行的鼎致白金卡出行和健康权益,但是年度总消费维持这两家银行的免年费政策越来越吃力,请结合招商年费政策变更的时间点,和年度消费能力,规划合理用卡,目的主要是保留权益最大化,降低持卡成本,可以根据银行权益和活动的多少删减注销部分卡片,日常消费习惯主要是在网上采购生活必需品,每年一次旅行度假,日常支付的满减优惠等。”
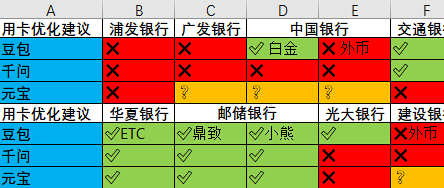
经过各家的交互,结果如下:
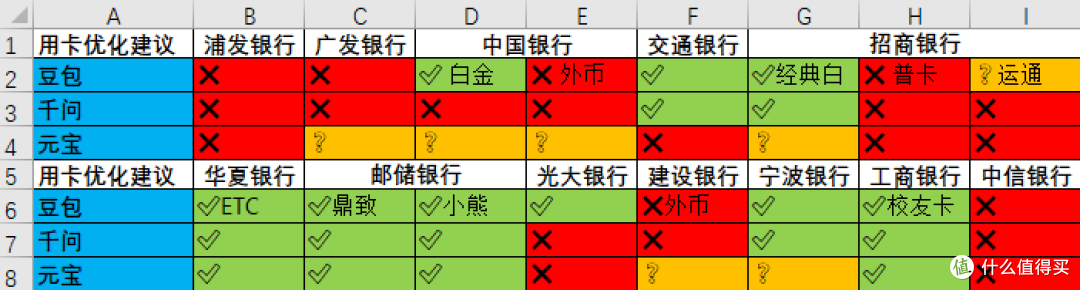
红色的建议注销的卡片,绿色是建议保留的,黄色是考虑重新评估的,也可以暂时保留。
各家的分析结论如下,分享给大家参考下:
豆包:
本次规划核心为“注销7张冗余卡(含广发鼎极白)、冻结1张潜力卡、保留9张核心/专项/备用卡”,聚焦招商经典白、邮储鼎致白2张核心卡集中消费,兼顾华夏Smart(ETC刚需)、工行校友卡(免年费备用)等实用卡片。既保留出行、健康核心权益及ETC功能,又降低年费压力、减少持卡冗余,无需额外增加消费。后续重点跟踪招商经典白2026年6月后年费政策及华夏ETC卡使用状态,按需调整用卡方案,实现“权益不缩水、成本最低化”目标。
千问:
必须保留卡片(免年费+核心权益):
招商银行经典白金卡(磁条版,有效期未到,享1万积分免年费)
邮储银行鼎致白金卡(消费7.7万,免年费)
交通银行优逸白Kindle(消费4842元,确认免年费门槛满足)
宁波银行8342(消费8342元,确认免年费门槛满足)
工商银行校友卡(终身免年费)
华夏银行Smart卡(绑定ETC,实用出行权益)
建议注销卡片(消费额<2000元且无核心权益):
浦发30周年、广发鼎极、中行长城、中信Huawei、光大小米、招财猫JCB、莫奈万事达、运通蓝、小熊、建行Muse等(共10+张)
关键行动:
立即确认招商经典白金卡是否为磁条版及有效期(避免升级芯片版,确保延续旧免年费政策)。
结论
保留6张核心卡,年费成本从约4000元降至1600元,权益全面覆盖出行、健康、ETC,管理效率提升50%。
元宝:
核心用卡策略
主力消费:线上支付绑邮储小熊卡(赚双倍积分),线下及大额刷邮储鼎致白(累积积分并触发权益),合力解决鼎致白20万积分的年费。
场景用卡:境外消费用建行Muse或宁波银行运通卡(视当期活动定);高速通行用华夏Smart卡。
日常维护:偶尔使用工行校友卡等免年费卡保持活跃。
按此方案执行,可确保核心出行与健康权益,同时大幅降低持卡成本和精力消耗。
作者提示含AI生成内容。作者声明本文无利益相关,欢迎值友理性交流,和谐讨论~










校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案