












7
5
为什么发达国家,不流行微信和支付宝支付?看完恍然大悟
2025-11-10 19:15:32
4点赞
1收藏
15评论
在中国,微信支付与支付宝支付几乎覆盖了日常生活的方方面面。不带钱包、只带手机出门,已经成为许多人的常态。无论是街边小店还是大型商场,无论是搭乘公交还是订购外卖,移动支付都能轻松应对,给生活带来极大便利。
然而,当我们把视线转向欧美等发达地区,却会发现一个明显反差:这些在中国普及度极高的支付方式,在发达国家并没有成为主流。为什么会出现这种现象?我们可以从以下几个角度来理解。
一、传统支付体系成熟且深入人心
发达国家拥有长期发展的信用卡与借记卡支付体系,已经形成了一套完整的金融生态。例如在美国,信用卡不仅支付便捷,还与个人信用体系紧密结合,持卡消费可以累积信用评分,对贷款、租房甚至求职都有影响。此外,信用卡公司常提供丰富的积分回馈、现金返还、旅行保险等增值服务,吸引用户持续使用。
相比之下,移动支付平台虽然也推出一些优惠活动,但难以与信用卡长期积累的权益体系相抗衡。例如,不少高端信用卡的年消费返现比例可达3%–5%,而移动支付的低费率模式很难支撑同等级别的用户激励。
在欧洲部分地区,尤其是德国、奥地利等国,现金支付依然非常普遍。不少民众认为现金有助于控制消费预算,避免过度消费。这种根植于文化与消费心理的习惯,使得新支付方式的接受速度相对缓慢。
二、隐私保护意识形成使用壁垒
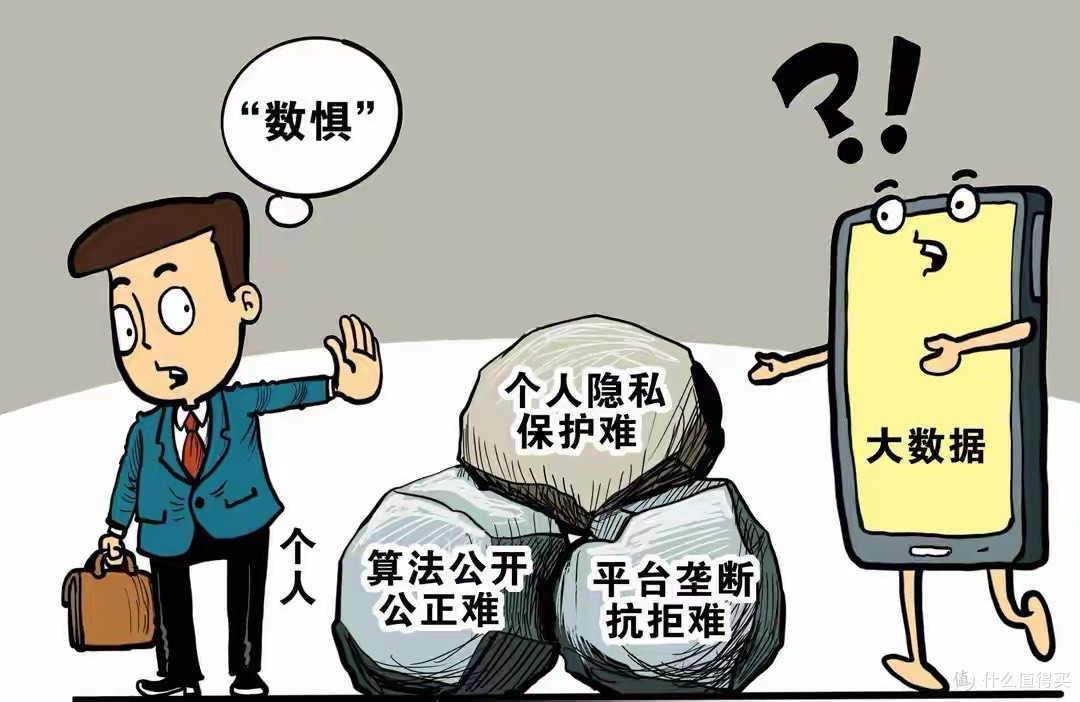
在个人信息保护法规较为严格的欧美地区,用户对数据收集行为普遍较为敏感。移动支付往往需要绑定银行卡、实名认证,并记录消费轨迹,这些数据一旦被平台或第三方获取,可能涉及个人隐私泄露风险。
欧盟推出的《通用数据保护条例》(GDPR)对企业处理用户数据设置了严格限制,违反规定的企业将面临高额罚款。在这样的法律与社会意识背景下,不少消费者对使用需要授权大量个人信息的支付App持谨慎态度,而更倾向于使用相对“匿名”的信用卡或现金支付。
三、网络覆盖不均衡制约使用场景
尽管发达国家整体基础设施水平较高,但网络信号覆盖并不均匀。例如在美国中西部、山区以及部分乡村地区,移动网络信号较弱甚至没有信号。在这些地方,依赖网络的扫码支付几乎无法使用,而信用卡通过离线交易仍可完成支付,现金更是“无网状态”下的可靠选择。
相比之下,中国通过持续的基础设施建设,在绝大多数城乡地区实现了稳定网络覆盖,为移动支付的广泛使用创造了必要条件。
四、技术路线与终端设备存在差异
在支付终端方面,欧美商家普遍配备的是支持NFC(近场通信)功能的POS机,消费者只需“嘀”一下卡片或手机即可完成支付,流程快捷且不依赖摄像头与高速网络。而微信和支付宝的扫码支付则需要商家配备扫码枪或消费者主动出示二维码,对设备和网络有一定要求。
由于大多数商家已适应现有支付系统,让他们额外投入成本更新设备以支持新的支付方式,动力不足。这也从侧面反映出不同地区在支付技术路线选择上的差异。
五、本地支付平台占据先发优势
在进入发达国家市场之前,PayPal、Apple Pay、Google Pay等支付工具已经深入人心,建立起成熟的用户体系和商户合作网络。这些平台不仅支持多种银行卡绑定,还与银行、零售商达成深度合作,形成完整的支付生态。
作为后来者,微信支付与支付宝在境外面临用户习惯固化、合作资源有限等挑战,尤其在个人用户端难以快速打开局面。目前它们在海外市场的推广更多集中于中国游客常去的商圈,尚未真正融入当地居民的日常消费。

微信支付与支付宝在发达国家未能普及,并非单一原因造成,而是受到支付习惯、隐私观念、网络条件、技术兼容性与市场竞争等多重因素的影响。未来随着技术发展与全球交流加深,移动支付的全球格局或许仍会演变,但目前来看,这些挑战依然显著存在。






校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案