

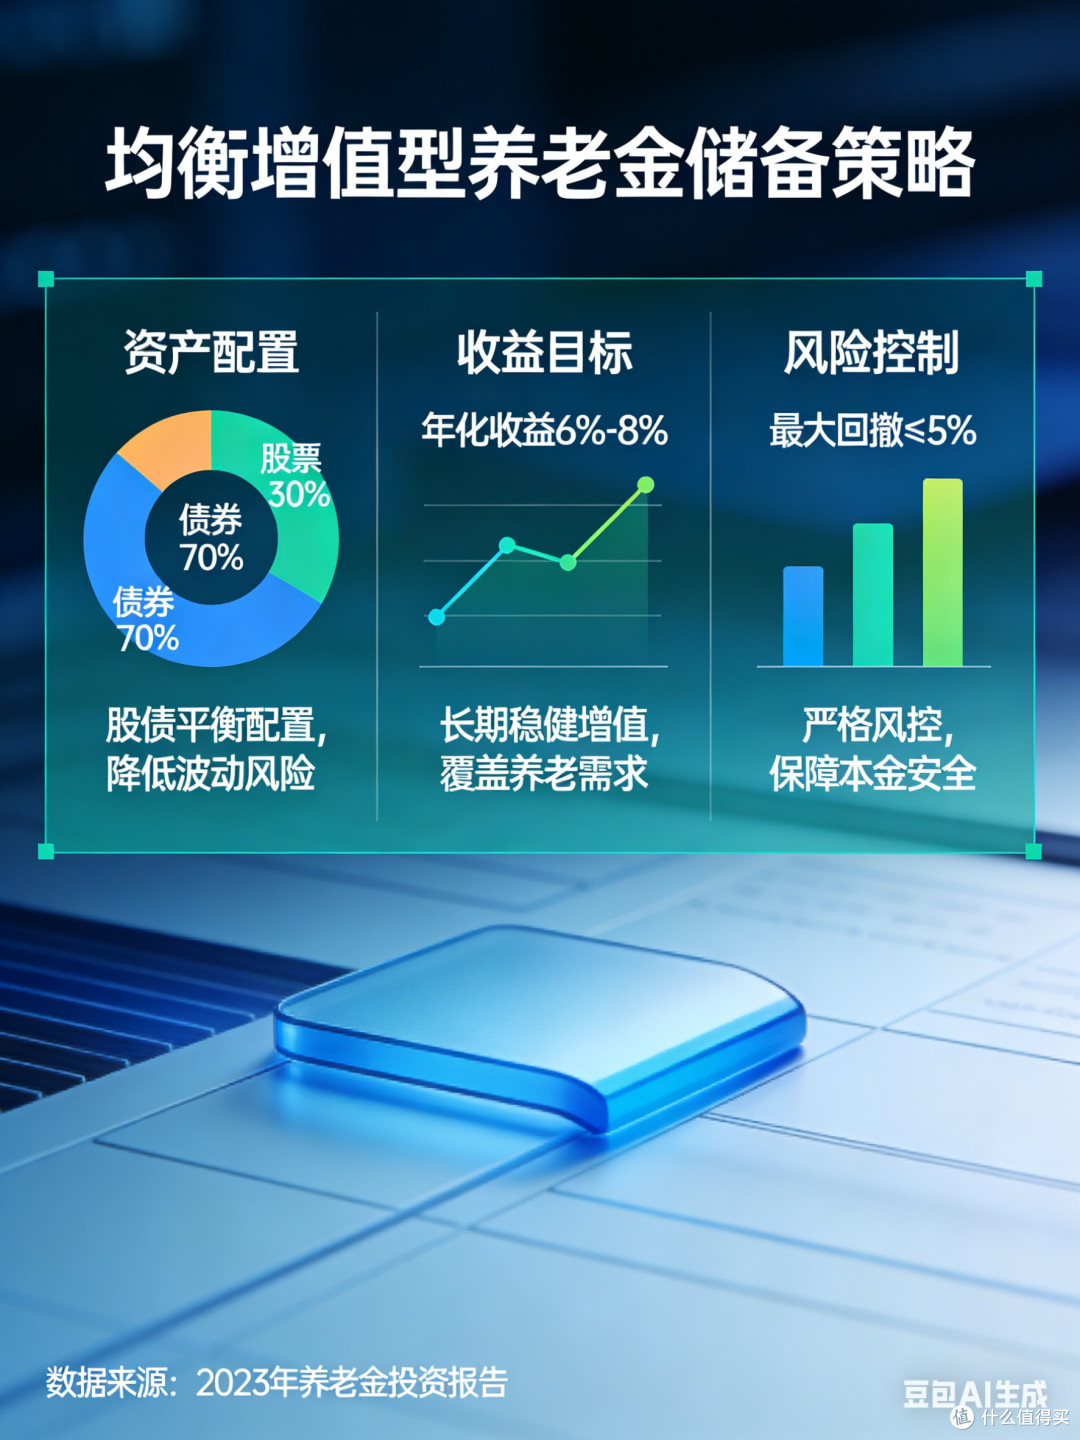
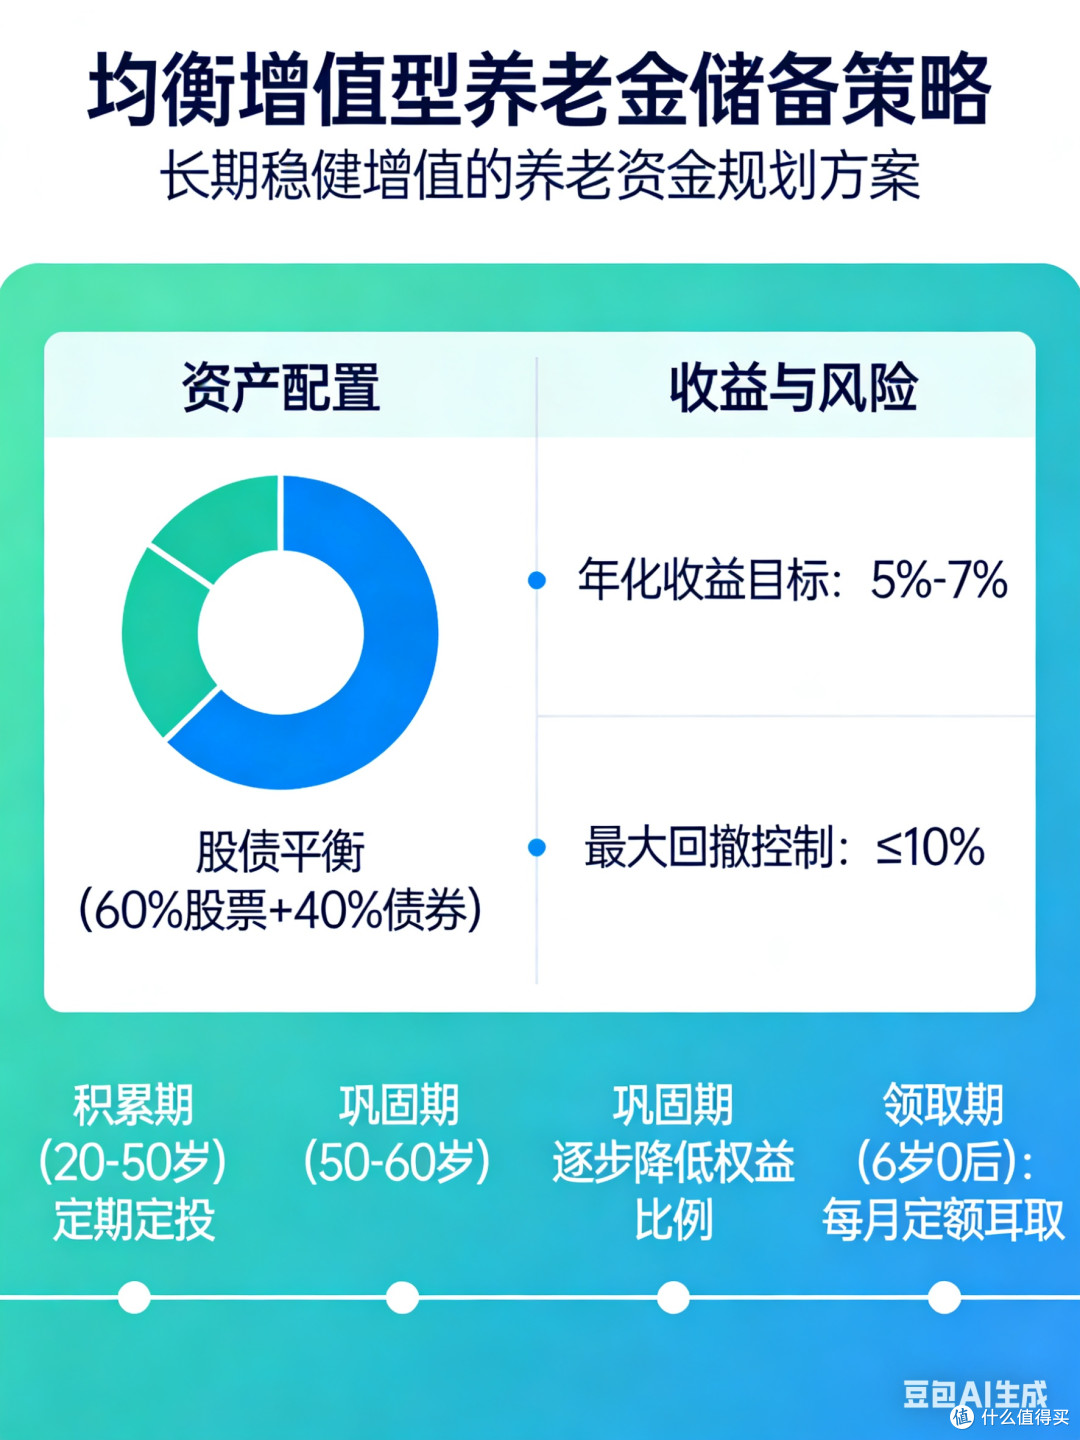
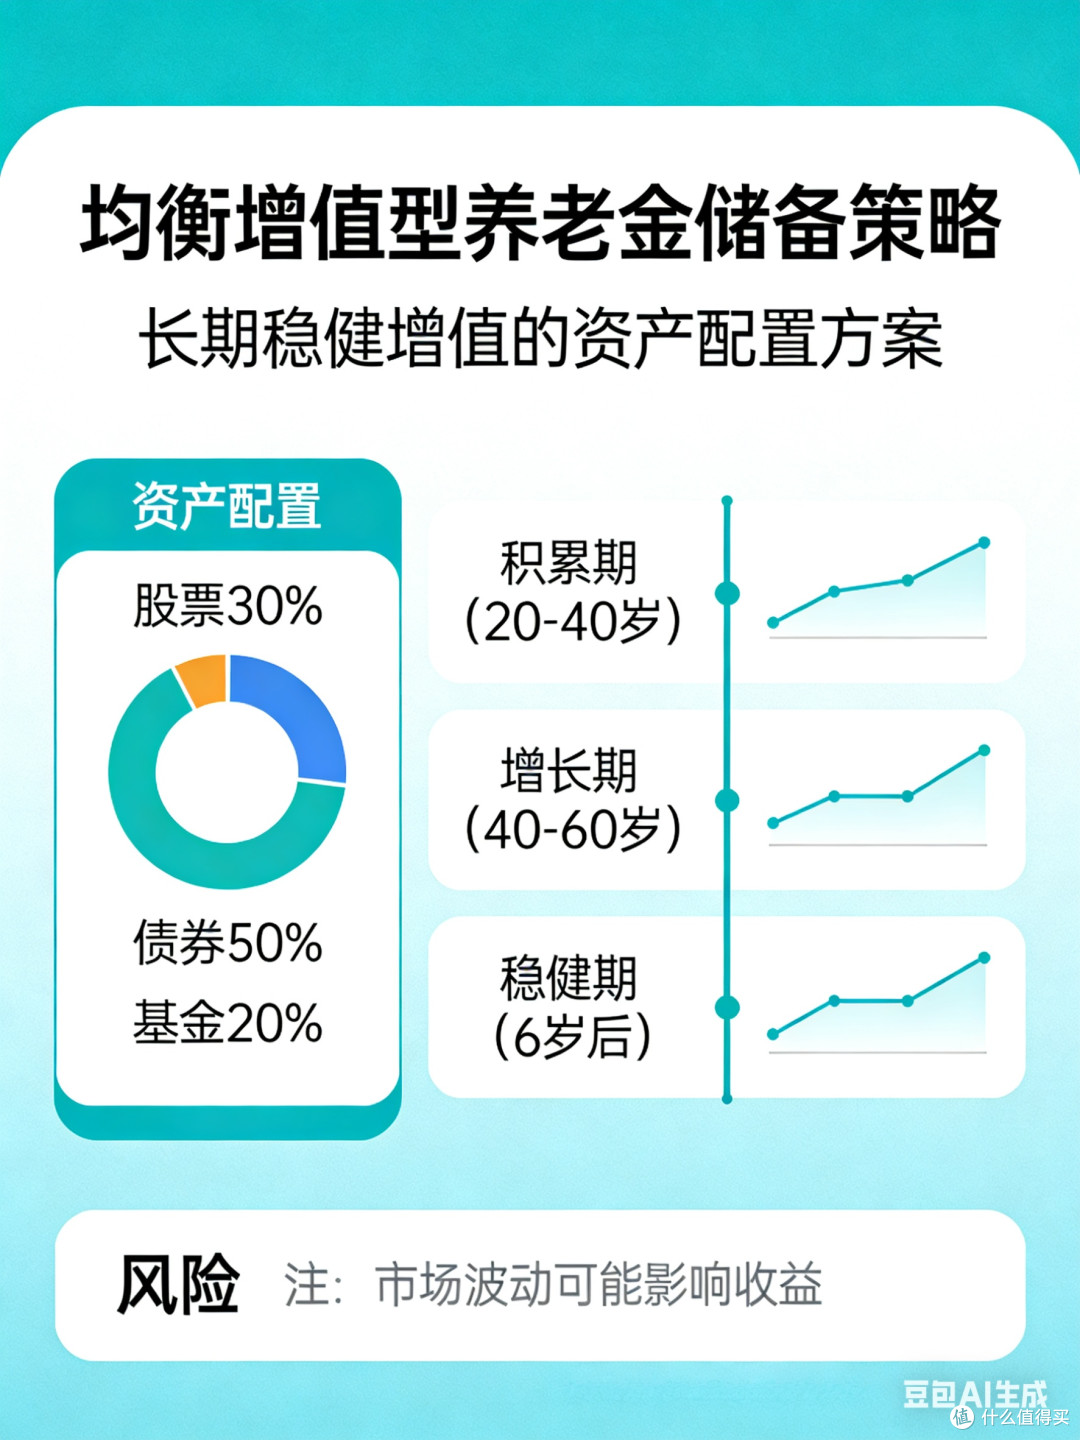
针对中青年群体、具备一定风险承受能力的人群,养老金储备需采用“长期定投+多元配置”的均衡策略,依托时间复利实现资产增值,兼顾收益与风险。首先尽早参保基本养老保险,筑牢养老根基,同时开通个人养老金账户,每年足额缴存,利用税收优惠提升资金利用率,账户内可搭配40%稳健型理财、30%养老目标基金、30%低风险债券型产品,平衡收益与波动。日常收入中,每月拿出15%用于养老专项投资,采用基金定投方式布局养老目标日期基金,根据退休年限选择对应产品,随着年龄增长自动调整资产配比,年轻时适度提高权益类资产占比博取高收益,中年后逐步降低风险,实现动态优化。此外,可配置少量增额终身寿险作为补充,兼具储蓄与保障功能,锁定长期收益。储备过程中要定期复盘资产配置,每年调整一次投资比例,避免盲目跟风高风险投资,杜绝短期投机行为。同时做好家庭财务规划,预留应急资金,防止突发状况动用养老储备,通过长期坚持、多元配置、动态调整,充分发挥复利效应,积累充足的养老资金,实现晚年高品质生活。
当前文章无评论,是时候发表评论了