如果你正在等双11入手第一副AI眼镜,或者已经戴上一副、开始担心它明年就“过时”,这半个月的三条新闻值得串起来看。它们表面上互不相干——一个发生在美国App Store榜单上,一个发生在外滩大会,一个发生在云栖和Meta Connect的日程表里——但拼在一起,指向同一件事:AI眼镜的比拼重心,正在从镜腿里的硬件,移到眼镜背后那颗“大脑”上。这件事直接决定你双11的钱花得值不值。
一、半个月里,三件看似不相干的事
第一件,Meta的Muse把水搅浑了。这款9月上线的个人AI智能体,上线仅仅两周就拿下了美国App Store和Google Play免费应用榜双榜首,把ChatGPT挤了下去。 资本市场给的反应更夸张:Meta股价单日大涨超11%后继续上涨,最高触及757.27美元,创去年9月以来新高,总市值超1.9万亿美元。 Muse和以前“动嘴”的聊天机器人不一样,它“动手”——已经开始跨网站执行任务、购物和付款。 换句话说,AI从“帮你回答”进化到了“替你跑腿”。微博金融界微博
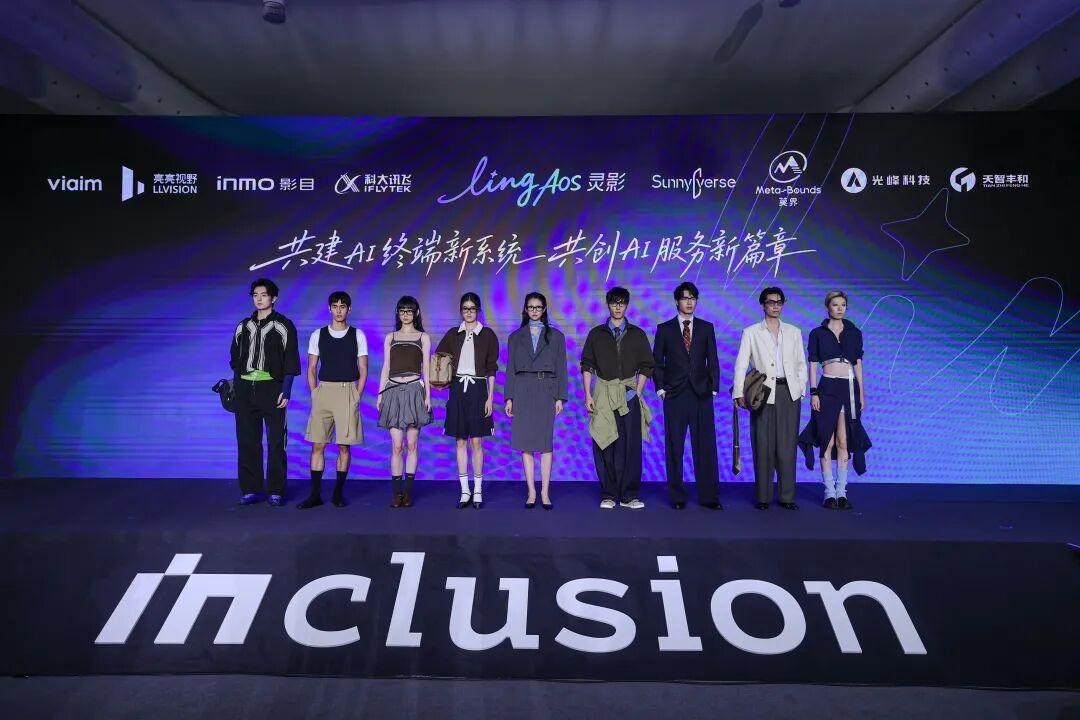
第二件,蚂蚁在外滩大会把GPASS升级成了“灵影”。别被名字劝退,说人话就是:9月11日,蚂蚁集团在外滩大会宣布,GPASS智能终端可信连接技术框架正式升级为“灵影”——一套面向AI眼镜等新终端的Agent原生操作系统及开放平台,把身份、安全、支付和端云协同做成基础设施,向芯片伙伴、硬件厂商和开发者开放。 过去一年,蚂蚁已经和多家终端伙伴探索过眼镜支付、城市伴游、共享骑行、停车缴费等服务,这次是把这些散落的能力下沉成底座。第一批受益的硬件已经出现:讯飞AI眼镜宣布接入灵影AOS,剧透的功能包括停车缴费、扫码支付、城市伴游、一句话生活服务——注意,这些是老眼镜靠软件更新“长”出来的新本事,不是换硬件。知乎小红书
第三件,硬件这边也没闲着,本周是超级周。9月22日云栖大会开幕,千问新一代AI眼镜N系列首秀,支持眼动追踪、虹膜支付,还搭载了5000万像素摄像头。 紧接着9月23日至24日,Meta Connect 2026登场,AI眼镜是官方明确展示的方向。 再往前几天,Snap已经在洛杉矶发布了旗下首款消费级AR眼镜Specs,定价2195美元起,计划今秋在美国、英国、法国开售。 硬件的军备竞赛还在继续,但注意一个细节:这些发布会讲的重头戏,越来越不是镜片和镜腿,而是眼镜能“替你干什么”。知乎微博知乎
二、为什么说“大脑”开始比镜腿重要
先看一组数据,你会明白硬件这边其实已经“卷到头”了。Omdia统计,2026年上半年全球AI眼镜出货420万副、同比增长127%,其中Meta一家就拿走340万副、占81.3%的市场份额,中国市场上半年出货同比激增306%。 Counterpoint的口径更夸张:2026年上半年全球AI眼镜出货量同比增长263%,但其中无显示屏的AI眼镜占比高达96%。IT之家微博
翻译一下:全球每100个买AI眼镜的人里,96个买的是“没有屏幕、靠语音和摄像头交互”的眼镜。这类产品的硬件本质高度一致——摄像头、扬声器、麦克风,加上一颗芯片,差异空间本来就不大。IDC的二季度数据也印证了这一点:全球智能眼镜出货354.7万台同比增长35.3%,其中音频及音频拍摄眼镜出货249.4万台同比增长54%,AR/ER眼镜50.5万台同比增长75.7%,而VR/MR头显反而同比下降23.3%——戴在脸上的市场正在从“头显”向“眼镜”迁移,但落到眼镜形态上,大家长得越来越像。微博
硬件趋同之后,差距从哪来?有投资人在谈大厂智能眼镜布局时说得很直白:大厂做AI眼镜,看重的是眼镜背后的AI助手,眼镜卖多少台不是目的。 Muse的爆火证明“会跑腿的AI”是真实需求,灵影的出现证明国内有人开始铺“跑腿”需要的基础设施——身份怎么确认、支付怎么授权、服务怎么接进眼镜。这两件事一个在海外一个在国内,干的其实是同一件事:给眼镜装脑子。知乎
当然,脑子也不是一装就灵。Muse想替用户在亚马逊上购物,就遭遇了亚马逊的封锁限制——Meta的Muse试图颠覆亚马逊,却遭遇挫败,平台之间还要先打一架。 这提醒我们别高估落地速度。微博
三、对号入座:你的眼镜(或购物车里的那副)属于哪一类
明白了“大脑”比“镜腿”重要,你手上或购物车里的眼镜就可以分成三类,每类的过时风险完全不同。
第一类:接了开放生态、或有大厂持续喂更新的。讯飞眼镜接入灵影AOS就是典型——硬件没换,停车缴费、扫码支付这些功能是“长”出来的。小米、千问、华为这类自带生态的大厂产品,短期不用担心没人管,但要留意它家的更新是“真OTA”还是“发完就完”。判断方法很土但有效:翻翻这款眼镜过去一年的更新日志,看看老款有没有跟着吃上新功能。
第二类:小厂和白牌。这是最可能变“孤儿机”的一类。Agent底座再热闹,适配是要一家一家做的——出货量小的品牌,既没人给它写适配,它自己也养不起系统团队。买这类眼镜,请按“一次性消费电子”来定价预期,别为“以后会更聪明”这种承诺掏溢价。
第三类:占96%的无屏音频党。如果你买的就是翻译、拍录、听歌为主的音频眼镜,Agent对你的价值主要就是“语音入口”那部分——查个东西、设个提醒、缴个费。这没毛病,但请按今天已经落地的功能来决定掏多少钱,而不是按发布会画的饼。
四、双11前的四条新标准
所以今年双11挑AI眼镜,建议在克重、像素、价格之外,多看四样东西:
一看它接的什么“脑子”。是接入开放生态(比如灵影AOS)、还是绑死自家生态、还是压根没有生态规划。同一副硬件,接的底座不同,一年后可能是两副完全不同的眼镜。
二看服务闭环落地没有。翻译、支付、停车缴费、外卖下单,这些高频小事有没有真实跑通,比发布会上演示“AI理解世界”重要得多——Muse都已经被亚马逊拦过一道了,国内的服务闭环更是要看落地清单而不是PPT。
三看厂商的OTA历史。过去一年推了几次更新、老款有没有被抛弃,是判断“这副眼镜会不会变聪明”最可靠的指标。
四看价格里有没有“未来税”。为还没上线的Agent功能多掏的钱,都是在给期货付全款。硬件照今天的刚需买,“脑子”可以等OTA——这才是这波“底座战争”给普通买家的最大红利:软件在进步,你的眼镜可以原地升值,前提是别买错队。
五、接下来盯这三个信号
第一,Meta Connect这两天的重点:除了新硬件,看Muse和眼镜的结合演示讲到什么程度——那是“眼镜+Agent”最成熟的样板间。第二,灵影的伙伴名单:讯飞、影目之后,会不会扩到小米、千问、雷鸟这些主流大牌——名单越长,“接开放生态”这条标准越成立。第三,双11的价格异动:如果现款音频眼镜出现明显让利,很可能是厂商在给新一代带屏产品清跑道,届时按需抄底还是等新品,你的判断依据又多了一条。
一句话收尾:AI眼镜的上半场比的是谁更像一副眼镜,下半场比的是谁背后的大脑先跑起来。买眼镜的人,从今天起要看两样东西——镜腿,和镜腿后面的那颗脑子。