双11打到一半了。10月15日晚8点天猫预售开闸,尾款、第二波、百亿券挤在这个月,你的购物车里大概率躺着几样"老熟人":完美日记的粉底、珂拉琪的唇釉、酵色的眼影盘、花知晓的礼盒——这批2019-2022年靠社媒起盘的"一代网红国货",是很多人的彩妆入门。
但这周有三件事,值得你在按尾款之前停下来看一眼。
第一件就发生在今天:有小红书用户发帖《酵色线下比线上贵157元,导购话术让我买单》——柜台上被"店里259三支单支86,比线上199两支单支99还划算"说服,回家问官方客服才发现同款同赠品,线上到手便宜157元,差价40%。第二件是10月13日,国货品牌唐魅可(TOMMARK)创始人发视频自述:因与雅诗兰黛旗下MAC的中文商标冲突,商标被宣告无效,品牌被迫改名"唐魅",她称这一折腾损失约6000万。#唐魅可商标被雅诗兰黛宣告无效# 挂了热搜。第三件在10月中旬流传:一份覆盖抖音"美妆—彩妆香水"类目TOP3000品牌的监测数据摆出来,今年1-9月这个类目合计GMV 510.1亿元、同比涨14%,但花西子、完美日记、珂拉琪、橘朵、小奥汀、稚优泉、滋色、恋火、彩棠、酵色、Girlcult、Pink Bear、INTO YOU、FUNNY ELVES这14个初代网红国货,合计从57.4亿跌到43.6亿,同比下滑24%,类目份额从12.9%缩到8.5%。小红书微博知乎
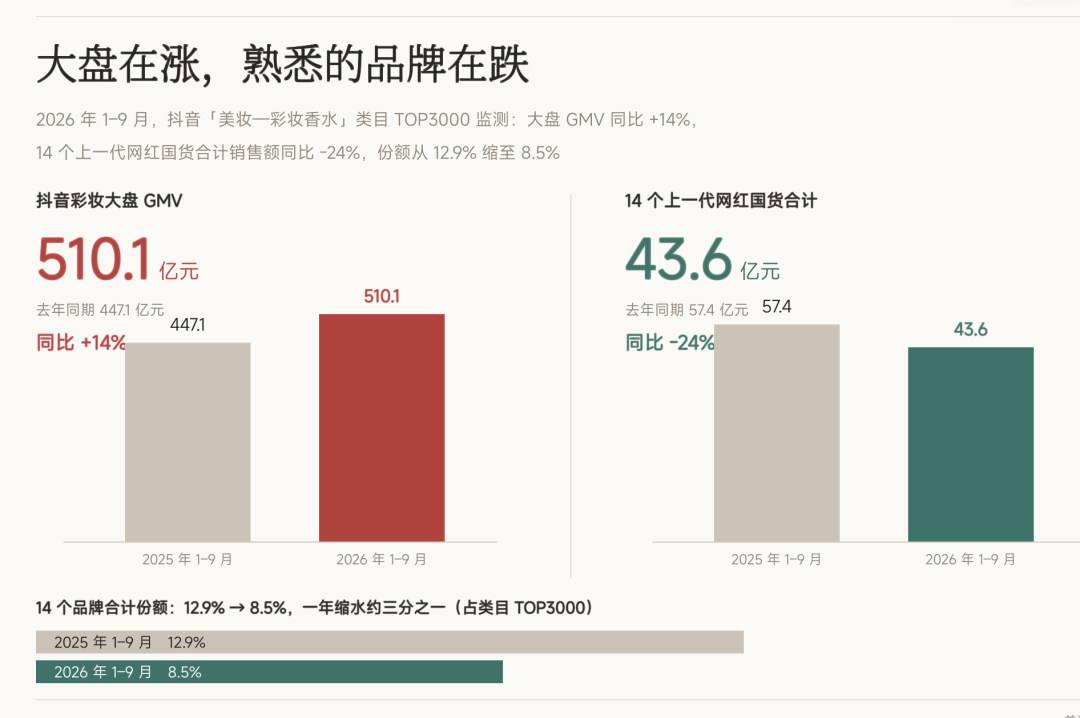
大盘涨、老熟人跌,双11恰好又是囤彩妆的窗口。这篇不教你怎么化妆,只回答一个问题:购物车里这些牌子,哪些还能长期囤,哪些该单笔买别压货,线上线下到手价怎么对,尾款前把三本账算完。
第一本账:品牌近况——"跌24%"是三种完全不同的事
榜单上都在跌,但跌和跌的含义不一样,对囤货的影响更不一样。把财报和工商、人事、渠道新闻摊开,这14个牌子其实是三种命。
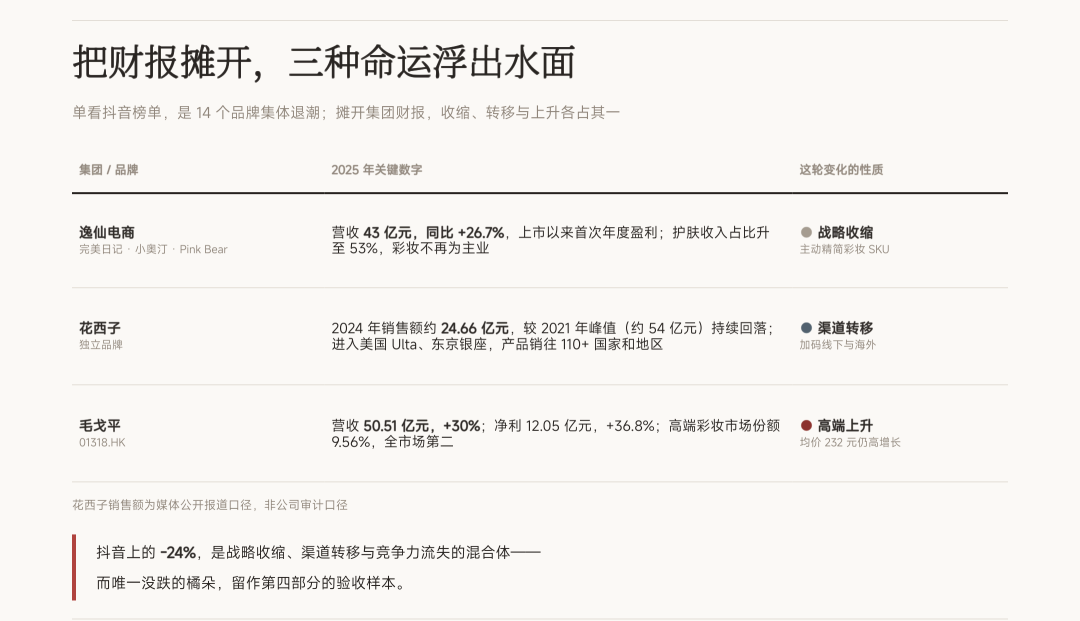
第一种:退了——公司还在,彩妆不再是主业。 完美日记母公司逸仙电商,2025年全年营收43亿元、同比增长26.7%,上市以来第一次年度Non-GAAP盈利(840万元),但护肤业务(科兰黎、DR.WU、EVE LOM)收入同比增63.5%、占比升到53%——六年前靠彩妆起家的公司,重心已经挪走了。更能说明问题的是今年10月22日的消息:逸仙把Pink Bear(皮可熊)也处置掉了。集团旗下的牌子在逐个"减仓",你囤的如果不是它的主力大单品,后面补货、复刻、甚至店铺客服还在不在,都得打个问号。知乎知乎
第二种:换了阵地——线上见顶,钱砸向柜台和海外。 花西子在抖音从510.1亿大盘里的头部滑到类目第13名,同比-13%,但它今年被曝出用30万年薪去挖毛戈平、林清轩的店长级人才,加速进购物中心和百货专柜,海外进了美国Ulta Beauty(第一个进这个渠道的中国美妆品牌)、东京银座GSIX,产品卖到110多个国家和地区。对消费者这意味着:指望花西子在电商大促里给出"历史低价",大概率等不到——它自己都不主要靠线上活着了。2023年它就跌出过天猫双11彩妆预售前20,今年只会更明显。专柜试完、比价线上再下单,才是它的正确打开方式。知乎
第三种:被追上——品类押注输了,这是真正该警惕的一档。 滋色-49%、小奥汀-47%、珂拉琪-25%,这几个牌子有个共同点:珂拉琪71%的生意是唇釉,而唇釉今年在抖音跌了11%。这类牌子没有逸仙的护肤接盘,也没有花西子的海外腾挪,下滑就是下滑。对买家的直接影响不是"牌子明天就没",而是:色号会停更、你爱的色号补不上货、联名绝版后二手也不值钱、售后响应变慢。 这类品牌,单笔买当期色号就好,别囤"明年可能买不到"的焦虑库存——你囤的每一件,都是在给一条正在缩的产品线预付定金。知乎
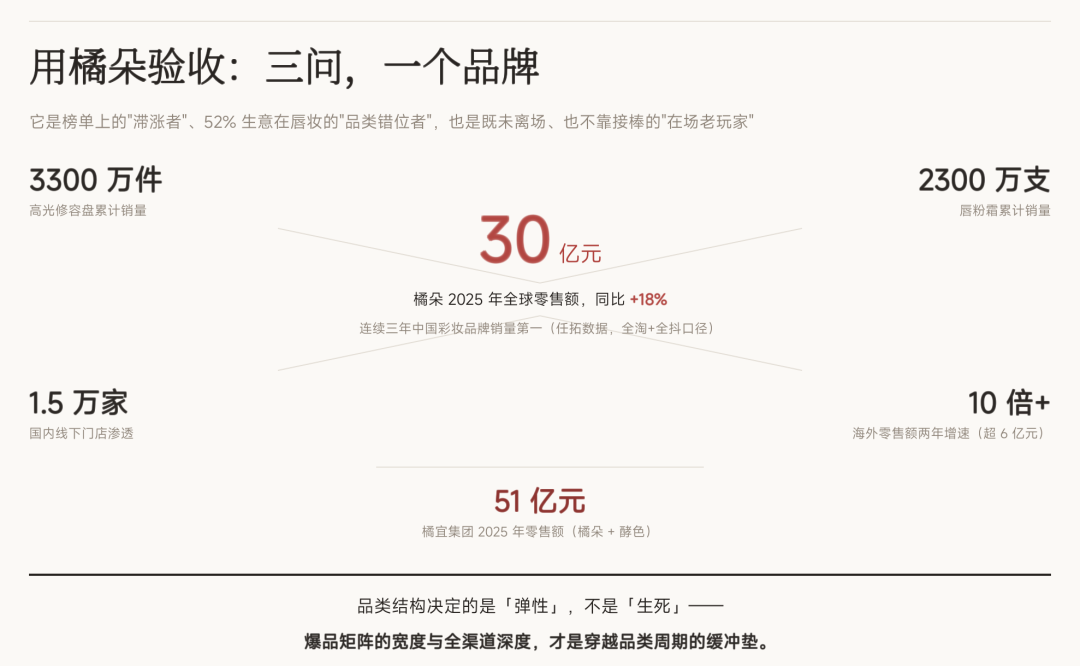
例外是橘朵:14个里唯一没跌的(+3%)。 2025年单品牌全球零售额突破30亿元、同比增长超18%,按任拓全淘+全抖口径连续三年是中国市场彩妆销量第一,海外零售超6亿、进了日本1.55万家核心渠道终端。它的缓冲垫不是踩中了风口——52%的生意还在唇部,照样被品类逆风吹着——而是爆品矩阵够宽:高光修容盘累计卖了3300多万件、唇粉霜超2300万支,眼影、腮红、睫毛膏都有长销单品。一句话:看一个老牌能不能囤,别看它热搜多不多,看它除了爆款还有没有第二个、第三个长销品。知乎
第二本账:价梯——今天那条157元的差价帖,值得当成模板
酵色这单的教训很具体:导购话术里"店里单支86比线上单支99便宜"的算术,只在线上"只送一个替换芯"的前提下成立——而官方客服确认线上同款送两个替换芯。线下砍价话术的破法就一步:把"到手数量+赠品"摊成单支价,让客服用商品页截图说话,柜台的口头承诺不作数。 国货彩妆定价透明,恰恰意味着差价出在机制,不在成本。小红书
直播间这边也有同一本账。今年大促,李佳琦直播间的花知晓礼盒、彩棠套组,帖子刚发就有人挂闲鱼"出赠品:遮瑕膏30、眼影20、腮红膏20,全部打包60"。 评价一个直播间机制是不是"好价",先按二手挂单价把赠品扣掉,再看正装折算。 赠品溢价是机制的一部分,不是你赚到的一半。同理,毛戈平那种"292拿下"的晒单价,也要对上是哪个SKU、什么规格、有没有替换装,再决定跟不跟。小红书
还有一条筛信息杂音的:最近微博、小红书上批量出现"不用蹲机制、天天双11"之类的平台种草帖,带统一话题标签、统一话术、评论区清一色复制——这是投放素材,不是用户经验。看到"闭眼冲""不用比价"这类句式,先当广告处理,价还是得自己对。
第三本账:囤量——这轮换代真正教给消费者的,是品类周期
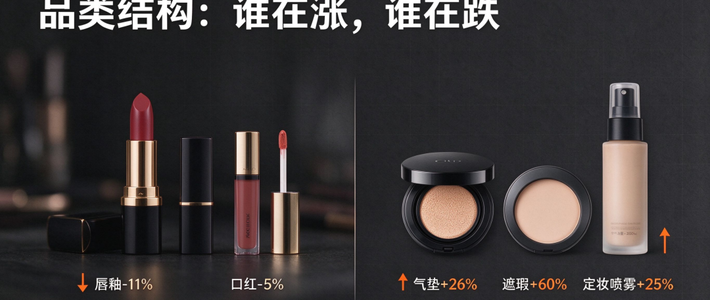
为什么唇妆系品牌集体失速?看品类数据就懂:抖音1-9月,气垫同比+26%、遮瑕+60%、定妆喷雾+25%、彩妆套装+30%,而唇釉-11%、口红-5%、睫毛膏-11%。这不是抖音一家的风向——魔镜洞察全渠道数据里,2025年线上气垫销售额同比+37.3%、定妆喷雾+20.5%、粉饼+25.7%,2026上半年气垫增速更是到了85.9%,粉底液/膏以90.2亿规模保持34.5%的增长。底妆才是现在的增长引擎,唇妆是上一代引擎。知乎
但有两个"统计陷阱"要替你拆掉。其一,这份榜单把唇妆拆成唇釉、口红两格分列,底妆拆成气垫、遮瑕、定妆喷雾、套装四格——颗粒度不对称,“底妆全面繁荣、唇妆全面溃退"的观感被放大了;把唇妆合并看,整体约跌8%-9%,是真下滑,没那么吓人。其二,退的是"平价量贩式唇釉”,不是唇部生意本身:逸仙财报点名"仿生膜精华口红"全系列销售额创新高、多平台唇妆榜单前列;小红书上2800多赞的帖子在问"INTO YOU的贵替",吐槽点很实在——“国货口红用几次就见底”,小克重平价唇膏是"用完一支买一支"的生意,天生不适合囤。知乎
所以"该囤什么"的答案是按品类给的:
底妆类(气垫/粉饼/妆前/定妆)可以适度囤:复购快、有明确空瓶周期,且正是品牌们砸研发和赠品的战场,大促机制最实在。但一次别囤超过两个替换芯的量——底妆开封后的批次差异和保质期,比色号过期更麻烦。
唇妆单笔买当期色号:品牌在缩、色号在停更、克重本来就小,囤半年份的结果是五支同时开封、一支都用不完。
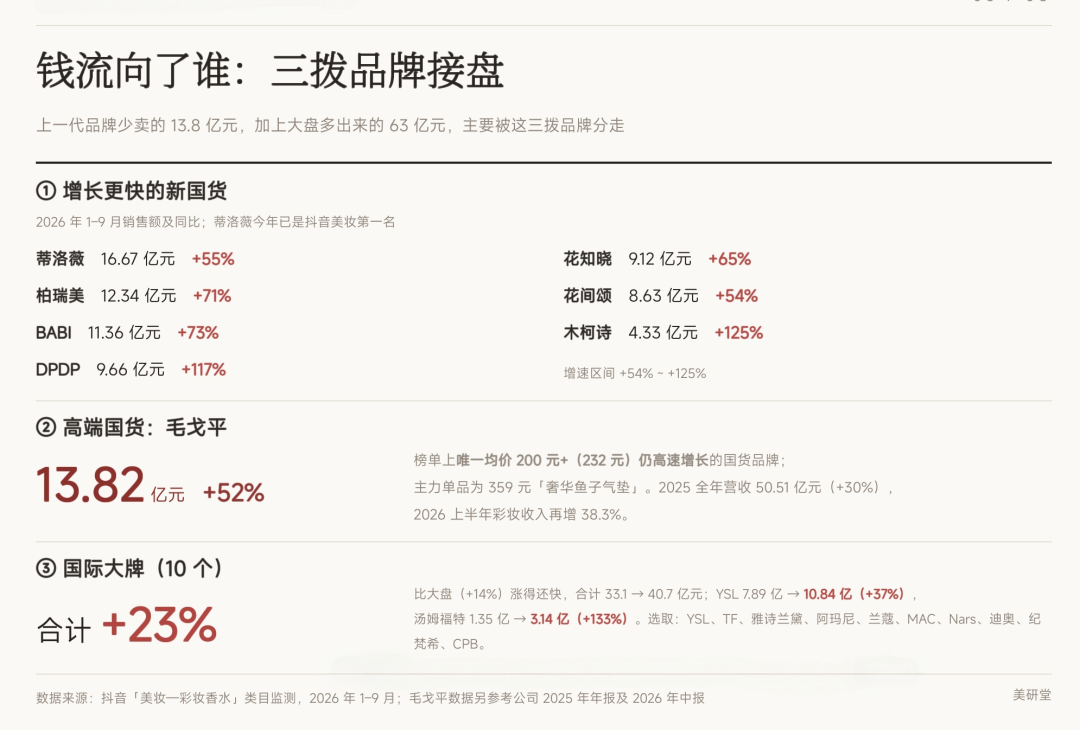
新品牌的钱只花在大单品上:接盘的一代里,蒂洛薇1-9月抖音16.67亿(+55%),9月欧莱雅关联的凯辉创美未来基金认缴约234.76万元、持股4.42%入股其母公司,2025年内7次拿下抖音彩妆月度第一;欧莱雅关联基金更早还投过功效底妆品牌FIRST COVER由一。资本真金白银投了票,它的水晶气垫累计超2000万个、水散粉复购率40%-50%是实打实的。但同期数字也有另一面:今年618它前五款商品占销售一半以上,黑猫投诉上不乏致敏投诉,而抖音直播平均CPM同比涨35%的流量成本并不会因为换了操盘手就消失。结论:它验证过的核心单品可以跟,试验性的新线先让子弹飞一会儿。知乎知乎
高端国货看柜台密度:毛戈平2026上半年营收32.67亿、同比+26.2%,彩妆收入增38.3%,毛利率84.8%,按弗若斯特沙利文口径2025年高端彩妆市场份额9.56%、全市场第二,是高端前十里唯一的国货。判断一个贵价国货值不值得进,不用看懂财报,看它专柜是不是越开越多就行。
最后,三个继续盯的信号
11月11日当天的天猫/抖音彩妆实时榜单:滑出前20的是不是还是花西子们、蒂洛薇能不能守住院子里的新位置,今年唯一一次全渠道口径的公开验收。
唐魅可改名后的动作:改名叫"唐魅"、损失6000万只是创始人自述口径,商标无效宣告是雅诗兰黛发起不假,但改名后品牌是收缩还是换壳重启,双11之后会有答案。小红书
逸仙的下一步处置:彩妆线连续瘦身(皮可熊已在10月易主)之后,下一个被"减仓"的会是购物车里的谁。
双11的尾款日,国货彩妆购物车里最危险的不是贵,是"以为它还和三年前一样"。近况查一遍、价梯算一遍、囤量按品类分一遍——三本账对完,再决定这笔钱是给老朋友续费,还是给新面孔入场。
口径说明:抖音TOP3000类目数据为第三方单渠道监测,仅反映抖音口径,不代表品牌全渠道经营;文中公司数据来自各集团财报及公开报道。