年末续保季,各平台的五菱车主圈又开始"续保比买车还纠结"。有马卡龙三代车主晒江苏的续保报价,还把业务员的一句话原样转述进了帖子:“卖保险说我们这种电车不能出险,出险另外加1200”。 一条第四代MINIEV车险求助帖下,206条评论直接分成几派——有车主晒3-4年车龄全险报价1500-1800元,有人说"我的报价三千二,返点440",而一位江苏车主第二年拿到的报价是5200元。更早一点,2024年这篇晒续保报价的帖子收获650条评论;今年8月,还有缤果MINI车主发帖喊"车险刺客"。小红书
同是几万块的小车、同是第二年第三年,报价能差出三倍。先别急着下"被割了"的结论,这中间的差价,大部分都藏在四个机制里。
一、“没出险也涨价”,现在是常态不是个例
车险定价逻辑变了:不再只看你个人的出险次数,而是看车型和地区的整体赔付率。同款车型去年事故多、保司亏了钱,今年这款车的基准保费就可能上调——你没撞,但你在替整个车主群体的事故"分摊"。行业压力是真实存在的:监管部门2025年初披露,2024年新能源车险承保亏损57亿元,赔付率超过100%的车系多达137个。 保司在车型维度上调价,属于明牌操作。知乎
同时,出险记录的追溯期拉长到近3年:哪怕你去年一年没出险,但前两年有过赔付,今年的折扣照样可能被那一次赔案吃掉。 另据行业报价口径,车险数据已与交管系统打通,违停等违章记录也会计入驾驶风险——手潮不等于出险,但会影响报价系数。知乎
二、"变贵"的一半原因,是原来藏在折扣里的返点没了
车险严格执行"报行合一"后,返现、送礼这类隐性优惠被明令禁止,甚至有报价解读直接说现在返佣已不是简单的民事责任问题。所以你看到的报价差异里,有一档是"账面价 vs 成交价"的差别:有人说报价3200"返点440",有人晒支付宝渠道"不到2000还返",而另一批车主晒出的3370、2900,可能本来就是无返点的真实价。小红书
核价方法只有一条:返点写没写进合同、发票金额是否对应。口头承诺的返点不受规则保护,出纠纷时你手里什么都没有——这是续保季最常见的坑。
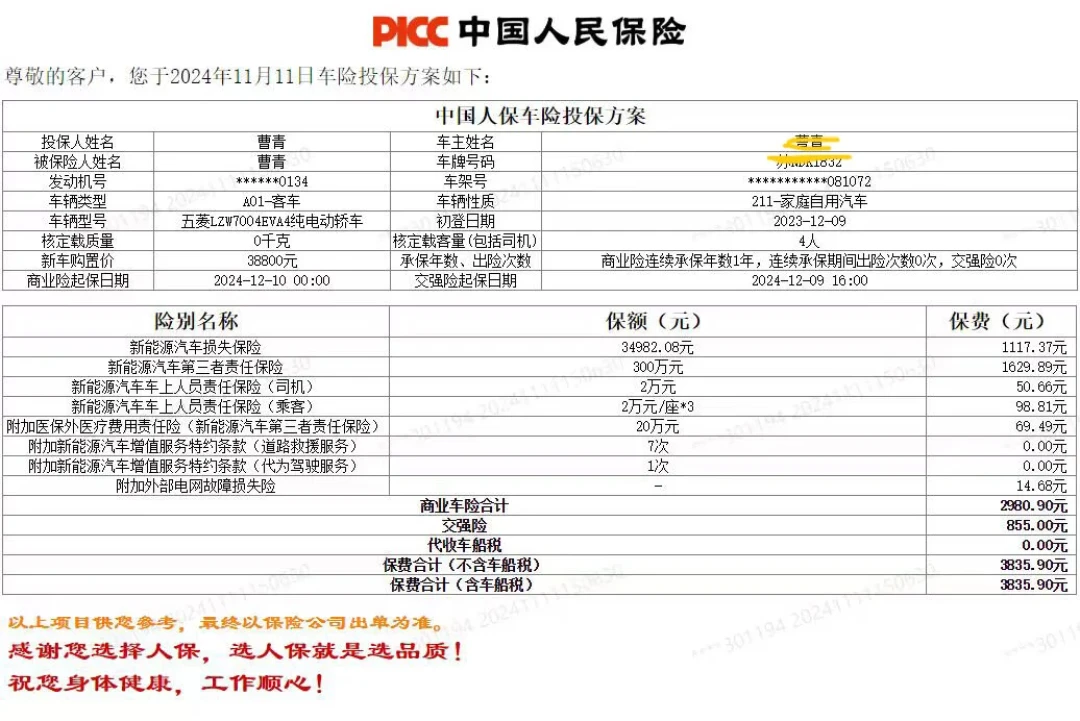
三、宏光MINI保费有隐藏优势,痛的是"相对感"
定价上,保有量大的车型其实占便宜:风险池大、配件便宜、供应充足,保司的成本空间更大,所以同级别微型EV里,MINIEV这类"街车"的绝对保费并不离谱。真正扎心的是比例——3000-4000元的保费,对一台4万块的车接近十分之一;同样3000多元放在15万的车上,几乎没人抱怨。这就是微型EV车主特有的体感落差:不是被针对,是基数小把痛感放大了。
解法也不是跟保司较劲,而是把钱花在刀刃上——下面这几笔,逐条对。
四、续保前,把这四件事对完再掏钱
1. 提前几天问?问几家?
续保报价窗口一般可提前30天,别拖到最后一天。有从业者透露,部分公司第一天能报价时优惠力度反而最大,月底、季度末冲业绩时政策也更松。至少三家比价:对20万以内的车,不同保司报价能差出上千甚至更多,5200和1800的差距就是这么来的——先怀疑没比过价,再怀疑被针对。
2. 车损险去留,看车龄不看感觉。
1-3年车龄、残值还有三四万的,建议保留:微型电车车身轻,车主评论区对"雨天打滑"的顾虑是真实存在的。 新一代车型加了ESP后情况好转,而自撞、涉水、冰雹都靠车损兜底。但参考二手行情,一台两三年的微型MINI残值只剩万把块——到第4-5年,可以认真考虑砍掉车损,把省下的钱把第三者责任险从200万升到300万:微型车赔不起的是别人,不是自己。哔哩哔哩
3. 小刮擦,自费还是报案,一条线判断。
一次出险影响的不只是明年,而是后续三年的优惠。判断线很简单:修车花费对比你失去的折扣。两三百块的保险杠补漆,自费几乎稳赚;超过两千元(比如大灯、门板整体更换),走保险更划算。别被"出险加1200"这种话术吓住不敢用保险——那是销售话术,不是规则;保司能做的是上调你的出险记录系数,不是拒赔你花钱买来的权利。反过来也别被"没出险怎么涨价"气到赌气裸奔不买车损——涨价是车型定价,不是惩罚你个人。
4. 续保季要盯的后续信号。
分车型定价的趋势只会更强。同款同年份车主在群里晒出新报价,直接转给你现在的业务员问"同样险种为什么人家能低";报行合一执行只会更严,凡是主动提"私下返点"的渠道,本身就该扣分。这个圈层里信息差带来的成本,比一次出险更大。
几万块的车可以不贵,但续保这笔账值得算明白:先比三家、再定去留、出险前算折扣——这三步做完,报价单就不再是玄学了。