10月中旬,国内和"飞机"相关的三件事同时摆上台面:
10月9日盘后,渤海租赁公告子公司Avolon分别与波音、空客签署采购协议,合计订购250架(140架737 MAX+75架A320neo+35架A330neo),外加100架的购买选择权,目录价合计超4000亿元。微博
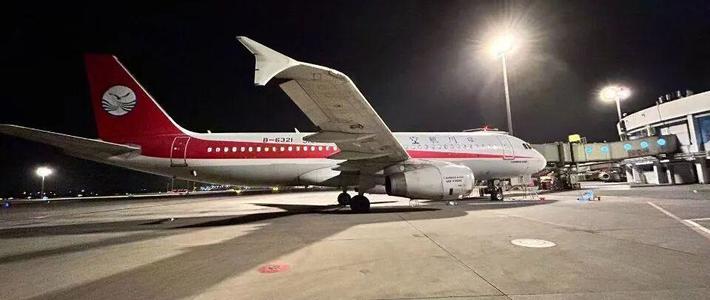
同期,四川航空在西南联合产权交易所挂牌转让6架A320,总底价约6.2亿元。知乎
而5月商务部确认"按商业化原则引进200架波音飞机"之后,这单生意至今仍在拉扯:美贸易代表格里尔9月又确认"中国正推进落实",但追加订单何时来仍不明朗。微博
一边下4000亿的订单,一边6.2亿甩卖旧机;机票同比涨了9.5%,南航上半年却亏了36.99亿——飞友时间线这几天全是互相打架的截图。矛盾感是真的,但"川航穷到卖飞机"“机票涨价=航司赚翻”"买这么多飞机干什么"恰恰是这轮机队换代里最常见的三个误读。把它们拆开,剩下的是一条非常冷的逻辑线:这是"交付排队长到十年+老飞机烧油烧不起"双重压力下的正常代谢。
一、先看"卖":6架6.2亿,不是变卖,是到期
川航挂牌的这6架A320,出厂时间集中在2007至2008年,机龄18到19年,全部是自有资产、没有质押和租赁纠纷——单架底价9185万到1.15亿元。 老CEO机型的账很硬:平均小时油耗约2.5至2.6吨,而新一代A320neo约2.1吨;按航油8000元/吨测算,每架老机每小时要多烧3000多元,全年累计到千万元级;再加上近20年机龄的维修、停场和备件压力。更关键的反证是:川航今年5月还接收了全新A320neo——退旧的同时在进新,机器没坏,是在换。知乎
"穷"的说法也不是空穴来风,只是位置对错了。川航未上市,财务状况要靠大股东南航的半年报才看得到:2026年上半年,川航营收177.33亿元、净亏损18.89亿元,净资产-32.66亿元、资产负债率超100%;而一年前这个数字还是-5.36亿元。2023年12月川航集团、南航、山航、东航、成都银杏五方同比例增资120亿元,今年1月全部实缴到位,窟窿仍然扩大了27亿元。6.2亿的卖机款,对冲-32.66亿的净资产缺口是杯水车薪——所以结论要分开说:"川航真难"是真的,"川航卖飞机求生"是误读。
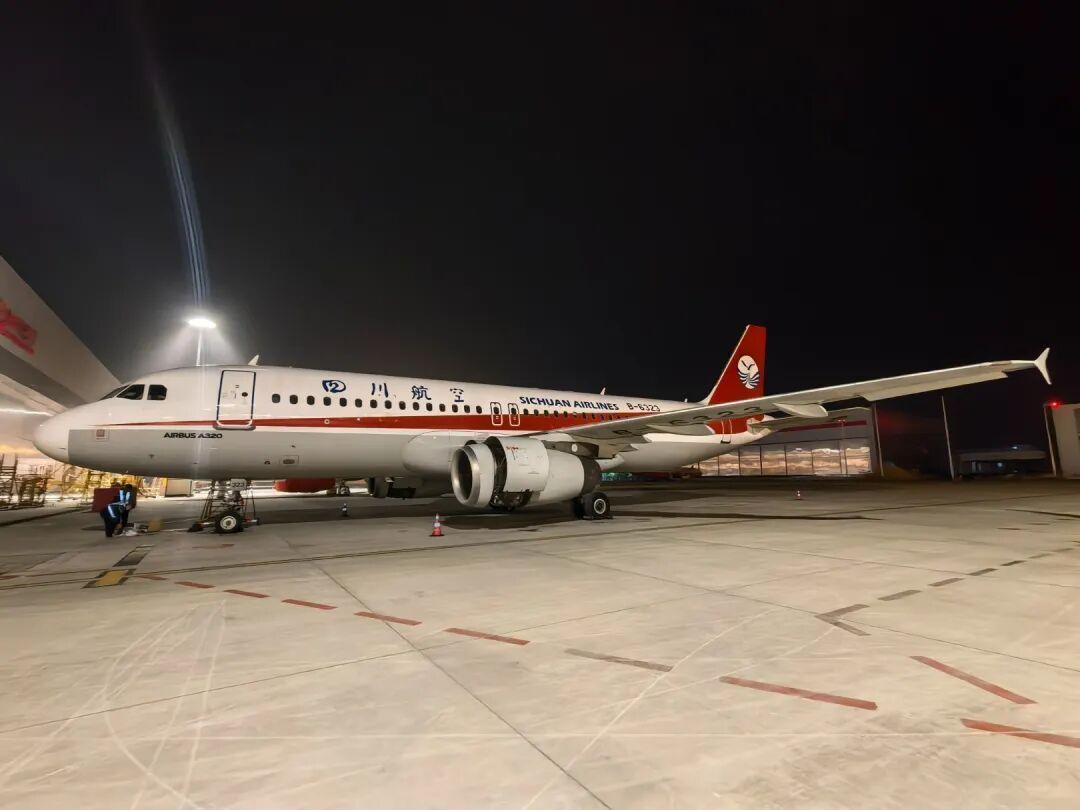
这6架老机之后的去向,才是和拍机党直接相关的部分,也是全球二手飞机市场的一个切片:整机转售海外中小航司(东南亚、非洲、中亚——全球在役商用飞机约2.7万架,二手飞机年交易量超过1500架次)、进保税基地客改货、进拆解(空客成都中心拆解一架约8至10周,回收率已达91%,远高于行业平均的60%至70%;2025至2035年中国预计约1000架飞机进入退役管理)。 换句话说:如果镜头里的老A320CEO、737-800还成串,往后它们会是"限时出场"的机型。知乎
二、再看"买":4000亿的大单,买的是"排在前面"
Avolon这次一口气下250架、锁100架选择权的,不是航空公司,而是渤海租赁控股的全球第三大飞机租赁商:截至2026年三季度末机队规模1092架(自有561架、管理32架、订单499架,不含本次),服务全球62个国家138家航司客户,计划24个月内交付的订单飞机已有89%落实租约。 波音这单140架737 MAX按目录价不超过269.53亿美元,空客侧若行使全部选择权,150架A320neo总价值不超过187.07亿美元、60架A330neo不超过177.84亿美元——两则公告都写明了同一件事:价款按交付进度分阶段支付、实际价格相对目录价有折扣、交付窗口在2035年底和2036年底之前。微博
下单在2026,收机在2030年代中期——飞友只要消化这一条,今年所有"巨额订单"公告都能看明白:
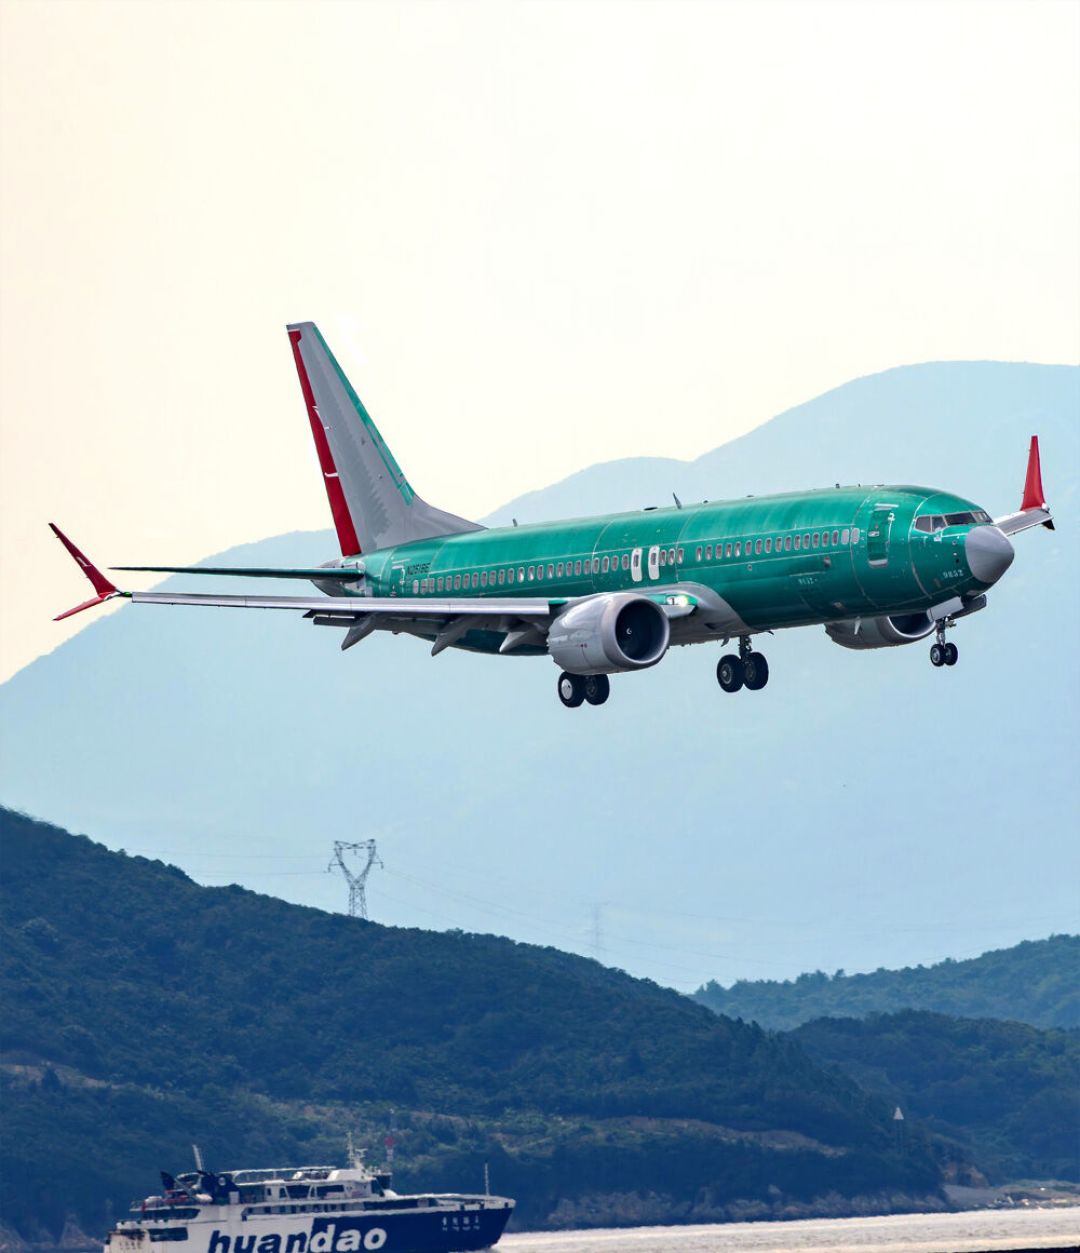
对国内引进的波音来说,这中间还有一段很具体的流程:裸机状态、俗称"绿皮机"的全新737 MAX要从西雅图飞抵浙江舟山的波音交付中心,在那儿装客舱内饰、打磨绿底漆、喷涂航司涂装、完成交付。 近期就有飞友在舟山拍到临时注册号N251BE的绿皮MAX8落地,这架机最终要交给上海航空。订单公告里冷冰冰的数字,落到现实中就是这架还穿着绿底漆、等着上涂装的飞机。小红书
空客截至2025年末未交付订单8754架(按2019年峰值交付能力静态测算约10年),今年三季度末积压仍有9310架。微博
2025年12月至2026年4月底,三大航、春秋、吉祥、华夏等披露A320系列订单356架;5月商务部确认200架波音;按券商口径,截至今年5月国内航司波音/空客在手订单732架,到上半年末约890架(不同机构的口径和时点有差异)。知乎
与此同时,今年一季度空客向中国的交付只有5架(招商证券口径)。
订单不等于飞机。国内航司真正的痛点反而是反过来的:截至2025年11月末,中国内地现役空客机队2340架、订单427架,订单/存量比约18%,在全球主要市场里垫底——不是"新机太多",是"补货太慢"。 这正是国产机在补位的地方:C919去年受供应链扰动全年仅交付约15架(年初预期75架),今年目标不低于28架、有望做到每10至15天一架;9月16日,空客天津第二条总装线完成总装的首架A320neo交付东航。 国产机爬坡、天津线放量、波音200架谈落地,三条线指向同一件事:都在替自己抢一个更早的交付排位。知乎新华社
三、最后看"亏":票价+9.5%,为什么追不上油价
国庆七天,全国民航保障航班12万班次、运送旅客1692万人次,客流与去年基本持平;但航班管家口径的假期国内经济舱平均票价约931元(含燃油附加费),同比涨9.5%,比2019年同期还高8%——外人看是"赚翻了"。知乎
而南航2026年半年报:上半年归母亏损36.99亿元、同比扩大141.1%,扣非亏损47.1亿元;节奏上,一季度七家上市航司合计还赚81亿元,二季度合计亏148亿元,因为单位航油成本同比涨了约32%。 票价涨9%,燃油成本涨3成——"满班还亏钱、涨价也不敢再涨"的悖论在这里闭合:不是没人坐,是刚性成本吃掉了涨价的收益。知乎
真正赚到钱的部分藏在飞机肚子底下:南航货运及邮运上半年收入107.7亿元(同比+18.65%),旗下南航物流净赚19.06亿元(+19.05%),在役19架波音777F,6月还签下国内首单777-8F(2架777F+5架777-8F确认、3架选择权,目录总价36.18亿美元,2027至2034年分批交付),外加900多架客机的腹舱带货。 "航司=客运"的老叙事已经不成立——飞友如果还想补货机题材,777F/777-8F这批会是最稳定增长的机队,没有之一。知乎
四、接下来6个月,盯这几个信号就够了
空客四季度能不能交出323架。 10月8日的月度交付表显示前9个月交付547架,全年目标约870架,意味着10-12月月均要108架——去年12月单月交136架才压线。 普惠GTF发动机缺口、A321neo零件质量、A330停交后的追加检查(路透社称含军版约160架)都是风险项。12月那个数字,直接决定"等飞机"的队伍是变长还是变短。微博
200架波音的窗口。 这单5月确认的引进承诺,9月下旬美贸易代表格里尔接受采访时仍称"中国正推进落实",但迟迟没有更明确的时间表,也没说会不会追加订单。 在自家机场等MAX回归的拍机党,盯这个时间窗就够。微博
C919的架次密度。 商飞今年的目标是"交付不低于28架、每10至15天下线一架"。10月15日,中国商飞在第五届中国支线航空暨国产大飞机事业高质量发展大会上披露:C919投入商业运营以来安全运送旅客已超840万人次、通航27座城市,C909累计运送超4100万人次。 首条国际航线8月刚开通——国航CA723北京—乌兰巴托,依托的是双边适航互认(民航局已与21个国家建立适航双边合作机制)。C919出现在你镜头里的频率,今年会明显上升。新华社
川航的2028倒计时。 6架旧机是否按底价成交只是零花钱,真正的观察点是上市窗口前资产负债率和经营面有没有实质变化。
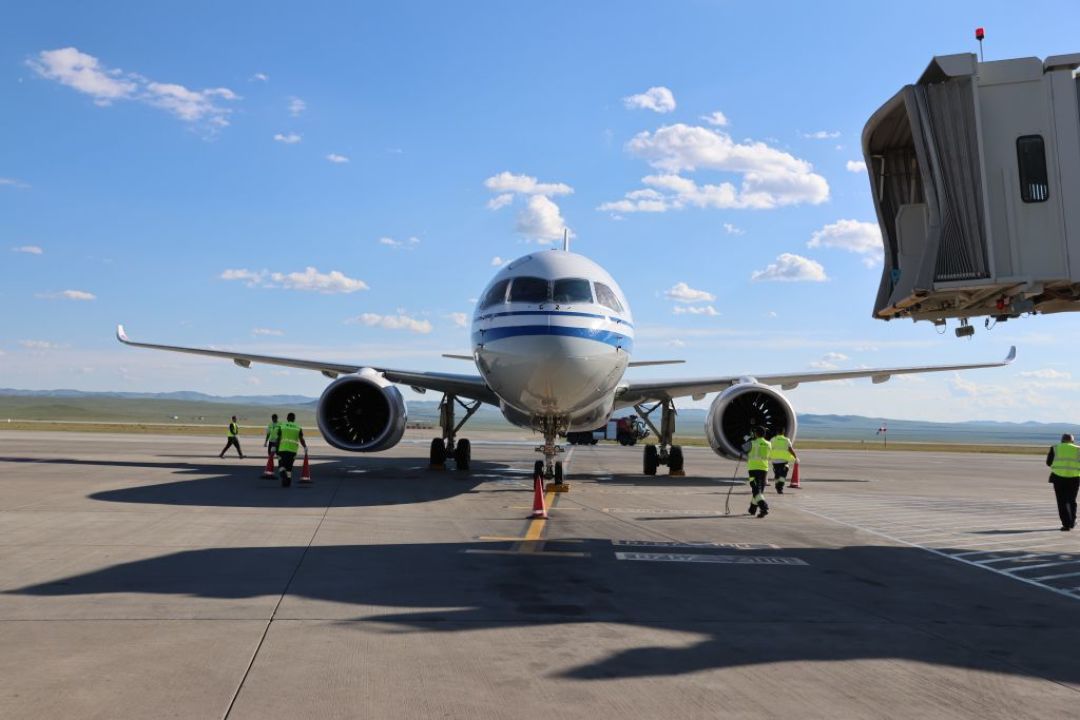
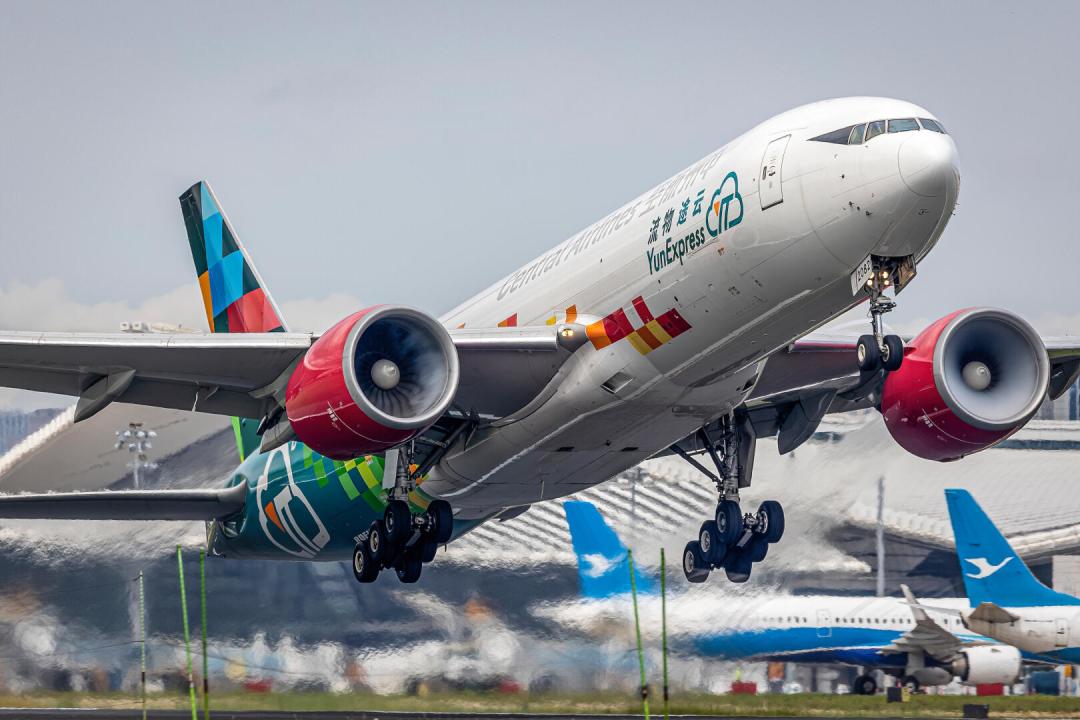
一句话收尾:10月的"买机、卖机、亏损"三条新闻并不互相矛盾,它们是中国这个全球第二大单一航空市场在交付十年长队里的一次集体新陈代谢——老机在退役、天津线neo会越交越密、C919在爬坡、MAX在等落地。下次在机场举起相机时,你镜头里的机型组合,可能正是未来几年再也凑不齐的一帧——比如一架还在爬升的757货机,这样的机队正在从国内机场的航路上慢慢消失。