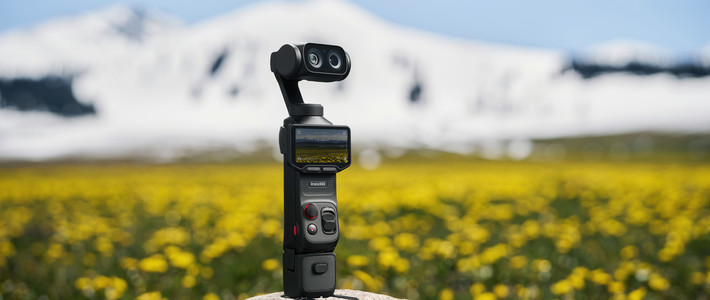
北京SKP的影石门店,最近关了。理由很直接:客流不及预期。36氪
但过去三年,影石的门店从5家开到了近300家,线下收入占到总营收的44.02%。
一边关店,一边扩张。10月29日,影石创新股价下跌10.15%,收于89.05元。一年多前,它的股价最高到过377.77元,市值突破1500亿。即便现在,89.05元仍高于47.27元的发行价。36氪
10月27日晚间披露的三季报,给出了另一组更刺眼的数字:前三季度营收94.36亿元,同比增长42.73%;扣非归母净利润513.44万元,同比下降99.31%。36氪知乎
每100元营收,最后留下的扣非利润不到6分钱。
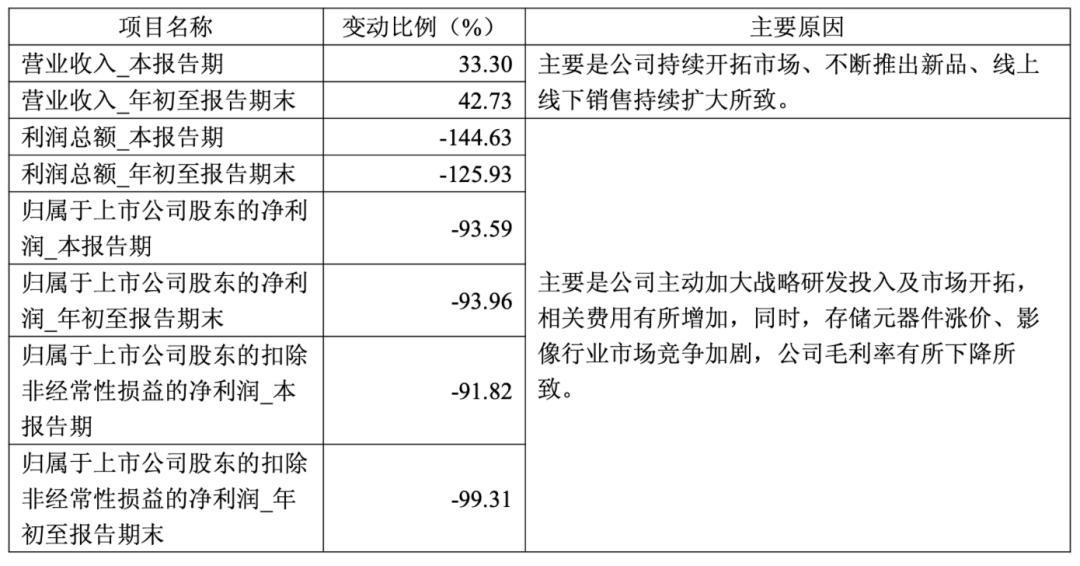
影石不是卖不动。恰恰相反,它卖得比以前任何时候都多。2025年全年营收97.41亿元,今年前三季度已经接近这个数,全年破百亿几乎没有悬念。
问题是,钱没有留在自己手里。
先看毛利率。2025年上半年,影石的综合毛利率还有51.22%;2026年上半年降到41.42%;到第三季度,只剩33.69%。36氪
一年多,少了17个百分点。
对一家靠差异化产品卖高价的消费电子公司来说,这不是普通的成本波动,而是定价权在松动。
松动来自大疆。2025年7月28日,影石发布全景无人机品牌“影翎”;三天后,大疆推出首款全景相机Osmo360。两家公司几乎同时踩进对方的核心地盘。36氪
然后是大疆最熟悉的方式:价格。据影石门店的人说,大疆对标影石的产品,定价普遍低500元左右,Osmo360系列比影石X6系列便宜多达700元。36氪
效果很快出现在份额上。久谦咨询的数据显示,2025年上半年,影石在全景相机市场的份额还有91%;下半年,降到53%。少掉的部分,几乎都去了大疆。36氪
影石只能跟。跟价的代价,直接写在毛利率里。
第二笔钱,花在了新业务上。
影石不想只做全景相机。云台相机、麦克风、桌面摄像头、无人机,现在又多了微单。据硬氪报道,影石内部把微单定为“必选项”,两款可换镜头机型在研发,首款大概率采用M43卡口。36氪
每一条新线都要研发、供应链、渠道和售后。前三季度,影石研发投入16.75亿元,同比增长54.29%;销售费用16.17亿元。两项加起来,接近33亿元。
无人机是最贵的一条。2026年上半年,影石无人机四家子公司合计亏损约3.67亿元。影翎A1标准套装从6799元降到5499元,而第三方拆解给出的税后硬件成本约5512元。卖一台,基本等于贴钱。36氪
这些投入换来的是营收增长,不是利润。
财报里还有两个数字,比净利润更值得看。
一个是存货:截至9月底,71.54亿元,比2025年末增加约42亿元。公司说,这是为核心元器件涨价和新品备货。36氪
另一个是经营现金流:前三季度净流出42.64亿元,去年同期还是净流入9.30亿元。36氪
备货不是错。存储芯片涨价,提前锁货能稳住成本。但71亿元的货要变成现金,最终得靠卖出去。前三季度,影石已经计提了约1.23亿元的存货跌价准备。
所以,影石现在讲的不是一个“相机卖得好”的故事,而是一个“用利润换规模”的故事。
它赌的是:全景相机的高毛利迟早会消失,必须赶在那之前,把无人机、云台相机、微单和AI软件做成第二、第三增长曲线。
这个逻辑说得通。影石的软件和AI能力,确实是它手里不容易被大疆的规模优势直接复制的东西。把复杂运镜和剪辑交给算法,让普通人更容易拍出能看的内容,这条路它已经走了很多年。
但赌桌对面是大疆。2026年第二季度,全球手持智能相机出货量588万台,大疆占73%,影石占20%。大疆有更庞大的采购规模、700多家线下门店,以及无人机、运动相机、云台相机共享的技术底座。
影石的门店从2023年的5家开到近300家。扩张很快,但不是每家店都能等来客人。36氪
如果你最近想买影石,这场仗短期是好事。两家互相压价,产品更新更快,双11的价格也更狠。
但毛利率降到33.69%,意味着“堆料”的空间在变小。以后选影石,不能只看参数和价格,还要看它的软件好不好用、生态能不能留住人。硬件本身,越来越难撑起过去那种溢价。
如果你看的是它的股票,问题更直接:毛利率什么时候企稳?71亿元库存能不能变成现金?无人机和微单,什么时候能自己养活自己?
营收破百亿,对影石不是终点。它只是拿到了一张更贵的牌桌入场券。
接下来要回答的,不是还能做出多少新相机,而是这些相机、无人机和微单,最后能不能把利润带回来。